
Glencore: szürke felhők gyülekeznek a fémek piacán
Tetszett a cikk? Ezek is érdekelhetik
FX - technikai elemzés
A dollár az elmúlt egy hónap korrekcióját követően ismét erőre kapott főbb devizapárjaival szemben. Az EURUSD árfolyama letörte az 1,1108-as szintet, ezzel megerősítve a csökkenő trendet. A fonttal szemben szintén kedvező a dollár pozíciója, az árfolyam egy szélesebb sáv alsó határának letörésével folytathatja a mozgást. Az EURHUF esetében a szűkülő mozgás hamarosan lezárulhat, és felfelé történő kitörés következhet a háromszög alakzatból. A forintot a dollárral szemben már korábban leértékelődés jellemezte és ezt a trendet folytathatja újabb swing csúcsok kialakítása felé. Az USDJPY árfolyama két hete felfelé tört ki egy beszűkülő sávból, ugyanakkor a kitörést egyelőre nem kíséri kiemelkedően erős momentum. Az EURCHF esetében a közelmúltbeli kisebb korrekciót követően ismét a lefelé mutató irány kerülhet előtérbe.
Erősíti amerikai jelenlétét a Richter
Két új üzlettel írja át amerikai történetét a Richter. Előbb az Eli Lilly-vel kötött partnerséget a cég, új fejlesztési és értékesítési lehetőségeket nyitva az estetrol-alapú készítmények előtt. Majd a Mayne Pharma felvásárlásával egy működő amerikai nőgyógyászati kereskedelmi platform is a magyar gyógyszercéghez kerülhet. Ezek újabb fontos lépések a Vraylar szabadalmi lejáratát követő időszakra történő felkészülésben.
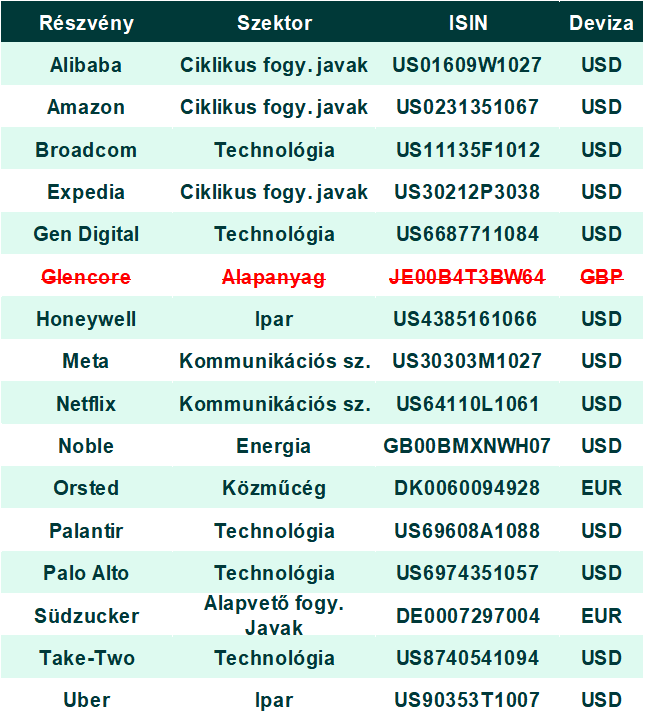
A nyersanyagpiaci óriás, a Glencore kifejezetten erős pénzügyi teljesítményt nyújtott eddig 2026-ban, ám véleményünk szerint a kilátások kedvezőtlen irányba változtak, elsősorban a fémbányászat területén, ahol a réz és a cink árfolyama is lefelé vette az irányt az elmúlt hetekben. Ebben többek között szerepe lehet a gyengébb kínai gazdasági adatoknak, illetve a romló AI-szentimentnek is, mivel az adatközpontokhoz jelentősebb mennyiségű rezet használnak. Ezzel párhuzamosan a szén jegyzése ugyan sokat javult év eleje óta, de itt is magasabb árazást vártunk volna tekintettel a szűkös energiapiaci helyzetre. Ennek megfelelően a Glencore részvényét levesszük Kedvelt részvényeink listánkról, amely tavaly decemberi felvétele óta az elmúlt hetek esése ellenére is mintegy 31%-kal van feljebb osztalékokkal együtt.
Remek teljesítmény, de...
A világ egyik legnagyobb diverzifikált bányavállalatának számító Glencore pénzügyi teljesítmény szempontjából kifejezetten erős évet tudhat eddig maga mögött, és várhatóan a teljes 2026-os évre is elmondható lesz ez. A társaság az első és harmadik negyedévben nem publikál pénzügyi jelentést, csak termelési eredményeket. Az első félévben ugyanakkor év/év alapon az árbevétel 49%-kal, az EBITDA 86%-kal lett magasabb. Az adózott eredmény pedig 4,41 milliárd dollár volt a tavalyi első féléves 655 millió dolláros veszteséggel szemben. Hasonlóan látványos javulást mutatott a működési pénzáram is ezzel párhuzamosan.
A remek eddigi idei teljesítmény többek között a magas fémáraknak köszönhető (pl. réz, cink), illetve a kereskedelem és logisztika üzletág is kiemelkedően erős 2026-ban, amely jól ki tudta használni az iráni háború miatt keletkező különböző kereskedési lehetőségeket, különösen az olaj esetében. Utóbbi éves működési eredménye a menedzsment előrejelzése alapján meghaladhatja idén az 5 milliárd dollárt. Viszonyításképpen, a korábbi hosszú távú éves átlag 2,3-3,5 milliárd dolláros sávban mozgott.
Ezzel párhuzamosan a szén árfolyama is sokat javult év eleje óta, és itt még lehet tér a további emelkedés előtt a szűkös energiapiaci helyzet miatt. A magas földgázárak miatt ugyanis adott esetben, ha erre van lehetőség (van kihasználatlan széntüzelésű kapacitás), akkor érdemes lehet a relatíve olcsóbb szénnel helyettesíteni. Ezt a kontextust is figyelembe véve egyelőre kissé csalódást keltőnek látjuk a szén idei teljesítményét az emelkedés ellenére.
Kedvezőtlen fémpiaci kilátások
A nagyobb probléma a kilátások kapcsán így véleményünk szerint nem a szénnel van, hanem inkább a fémekkel, ahol kedvezőtlenebb folyamatok láthatóak. Egyrészt az iráni háború miatt megugró energia- és alapanyagárak (pl. üzemanyag, robbanószer, kénsav stb.) költségoldali nyomást okoznak a bányászok számára. Másrészt az elhúzódó közel-keleti konfliktus, a gyengébb kínai gazdasági teljesítmény, illetve a láthatóan romló AI-szentiment a keresleti oldalon okozhat fejfájást a fémpiacon. Ennek eredményeként szűkülhet a profittermelés, bár az idei év még valószínűleg erős lesz pénzügyi kimutatások szintjén.
Vállalati szinten a Glencore az egyik legjobb globális bányavállalatnak mondható, amely olcsó termeléssel és megfelelően diverzifikált eszközökkel rendelkezik földrajzi értelemben és nyersanyag típusok tekintetében is. Emellett a növekedési kilátások sem rosszak a termelési oldalon, mivel a társaság komoly rézprojektekkel rendelkezik. Vállalatspecifikus szinten talán az egyetlen fekete foltnak a Glencore és vasérc kereskedéssel foglalkozó partnere (Radiant World) között folyamatban lévő jogi vita mondható.
Összességében azt gondoljuk, hogy az egyre inkább elhúzódó iráni háború és a romló AI-szentiment nyomás alatt tarthatja a fémpiacokat is a következő hónapokban, amely nem kedvező a relatíve ciklikusabbnak mondható bányavállalatok számára, beleértve a Glencore-t is. Az erős és diverzifikált nyersanyagportfólió miatt ugyanakkor relatíve felülteljesítő maradhat a társaság a tágabb szektorhoz képest. Természetesen az sem zárható ki, hogy időközben megoldódik a közel-keleti konfliktus vagy esetleg túlzottak az adatközpontokkal kapcsolatos befektetői aggodalmak, de egyelőre indokolt lehet az óvatosság.
Ennek megfelelően a Glencore részvényét levesszük Kedvelt részvényeink listánkról, amely tavaly decemberi felvétele óta az elmúlt hetek esése ellenére is mintegy 31%-kal van feljebb osztalékokkal együtt. Ebből az árfolyamnyereség aránya nagyjából 26%-os, míg az osztaléké kb. 5%-os.
Kedvelt részvényeink (frissített lista)
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!