
Glencore: az üzleti teljesítmény rendben, de vegyesek a kilátások
Tetszett a cikk? Ezek is érdekelhetik
Palo Alto: a fokozódó kiberkockázatok támogatják a növekedést
Tegnap zárás után publikálta negyedéves számait a kibervédelmi piac egyik vezető szereplője, a Palo Alto Networks. A vállalat árbevétel- és profitszámai egyaránt meghaladták az elemzői várakozásokat, miközben különösen erős kereslet mutatkozott a következő generációs AI-alapú biztonsági megoldások iránt. A menedzsment a továbbra is kedvező fenyegetettségi környezetre és az erős keresleti kilátásokra tekintettel megemelte teljes éves előrejelzését. Emellett bejelentette, hogy 4,5 milliárd dollárért felvásárolja az Applied Compute vállalatot, amellyel a nyílt forráskódú AI-modellek vállalati felhasználásának biztonságosabbá tételét célozza. A részvény fundamentális kilátásait továbbra is erősnek ítéljük meg, így fenntarjuk Kedvelt Részvényeink listánkon.
Áruk és nyersanyagok – technikai elemzés
Az arany és az ezüst árfolyamai az új swing mélypontok miatt maradtak eső trendben, trendfordulóra utaló jelzések egyelőre nem érkeztek. Az olaj árfolyama szintén új mélypont miatt folytatta a korrekcióját. A földgáz visszakapaszkodott egy olyan kulcsszint fölé, amely már ugródeszkaként szolgálhat az emelkedés irányába. A réz letörte az emelkedő trendjét, nem néz ki jól, még tovább is eshet. A búza és a kukorica árfolyamaifontostámaszszinteket értek el, ahol már megjelentek a vevők, ugyanakkor a vételi aktivitás egyelőre még nem eredményezett egyértelmű trendfordulót.
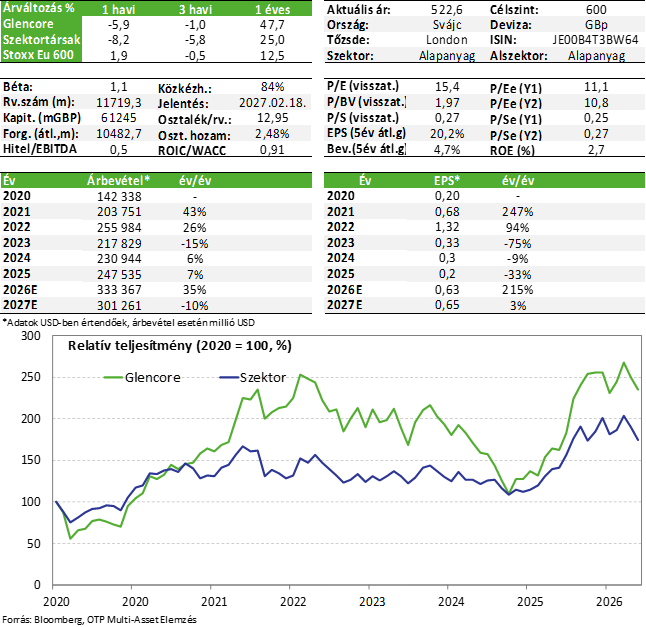
A nyersanyagipari óriás, a Glencore tegnap tette közzé harmadik negyedéves termelési jelentését, amely nem tartalmazott nagy meglepetéseket. A menedzsment ennek fényében megerősítette az éves termelési célokat. Emellett a társaság logisztikai és kereskedelmi üzletága kiemelkedő teljesítményt nyújthat idén az iráni háború okozta ellátási zavaroknak köszönhetően, amelyet jól használt ki a szegmens. Egyelőre tartjuk a vállalat papírjait Kedvelt részvényeink listánkon, de a vegyes nyersanyagpiaci kilátások tekintetében aktívan gondolkodunk a levételen, elsősorban az ipari fémek gyengébb rövidebb távú kilátásai miatt, bár a javuló szénpiaci árazás ezt ellensúlyozhatja.
Negyedéves termelési jelentés
A társaság tegnap tette közzé harmadik negyedéves termelési jelentését, amely sok meglepetést nem tartalmazott. Az év első 9 hónapjában a réztermelés közel 600 ezer tonna volt, amely év/év alapon 3%-kal magasabb. A cinktermelés a korábbi várakozásoknak megfelelően visszaesett idén (-23% év/év), amely egy tavalyi bányabezárásnak köszönhető (a Lady Loretta bánya elérte produktív élettartama végét). A nemesfém termelés szintén visszaesett az alacsonyabb ércminőségnek köszönhetően (262 ezer uncia arany vs. 448 ezer uncia tavaly Q1-Q3-ban). Az acélgyártásban használt kokszszén termelése szintén lejjebb került (-13% év/év), míg a termikus szén üzletág stabil maradt.
A menedzsment az éves termelési célokon nem változtatott, a negyedik negyedévben várhatóan erősebb lehet a kokszszén és a réztermelés is. Ennek mentén a réztermelés idén 810-870 ezer tonna lehet, és a sáv alsó részébe várható (2025-ben 852 ezer tonna), a cinktermelés 700-740 ezer tonna lehet, és a sáv felső részébe várható (2025-ben 969 ezer tonna). A kokszszén termelése év/év alapon enyhén alacsonyabb lehet, míg a termikus széné a tavalyihoz hasonló.
Egyéb események
A társaság a termelési jelentés mellett több érdekes közleményt is kiadott az elmúlt hetekben, amelyekre érdemes röviden kitérni.
- A kereskedelem és logisztika üzletág idei teljesítménye rendkívül erősen alakulhat, és az éves működési eredmény (EBIT) meghaladhatja az 5 milliárd dollárt. Viszonyításképpen, a hosszú távú éves EBIT átlag korábban 2,3-3,5 milliárd dolláros sávban mozgott. Itt a kedvező teljesítmény elsősorban az iráni háború okozta ellátási zavaroknak köszönhető, amelyet jól használt ki a Glencore.
- A társaság októberben bevezette részvényeit az ausztrál tőzsdére (ASX) is, így az ottani intézményi befektetők számára is egyszerűbb lett a hozzáférés.
- A Glencore partnerségre lépett szeptember végén az Egyesült Államok export-hitelügynökségével (U.S. EXIM Bank), és ennek keretében részt vesz az ország stratégiai nyersanyag tartalékalapjának létrehozásában (VaultCo), beleértve a szükséges nyersanyagok beszerzését és leszállítását is.
- A társaság jelentős argentin rézbánya projektjéhez (Agua Rica) megkapta a beruházásokat ösztönző rendszerben (RIGI) való részvételhez szükséges jóváhagyást a hatóságoktól. Ez többek között adókedvezményt és más szabályozói kiszámíthatóságot jelent a projekt számára. A várható beruházási költség mintegy 4 milliárd dollár, és évente több mint 200 ezer tonna réztermelést jelent majd (termelés csak 2031-től várható).
- Kedvezőtlenebb hír volt ugyanakkor, hogy a társaság egyik vasérc kereskedéssel foglalkozó partnerével (Radiant World) jogi vitába keveredett. A Glencore és más intézményi szereplők csalással és dokumentumok meghamisításával vádolják a Radiant World menedzsmentjét. Utóbbi azonban visszaperelte a Glencore-t, mondván, hogy a társaság sem teljesen ártatlan a dologban. A Glencore szerint az őket ért károk nem haladják meg az 500 millió dolláros materiális küszöböt.
Értékeltség
Értékeltségi alapon a Glencore nem mondható drágának a jelenlegi szinteken. A P/E mutató a 2026-ra várt EPS mellett 10,8-szoros, a 2027-es értékre vetítve 10,7-szeres. Az EV/EBITDA pedig az idei EBITDA mellett 5,7-szeres. Megjegyezzük azonban, ahogyan korábban is, hogy a társaság teljesítménye erősen ciklikus, így a mostanihoz hasonló magas nyersanyagárak mellett a szorzószámos értékeltségek hasonló esetekben mindig „olcsónak” tűnnek. Emiatt ilyenkor mindig érdemes a mögöttes nyersanyagok kilátásait is figyelembe venni.
A szénpiaci kilátások véleményünk szerint továbbra is kedvezőek rövidebb távon a földgáz árának megugrása és ellátási láncának sérülése miatt (helyettesítési és ellátásbiztonsági hatások). A réz és ipari fémek árfolyama ugyanakkor sérülékenyebbnek tűnik az iráni háború és a finomított rézre vonatkozó amerikai importvámokkal kapcsolatos bizonytalanság miatt (elméletileg 2027-től léphetne életbe importvám, de végleges döntés továbbra sem született erről). Egyelőre tartjuk a Glencore papírjait a Kedvelt részvényeink listánkon, de a vegyes nyersanyagpiaci kilátások miatt aktívan gondolkodunk a levételen.
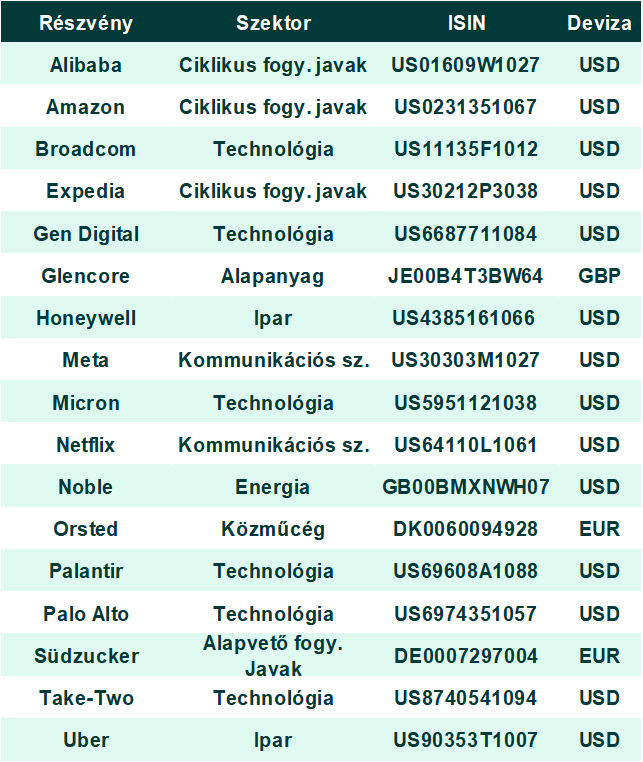
Kedvelt részvényeink (frissített lista)
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!