
IPO őrület, újabb lufi vagy egészséges korrekció?
Tetszett a cikk? Ezek is érdekelhetik
Trenderősítő minták a félvezetőkben
A piacok továbbra is mindenkori csúcsaik közelében vannak, miközben egyelőre kevés vonzó lehetőség látszik, mivel a momentum alapú szűrési lista alig szolgáltat értékelhető találatokat. A mai listában nem a hosszabb csökkenő trendből forduló részvények kerültek előtérbe, hanem két olyan papír, amelyek egy erős trenderősítő alakzatokból próbálnak kitörni, és szűk kockázatkezeléssel belépési lehetőségeket kínálni. Érdemes figyelemmel kísérni az AMD és az Intel részvényeit, a világ két ismert félvezetőipari vállalatát, ahol akár rövid távon is kialakulhat attraktív beszállási lehetőség.
Nemzetközi indexek – technikai elemzés
Az amerikai indexek közül az S&P500 és a Nasdaq egyelőre még nem törték le a meghatározó támaszszinteket. Bár kisebb emelkedés figyelhető meg, ezt egyelőre nem kíséri érdemi vételi erő. Ezzel szemben a Russell 2000 már struktúraváltáson ment keresztül, és jelenleg csökkenő trend jellemzi. A német piacot reprezentáló index, valamint a Stoxx 600 továbbra is lefelé tartó trendben mozog, és egyelőre nem látszanak a fordulat jelei. A fejlődő piacokat tömörítő index fontos ellenállási szint alatt tartózkodik, ugyanakkor az eladói nyomás sem tűnik különösebben erősnek. Összességében a jelenlegi piaci környezet nem kedvez a vételi pozíciók felvételének: a várható hozamlehetőségek továbbra is korlátozottak, miközben a kockázatok változatlanul jelentősek.
A rekordokat döntő amerikai IPO-piac első ránézésre egy újabb spekulatív hullám képét juttathatja eszünkbe, a részletek azonban jóval árnyaltabbak. Bár 2026-ban a SpaceX és más óriáskibocsátások történelmi magasságba emelhetik a bevont tőke értékét, azonban a kép jóval összetettebb. Igaz, hogy a kínálat emelkedik, de a befektetői kereslet és a piac mérete is sokkal nagyobb, mint korábban.
Rekordközeli IPO-aktivitás
Az amerikai IPO-piac több, nem túl erős év után 2026-ban új lendületet vett. Ennek volt a zászlóshajója a SpaceX, amely még júniusban lépett tőzsdére, soha korábban nem látott érdeklődés mellett. De volt még a nyár folyamán egy gigantikus chipgyártó IPO is, és az ősszel sem maradunk sztori nélkül, hiszen várhatóan érkezik az Anthropic részvénypiaci debütálása is.
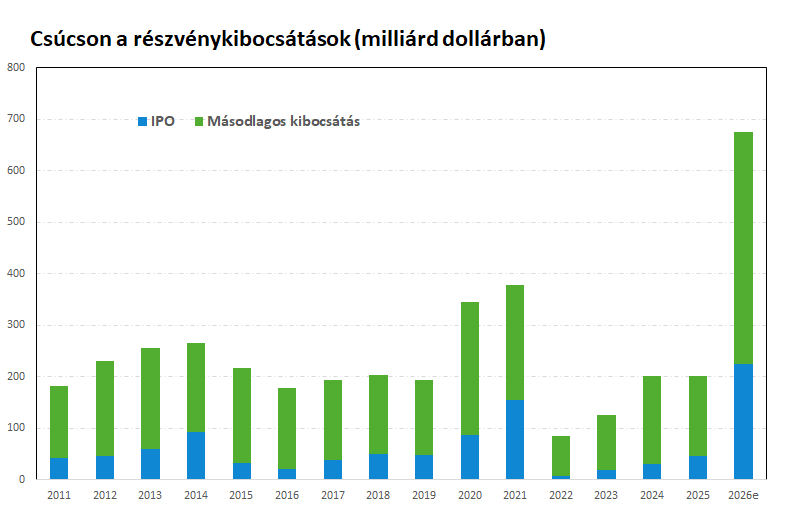
A Goldman Sachs szerint az év első részében az új részvénykibocsátások értéke már meghaladta a 2021-es rekordot (122 milliárd dollár), míg a teljes 2026-os IPO érték elérheti a 200-225 milliárd dollárt. A J.P. Morgan még ennél is magasabb, 250 milliárd dollár feletti éves értékkel számol.
Ez a rekordösszeg azonban önmagában félrevezető lehet. Az IPO-k száma sokkal közelebb áll a hosszú távú átlaghoz, mint a korábbi spekulatív időszakokban megvalósuló tranzakciószámokhoz. 2026-ban augusztus közepéig 60 amerikai vállalat lépett tőzsdére (akik legalább 25 millió dollárban vontak be tőkét). Összehasonlításképpen 2021-ben több mint 250, 1999-ben pedig közel 400 vállalat hajtott végre IPO-t. A mostani kiugró kibocsátási értéket tehát elsősorban néhány nagy tranzakció magyarázza, nem pedig a vállalatok széles körére kiterjedő tőzsdei roham.
Az, hogy idén sok a tőzsdére lépés, ráadásul nagy értékű tőkebevonás mellett, az több tényezőnek is köszönhető. A covidot követő kamatemelési ciklus már korábban véget ért, sőt tavaly kamatcsökkentések is érkeztek (igaz az utóbbi időben már megint az emeléseknek van nagyobb valószínűségük a piac szerint). Emellett az amerikai részvénypiac értékeltsége is magas, és ehhez magas eredménynövekedés is társul, ez pedig olyan környezet teremt, ami vonzóbbá tette a tőzsdei megjelenést. A magántőkealapok (private equity, venture capital) portfólióiban sok, régóta tőzsdére készülő vállalat halmozódott fel, így ezen befektetők felől is érkezhetett nyomás a menedzsmentek felé, hogy végre jelenjenek meg a nyilvános tőkepiacokon. A mesterséges intelligenciához kapcsolódó beruházási hullám szintén drasztikusan növelte a tőkebevonási igényt, különösen a technológiai és infrastruktúra-vállalatok körében.
Képes a piac felszívni ennyi új részvényt?
De vajon ez a sok IPO emeli-e annyira a részvénykínálatot, hogy annak már az indexek teljesítményére is hatása van? Amikor egy vállalat részvényeket bocsát ki, növeli a piacon elérhető értékpapírok mennyiségét. Ha a kereslet nem nő ezzel együtt, az árfolyamnyomást idézhet elő, nemcsak az új kibocsátások, hanem a már tőzsdén lévő vállalatok esetében is.
Az IPO-k mellett a másodlagos kibocsátásokat (secondary public offering) is érdemes figyelni, hiszen ezek is új kínálatot hoznak. Ilyenkor egy már tőzsdén lévő vállalat kínál további részvényeket a befektetőknek, mint ahogy idén például a Google is tette. Az ilyen kibocsátásoknak ugyanaz a célja, tőkét biztosítani beruházásokhoz, felvásárlásokhoz vagy adósságcsökkentéshez. 2025-ben az Egyesült Államokban több mint háromszor akkora értékben került sor másodlagos kibocsátásokra, mint az IPO-kra.
Azt sem szabad azonban elfelejteni, hogy a jelenlegi amerikai tőkepiac, piaci kapitalizáció alapján lényegesen nagyobb, mint a korábbi IPO-ciklusok idején. Az IPO-k a másodlagos kibocsátások és a részvényre váltható kötvények együtt is csak a teljes piac (Russel 3000) nagyjából egy százalékát teszik ki, ami megegyezik a 2015-2019 közötti átlaggal viszont kisebb, mint a 2021-es 1,5%, valamint a Dot-Com lufi idején jellemző 2%.
A céges részvény visszavásárlások (share buyback) szintén hatással vannak a kereslet-kínálati viszonyokra. A J.P. Morgan 2026-ra mintegy 1500 milliárd dollárnyi részvény visszavásárlást vár, míg a Goldman Sachs becslése körülbelül 1300 milliárd dollárt. Mindkét összeg jelentősen meghaladja az új IPO-k és a másodlagos kibocsátások 700 milliárd dolláros várható volumenét. Vagyis hiába nő jelentősen a kínálat, a cégek kereslete a saját részvényeik iránt nagyobb mértékben csökkentik a kínálatot. Érdemes viszont árnyalni ezt a képet, mert pl. a SpaceX esetében az IPO során bevont 86 milliárd dollár bár nem kis összeg, az év végéig még több száz milliárd értékben válik elérhetővé részvény, ahogy a lock-up periódus fokozatosan lejár.
Figyelmeztető jel vagy egészséges normalizálódás?
Historikusan a medián IPO gyengébben teljesített a szélesebb részvénypiacnál a tőzsdei bevezetést követő három évben, különösen akkor, ha a vállalat nagyon magas értékeltség mellett vagy egy erősen spekulatív időszakban lépett piacra. A jelenlegi kibocsátási környezet azonban több fontos szempontból is kedvezőbb képet fest, mint az 1999-es technológiai buborék vagy a 2021-es IPO-boom.
A 2025-ben tőzsdére lépett amerikai cégek 43 százaléka már az első nyilvános negyedévében pozitív nettó eredményt ért el, míg ugyanez az arány 1999-ben 28 százalék, míg 2021-ban 24 százalék volt. Az IPO-k árazása sem mutat olyan szélsőséges képet, mint a korábbi piaci csúcsok idején. A medián amerikai IPO EV/sales mutatója megközelítőleg 5-ös volt. Ez valamivel magasabb, mint a 4-es harminc éves medián, de jóval alacsonyabb az 1999-ben látott 9-es, illetve a 2021-es 7-es szintnél.
A spekulatív hangulat egyik jó fokmérője az IPO első napi árfolyamemelkedése, az úgynevezett „first-day pop”. Normális piaci környezetben ez gyakran 15-20 százalék körüli. Az 1999-es technológiai buborék idején azonban a 100 százalékot is elérő első napi emelkedések sem számítottak ritkaságnak. A jelenlegi piacon néhány kivételtől eltekintve nem tapasztalhatók ilyen szélsőséges mozgások, ami arra utal, hogy a befektetői érdeklődés erős, de még nem alakult át általános eufóriává.
Összességében a jelenlegi helyzet még nem mutatja egy klasszikus IPO-buborék jellemzőit. A tranzakciók száma nem szélsőséges, a kibocsátók nagy része nyereséges, az értékeltségük pedig jóval elmarad a korábbi piaci csúcsoknál látottaktól, és az első napi árfolyamemelkedések sem mutatják az általános eufória jeleit. Emellett a részvénypiac mérete és a vállalati visszavásárlások volumene egyelőre megfelelő ellensúlyt biztosít az új kínálattal szemben. Mindezek alapján a mostani IPO-aktivitás inkább egy többéves visszaesést követő normalizálódásnak tekinthető, nem pedig egy közelgő piaci fordulat előjelének. A kérdés, hogy ez az egyensúly 2027-ben is fennmarad-e.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!