
Uránpiaci körkép: lehetőségek és kockázatok
Tetszett a cikk? Ezek is érdekelhetik
Áruk és nyersanyagok – technikai elemzés
Az arany és az ezüst esetében a csökkenő trendeken belül csak mérsékelt korrekció bontakozott ki, érdemi trendfordulóra utaló jelzések azonban egyelőre nem érkeztek. Az olaj árfolyama közben a 87,5-ös szint alá süllyedt, ami a korrekciós szakasz folytatódásának irányába mutat. A földgáz visszakapaszkodott egy olyan kulcsszint fölé, amely ismét a long irányú pozíciók keresését helyezheti előtérbe. A réz továbbra is egy széles kereskedési sávban mozog, és annak alsó tartományához közelít. A búza és a kukorica árfolyama a jelentős visszaesést követően fontos támaszszinteket ért el, ahol már megjelentek a vevők, ugyanakkor a vételi aktivitás egyelőre még nem eredményezett egyértelmű trendfordulót.
Aggódnak a befektetők, mi vár most Brazíliára?
A brazil elnökválasztás második fordulóját nagy meglepetésre Lula nyerte meg, míg a piacok előzetesen Flávio Bolsonaro győzelmét valószínűsítették. Lula győzelme heves átárazódást hozott a brazil eszközökben, míg a hangulatot nem sokkal később egy unortodox javaslat is rontotta, ami a jegybanki alapkamat nagymértékű csökkentését javasolta. Egyelőre úgy tűnik, hogy hasonló terv nincs napirenden Brazíliában és az elnök megerősítette elkötelezettségét a fiskális fegyelem mellett, a befektetők azonban továbbra is inkább szkeptikusak. A piaci szereplők konkrét intézkedésekre várnak és rövid távon a legfontosabb kérdés az lehet Brazíliával kapcsolatban, hogy a várt fiskális intézkedések képesek lesznek-e stabilizálni az adósságpálya alakulását, és az elnök hogyan tudja majd mindezt összhangba hozni a választási ígéreteivel.
Az urán árfolyama kedvezően alakult az elmúlt hónapokban, a hosszú távú szerződések árazása új mindenkori nominális csúcsra emelkedett. Ennek kapcsán elemzésünkben körbejártuk a kínálati oldalt, beleértve a termelési volumenek és költségek alakulását, illetve a szektorban rejlő lehetőségeket és kockázatokat is megvizsgáltuk. Részünkről egyelőre a fizikai urán kitettséggel kapcsolatban vagyunk inkább optimisták, bár a nagyobb korrekció után a bányászok is vonzóbb szintekre kerültek.
Emelkedő urán árak
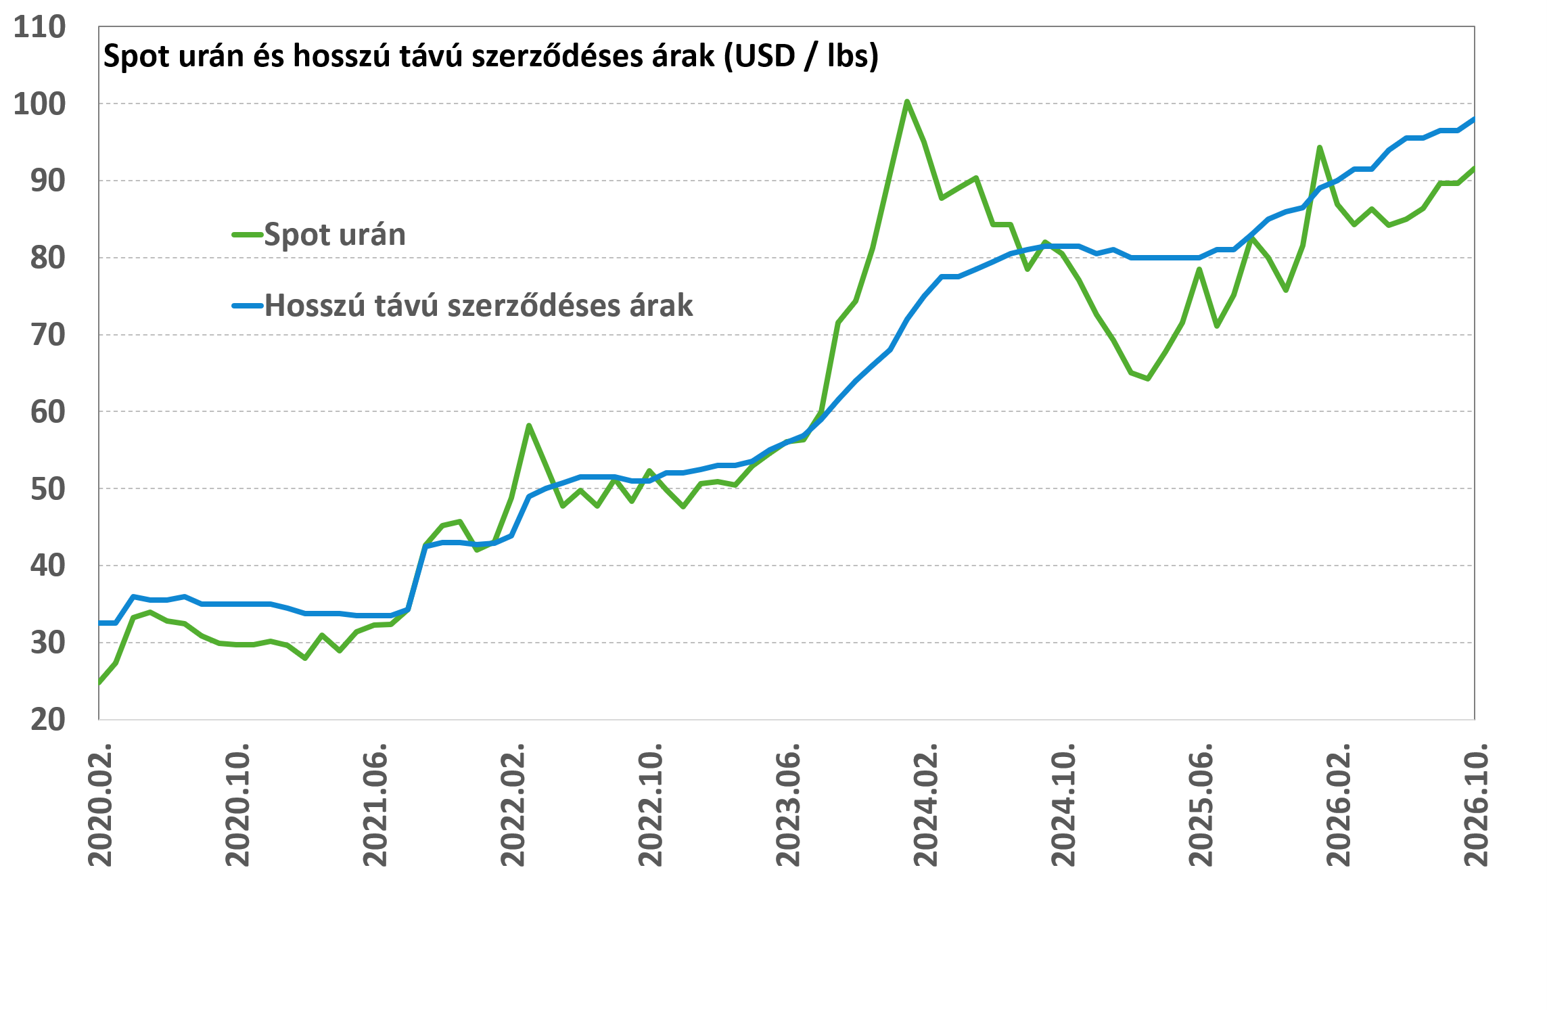
Az urán árfolyama kedvezően alakult az elmúlt időszakban, a spot jegyzés októberben újra 90 dollár fölé emelkedett, amelyre legutóbb januárban volt példa. Ezzel párhuzamosan a hosszú távú szerződéses átlagárak új mindenkori nominális csúcsra emelkedtek, és jelenleg 98 dolláron vannak. Ettől függetlenül az uránpiac továbbra is szűkösnek tekinthető, így lehet még tér az árazás további emelkedése előtt.
Forrás: OTP Multi-Asset Elemzés, Cameco
Gyenge termelés
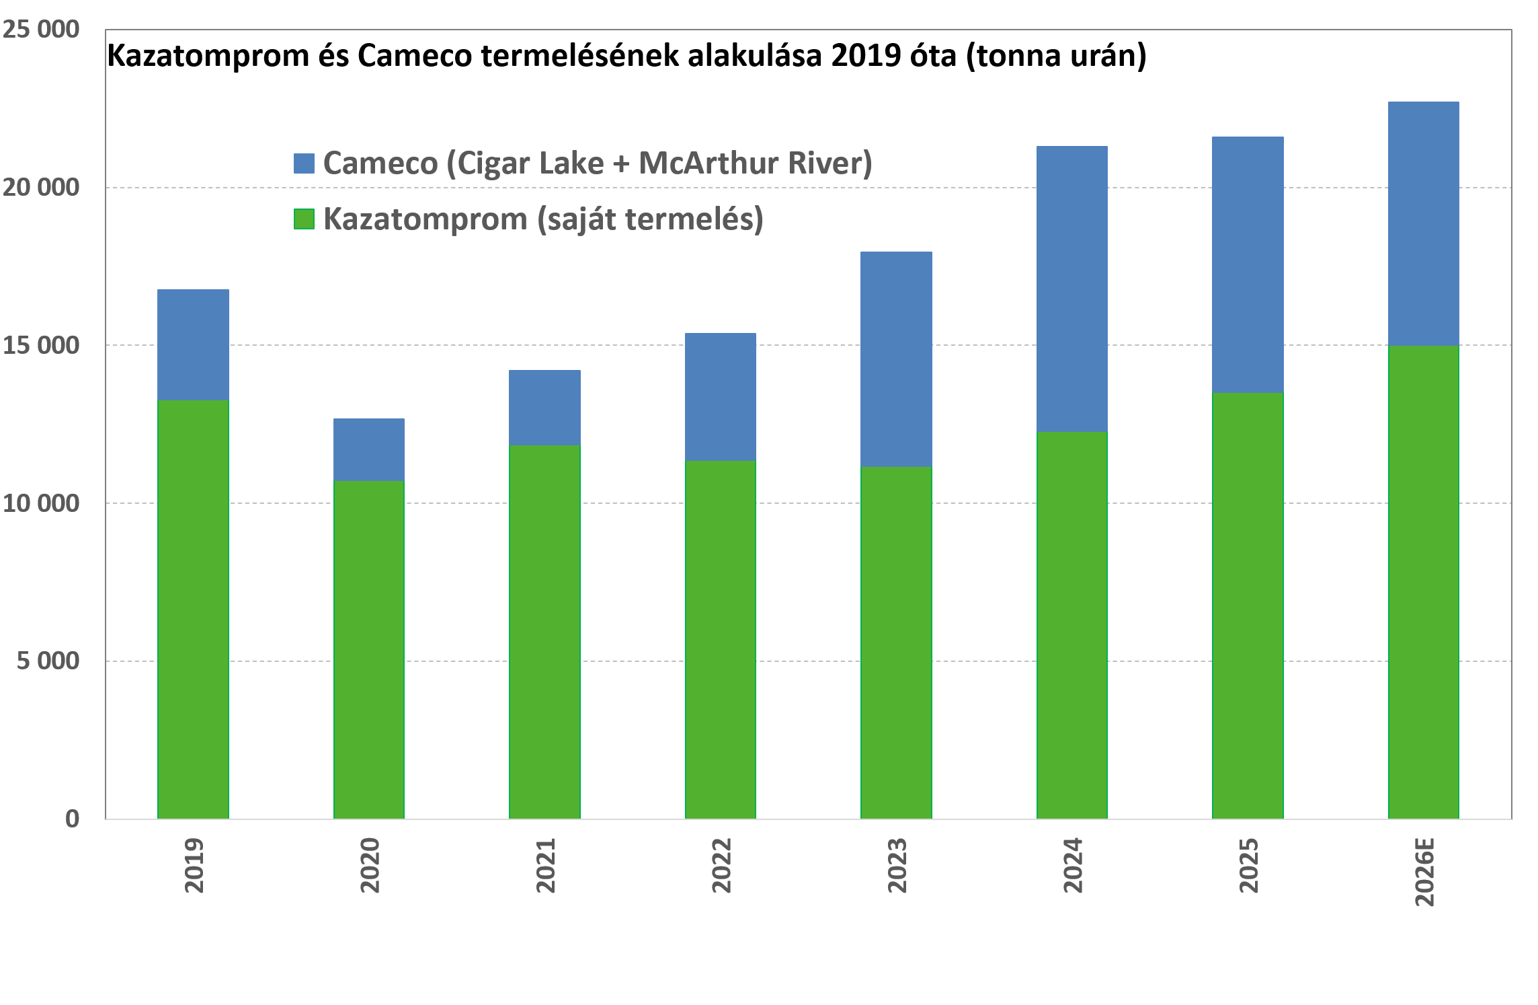
A kedvező uránpiaci fundamentumok mögött több tényező húzódik meg, amelyek közül a kínálati oldal gyengélkedése tekinthető az egyik legfontosabb faktornak. Az alábbi ábrán a két legnagyobb globális termelő, a Cameco és a Kazatomprom termelési adatai láthatóak 2019 óta. A Nukleáris Világszövetség (WNA) adatai alapján ez a két társaság adta 2024-ben a globális urántermelés közel 40%-át.
Forrás: OTP Multi-Asset Elemzés, Cameco, Kazatomprom
Első ránézésre erősnek tűnik a termelés növekedési üteme, hiszen a 2019-es 16,7 ezer tonnához képest 2026-ban már közel 22,7 ezer tonna uránt termelhet a két társaság (+36%). Az ördög azonban a részletekben rejlik, így a számokkal kapcsolatban több dolgot is érdemes megjegyezni. A Cameco termelése azért volt kifejezetten alacsony 2019-2022 között, mivel ebben az időszakban a társaság hatalmas McArthur River uránbányája nem üzemelt a kifejezetten alacsony uránárak miatt, és csak 2023-ban futott fel újra a termelés az árazás javulásával párhuzamosan. Itt tehát nem organikus termelésbővítésről van szó, csupán a korábbi állapotok visszaállásáról. Ráadásul a Cameco kanadai urántermelése 2024 óta csökkenő trendet mutat (Cigar Lake és McArthur River).
Ehhez képest a Kazatomprom termelése valóban bővült az elmúlt években, de a vállalat 2019-hez képest „csak” kb. 13%-kal termelhet többet 2026-ban, bár ez új mindenkori rekord is lesz egyben. A kazah társaság esetében ugyan még lehet tér a további termelésbővülés előtt a következő években, de ez önmagában nem elégséges a piac egyensúlyának a helyreállításához, illetve 2030-tól itt is nehézségek adódhatnak a meglévő készletek fokozatos kimerülése miatt (ez persze megfelelő tőkebefektetéssel, zöldmezős beruházásokkal stb. részben kompenzálható, de nyilván nem segíti a növekedési ütem fenntartását).
Természetesen az uránpiac kínálati növekedése nem csak ettől a két társaságtól függ, hiszen vannak más nagyobb termelők is (pl. Orano, Uranium One, CGN, Navoi, CNNC, Rosatom, BHP stb.), de jól mutatja, hogy a termelésbővítés nem egyszerű a területen. A kisebb, marginális termelők körében pedig hatványozottan igaz a termelési nehézségekkel kapcsolatos fentebbi állítás (pl. Boss Energy, Lotus Resources, Peninsula Energy, Ur-Energy stb.). A projektfejlesztők közül azonban mindenképpen érdemes kiemelni és figyelemmel követni a NexGen Energy-t, amelynek kanadai Rook 1 bányáját idén júniusban kezdték el építeni. Itt egy világklasszis bányáról van szó, amelynek jelentős lesz a termelése, ám várhatóan csak 2030 elejére fejeződhet be a kivitelezés még akkor is, ha nincs jelentősebb csúszás, ami azért igen gyakran előfordul megaprojektek esetében. Egy másik érdekes projektfejlesztő, amit megemlítenénk, az a szintén kanadai Denison Mines.
Emelkedő költségek
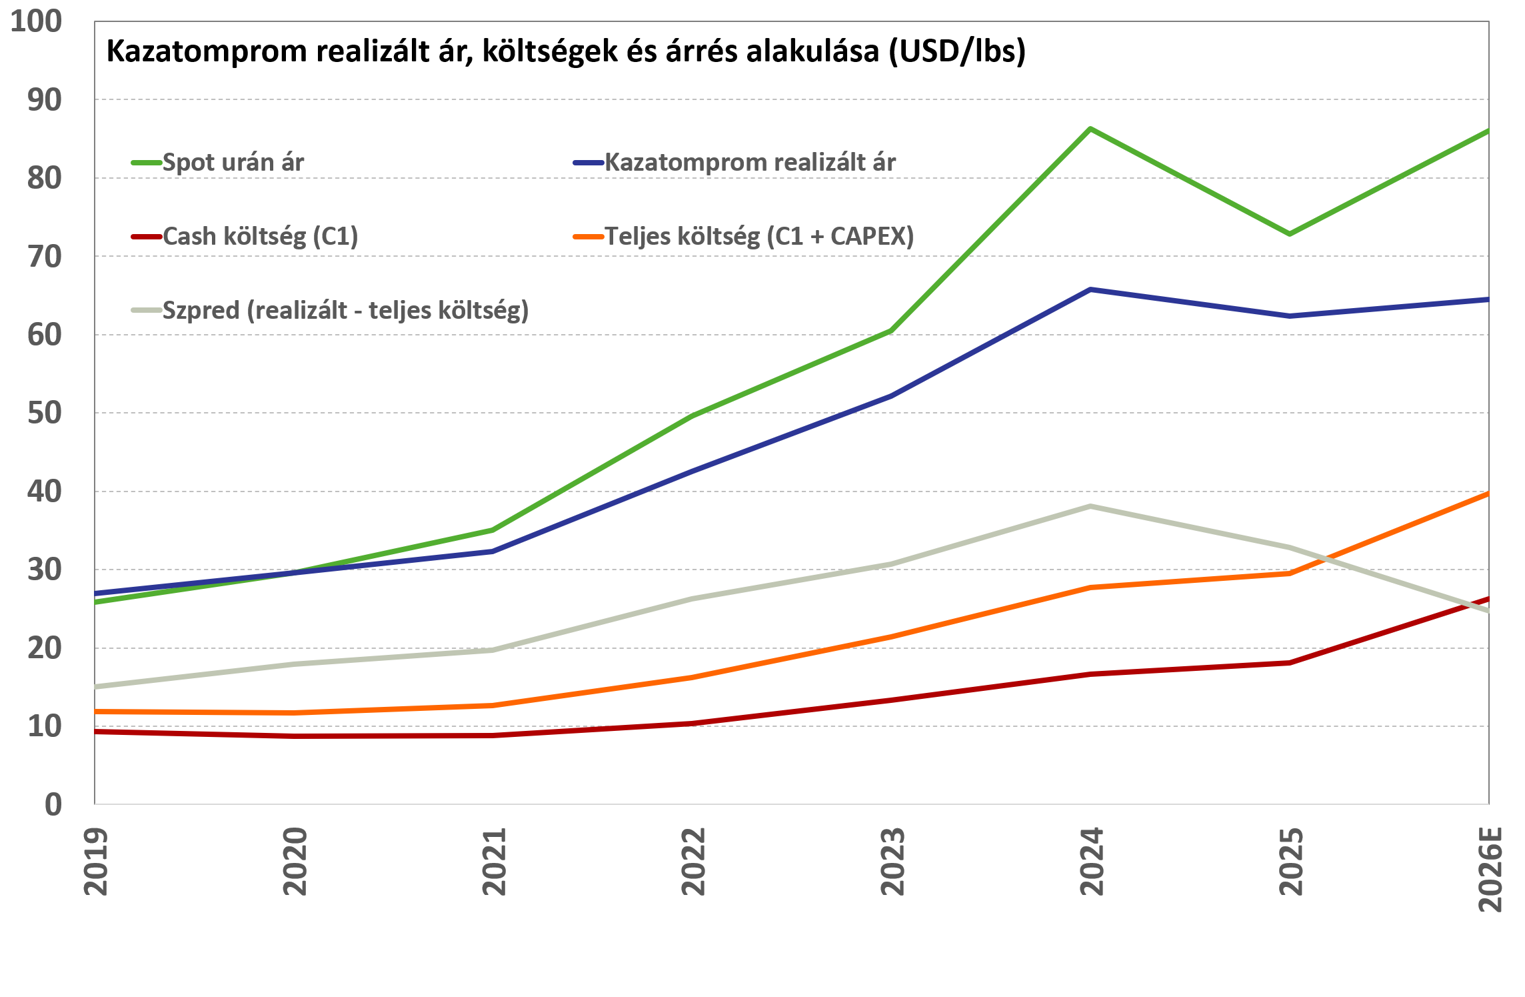
Érdemes röviden kitérni a termelési költségek és árrés alakulására is, amelyet a Kazatomprom példáján keresztül mutatunk be most, mivel így sok fontos iparági folyamat mutatható be szemléletes módon.
Forrás: OTP Multi-Asset Elemzés, Kazatomprom
Az ábra alapján jól látható, hogy az urán árának emelkedésével párhuzamosan szépen nőtt az árrés is az elmúlt években, így az elérhető profit is, de a képet több tényező is árnyalja. Egyrészt a társaság által realizált ár az urán értékesítések után alacsonyabb volt, mint az urán spot árfolyama. Ez annak köszönhető, hogy a legtöbb vállalat a szektorban hosszú távú szerződésekkel operál, amelyek nem követik le a spot árfolyam alakulását teljesen. Ezek jellemzően tartalmaznak minimum és maximum árazást is, a régebbi szerződések esetleg kedvezőtlenek lehetnek a mai jegyzések tükrében és így tovább. Ez azt is jelenti, hogy ha a spot urán ára rövid időre parabolikus emelkedést mutatna, akkor a termelők ebből nem teljesen tudnának profitálni a szerződéses megkötések miatt (persze lehet, hogy a termelés egy részét spot piacon értékesíti néhány társaság, ez stratégiai megközelítés kérdése).
Egy másik érdekesség, hogy az urán áremelkedésével párhuzamosan a termelési költségek is jelentősen nőttek, ami szintén több faktor eredménye. Egyrészt az urán termelése jellemzően kétféle módszerrel történik: az egyik a hagyományos keménykőzetes termelés, míg a másik az úgynevezett ISR/ISL technológia, amely egy oldószeres-szivattyús jellegű eljárás. Ez utóbbit alkalmazzák Kazahsztánban is, amely azonban sok esetben nagy mennyiségű kénsavat igényel a termelés során. Ennek árfolyama pedig jelentős mértékben emelkedett az elmúlt években, és az iráni háború is nagyot lendített rajta, mivel a közel-keleti államok fontos kéntermelők (többnyire olaj- és gázipari melléktermék).
Másrészt a termelési költségek emelkedése adózási okoknak is köszönhető, ugyanis az elmúlt években a kazah bányajáradék (MET) mértéke is alaposan megnőtt. Az adóalap az urán árának emelkedésével nő, illetve 2025-től az adóráta számítása is a Kazatomprom számára kedvezőtlen módon alakult törvényi változásoknak köszönhetően. Ez 2024-ig 6%-os volt, amely 2025-ben 9%-ra nőtt, míg 2026-tól egy jóval komplexebb meghatározási módszert vezettek be (ez egy sávos rendszer, ahol az adóráta alapvetően a termelés mennyiségétől függ leányvállalati / vegyesvállalati szintre lebontva, illetve az urán árának emelkedésével is nő, de utóbbi 2,5%-os maximummal rendelkezik 110 dolláros urán árfolyam felett. Ezeknek köszönhetően a költségszerkezeten belül a bányajáradék aránya jelentősen megnőtt (2023-as 28%-ról 2025-ben 36%-ra, és ez várhatóan még magasabb lesz idén). Végül a költségek további emelkedését okozta dollárban a kazah tenge (KZT) erősödése is.
A spot árfolyamhoz képest alacsonyabb realizált értékesítési ár, illetve a magasabb termelési költségek eredményeként pedig szűkült az elérhető árrés is annak ellenére, hogy az urán árfolyama emelkedett a tavalyi évhez képest. Természetesen a kazah adózási rendszer változása vállalatspecifikus eseménynek tekinthető, de más országokban is kockázati tényező. A termelési költségek emelkedése ugyanakkor általános iparági trend (pl. magasabb energia- és alapanyagárak), és a hosszú távú szerződésekkel történő operálás is tipikus a szektorban.
Kockázatok és lehetőségek
Az uránpiaci fundamentumok alapvetően továbbra is kifejezetten erősek. A relatíve gyengébb kínálati oldal mellett a keresleti oldalon továbbra is pozitív a hosszabb távú trend, amelyet elsősorban a kínai kapacitásbővítések hajtanak. Az ország néhány éven belül a világ legnagyobb atomenergia-termelője lehet megelőzve az Egyesült Államokat akár már 2030-ra is. Emellett folytatódhatnak a tágabb elektrifikációs trendek is (elektromos autó, hűtés / fűtés, adatközpontok stb.), ami szintén kedvező a szektor számára. Ezzel párhuzamosan sor került és kerülhet egyes atomerőművek élettartamának meghosszabbítására és bezárások elhalasztására, illetve új építésekre nyugati országokban is. Érdekesek lehetnek a mini atomreaktorok is, bár ez még inkább a jövő zenéje, és sok a bizonytalanság is körülöttük.
Vannak azonban kockázatok is, főleg rövidebb időtávon, amelyekről nem érdemes megfeledkezni. Az uránbányászok jellemzően nagy bétával rendelkeznek, így egy tágabb piaci esésben ez a szektor valószínűleg elég gyengén teljesítene. Emellett az iráni háború miatt is emelkedő termelési költségek sem kedvezőek, hiszen ez közvetlenül rontja a profitabilitást. További ellenszél, hogy emelkedtek a jegybanki alapkamatok, illetve a hosszú hozamok is, amelyek a finanszírozási oldalon jelenthetnek kihívást. Végül a romló AI-szentiment sem jó, hiszen sok befektetői fejben kapcsolják egymáshoz az atomenergia sztorit az adatközpontok áramigényével, holott a valóságban nem ez a fő fundamentális hajtóereje ennek a szektornak, és főleg nem az urán jegyzésének (kínai építések és gyenge termelés a legfontosabb).
Mindezeket figyelembe véve részünkről egyelőre elsősorban a fizikai uránnal kapcsolatban vagyunk optimisták, illetve itt a kockázatokat is alacsonyabbnak látjuk, mivel a nyersanyagot nem érinti a termelési költségek emelkedése (sőt, inkább pozitívum, hiszen így magasabb uránárak szükségesek a termelésbővítések ösztönzésére). Ehhez kapcsolódó kitettségek elérhetőek európai befektetők számára is például a Yellow Cake Plc (ISIN: JE00BF50RG45) és a Sprott Physical Uranium ETC (ISIN: XS2937253818) tőzsdei alapokon keresztül, amelyek fizikai uránt tartanak. A nagyobb korrekciót követően persze az uránbányászok is vonzóbb szintekre kerültek, de itt egyelőre még óvatosabbak lennénk.
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!