
Többet vártunk a Novo Nordisktól
Tetszett a cikk? Ezek is érdekelhetik
Magyar piac – technikai elemzés
A BUX index korrekciója elérte azt a zónát, amely ismét eladási lehetőséget rejthet magában, ehhez azonban a további gyengülést egy erős eladói napnak is meg kell erősítenie. A MOL árfolyama továbbra is csökkenő trendben mozog, és további tér nyílhat lefelé, amennyiben letöri az elmúlt hetek mélypontját. A Richter megközelítette korábbi fontos ellenállási szintjét, ahonnan egyelőre visszapattant, ennek ellenére továbbra is egy felfelé mutató alakzat formálódhat, amíg az emelkedő trendje él. A Magyar Telekom immár három hete emelkedő trendben halad, új csúcsra kapaszkodott, miközben egyelőre nem láthatók a tetőzés jelei. Az Opus továbbra is csökkenő trendben van, fordulatra utaló mozgás még nem alakult ki. A Rába folytatta szűkülő mozgását, amely megfelelő feltételek mellett később egy újabb emelkedő hullám alapját jelentheti.
Eltűntek a vételi lehetőségek az amerikai piacon
Erőteljes eladási hullám söpört végig az amerikai tőzsdéken. A technológiai szektorban jelentős profitrealizálás volt, és a korábban megfigyelhető szektor rotáció sem tudta érdemben javítani a hangulatot a többi szegmensben sem. Ennek megfelelően nem meglepő, hogy jelenleg nem találni olyan részvényt, amely erősödő momentum mellett megbízható fordulós jelzéseket mutatna felfelé. Bár a rangsor ilyenkor is felállítható a részvények között, technikai alapon vonzó hozam-kockázat arányú lehetőségeket mégse találni. Emiatt ezen a héten egyetlen részvényre sem adunk vételi ajánlást.
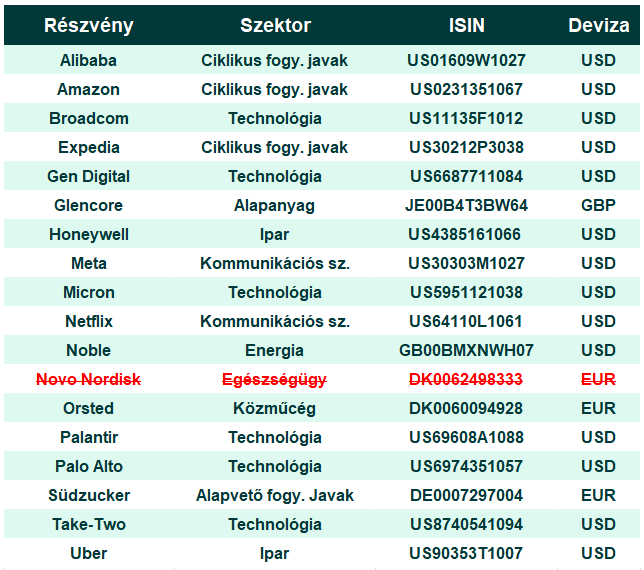
A Novo Nordisk részvénye több mint 7 százalékot esett hétfőn, miután a tőkepiaci napján ismertette a következő évekre vonatkozó stratégiáját. A menedzsment több új gyógyszer bevezetését és a jelenleginél jóval szélesebb termékportfóliót ígért, a befektetőknek ez mégis kevésnek bizonyult, akik egy határozottabb, számszerűsíthető tervet vártak. Mi is csalódásként értékeljük a bemutatott stratégiát, így levesszük a papírt Kedvelt részvényeink listánkról.
Még év elején vettük fel Kedvelt részvényeink listánkra a Novo Nordisket, mert akkor úgy gondoltuk, hogy a megelőző időszak nagy árfolyamesését követheti egy felfelé korrekció, mivel már sok negatívum be van árazva a papírba. Ezt a narratívát meglehetősen korán felülírta a valóság, ugyanis már a februári gyorsjelentése hidegzuhanyt okozott. Adtunk azonban egy félévet a menedzsmentnek arra, hogy előálljon egy hiteles stratégiával, azonban ezt a szeptemberi tőkepiaci napján nem tudta prezentálni.
A Novo 2026 és 2030 között csak a versenytársak átlagával összhangban lévő árbevétel-növekedést vár, miközben a működési marzsot hozzávetőleg a jelenlegi szinten tartaná. Ez közepes egyszámjegyű éves növekedést jelentene, ami elég halvány főleg, ha az Eli Lilly-hez hasonlítjuk. Ráadásul ez a növekedés nagy valószínűség szerint már be van árazva, így ezt felül kellene teljesíteni az érdemi árfolyamemelkedéshez.
Ehhez a cég 2030-ig több mint öt, több milliárd dolláros éves árbevételi potenciállal rendelkező gyógyszer bevezetését tervezi. A fejlesztés alatt álló készítmények kockázattal korrigált árbevétele 2035-re meghaladhatja a 150 milliárd dán koronát a tervek szerint. Ez a cél ambiciózus, de hosszú időtávra szól, és több olyan készítményt is tartalmaz, amely még klinikai fejlesztés alatt áll, vagyis nagy a kivitelezési bizonytalanság.
A menedzsment úgy kalkulál, hogy 2035-re a mostaninál jóval diverzifikáltabb termékportfólióval rendelkezik majd a cég. Az elhízás és a diabétesz mellett nagyobb szerepet kaphatnak a szív- és érrendszeri, máj, és vérképzőszervi betegségek kezelésére fejlesztett készítmények. Nagyobb felvásárlások is jöhetnének, de a vezetőség nem nevezett meg konkrét célpontokat vagy tranzakciós terveket.
Közeledik a szabadalmi lejárat
Az továbbra sem látható, hogy az Ozempic és a Wegovy növekedésének lassulását, hogyan tudja majd kezelni a cég. A két gyógyszer szabadalma 2032-től kezd lejárni az USA-ban, míg több nagy piacon már idéntől elveszíti exkluzivitását a hatóanyag. Az Egyesült Államok piaca a legfontosabb, hiszen a bevétel több mint fele onnan jön, és a generikus készítmények megjelenése jelentős árnyomást okoz majd ott is. Ez annak fényében különösen fontos, hogy az amerikai árakat már 2025-ben visszább kellett vágni.
A menedzsment szerint a nagyobb volumen ellensúlyozhatja az alacsonyabb árakat. A piac azonban szkeptikus, hogy ez tartósan, megfelelő jövedelmezőség mellett igaz lesz. A tabletta formájú Wegovy fontos eleme lehet a növekedésnek, ennek értékesítése jól is indult idén, viszont az alacsonyabb árak és az injekciós piactól való elszívó hatás összességében nem biztos, hogy jót tesz a cég eredményességének.
A verseny már most is nagy ebben az elhízás kezelésében, a Lilly részesedése az amerikai diabétesz- és elhízásgyógyszerek piacán a második negyedévben 60,9 százalék volt, míg a Novo 38,8 százalékon állt az IQVIA-adatok szerint. Ehhez jön még, hogy a következő években több szereplő is megérkezhet versenyző készítményével.
A Lilly két gyógyszere, a Zepbound és a Mounjaro erős klinikai profillal rendelkezik, és a vállalat gyorsabban növeli amerikai forgalmát, valamint a pipeline-ját is kedvezőbben ítéli meg a piac. Eközben a Novo több fejlesztése csalódást okozott. A CagriSema klinikai eredményei nem érték el a korábban remélt szintet, a ziltivekimab III. fázisú vizsgálata pedig nem hozott érdemi csökkenést a súlyos szív- és érrendszeri eseményekben.
A Novo Nordisk persze továbbra is az elhízás és a diabétesz kezelésének egyik meghatározó szereplője, erős márkákkal, jelentős tapasztalattal, de a befektetők bizalmának visszaszerzéséhez kézzelfogható eredményekre lesz szükség. A befektetői napon bemutatott stratégia ehhez kevésnek bizonyult, így levesszük a papírt Kedvelt részvényeink listánkról.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!