
OTP Ébresztő: Új csúcson a Nasdaq az AI-rallynak köszönhetően, csökkent hétfőn a nyersolaj ára, estek a hosszú hozamok
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: A FED után az EKB és a BOJ sem változtatott az irányadó kamaton
A jó gyorsjelentéseknek köszönhetően emelkedtek tegnap az európai indexek. Az EKB a vártnak megfelelően változatlanul hagyta irányadó kamatát, miután Christine Lagarde közölte, hogy idő előtt távozik a bank éléről. Csökkent októberben az euróövezet gazdasági hangulatindexe, élénkült a hazai export szeptemberben. Estek a mértékadó Wall Street-i indexek. Az Alphabet csalódást keltő gyorsjelentése alapozta meg a technológiai szektor és a kommunikációs szolgáltatások gyenge teljesítményét. A vártnál erőteljesebb gazdasági növekedésről, ugyanakkor fokozódó inflációs nyomásról árulkodnak a tegnap publikált amerikai makro adatok. A nyersolaj jegyzése csütörtökön csökkent az iráni-amerikai béketárgyalások újraindítására tett diplomáciai kísérletekről szóló hírek nyomán. Az amerikai 10 éves hozam 6 bázisponttal ismét 5% alá csökkent. A forint 0,4%-kal erősödött tegnap. A japán jegybank 1,25%-on szinten tartotta irányadó kamatát. Ma többek között Magyarország és az eurozóna Q3-as GDP növekedésének első becslését publikálják.
OTP Ébresztő: A Fed változatlanul hagyta az irányadó kamatot, az EKB döntése felé fordul a piacok figyelme
Az EKB kamatdöntése előtti kiváró hangulat mérsékelt mozgásokat eredményezett az európai részvénypiacokon, miközben az egyedi részvényteljesítményeket elsősorban a gyorsjelentések alakították. A Wall Street enyhe emelkedéssel zárt, miután a Fed a várakozásoknak megfelelően változatlanul hagyta az irányadó kamatot. Az erősödő ellátási kockázatok tovább hajtották az energiaárakat, a TTF jegyzése a 2022-es energiaválság óta nem látott szintre emelkedett. Míg az amerikai és európai kötvénypiacokon emelkedtek a hozamok, a magyar állampapírpiacon folytatódott a csökkenés. A mai nap fókuszában az EKB kamatdöntése, valamint az amerikai GDP-adat és a Fed által kiemelten figyelt core PCE inflációs mutató áll. A makroadatok mellett a gyorsjelentési szezon is folytatódik, többek között az Amazon publikálja negyedéves eredményeit.
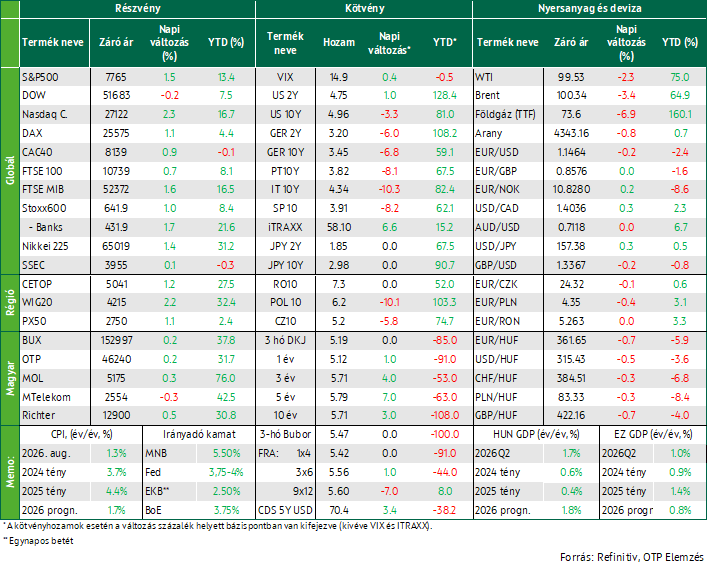
A közel-keleti diplomáciai erőfeszítésekkel kapcsolatos optimista várakozásoknak, illetve a szaúdi olajszállítások helyreállását erősítő híreknek köszönhetően csökkent hétfőn a nyersolaj ára. A technológiai szektorból érkező kedvező hírek ismét erősítették az AI-beruházások bővülésével kapcsolatos befektetői várakozásokat. A Nasdaq új történelmi szinten zárt, emelkedett az S&P és a Stoxx600-is. Estek a hosszú hozamok, a Fed-del és az EKB-val kapcsolatos kamatemelési várakozások alig enyhültek. Itthon emelkedtek a hosszú hozamok, a forint erősödött, az EUR/HUF 362 alatt zárt. Ma az MNB kamatdöntő ülésére és új Inflációs Jelentésére lesz érdemes figyelni. A nemzetközi porondon Trump amerikai elnök mai felszólalására, illetve kétoldalú megbeszéléseire lesz érdemes figyelni az ENSZ közgyűlésén.
A diplomáciai erőfeszítésekkel kapcsolatos optimista várakozások a Közel-Keleten csökkentették a nyersolaj határidőket, felfelé mozdultak hétfőn az európai részvénypiacok
Optimista hangulatban indult a hét az európai tőzsdéken, az iráni háború lezárására irányuló legújabb diplomáciai erőfeszítésekkel kapcsolatos várakozások hatására jelentősen csökkent hétfőn a nyersolaj ára, illetve mérséklődtek az állampapírpiaci hosszú hozamok Európában. A kedvező hangulatban erősödött a kockázatvállalási kedv, a Stoxx600 1% feletti pluszban zárt, amire július eleje óta nem volt példa. A Stoxx600 mindegyik szektorindexe a zöld tartományban zárt, közülük a bankszektor az egyik legjobb teljesítményt nyújtotta. A Société Generale közel 2%-kal került feljebb, az olasz Banco BPM árfolyama pedig bő 4%-ot ugrott, miután sajtóhírek szerint az Unicredit és a Credit Agricole közös fellépés lehetőségét mérlegelik a BPM kapcsán. A technológia szintén a legjobbak között volt, a mesterséges intelligencia iránti újult érdeklődés felhajtotta a chipgyártó cégek árfolyamát, mint pl. a Soitec (+10%) és az Aixtron (+5%). A csökkenő olajárak következtében gyengült az energiaszektor. Az egészségügyi szektor kissé lemaradó volt, miután ismét a Novo Nordisk lett a nap vesztese a Stoxx600-on belül. A dán gyógyszergyártó közel 8%-ot zuhant a közelgő szabadalmi lejáratok árnyékában. Az Ipsen biotechnológia vállalat 5%-ot esett, miután az amerikai gyógyszerfelügyelet (FDA) jóváhagyta a cég sikergyógyszerének generikus verzióját.
A DAX 1,1, a FTSE 0,8, a CAC40 0,9%-os pluszban zárt az elmúlt hetek lejtmenete után.
A KKE-régióban hétfőn feljebb evickélt a BUX (+0,2%), miközben a WIG20 2,2%-ot száguldott felfelé, a PX pedig 1,1%-ot emelkedett. A hazai blue chipek közül a Richter erősödött a legnagyobb mértékben, de felülteljesítő volt a Mol és az OTP is. Az Mtelekom 0,3%-ot gyengült.
A TTF európai földgázárak a közel-keleti háború befejezésére irányuló újabb diplomáciai erőfeszítéseknek és a hajóforgalom javulásának köszönhetően közel 8%-kal, kéthetes mélypontra zuhantak hétfőn. A piac a Donald Trump amerikai és Maszúd Peszeskján iráni elnök közötti esetleges tárgyalások alakulását figyeli, mivel a konfliktus megoldása felé tett bármilyen előrelépés enyhítheti a Hormuzi-szoros lezárása okozta piaci félelmeket. Eközben azok a jelentések is hozzájárultak az ellátási aggodalom enyhítéséhez, melyek szerint egyre több LNG-tanker és nyersolajszállító hajó talál alternatív útvonalakat a Perzsa-öbölből való kijutáshoz. A legutóbbi németországi gáztárolási aukciókon kialakult, a vártnál alacsonyabb mennyiségek iránti kereslet szintén lefelé nyomta az árakat, bár Németország történelmileg alacsony tárolási szintjei továbbra is rávilágítanak a téli fűtési szezon előtt fennálló alapvető ellátási kockázatokra.
Új történelmi csúcson zárt a Nasdaq, a technológiai szektor felől érkező hírek ismét megerősítették az AI-hoz kapcsolt beruházási kiadások további bővülésével kapcsolatos várakozásokat
A technológiai szektor szárnyalásának köszönhetően emelkedéssel indult a hét a tengerentúli tőzsdéken, a Nasdaq új történelmi csúcsra ért. A chipgyártók meredeken emelkedtek, az AMD 10%-ot ugrott és ezzel piaci kapitalizációja először átlépte az 1000 milliárd dolláros határt, miután a Meta Muse AI agentjének bevezetése erősítette a befektetői várakozásokat, hogy a chipgyártó EPYC CPU-i és Instinct AI-gyorsítói iránti kereslet növekedni fog. A CPU-k iránti keresletnövekedéssel kapcsolatos várakozások lendületet adtak az Intelnek (+12%) és a többi chipgyártónak is: a Broadcom 1,4, a Micron 2,8%-ot emelkedett. A Marvell bő 5%-ot rallizott, miután az ECOC 2026 kiállítás előtt bemutatta az iparágban elsőként, a következő generációs adatközpontok számára kifejlesztett 2 nm-es optikai összeköttetési megoldásait. A hír lendületet adott a Qualcommnak is, mely így bő 9%-ot ugrott. Az iparág legnagyobb szereplője, az Nvidia 2,3%-os pluszban zárt miután bejelentette, hogy a Tesla, a Hitachi és az LG Energy Solution kvalifikált, mint akkumulátoros-tárolási szolgáltatók a DSX Ready AI beruházási program keretében. A hírre a Tesla 3%-ot ugrott. A Meta 11%-ot rallizott hétfőn, miután megjelent, a Muse AI agent-et 902 ezer alkalommal töltötték le az elmúlt hat napban, és az iOS és Google Play listák élére került annak ellenére, hogy vasárnap az Amazon már blokkolta a Muse hozzáférést az amazon.com oldalhoz a fiókjaihoz kapcsolódó feltételek megsértése miatt.
A nyersolaj ára hétfőn már negyedik napja esett a közel-keleti ellátási aggodalmak enyhülése miatt, illetve az amerikai–iráni háború befejezésére irányuló fokozódó diplomáciai erőfeszítések hatására. Trump elnök kedden beszédet fog tartani az ENSZ Közgyűlésén New Yorkban, és a rendezvény szüneteiben találkozhat Peszeskján iráni elnökkel. Trump várhatóan ezen a héten tárgyalásokat folytat más öböl-menti országokkal és Hszi Csin-ping kínai elnökkel is. Az amerikai kormány 5 milliárd dolláros alap létrehozását javasolta a háború által megrongált közel-keleti infrastruktúra újjáépítésének támogatására. Szaúd-Arábia az elmúlt hat napban napi 2,9 millió hordó nyersolajat szállított át a Hormuzi-szoroson. Műholdas felvételek szerint a hétvégén összesen 14 millió hordó kapacitású szupertankerek tartózkodtak Szaúd-Arábia öbölbeli exporttermináljainál, ami június óta a legmagasabb megfigyelt tartályhajó-létszámot jelenti.
Az olajár csökkenésével párhuzamosan estek a fejlett kötvénypiacokon a hosszú hozamok. A francia CDS 2020 óta nem látott szintre emelkedett
A közel-keleti eseményekkel kapcsolatos optimista várakozások nyomán 2-3%-kal mérséklődtek az olajár-jegyzések, ami enyhítette némileg az inflációs kilátásokkal kapcsolatos aggodalmakat. A fejlett kötvénypiacokon többnyire mérséklődtek a hosszú hozamok, az amerikai 10 éves hozam 4,96%-ra, a német 10 éves 3,45%-ra esett. Az amerikai kétéves hozam 1bp-tal 4,75%-ra araszolt fel, ami jól tükrözi, hogy alig változtak az amerikai kamatemelési várakozások: a CME FedWatch alapján továbbra is 50% feletti valószínűséggel árazza a piac az októberi 25bp-os kamatemelést, míg a jövő évet tekintve egy januári emelés látszik a legvalószínűbb kimenetnek. Ezt a várakozást erősítette Austan Goolsbee, a Chicago-i Federal Reserve elnök hétfői kijelentése, mely szerint az amerikai infláció valószínűleg már túllépett az elmúlt 18 hónap vám- és energiaár-sokkjain, és jelenleg az erős kereslet is hajtja, ami miatt a Fednek esetleg gyorsabb ütemben kell emelnie a kamatokat. Az EKB esetében további kamatemeléseket áraz a piac, a jelenlegi árazások alapján akár 3,5%-ig emelkedhet az irányadó kamatszint 2027-ben. A Scope Ratings rontott a francia adósságbesoroláson, az 5-éves francia államkötvényre vonatkozó CDS 2020 májusa óta a legmagasabb. A francia CDS-ek az elmúlt hétfő óta alig több mint 7 bp-tal emelkedtek, ami a legnagyobb heti emelkedést jelenti 2024 júniusa óta, amikor Emmanuel Macron elnök által kiírt rendkívüli választások politikai patthelyzetet eredményeztek, ami azóta is bizonytalanságban tartja a befektetőket Franciaország pénzügyi helyzetének fenntarthatóságát illetően. Az EUR/USD 1,15 alatt jár továbbra is.
A hazai kötvénypiacon kismértékben emelkedtek hétfőn a hozamok az éventúli szegmensben, a 10 éves hozam 5,71%-on állt az ÁKK koradélutáni benchmark-jegyzése alapján. A régióban ezzel szemben a lengyel és cseh tízéves hozam is számottevően csökkent hétfőn. A forint kismértékben erősödött, az EUR/HUF 362 alá süllyedt hétfőn.
Mire lesz érdemes figyelni?
Az ázsiai részvénypiacokon kedvező a hangulat, a hétfői tech-rally kis lendületet adott az ázsiai indexeknek is: a CSI300 és a Hang Seng enyhe pluszban állnak, ahogy a dél-koreai és tajvani indexek is zölden villognak a reggeli zárás előtt. Japánban a hét első 3 napján ünnepek miatt zárva tartanak a piacok.
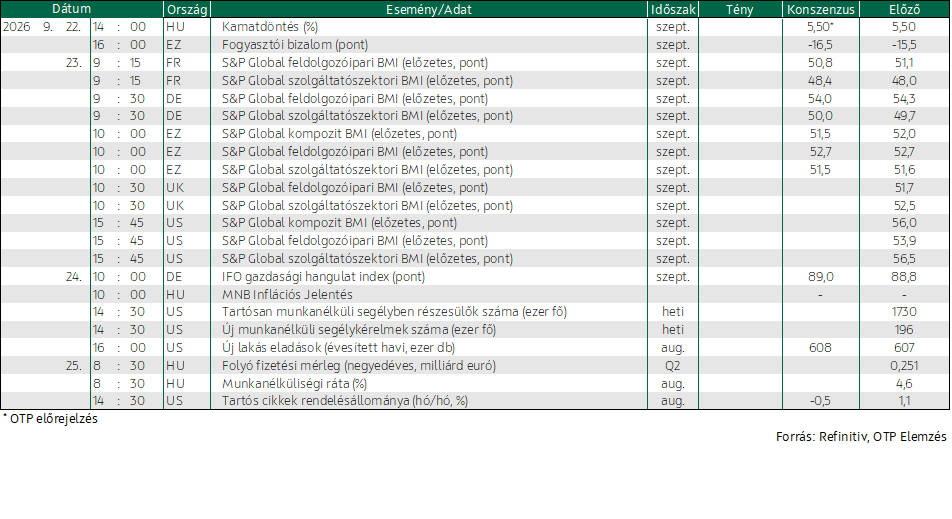
Ma az euróövezeti szeptemberi fogyasztói bizalmi indexen kívül nem jelenik meg fontos makroadat.
Itthon, az MNB mai kamatdöntő ülése lesz a nap legfontosabb eseménye, ahol várhatóan tartás mellett voksolnak a döntéshozók; továbbá a döntést követő sajtótájékoztató lesz. Mindemellett az MNB friss Inflációs Jelentést ad ki, amiben az emelkedő energiaárak miatt könnyen lehet, hogy felfelé mozdul a 2027-es headline inflációs prognózis, ugyanakkor a maginflációs előrejelzés csökkenhet.
Az ÁKK ma a szokásos 3-hónapos dkj-aukciót tartja.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!