
Az MNB kamatdöntő ülésére és Inflációs Jelentésére figyelünk
Tetszett a cikk? Ezek is érdekelhetik
Mit hoztak az elmúlt napok a piacokon?
Felkorbácsolta a hangulatot az Anthropic vezérének írása, amelyben a fejlesztések lassításáról filozofált. Az biztos, hogy az AI jelentette biztonsági kockázat kiemelt figyelmet kap mostanában. Megvizsgáltuk, hogy az olajcégek, köztük a MOL mekkora osztalékot fizetnek magas olajárak mellett. Emellett írtunk arról is, hogy megéri-e a legjobban teljesítő részvényeket megvennünk. A Netflix megirigyelhette a dollármilliárdos mozis jegybevételeket, így szakít streaming-first politikájával, amivel új bevételi lábat keresne és minőségibb filmeket és alkotókat csábítana magához. A BUX indexben hamarosan átsúlyozásra kerül sor.
Új korszak jön a mesterséges intelligencia fejlesztésben?
Az elmúlt hetekben az AI-fejlesztések biztonsági kockázataival kapcsolatos aggályok ismét a figyelem középpontjába kerültek. Több vezető iparági szereplő is egy egységesebb biztonsági keretrendszer és a fejlesztési ütem mérséklése mellett foglalt állást. Bár az Egyesült Államok politikai vezetése egyelőre elutasítja az egyoldalú korlátozásokat a Kínával folytatott technológiai verseny miatt, a vita már most hatással lehet az AI-ökoszisztéma szereplőire. A fejlemények bizonytalanságot okoznak a jövőbeli növekedési ütemmel kapcsolatban, ami rövid távon nyomás alatt tarthatja a félvezetőipart, miközben átmeneti könnyebbséget jelenthet a szoftverszektor számára. Ugyanakkor véleményünk szerint a hosszú távú fundamentumokra egyelőre csak korlátozott hatással lehet. Míg a biztonsági fókusz erősödéséből elsősorban a kibervédelmi vállalatok profitálhatnak.
Az MNB kamatdöntő ülést tart és publikálja új Inflációs Jelentését. Az eurózónából és az Egyesült Államokból szeptemberi beszerzésimenedzser-indexek érkeznek.
Magyarország
- Kamatdöntés (%) szeptember 22. 14:00 várt: 5,50; OTP várt: 5,50; előző: +5,50
- MNB Inflációs Jelentés, szeptember 24. 10:00
A hét legfontosabb eseménye az MNB keddi kamatdöntése, illetve az azt követő sajtótájékoztató lesz. Mindemellett az MNB friss Inflációs Jelentést ad ki, amiben az emelkedő energiaárak miatt könnyen lehet, hogy felfelé mozdul a 2027-es headline inflációs prognózis, ugyanakkor a maginflációs előrejelzés csökkenhet.
A jegybank legutóbbi, augusztusi kamatcsökkentése óta beérkező fő gazdasági adatok kedvezőek, önmagukban a további kamatvágás irányába mutatnának: az augusztusi éves inflációs ráta 1,3%-os értéket vett fel, ami a második legalacsonyabb az elmúlt 10 év idősorában és mélyen a 3%-os inflációs célérték alatt található. Ugyanez igaz a maginflációra is, ami augusztusban 2,0%-on alakult. Ugyanakkor, ha a mögöttes okokat és az azóta bekövetkezett eseményeket is figyelembe vesszük, a kép kevésbé egyértelmű: az infláció eddigi csökkenése mögött részben a forint erősödése állt. Szeptemberben azonban a forint/euró árfolyam a 360 fölötti tartományban ragadt és a geopolitikai helyzet fokozódása miatt az energiaárak ismét felfelé vették az irányt. Emellett az elmúlt két hétben a világ vezető jegybankjai (EKB, Fed, BoJ) is megkezdték vagy folytatták a kamatemeléseiket, ami a magyar eszközök hozamelőnyét szűkítette.
Mindezek a folyamatok az MNB mozgásterét is korlátozzák: a kamatcsökkentési ciklus folytatódása így részben attól függ, hogy Magyarország kockázati megítélésében történik-e további javulás – ebben az ősz folyamán közzéteendő fiskális pálya kritikus szerepet játszhat. Várakozásunk szerint az MNB – részben a középtávú fiskális tervre is várva – nem változtat szeptemberben a kamatokon.
A szeptemberben megjelent hírek alapján nagy a valószínűsége annak, hogy az MNB – az euró bevezetési törekvésekkel összhangban – mérsékli az inflációs célt. A cél esetleges csökkentése (2,5% vagy 2,0%-os szintre) szigorúbb monetáris politikát vetítene előre. (Szigel Gábor)
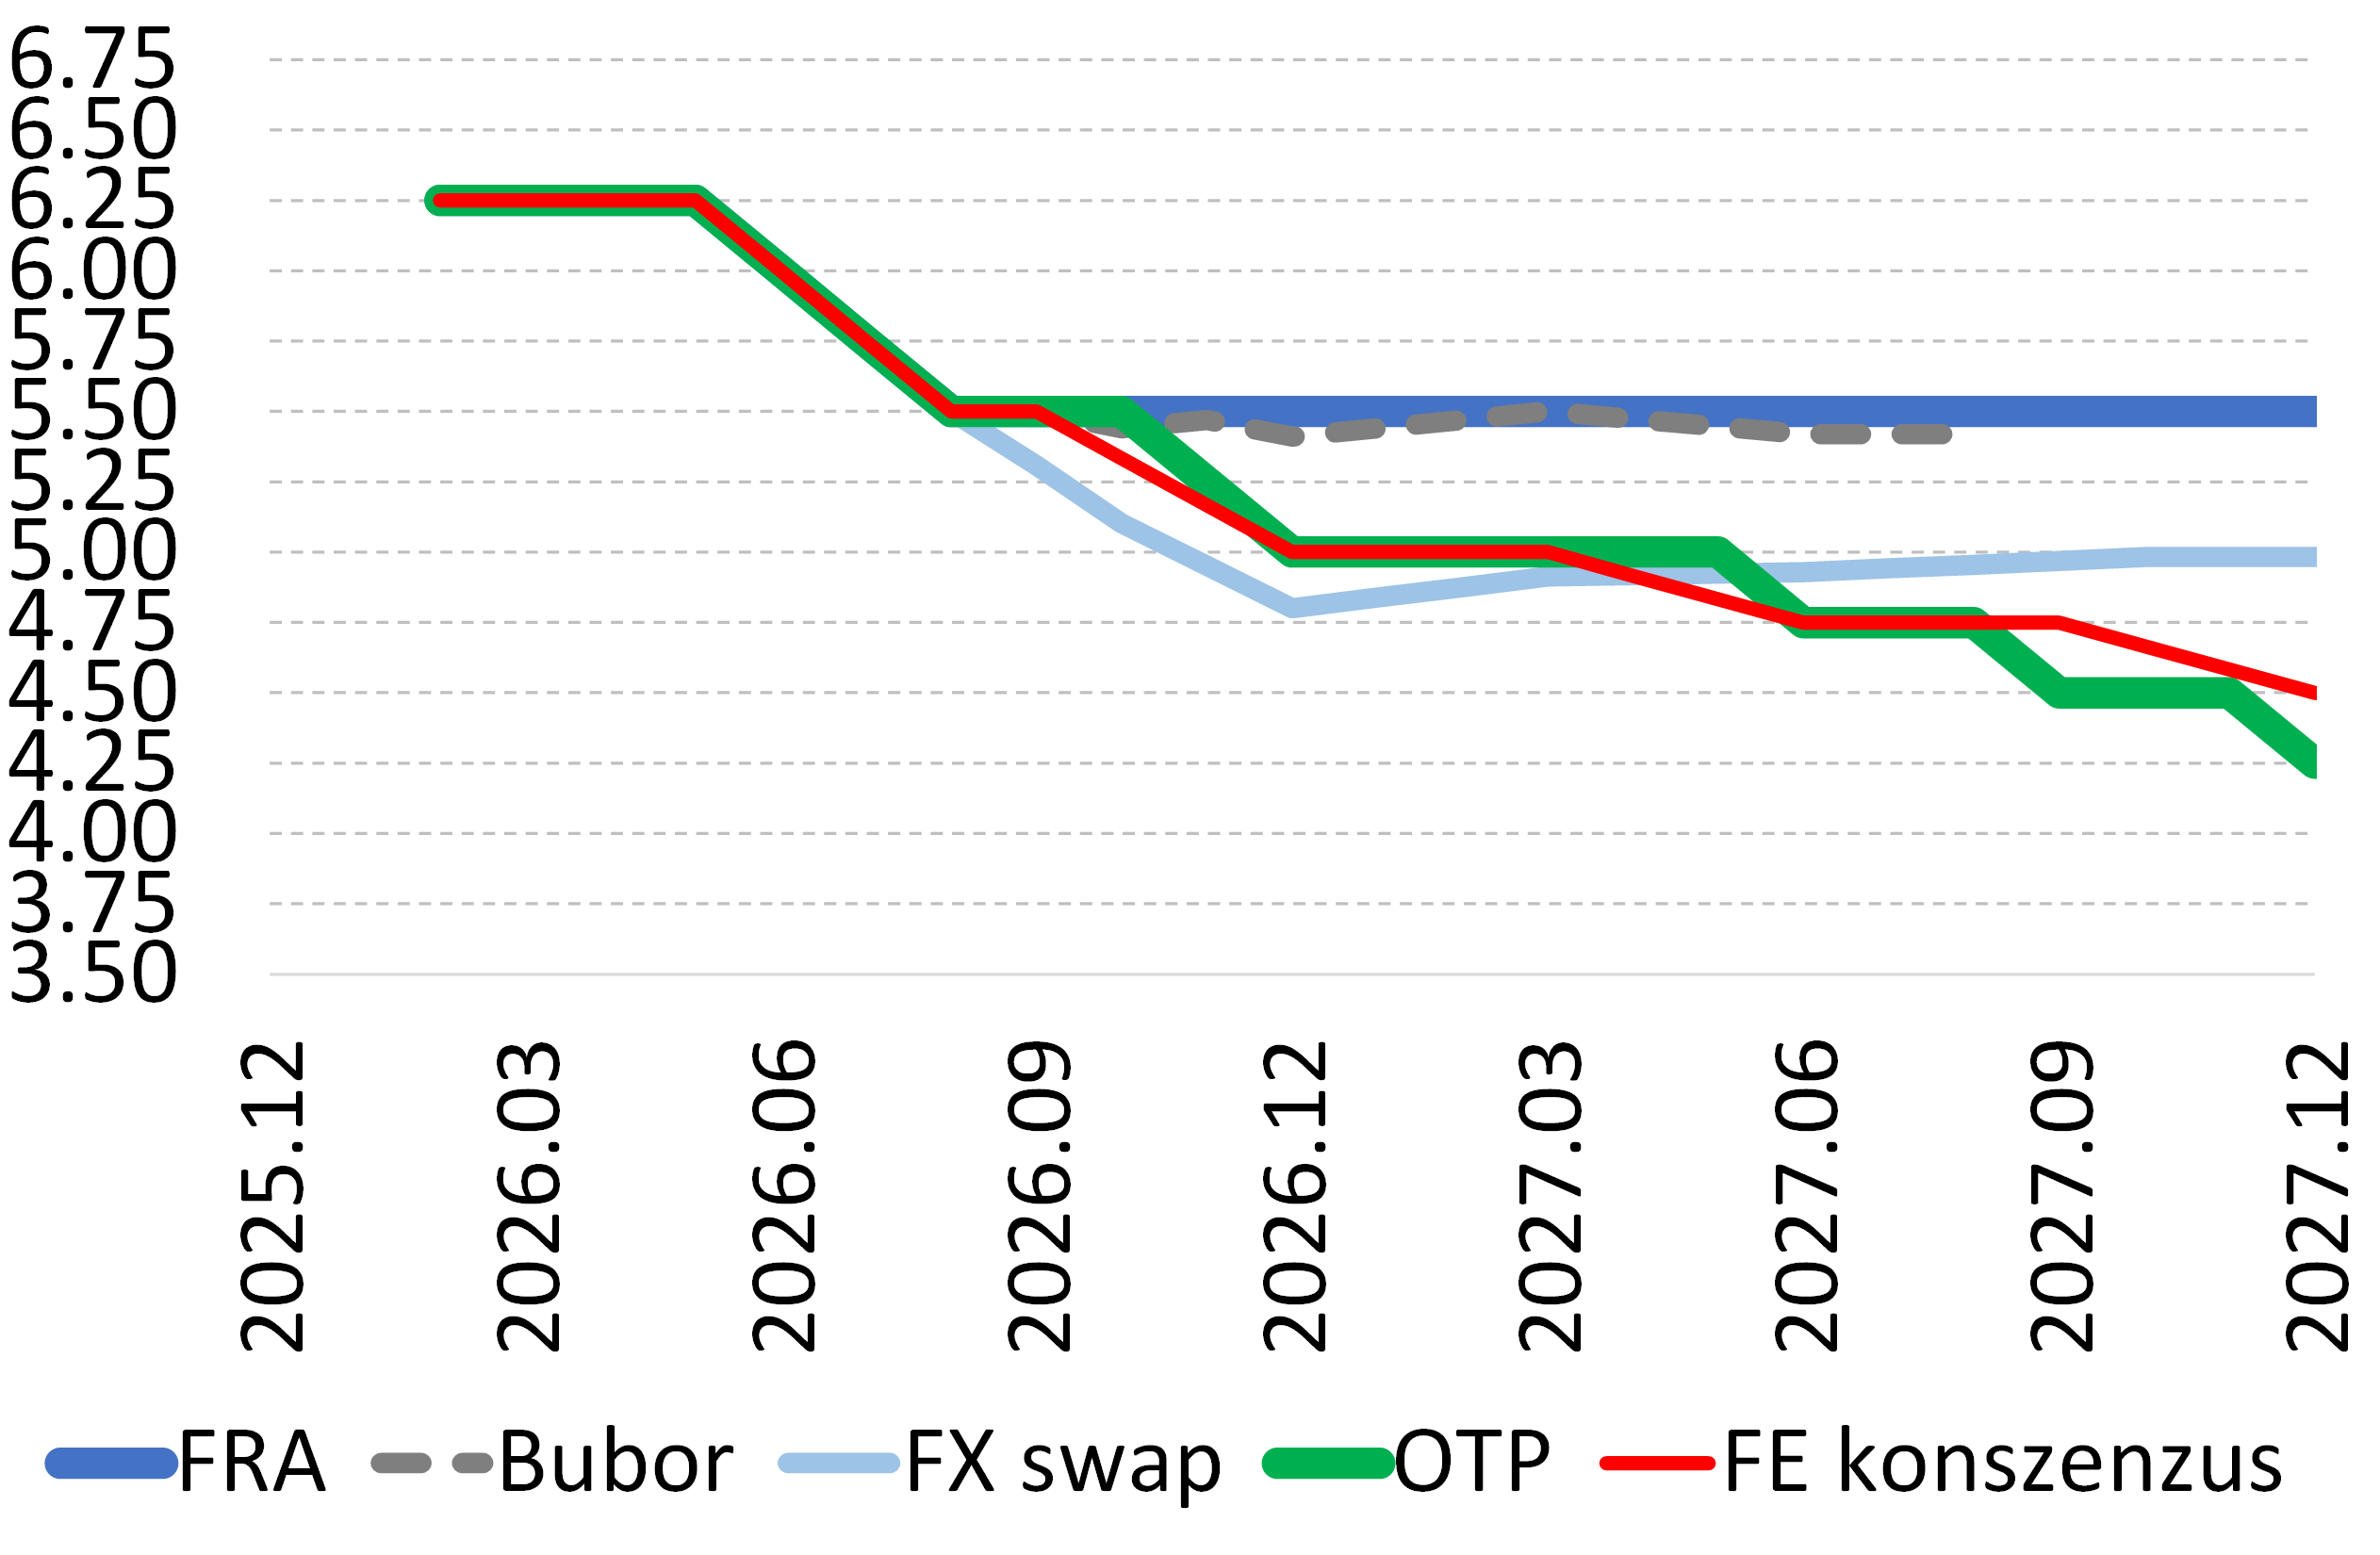
Az MNB kamatpályára vonatkozó piaci és elemzői várakozások (%)
Eurózóna
- Fogyasztói bizalom (pont, szeptember) szeptember 22. 16:00 várt: -16,5; előző: -15,5
- S&P kompozit BMI (pont, szeptember) szeptember 23. 10:00 várt: 51,5; előző: 52,0
- S&P feldolgozóipari BMI (pont, szeptember) szeptember 23. 10:00 várt: 52,7; előző: 52,7
- S&P szolgáltatószektori BMI (pont, szeptember) szeptember 23. 10:00 várt: 51,5; előző: 51,6
Ezt a hetet a hangulatindexek uralják majd, amit szerdán az S&P globális német feldolgozóipari PMI-indexének megjelenése indít majd. Ez a beszerzési menedzser-index 2024 vége óta emelkedő tendenciát mutat, jól együtt mozogva a német GDP-bővüléssel. Az index csak enyhe és átmeneti visszaesést mutatott az izraeli-iráni konfliktus eszkalációját követően is, augusztusra pedig már ismét a februári szintje fölé emelkedett, és közben végig az 50 pontos küszöbérték felett maradt, amelyet általában a jövőbeni gazdasági bővülés előrejelzéseként szokás értelmezni. Ha ez a tendencia a héten is folytatódik, az újabb alátámasztást adhat az EKB legutóbbi kamatdöntéskor is hangsúlyozott narratívájának, miszerint az európai gazdaság ellenálló-képessége a geopolitikai és energiaár-sokkokkal szemben erős.
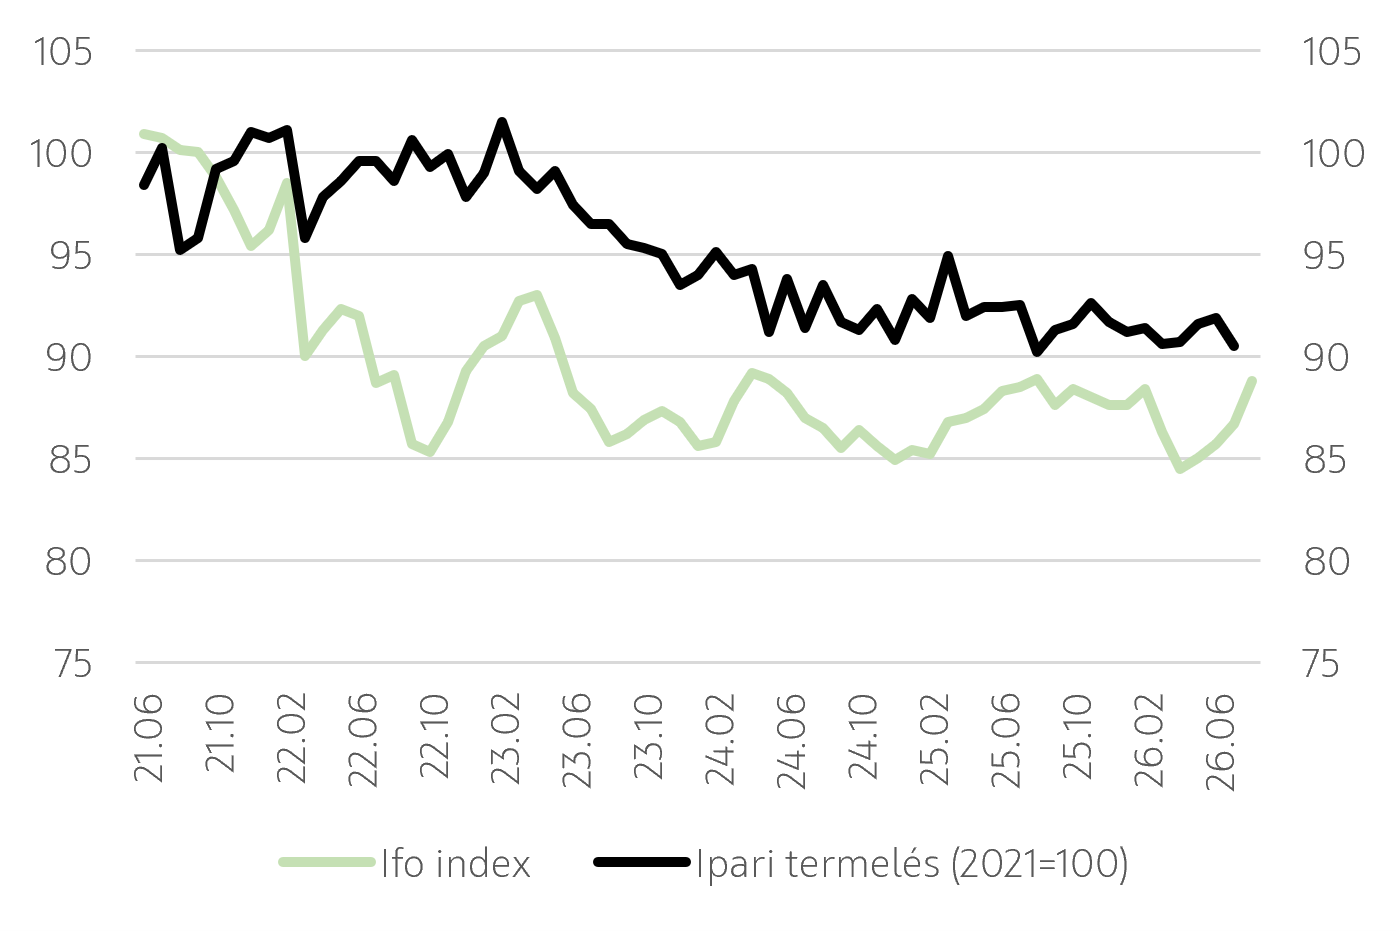
Csütörtökön közzéteszik a német Ifo üzleti hangulatindexet is. Az index augusztusban kétéves csúcsot ért el, szintén gyors kilábalást mutatva a tavaszi enyhe és átmeneti visszaesésből, és úgy tűnik, ugyanazt a jelet küldi, mint más üzleti hangulatindexek (például a fent említett S&P PMI vagy a ZEW index). Eközben érdemes azonban azt is szem előtt tartani, hogy az üzleti hangulat mutatói ellentmondani látszanak a legfrissebb németországi (-1,1% havi összevetésben júliusban) és számos más euroövezeti országbeli ipari termelési adatoknak. Ennek egyik lehetséges magyarázata az, hogy a szolgáltatási szektor jelentősebb szerepet játszik az európai gazdasági növekedésében, mint az ipar. Fontos azonban az európai üzleti hangulati indexek közelmúltbeli alakulását hosszabb távú kontextusban is látni: bár ezek az indexek jelenleg az elmúlt két-három éves csúcsaikat döntögetik, azért továbbra is jóval alacsonyabb szinteken állnak, mint akár a Covid-19 világjárvány kitörése, akár az orosz-ukrán háború 2022-es eszkalálódása előtt.
A hét pénteken a német GfK fogyasztói bizalmi index közzétételével zárul. A német háztartások lényegesen pesszimistábbnak tűnnek mint a vállalkozások. Az index 2020 óta szinte folyamatosan negatív tartományban maradt, nagyrészt a -20/-25 tartományban ingadozva. Meglepő lenne, ha ebben most bármi újdonságot látnánk. (Szigel Gábor)
Az Ifo üzleti hangulatindex és a német ipari termelés alakulása
Egyesült Államok
- S&P kompozit BMI (pont, szeptember) szeptember 23. 15:45 előző: 56,0
- S&P feldolgozóipari BMI (pont, szeptember) szeptember 23. 15:45 előző: 53,9
- S&P szolgáltatószektori BMI (pont, szeptember) szeptember 23. 15:45 előző: 56,5
- Tartós cikkek rendelésállomány (hó/hó, %, augusztus) szeptember 25. 14:30 várt:-0,5; előző: +1,1
Ezen a héten a kamatvárakozásoké volt a főszerep az Egyesült Államokban, amiről a jövő héten a növekedési kilátások felé fordul majd a figyelem, amikor érkeznek a szeptemberi BMI-k és a tartós cikkek rendelésállományának augusztusi adatai.
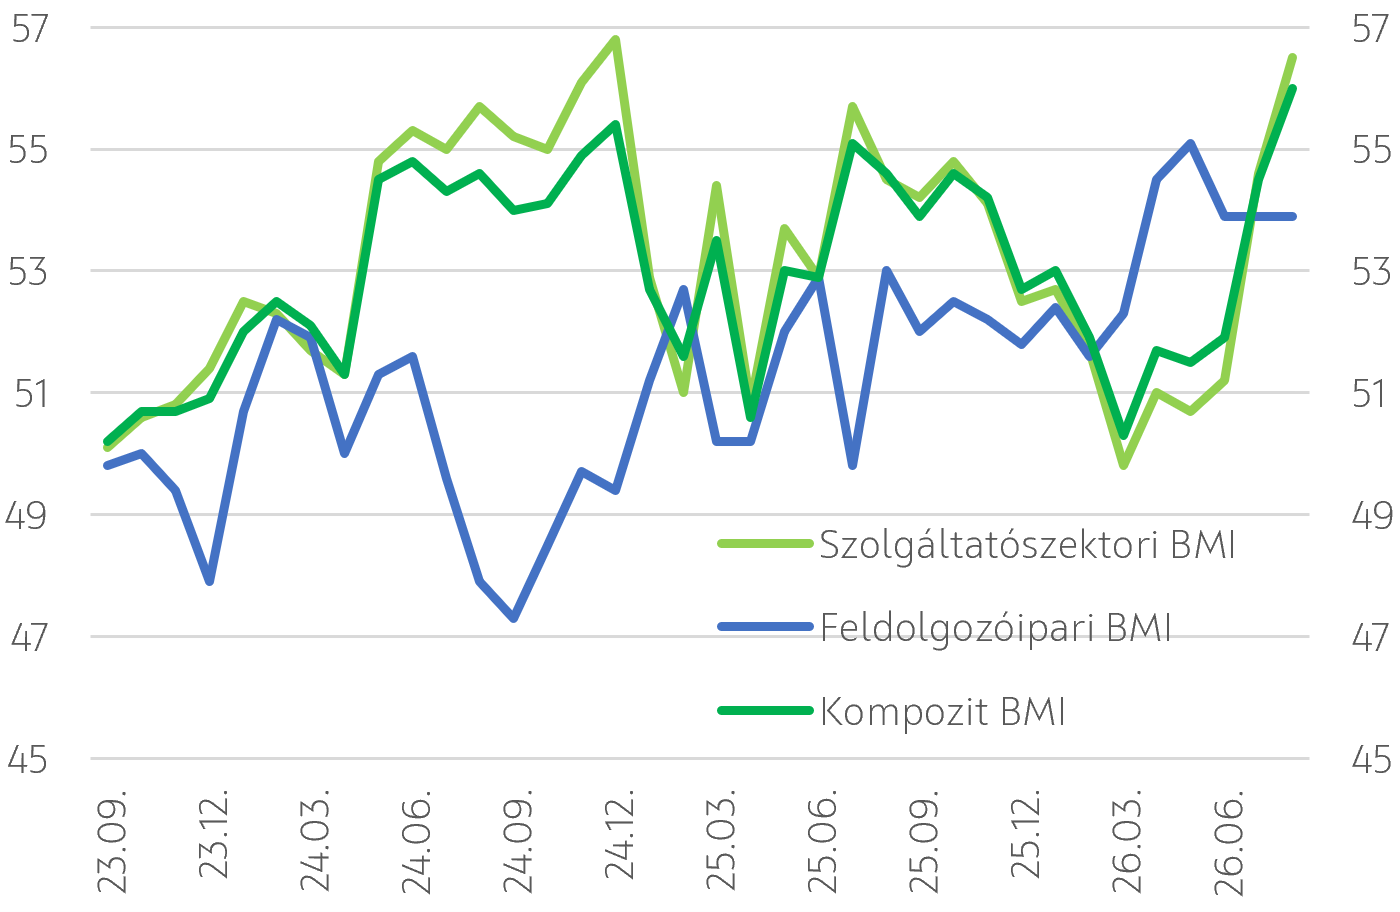
Az augusztusi BMI-k a gazdasági aktivitás élénküléséről árulkodtak, amikor a szolgáltatószektori index emelkedése 2022 áprilisa óta nem látott szintre húzta a kompozit indexet, ám a feldolgozóipari adat mérséklődött. Utóbbi nem okozott meglepetést, hiszen hónapok óta számítottunk arra, hogy a közel-keleti konfliktus okozta áruhiány és áremelkedés előli menekülés jegyében látott intenzív készletfelhalmozási igény - ami fűti a feldolgozóipari indexet - alábbhagy. A feldolgozóiparban ennek tükrében szeptemberben sem számítunk gyorsulásra, hiszen nem csak a készletfelhalmozás üteme, de az új megrendelések bővülésének üteme is lassul és a beszerzési árak is nőnek épp úgy, ahogy az elhúzódó konfliktus miatti bizonytalanság. A szolgáltatószektor eközben az augusztusihoz hasonló számokat hozhat, ám amennyiben az energiaárak a jelenlegi szinteken ragadnak és gyorsul az infláció az hamarosan a szolgáltatószektor iránti keresletet is visszafoghatja.
A tartós cikkek rendelésállománya jelentősen élénkült júliusban elsősorban a szállítmányozási eszközök iránti erős keresletnek köszönhetően és a védelmi és repülőgépipari rendelésektől megtisztított index is erőteljes bővülést mutatott elsősorban a mesterséges intelligenciához kapcsolódó fejlesztéseknek köszönhetően. Arra számítunk, hogy a volatilis tételektől megtisztított rendelésállomány augusztusban is kedvezően alakult.
A harmadik negyedév vonatkozásában eddig látott BMI-k és konjunktúra adatok alapján érdemben gyorsult a GDP-bővülésének üteme a második negyedéves 1,5% után (né/né, évesített). Az Atlanta Fed tényadatokon alapuló becslése 5,1%-os bővülést mutat a szeptember 17-ig publikált tényadatokat figyelembe véve, amitől jó eséllyel alacsonyabb, de 3% feletti dinamikát látunk majd a harmadik negyedévben. (Váradi Beáta)
Beszerzésimenedzser-indexek (pont)
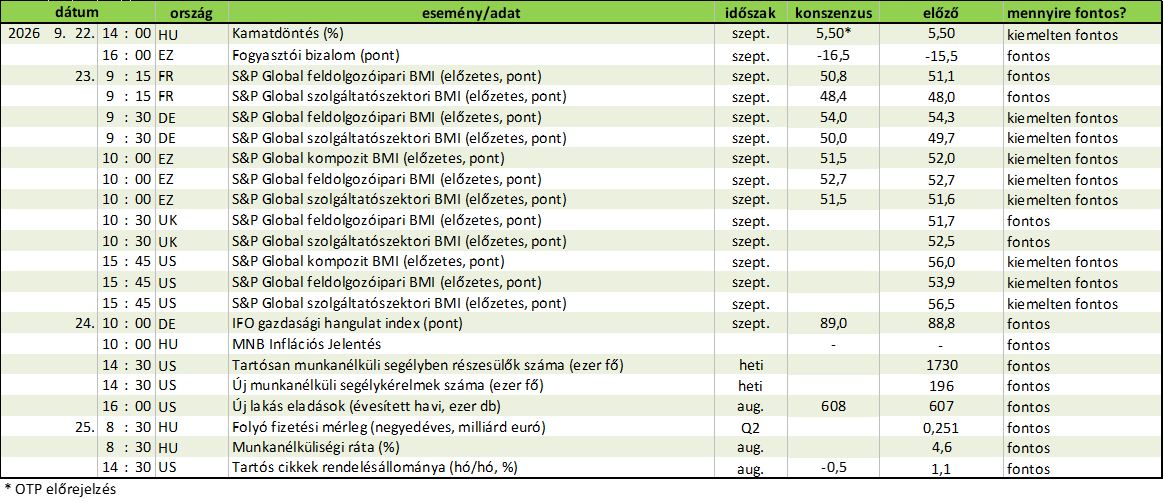
Eseménynaptár 2026.09.22. - 09.25.
Forrás: Refinitiv, OTP Elemzés
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!