
Visszatérhet a momentum a félvezetőknél?
Tetszett a cikk? Ezek is érdekelhetik
Áruk és nyersanyagok – technikai elemzés
Az arany és az ezüst folytatta korrekcióját, a nemesfémek mozgását továbbra is enyhe csökkenő trend jellemzi. Az olaj korrekciója lassan eléri az első jelentősebb támaszszintet, ezért kulcsfontosságú lesz, hogy milyen piaci reakció érkezik erről a zónáról. A földgáz árfolyama egyelőre az emelkedő trendvonal felett maradt, ugyanakkor a technikai kép jelenleg nem utal jelentős elmozdulásra. A réz emelkedő struktúrája ugyan egy hete megváltozott, de az árfolyam új csúcsot ért el, így a trendforduló vagy egyértelmű trendtörés egyelőre várat magára. A búza és a kukorica árfolyama továbbra is korrekciós fázisban mozoghat.
Többet vártunk a Novo Nordisktól
A Novo Nordisk részvénye több mint 7 százalékot esett hétfőn, miután a tőkepiaci napján ismertette a következő évekre vonatkozó stratégiáját. A menedzsment több új gyógyszer bevezetését és a jelenleginél jóval szélesebb termékportfóliót ígért, a befektetőknek ez mégis kevésnek bizonyult, akik egy határozottabb, számszerűsíthető tervet vártak. Mi is csalódásként értékeljük a bemutatott stratégiát, így levesszük a papírt Kedvelt részvényeink listánkról.
Kihívásokkal teli negyedévet tudhat maga mögött a félvezetőszektor, melynek teljesítménye az elmúlt hónapokban elmaradt a mögöttes fundamentumok javulásától, miközben az AI-vezérelt kereslet továbbra is rendkívül erős maradt. A vállalati AI-adoptáció gyorsulása és az AI-agentek terjedése jelentősen növeli a számítási kapacitások iránti igényt, ami a felhőszolgáltatások és az adatközpont beruházások további felfutását vetíti előre. A jelenlegi kínálati korlátok, a rekordmagas megrendelésállományok és a vártnál nagyobb beruházási igények alapján a félvezetőipari eredményvárakozásokban további pozitív revíziókra számítunk. Mindezek ellenére a szektor értékeltsége historikus összevetésben kedvezőnek tűnik, ami véleményünk szerint vonzóbb hozam-kockázat profilt eredményezhet a következő hónapokban.
A Ramp AI indexe alapján az előfizetéses AI-szolgáltatásokat használó vállalatok aránya mára meghaladta az 56%-ot a 2023 eleji 7,5%-kal szemben, ami a mesterséges intelligencia gyors vállalati elterjedésére utal. Nemcsak az AI-t alkalmazó vállalatok száma növekszik dinamikusan, hanem az is, hogy milyen intenzitással használják ezeket a megoldásokat. Az AI-agentek megjelenésével egyre több üzleti folyamat automatizálható, mivel ezek a rendszerek komplexebb feladatok önálló végrehajtására is képesek. Az Anthropic szerint egy AI-agent akár 15-ször több tokent használhat fel, mint egy hagyományos chatbot, ami a tokenfelhasználás exponenciális növekedéséhez vezethet. Ez pedig erőteljes keresletet generál a számítási kapacitások iránt, amely végső soron a nagy technológiai vállalatok felhőszolgáltatási bevételeinek növekedésében jelenik meg.
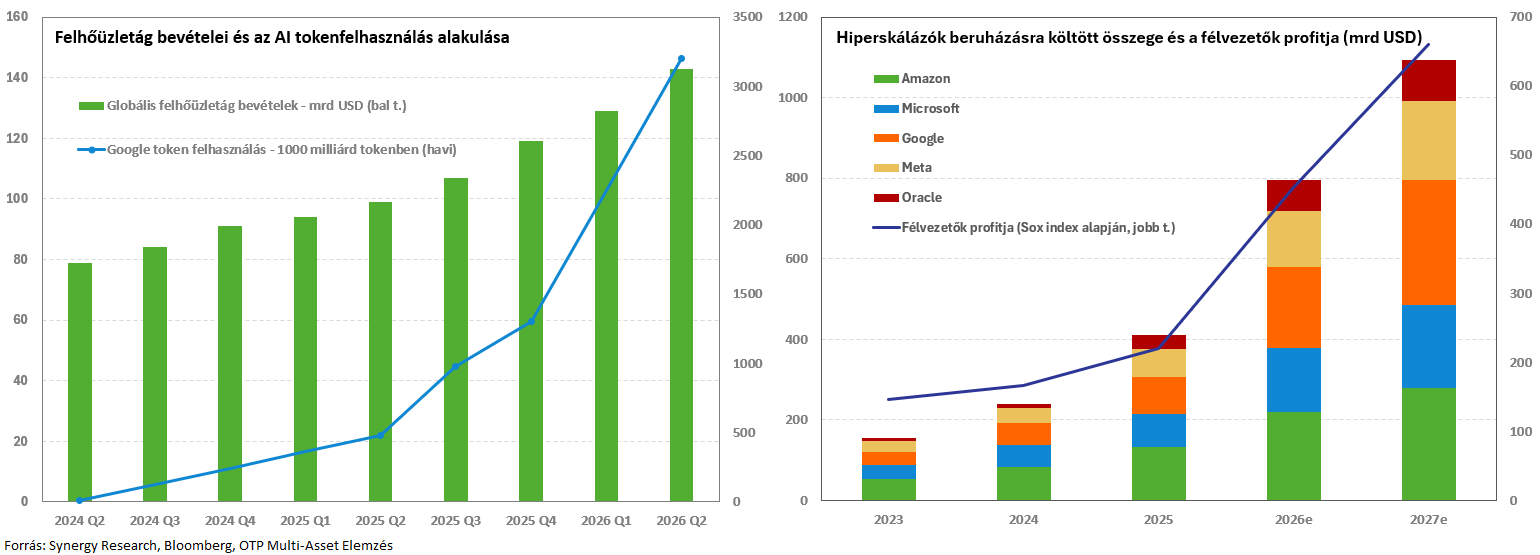
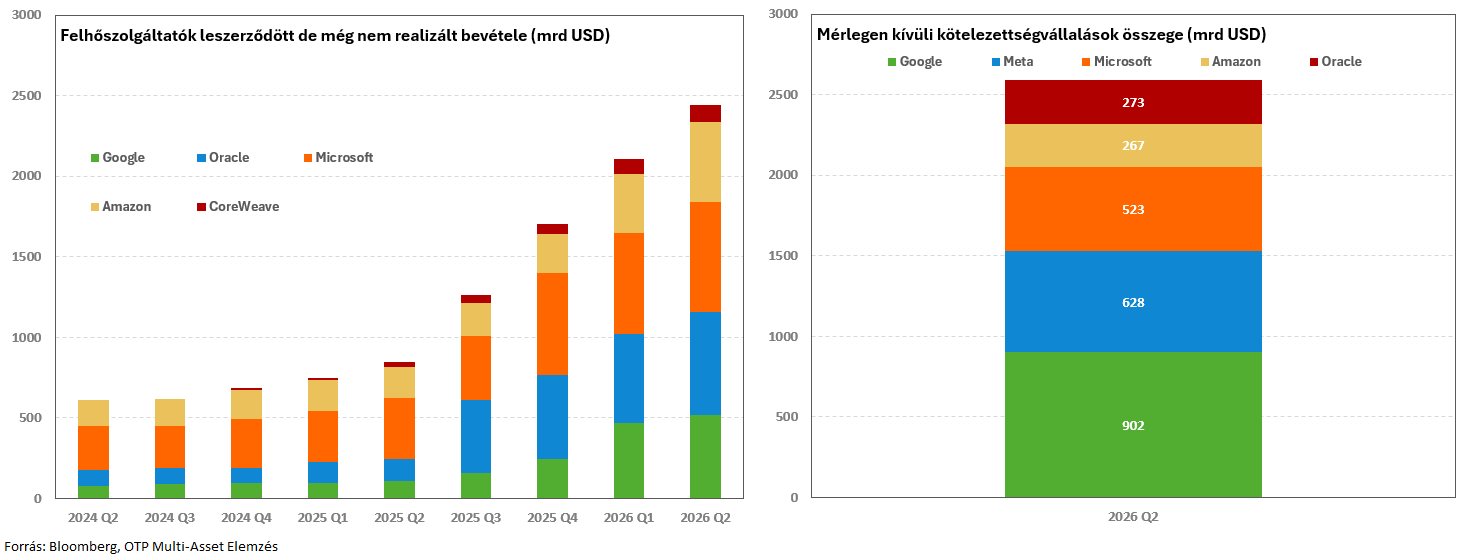
A növekvő kereslet kiszolgálása érdekében a hiperskálázók továbbra is kiemelkedő ütemben növelik adatközpont beruházásaikat, ami támogatja a chipek iránti keresletet, és összességében a félvezető vállalatok bevétel- és profitnövekedésében csapódik le. Az AI-értéklánc valamennyi szegmensében erőteljes kereslet tapasztalható, és a jelenlegi trendek alapján ennek érdemi lassulása az előttünk álló 1-1,5 évben sem várható. A nagy amerikai technológiai vállalatok mintegy 2500 milliárd dollárnyi leszerződött, de még bevételként nem realizált megrendelésállománnyal rendelkeznek felhőszolgáltatásaik terén, amelynek teljesítéséhez további jelentős beruházásokra lehet szükség. Ezen felül több mint 2600 milliárd dollárnyi mérlegen kívüli kötelezettségvállalással rendelkeznek, amelyek döntően félvezetőcégektől történő jövőbeli chipbeszerzésekhez kapcsolódnak.
A felhőüzletágak növekedését jelenleg kínálati korlátok fékezik, és várakozásunk szerint ez 2027-ben is fennmaradhat az adatközpont beruházások felgyorsulása ellenére. A hiperskálázók 2027-es capex kiadásaira vonatkozó konszenzusos elemzői becslések jelenleg mintegy 1100 milliárd dollár körül alakulnak, ugyanakkor véleményünk szerint ebben akár további ~15%-os upside potenciál is lehet az erős számítási kapacitás-kereslet, a növekvő backlog és az infrastruktúra-komponensek emelkedő árai miatt. Mindezek alapján a félvezetőszektor eredményvárakozásaiban is további felfelé irányuló revíziókra számítunk az előttünk álló hónapokban.
Ennek ellenére az árfolyamok az elmúlt hónapokban nem követték teljes mértékben a fundamentumok javulását, ami értékeltségi oldalról is vonzóbb belépési pontot eredményezhet a chipgyártók esetében. A jelenlegi elemzői becslések alapján a következő 1-1,5 évben is fenntartható lehet a közel 100%-os profitnövekedési ütem, miközben a marzsok jövőre tovább javulhatnak. Ehhez képest a 20 alatti 12 havi előretekintő P/E szorzó kedvezőnek tűnik, különösen annak fényében, hogy az elmúlt három év átlagos előretekintő értékeltsége 24-es szorzó körül alakult.
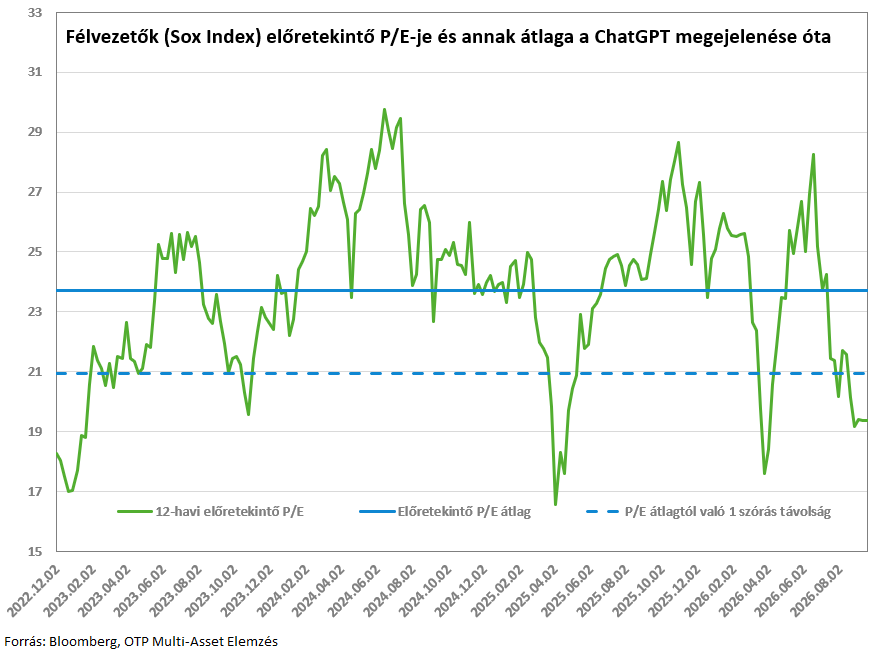
Bár bizonyos mértékű diszkont indokolható a korábbi éveknél magasabb kockázatok miatt, a jelenlegi, 20%-ot meghaladó értékeltségi diszkont túlzónak tűnik. Véleményünk szerint ez elsősorban az elmúlt hónapok negatívabb híráramlásának és a kedvezőtlen piaci környezetnek lehet a következménye. A befektetői hangulat javulása pozitív átértékelődést hozhat az iparágban, amely a pozitív EPS-revíziókkal együtt támogathatja az árfolyamok emelkedését az év hátralévő részében.
Kockázatok
A legnagyobb kockázat véleményünk szerint a finanszírozási oldalról érkezhet, mivel a nagy technológiai vállalatok idén már a szabad cash flow-juk szinte teljes egészét beruházásokra fordítják. Ennek következtében a beruházási aktivitás további növekedése egyre nagyobb mértékben támaszkodhat a külső tőkebevonásra, miközben az utóbbi hónapokban megszaporodtak a keresztfinanszírozási aggályokat felvető tranzakciók is. Emiatt az AI-beruházási ciklus érzékenyebbé válhat a piaci likviditási feltételek és a hozamkörnyezet alakulására, ami a növekvő kockázatokon keresztül indokolhat némi diszkontot a korábbi évek értékeltségi szintjeihez képest. Ugyanakkor szerintünk a jelenlegi árazás mellett továbbra is maradhat tér a felértékelődésre.
Szabályozói oldalról is érkezhet nyomás az AI-fejlesztések ütemének lassítására, bár ennek jelenleg alacsony valószínűséget tulajdonítunk. Egy ilyen fordulat ugyanakkor jelentős negatív hatással járhatna a félvezető-részvények számára, ahogy arról korábbi elemzésünkben is írtunk. Véleményünk szerint ehhez egy jelentősebb károkkal járó biztonsági incidens bekövetkezésére lenne szükség a következő negyedévek során, amely a döntéshozókat a szigorúbb szabályozás irányába terelné. Jelenleg azonban erre korlátozott az esély, mivel a Kínával folytatott AI-versenyfutásban az amerikai vezetés nem érdekelt a fejlesztések érdemi lassításában.
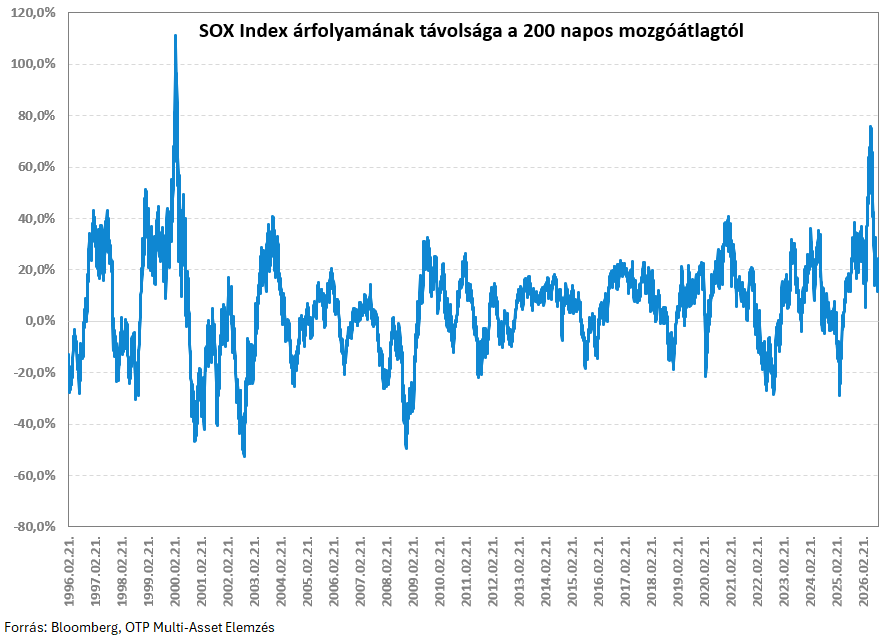
Emellett az adatközpont-építésekkel szembeni növekvő lakossági ellenállás, valamint az ebből eredő engedélyezési és kivitelezési késedelmek is fékezhetik a növekedést. További kockázatot jelenthet az adatközponti infrastruktúra egyes komponenseinek hiánya, amely szűk keresztmetszetet okozhat a kapacitások kiépítésében, és ezen keresztül visszafoghatja a félvezetőtermékek iránti keresletet is. Az említett kockázatok ellenére a második negyedév vége óta tapasztalható pozícionáltság-csökkenés, valamint a továbbra is erős fundamentális háttér véleményünk szerint kedvezőbb hozam-kockázat profilt vetít előre az év hátralévő részére.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!