
Megemeltük a PannErgy részvények célárát
Tetszett a cikk? Ezek is érdekelhetik
Az eurózónából inflációs, az Egyesült Államok munkaerő-piaci adatok érkeznek
A KSH a hazai költségvetés második negyedéves adatait teszi közzé. Az eurózónából és annak több nagy tagállamából érkeznek a szeptemberi előzetes inflációs adatok. Az Egyesült Államokban inflációs és munkaerő-piaci adatokat publikálnak.
Mit hoztak az elmúlt napok a piacokon?
Alapvetően erősre sikerült a PannErgy jelentése, és a cég az osztalék kifizetés menetrendjét is közölte a héten. Mozgalmas negyedéven van túl a félvezető szektor, aminek értékeltsége jelenleg kedvezőnek tűnik, ami így vonzóbb hozam-kockázat profilt eredményezhet a következő hónapokban. A Novo Nordisk papírját levettük Kedvelt részvényeink listánkról, mert a hét elején tartott befektetői napján a menedzsment visszafogott célokat mutatott be az előttünk álló időszakra vonatkozóan.
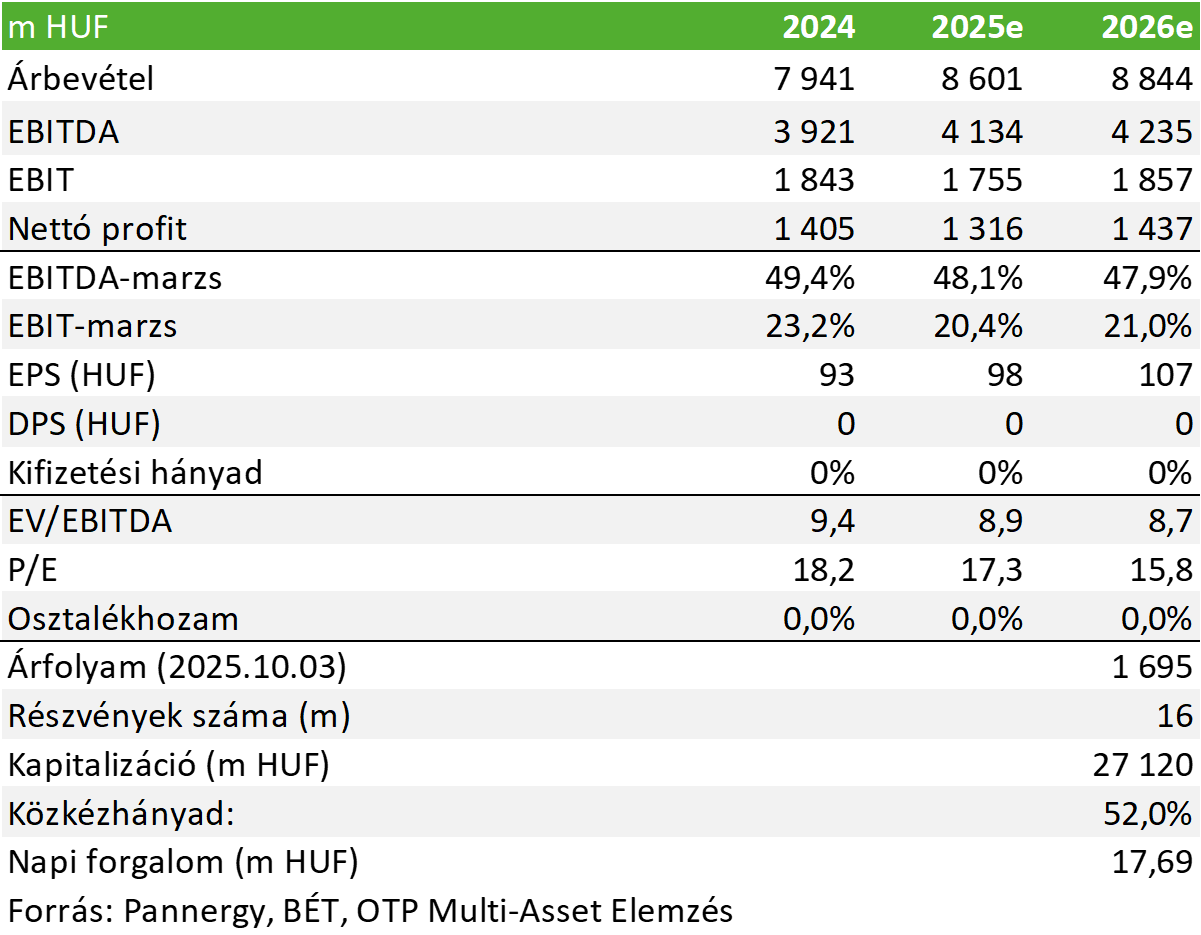
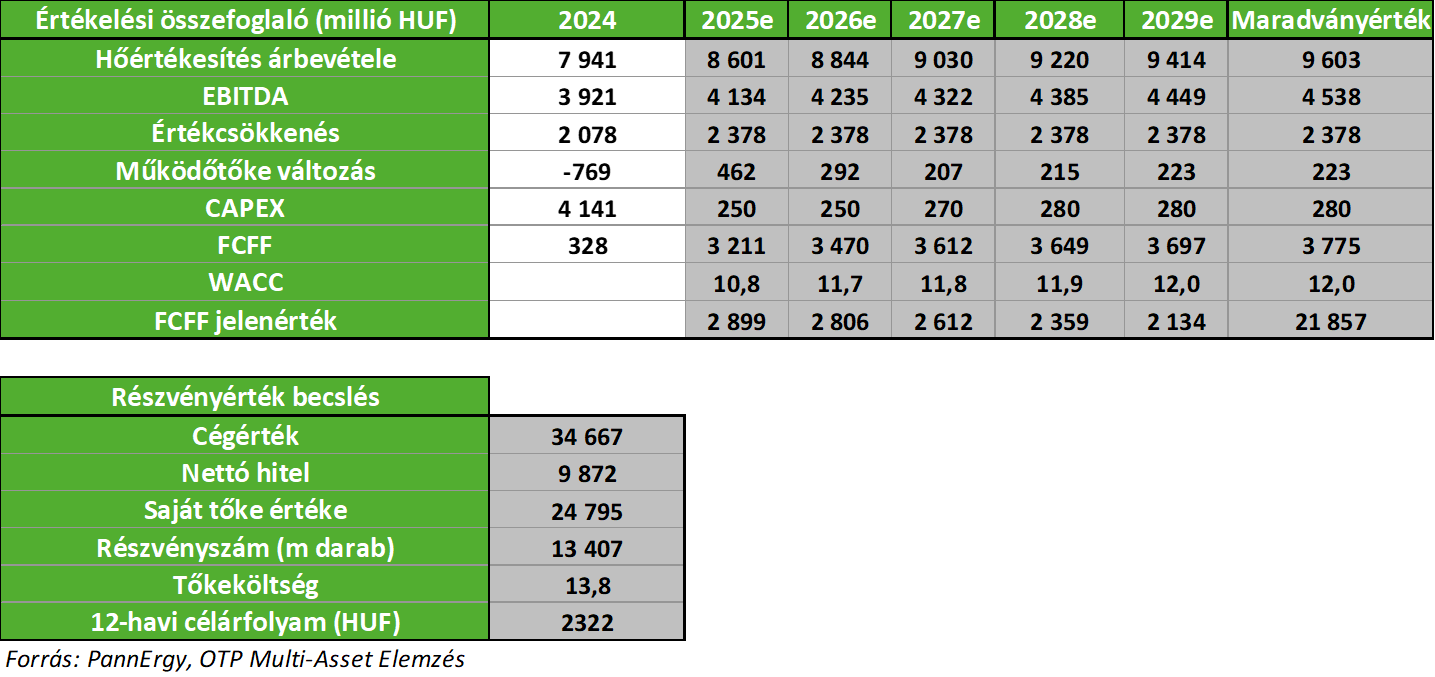
A PannErgy szeptemberben tette közzé féléves pénzügyi jelentését, illetve október elején hirdették ki az új hatósági hődíjakat is, így a társaságra vonatkozó modellünket frissítettük. A társaság részvényeire vonatkozó 12-havi célárat 7,5%-kal 2322 forintra emeltük fel, míg a papírokra vonatkozó vételi ajánlásunkat továbbra is fenntartjuk. A menedzsment pedig megerősítette az idei évre vonatkozó EBITDA-terv várható teljesülését.
A PannErgy részvények 12-havi célárát 2161 forintról 2322 forintra (+7,5%) emeltük fel, míg a papírokra vonatkozó vételi ajánlásunkat továbbra is fenntartjuk. Ez több pozitív tényezőnek is köszönhető: a társaság 1512 forint / részvény áron megvásárolta a még az MVM tulajdonában megmaradt 700 ezer darab PannErgy részvényt, ami alacsonyabb az általunk becsült egy papírra jutó fair értéknél. Ez a márciusban bejelentett tranzakció második és egyben utolsó részlete (korábbi értékelésünk már tartalmazta az első részlet pénzügyi hatását). Emellett a korábbi várakozásainkhoz képest magasabb hőértékesítési volumenre is számítunk az idei évben (~1820 TJ vs. ~1790 TJ). Az első félév végén a vállalat mintegy 4,3%-kal felülteljesítette 2025-ös értékesítési tervét, ami indokolt némi kiigazítást felfelé.
Az új hatósági hődíjak is néhány napja kerültek bejelentésre (a kételemű árazási rendszer továbbra is érvényben marad). Mind az értékesített hőmennyiségre vonatkozó, mind pedig a havi alapdíjak emelkedtek az összes geotermikus termelési helyszínen, bár ez csak limitált hatással lesz az éves EBITDA-ra és a jövedelmezőségre, mivel a szabályozói árképzés általában a várható költségszerkezetet is figyelembe veszi. További pozitívumnak mondható, hogy enyhén csökkent a súlyozott átlagos tőkeköltség (WACC), illetve a nettó adósság is. Ezeket a kedvező hatásokat ugyanakkor némileg ellensúlyozták a korábbi számításainkhoz képest magasabb költségek, illetve az alacsonyabb nettó egyéb bevételek.
A PannErgy menedzsmentje megerősítette, hogy az új hatósági hődíjak és az első féléves 1,672 milliárd forintos EBITDA alapján a 2025-ös konszolidált 4-4,15 milliárd forintos EBITDA terv tartomány várhatóan teljesíthető. Ahogyan azt korábbi elemzésünkben már említettük, az új kételemű árazási rendszer következménye, hogy az első félév aránya a nyereségtermelésben csökken, míg a második félév súlya nő. A 2026-os EBITDA-tervet még nem tette közzé a társaság menedzsmentje. Az idei évre vonatkozó EBITDA előrejelzésünk 4,13 milliárd forint (a korábbi 4,14 milliárd forint helyett), 2026-ra pedig 4,24 milliárd forint (a korábbi 4,25 milliárd forint helyett) a fent már említett tényezők miatt.
Az elemzés teljes terjedelmében a BÉT honlapján itt érhető el.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!