
Nvidia gyorsjelentés: erős negyedév, óvatos befektetők
Tetszett a cikk? Ezek is érdekelhetik
A vége felé közelít a tengerentúli jelentési szezon
Míg a tengerentúlon lassan a végéhez ér majd a gyorsjelentési szezon, addig Európában az előttünk álló két hét folyamán több fontos vállalati beszámoló is érkezik majd. A hazai blue chipek esetében pedig a jövő héten a Richter és az OTP is publikálja majd a harmadik negyedéves számait.
Véget ért a kormányválság, mi jöhet most Romániában?
Fordulatos öt hónapot tudhat maga mögött a román belpolitika, azonban több miniszterelnök-jelölt kudarca után október végére sikerült megalakítani az új román kormányt. Az év első felében igen jól teljesítő román részvénypiac lendülete augusztus végén megtorpant, szeptemberben negatív korrekció következett, majd a román tőzsde októberben visszapattant, amiben többek között az előrehozott választások elkerülése és a nem befektetési kategóriába való leminősítés elkerülése egyaránt szerepet játszhatott. Bár a belpolitikai feszültség mérséklődött, ugyanakkor a BET index egyelőre nem volt képes az augusztusi csúcsa közelébe visszakapaszkodni és az értékeltséget tekintve a román részvénypiac már nem kifejezetten olcsó.
Tegnap piaczárást követően tette közé gyorsjelentését a világ vezető vállalata, az Nvidia. A chipgyártó nagyszerű eredményekkel rukkolt elő a főbb számviteli sorokon, míg a folyó negyedévre szóló előrejelzésében gyorsuló növekedést prognosztizált, ami meghaladja a várakozásokat. Ezen felül a továbbra is kimagasló bruttó árrésből arra lehet következtetni, hogy a vállalat nagy árazási ereje továbbra is kitart, piaci pozíciója erős. Ugyanakkor a kínai értékesítések kapcsán nincs érdemi előrelépés, a vállalat menedzsmentje pedig nem is kalkulál velük a következő negyedévben. Bár a társaság a becsléseket meghaladó eredményeket ért el az erős pozitív katalizátorok elmaradtak, így a piaci reakció is visszafogottabb, a részvények 1,5%-os pluszban vannak a kereskedést megelőzően.
Az utóbbi félévben az Nvidia részvényei többnyire oldalaztak, míg a 2026-os bevétel és profitvárakozások jelentősen növekedtek (+30%). Ennek köszönhetően kedvező értékeltségi szorzókon kereskedik a papírt (ahogy arról korábban írtunk). A tegnap zárást követően publikált számok támogathatják a kitörést, azonban a komoly katalizátorok elmaradtak. A vállalat továbbra sem kalkulál a kínai értékesítések újraindításával (a kínai kormány jóváhagyására várnak) és a korábbi 500 milliárd dolláros leszerződött, de még nem realizált bevétek kapcsán sem hangzott el egy konkrét nagyobb összeg, ami megerősíthette volna a befektetőket a hosszabb távú növekedési kép kapcsán.
Az Nvidiának azért így sem kell szégyenkeznie, miután 68,1 milliárd dolláros bevételről számolt be (+73% év/év), meghaladva az elemzők által várt 65,9 milliárd dollárt. Az értékesítés 90%-át kitevő adat központ szegmens 75%-os növekedése szinten várakozáson felüli, amit elsősorban a hálózati megoldások 264%-os növekedése hajtott, míg a chip-értékesítés nagyjából megfelelt a várakozásoknak. Miközben a profit terén a vállalat 1,62 dolláros korrigált EPS-ről számolt be szemben az 1,53 dolláros elemzői becslésekkel.
Érdekes módon a memória árak elszállása nem jelent meg a vállalat bruttó árrésében, ami 75,2% volt a lezárt negyedév során, felülmúlva a 74,7%-os várakozásokat, ami arra utal, hogy a chipgyártó továbbra is nagy árazási erővel bír és a memóriaárak emelkedése okozta többletköltséget sikeresen át tudta hárítani az ügyfeleire. A menedzsment előrejelzésében továbbra is 75% körüli bruttó fedezeti szintre számít enyhén meghaladva a konszenzusos várakozásokat. A bevételi előrejelzés tekintőben már nagyobb pozitív meglepetést hozott a vállalat, miután 78 milliárd dolláros bevételt prognosztizál az aktuális negyedévre a 72,8 milliárdos várakozással szemben, ez egyébként 77%-os éves bevételnövekedést jelentene, ami gyorsulást eredményezne az aktuális 73%-os szintről.
Összességében a teljesítmény mind bevétel, mind profit, mint marzsok tekintetében robusztus volt a negyedév során, valamint a közeljövőre is pozitívok a kilátások. Ugyanakkor a kérdés elsősorban az AI beruházásokra költött összegek fenntarthatósága, illetve az Nvidia domináns piaci pozíciója, ahogy a fókusz az AI-modellek betanításáról a használatra helyeződik át. Jensen Huang vezérigazgató szerint a számítási igények exponenciálisan nőnek majd, ahogy az AI ügynökök vállalati integrációja felgyorsul. Ez a folyamat szerinte jelentős cash flow-t generálhat a nagy technológiai szereplőknél – ezek a vállalatok adják az Nvidia bevételeinek mintegy 50%-át –, amelyből továbbra is képesek lehetnek finanszírozni az AI infrastruktúrához kapcsolódó beruházásokat. Azonban ez a narratíva valószínűleg nem volt kellően meggyőző a befektetők számára, mivel a piaci reakció mindössze visszafogott 1,5% körüli emelkedés a kereskedést megelőzően, az amúgy erős eredmények ellenére.
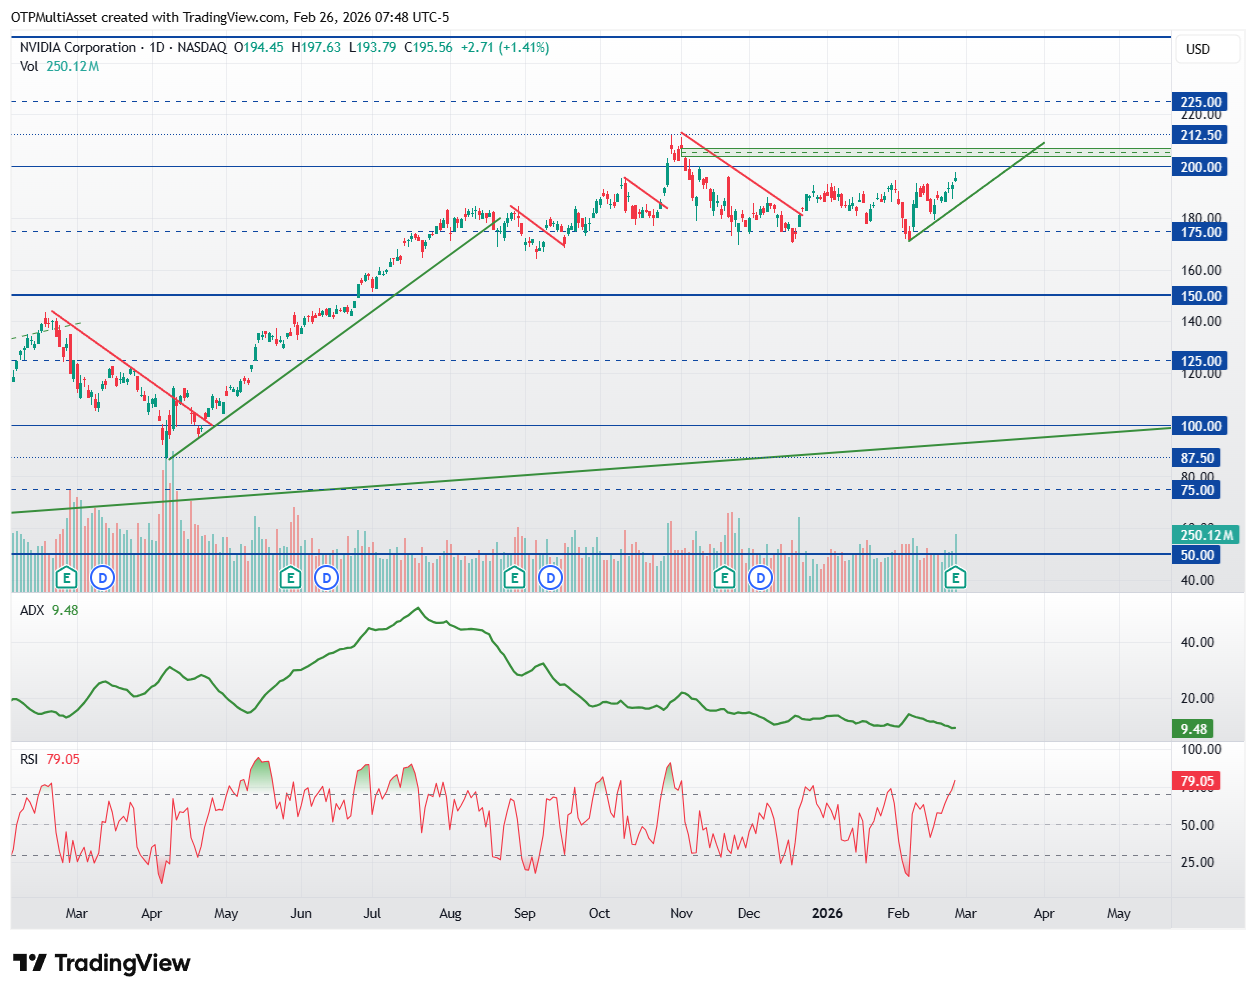
Nvidia technikai kép
A részvény árfolyama már a jelentés előtt kitört a korábbi oldalazásból, és emelkedni kezdett. A 175-ös szint egy jól meghatározható támasz; ennek letörése változtatna az eddig kialakult emelkedő struktúrán. Amíg az árfolyam az ideális, zölddel jelölt emelkedő trendvonal fölött marad, addig további felívelés várható. Nem teljesen egyértelmű azonban, hogy valóban nyitva áll-e a tér felfelé. Tavaly novemberben ugyanis már volt egy kísérlet a 200 fölötti kitörésre, de ez végül kifulladt. Emiatt a 206 körüli zóna komoly ellenállást jelent; ha ezt nem sikerül áttörni, akkor ismét lefordulhat az árfolyam. A 206 fölötti tartományban viszont a 225, illetve később a 250 lehet a következő reális célár.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!