
Netflix: Profitot realizálnak a befektetők
Tetszett a cikk? Ezek is érdekelhetik
Az MNB kamatdöntő ülésére és a Q3-as kínai GDP-re figyelünk
Az MNB kamatdöntő ülést tart. Az eurózónából októberi beszerzésimenedzser-indexek érkeznek. Kínában szeptemberi konjunktúra indikátorokat és a harmadik negyedéves GDP első becslését publikálják.
Mit hoztak az elmúlt napok a piacokon?
Az amerikai nagybankok beszámolóival elindult a jelentési szezon, azonban a pozitív reakció elmaradt a tőzsdéken, mivel a felfokozott várakozásoknak már nem minden esetben tudtak megfelelni. A brazil részvénypiac nagyot ugrott az elnökválasztás első fordulója után, miután a piaci szereplők fiskális fordulatot várnak egy esetleges elnökváltás után. A kötvénypiac különösen forró témát adott az elmúlt hónapokban, de a vállalati kötvények egyelőre meglepően ellenállónak bizonyultak. A héten jelent meg az AutoWallis legújabb sales riportja, ami továbbra is nehéz iparági környezetre utal.
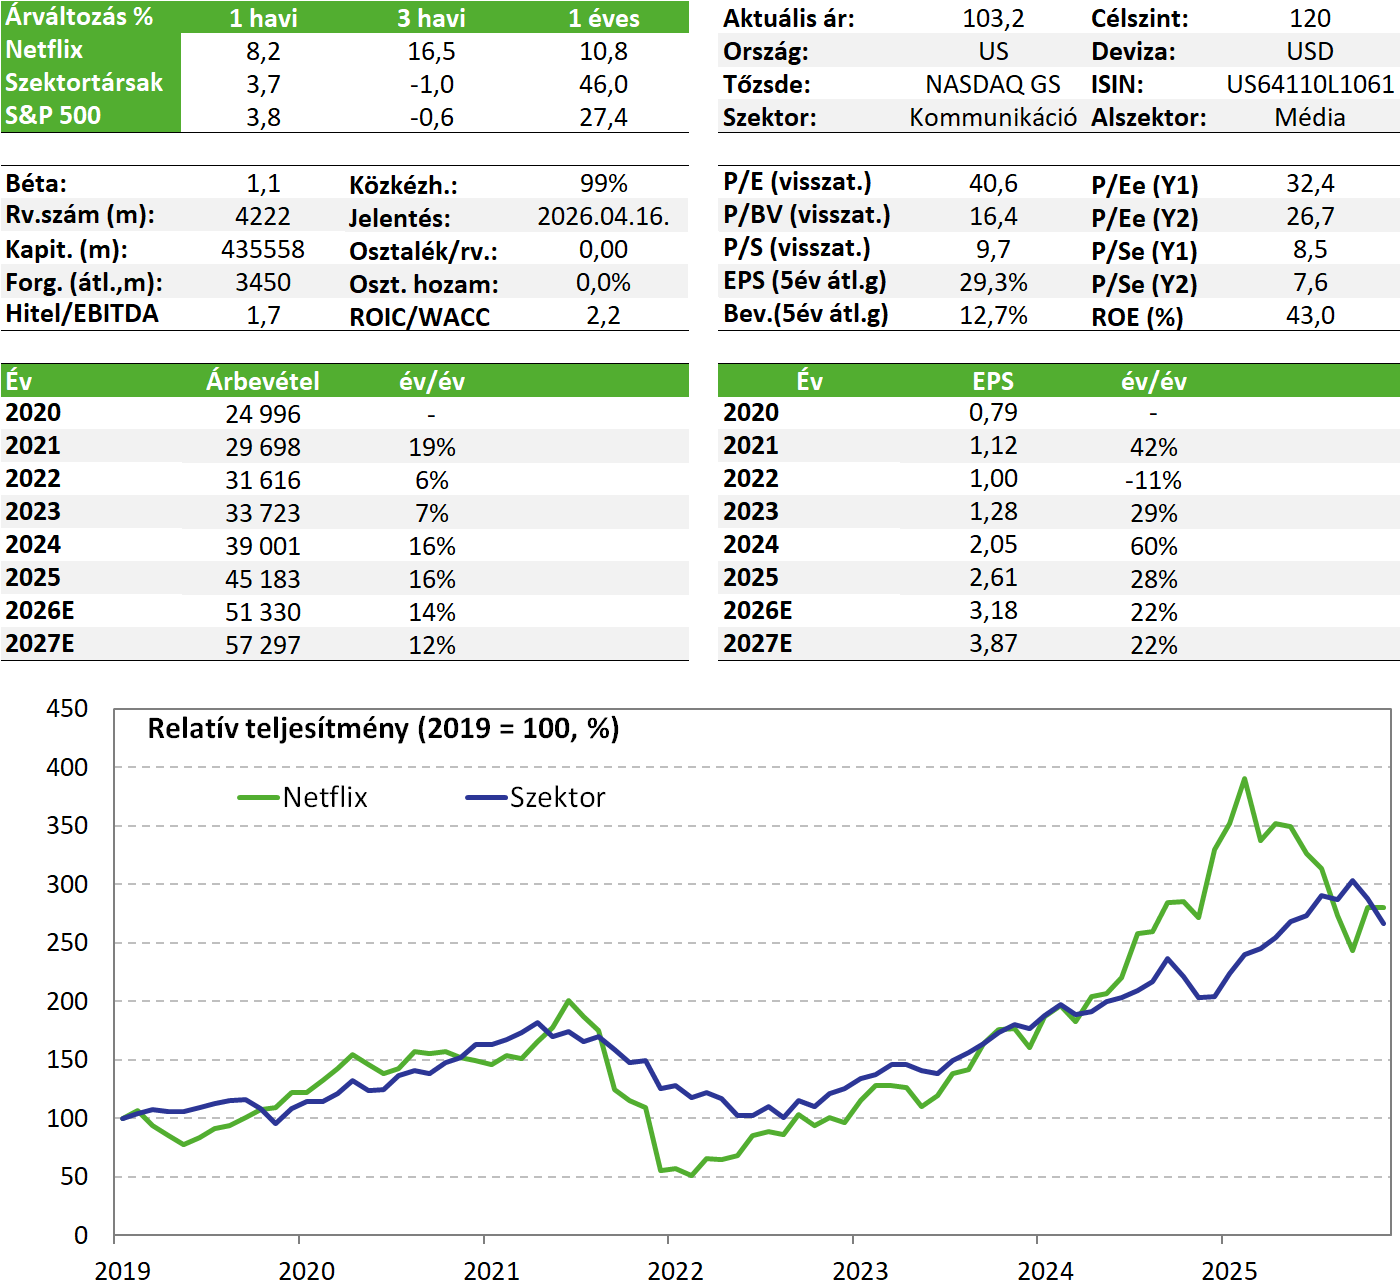
A Netflix jelentős eséssel kezdheti a pénteki kereskedést a gyorsjelentést követő profitrealizálás miatt, azonban a mostani korrekció véleményünk szerint nem rontja a befektetési sztorit. A vártnál gyengébb második negyedéves profitkilátás mögött elsősorban időzítési hatások állnak, miközben a menedzsment megerősítette az egész évre vonatkozó növekedési várakozásait, míg a reklámos üzletág továbbra is dinamikusan bővül. Így a februári mélypontok óta látott erős rali után érkező visszaesést inkább egészséges korrekciónak, mintsem trendfordulónak tekintjük.
Negyedéves jelentés
Nagy eséssel indíthatja a pénteki kereskedést a Netflix részvénye, miután a negyedéves jelentés profitrealizálást indított el a befektetők között, azt követően, hogy a februári mélypontokról már 40%-ot emelkedett az árfolyam. A héten vettük fel a Kedvelt részvényeink listára a papírt, és továbbra is fenntartjuk, hogy fundamentálisan vonzó befektetési lehetőség, különösen azzal, hogy most korrekciót láthatunk.
A jelentős árfolyameséshez elég volt, hogy a cég a második negyedévre a vártnál kisebb nettó profitot jelezzen előre. Ennek oka, hogy a Netflix tartalomgyártásra fordított kiadása Q2-ben lesz a legmagasabb, köszönhetően a kontentek időzítésének. Ugyanakkor a második félévben már alacsonyabb szint várható ezzel együtt.
Egyébként az első negyedéves árbevétel jobb lett, mint a várt, és a profit is, viszont utóbbinál a Paramounttól kapott egyszeri, 2,8 milliárd dolláros összeg, amit a Warner-akvizíciótól való elállásáért kapott nehezíti az összehasonlítást. A teljes évre vonatkozó bevételi növekedésre (+12-14%) és operatív marzsra (31,5%) vonatkozó előrejelzését megerősítette a menedzsment.
Csoportszinten a reklámmal támogatott csomag továbbra is jelentősen bővül, és a menedzsment megerősítette, hogy idén már 3 milliárd dollár származhat hirdetésekből, ami éves szinten duplázást jelentene.
Fokozhatta az eladói nyomást, hogy Reed Hastings alapító bejelentette, hogy júniusban lejáró igazgatósági tagságát nem hosszabbítja meg. Hastings már 2023 óta nem vezérigazgató, így érdemi operatív munkát már nem végez a cégnél, de a piac mégsem fogadta jól ezt a bejelentést. A Warner tranzakciótól való elállást úgy kommentálta a vezetőség, hogy az akkor lett volna értéket teremtő számukra, ha jó áron tudták volna megvenni a céget, de ez nem jött össze.
Az ázsiai régió erős teljesítményt mutatott köszönhetően a World Baseball Classics Japan közvetítésének. Ezt több mint 31 millióan streamelték világszerte, míg Japánban a legnagyobb egynapi feliratkozást hozta. A hírek szerint a Netflix az NFL-lel is tárgyalást folytat, hogy esetleg ne csak karácsonykor közvetítsen meccseket, hanem több mérkőzést is műsorra tűzzön.
Befektetési sztori
- A legnagyobb pozitívum, hogy a Netflix nem vitte végig a Warner-felvásárlást, így elkerülte a jelentős eladósodást, a megugró kamatterheket és az integrációs/szinergia-kockázatokat, amelyek a médiaszektorban historikusan gyakran romboltak részvényesi értéket. Ennek eredményeként a cég mérlege tisztább maradt, a menedzsment fókusza pedig visszakerült az alaptevékenységre.
- A Netflix továbbra is a globális streaming piac vezető szereplője, 325 millió előfizetővel, ami egyértelmű előny a versenytársakkal szemben. Ugyanakkor a valódi verseny már nemcsak a klasszikus streaming szereplőkkel (Disney, HBO/Paramount), hanem egyre inkább a YouTube-bal a képernyőidőért zajlik, az előfizetői növekedés tere már inkább a fejlődő piacokra koncentrálódik.
- A növekedési sztori súlypontja az előfizetőszám helyett a monetizációra helyeződött át, ami kifejezetten kedvező a profitabilitás szempontjából: a jelszómegosztás visszaszorítása, a reklámos csomag bevezetése és az áremelések mind a bevételek növelését szolgálják. Ezt erősíti a tartalmi diverzifikáció is — élő sportesemények, illetve a podcastok felé nyitás —, ami új nézettségi és bevételi lábakat építhet.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!