
A memóriahiány jövőre is velünk maradhat
Tetszett a cikk? Ezek is érdekelhetik
FX - technikai elemzés
A dollár az euróval és a fonttal szemben továbbra is folytatta trendszerű erősödését. Az euróval szemben új swing mélypontot ütött, a font esetében pedig erős támaszhoz érhet. A forint enyhe gyengülés jellemzi az előző napokban, ez a héten is fennmaradhat. Az USD/JPY emelkedése a csökkenő trend alatt elhalt. Az EUR/CHF árfolyama a kitörési szint tesztelése után maradt emelkedő trendben.
Nem találnak magukra a német autógyártók
Csak nagyon rövid emelkedő periódusokat produkáltak a német autógyártók, a Mercedes és a BMW részvényei az elmúlt időszakban. A sorozatos profit warningok, a kínai piacon tapasztalt kihívások, az európai autópiac gyengesége mind hozzájárultak ehhez a teljesítményhez. Emellett az amerikai vámok is ránehezednek az eredménytermelésre. Egyelőre nem is látszik, hogy ezek a gondok egyhamar megoldódnának, így hiába számítanak olcsónak P/E alapon a részvények, a mostani szinteken való vásárlás még elhamarkodott lehet.
A memóriachip-piac az AI-infrastruktúra egyik kulcsfontosságú szűk keresztmetszetévé vált. A növekvő modellméretek és az AI-agentek terjedése tovább erősítheti a keresletet, miközben érdemi új kínálat várhatóan csak 2027 végén jelenhet meg a piacon. Ennek eredményeként a feszes piaci környezet a következő negyedévekben is fennmaradhat. Bár a szektor továbbra is ciklikus, véleményünk szerint a jelenlegi ciklus a korábbiaknál hosszabb és erősebb lehet, ami az alacsony értékeltséggel párosulva vonzó befektetési lehetőséget kínálhat. A félvezetőszektor fundamentumait bemutató elemzéssorozatunk második részében a memóriachipek piacát vizsgáljuk.
Korábbi félvezetőszektort bemutató elemzésünk itt érhető el.
Az elmúlt egy évben a félvezetőszektoron belül is kiemelkedett a memóriachip-piac, amely az AI-infrastruktúra kiépítésének egyik szűk keresztmetszetévé vált. Az AI által generált kereslet rendkívül feszes piaci környezetet teremtett, miközben az adatközpontokhoz szükséges nagy sávszélességű memóriachipek (HBM-ek) gyártása 3-4-szer nagyobb kapacitásigénnyel jár, mint a PC-kben és okostelefonokban használt hagyományos memória-termékeké. Az iparági szereplők kapacitásaik jelentős részét a magasabb marzsú HBM-chipek gyártására csoportosították át, ami hiányt idézett elő a hagyományos memória-termékek piacán, és azok árát többszörösére emelte.
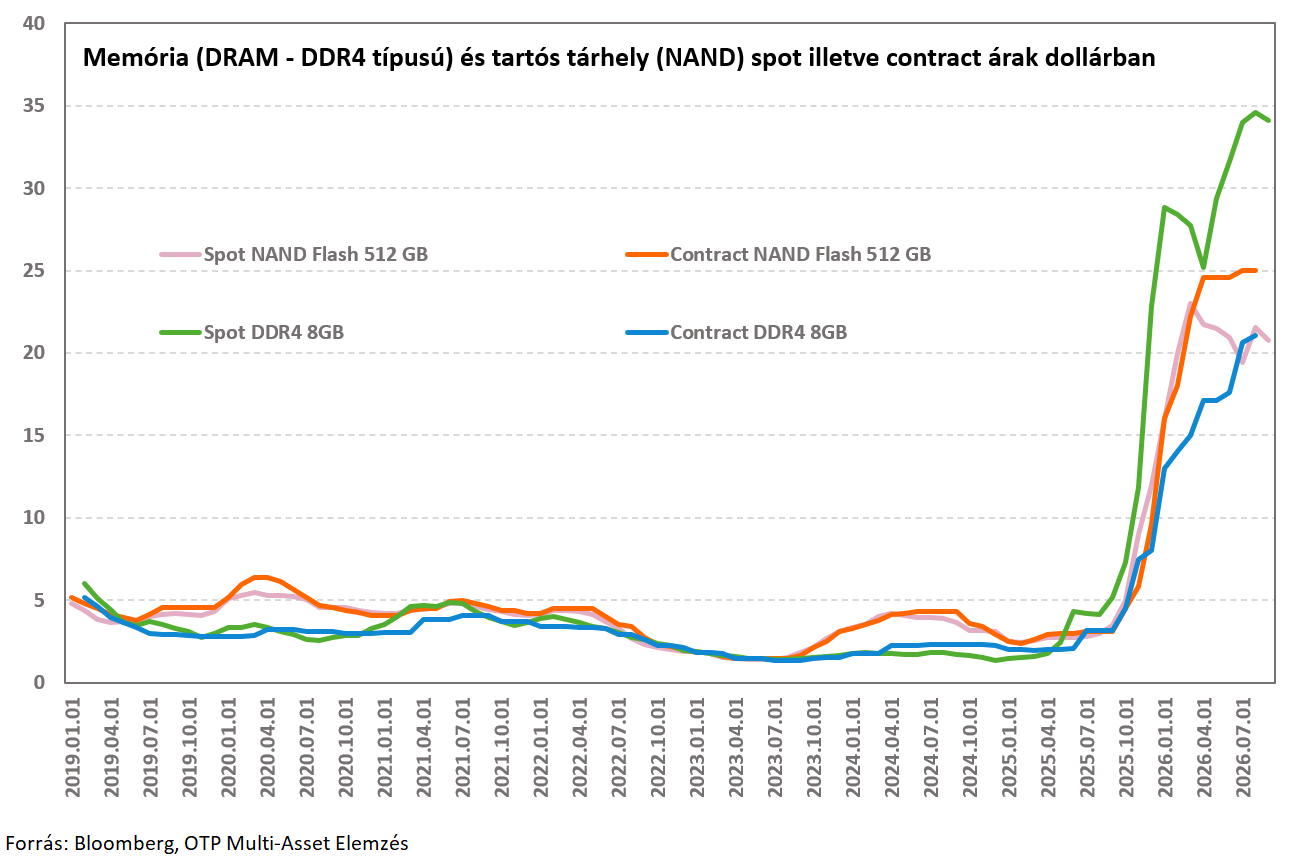
Az erős keresletet tovább fokozza, hogy az AI-modellek mérete folyamatosan növekszik, miközben egyre összetettebb feladatokat látnak el. Ez végső soron hosszabb kontextusablakokat tesz szükségessé, vagyis a modelleknek egyre nagyobb mennyiségű információt kell egyszerre kezelniük és tárolniuk a feladatok végrehajtása során, ami a memóriaigény növekedésével jár. Emellett a számítások gyors végrehajtásához nagy sávszélességű memóriachipekre van szükség, amelyek magas adatátviteli sebességet biztosítanak, tovább erősítve a memóriachipek iránti keresletet.
Amíg a nagy technológiai vállalatok AI-infrastruktúra beruházásai töretlenek maradnak, és a komplexebb feladatok ellátására képes AI-agentek terjedése gyors ütemben folytatódik, addig keresleti oldalon nem várható érdemi gyengülés a memóriachip-piacon. A leszerződött megrendelésállomány alapján az erős növekedés a következő 1-1,5 évben is fenntartható lehet, miközben érdemi új kínálat legkorábban 2027 végén és 2028 elején jelenhet meg a piacon. Az új gyártókapacitások felfutása ugyanakkor várhatóan időigényes lehet, így jövőre még súlyosabb lehet a memóriahiány és még magasabbak az árak.
A memóriaipar hagyományosan erősen ciklikus szegmens, amelynek teljesítményét elsősorban az aktuális kereslet-kínálati viszonyok határozzák meg. 2028-tól a kínálat fokozatosan felzárkózhat a kereslethez, ami a memóriaárak mérséklődését és ezáltal az iparági szereplők marzsainak szűkülését eredményezheti. Ugyanakkor ennek mértéke várhatóan elmaradhat a korábbi ciklusokban tapasztalttól, amennyiben az AI-hoz kapcsolódó beruházások üteme tartósan fennmarad. Ebben az esetben a piac hosszabb távon is keresletes maradhat, miközben a kínálati hiány csak fokozatosan mérséklődne.
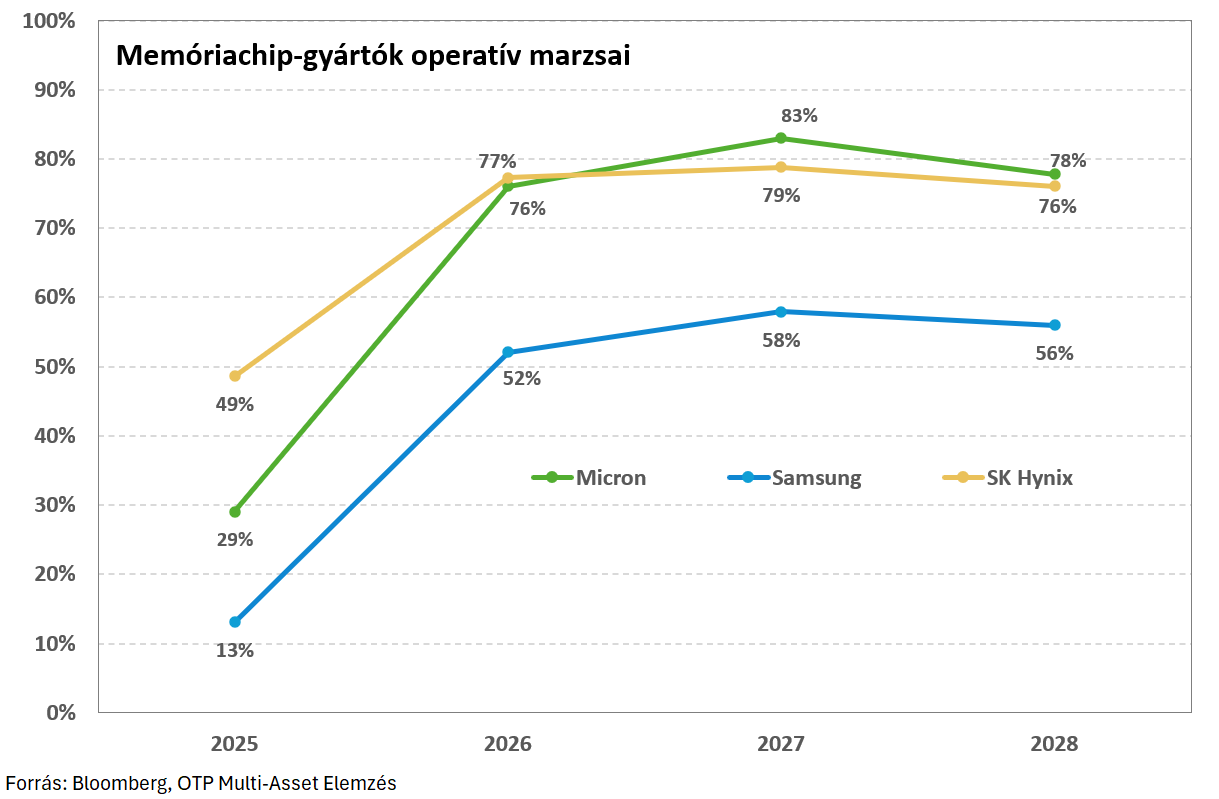
A korábbi ciklusok során tapasztalt extrém kilengések mértékét mérsékelhetik a memóriachip-gyártók által kötött hosszú távú, jellemzően ötéves beszállítói szerződések, amelyek magasabb padlót biztosítanak a marzsok terén, miközben javítják a bevételek előrejelezhetőségét. Ennek ellenére a piac továbbra is rendkívül ciklikus iparágként árazza a szektort: az alacsony, mindössze 5-6-os előretekintő P/E szorzók arra utalnak, hogy a befektetők a ciklus tetőzését várják. Véleményünk szerint ugyanakkor a jelenlegi kereslet-kínálati dinamika sokkal inkább a ciklus középső szakaszára utal, ami egy a korábbiaknál hosszabb és erősebb ciklus lehetőségét vetíti előre.
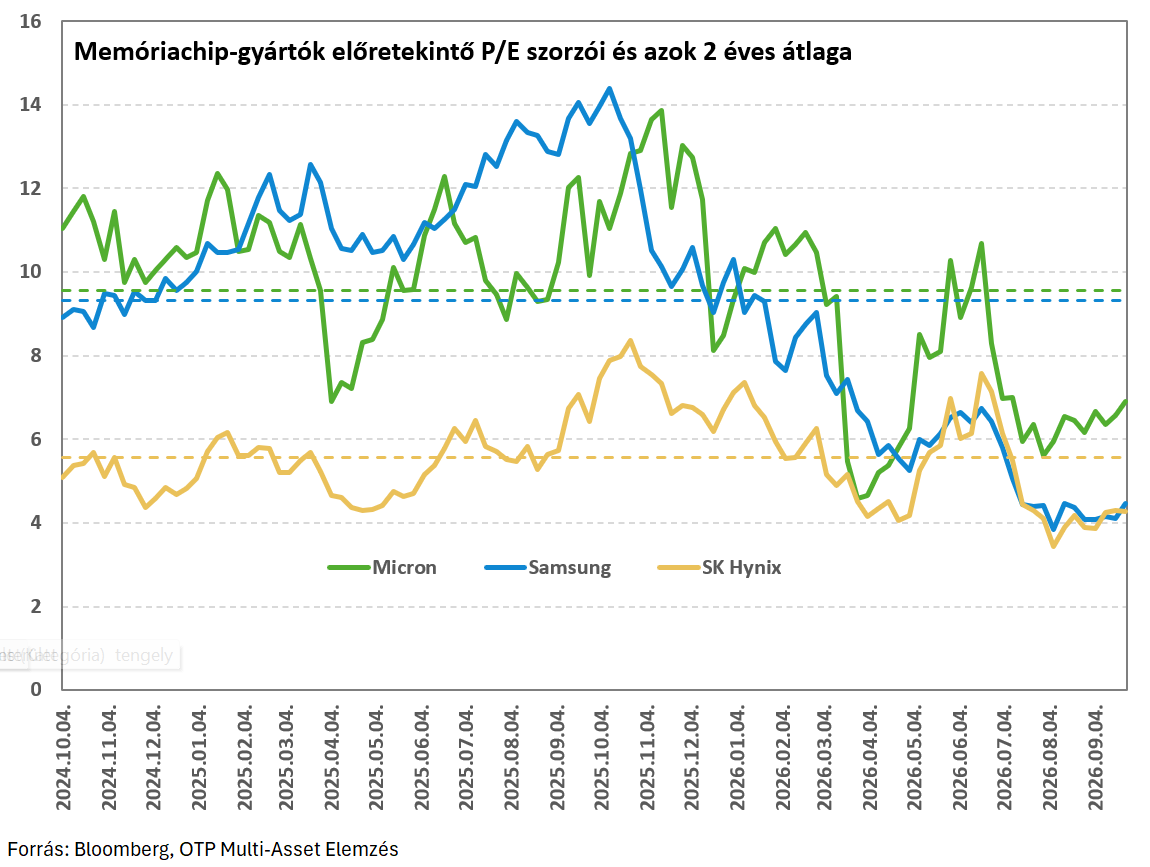
Az év hátralévő részében további katalizátort jelenthet a részvényesi kifizetések felgyorsulása. A Samsung augusztusban közel 80 milliárd dolláros részvényesi juttatási programot jelentett be, amely részvény-visszavásárlást és osztalékfizetést egyaránt magában foglal. Emellett a társaság vállalta, hogy a 2024-2026 közötti időszakban megtermelt szabad cash flow 50%-át visszajuttatja részvényeseinek, míg az esetleges további kifizetésekről 2027 januárjában dönthet. A dél-koreai versenytárs, az SK Hynix szintén augusztusban jelentett be egy közel 29 milliárd dolláros részvény-visszavásárlási programot az idei őszre, miközben tőkeallokációs politikáját is módosította annak érdekében, hogy a 2025-2027 között képződő szabad cash flow több mint 50%-át is visszajuttathassa részvényeseinek.
A legnagyobb amerikai memóriachip-gyártó, a Micron Technology várhatóan az év végén jelenthet be hasonló részvényesi juttatási programot, erre azonban egyelőre szabályozói okokból nincs lehetősége. A társaság korábban a CHIPS Act keretében állami támogatást kapott amerikai beruházásaihoz, amelynek feltételeként vállalta, hogy két éven belül nem hajt végre részvény-visszavásárlást. Ez a korlátozás 2026. december 9-én jár le, ezt követően pedig arra számítunk, hogy a Micron is csatlakozik dél-koreai versenytársaihoz, és saját részvény-visszavásárlási programot jelenthet be. Az ilyen jellegű tőkeallokációs lépések támogathatják az árfolyamot, miközben az egy részvényre jutó eredményre (EPS) vonatkozó várakozásokat is javíthatják a következő negyedévekben. Rövid távon ugyanakkor a ma zárás után érkező gyorsjelentés szolgálhat a részvény elsődleges katalizátoraként.
Kockázatok
Az iparág rendkívül érzékeny a kereslet-kínálati dinamika alakulására, így a legnagyobb kockázatot az jelenti, hogy a jelenlegi, kereslet által dominált piac a következő években túlkínálatossá válik. Az iparági szereplők már jelentős beruházásokat jelentettek be, amelyek révén 2030-ig akár megduplázódhat a globális kínálat. Ugyanakkor amennyiben az AI-kereslet a jelenlegi ütemben bővül tovább, korántsem biztos, hogy a már bejelentett kapacitásbővítések elegendőek lesznek ahhoz, hogy a kínálat érdemben felzárkózzon a kereslethez az évtized végéig. A kínálati oldalon elsősorban a piacszerzési célok által vezérelt kínai szereplők vártnál gyorsabb kapacitásbővítése jelenthet további érdemi kockázatot.
Keresleti oldalon továbbra is az AI-infrastruktúra-beruházások lassulása jelenti a legfontosabb kockázatot, akár finanszírozási korlátok, akár a biztonsági kockázatokra adott szabályozói reakciók következtében, ahogy azt korábbi elemzésünkben részletesebben is bemutattuk. Emellett az sem zárható ki, hogy a kereslet mérséklődése nem hardveres, hanem szoftveres oldalról érkezik: az algoritmikus fejlesztések és a modellek hatékonyságának javulása is csökkentheti az AI-rendszerek memóriaigényét. Az ilyen jellegű technológiai változások lényegesen nehezebben előrejelezhetők. Ugyanakkor véleményünk szerint a memóriachip-piac jelenlegi erős fundamentális képe továbbra is megfelelő kompenzációt nyújthat a befektetők számára az imént említett kockázatokért.
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!