
Gyenge negyedév a Masterplasttól az építőipari fellendülés hiányában
Tetszett a cikk? Ezek is érdekelhetik
Palo Alto: a fokozódó kiberkockázatok támogatják a növekedést
Tegnap zárás után publikálta negyedéves számait a kibervédelmi piac egyik vezető szereplője, a Palo Alto Networks. A vállalat árbevétel- és profitszámai egyaránt meghaladták az elemzői várakozásokat, miközben különösen erős kereslet mutatkozott a következő generációs AI-alapú biztonsági megoldások iránt. A menedzsment a továbbra is kedvező fenyegetettségi környezetre és az erős keresleti kilátásokra tekintettel megemelte teljes éves előrejelzését. Emellett bejelentette, hogy 4,5 milliárd dollárért felvásárolja az Applied Compute vállalatot, amellyel a nyílt forráskódú AI-modellek vállalati felhasználásának biztonságosabbá tételét célozza. A részvény fundamentális kilátásait továbbra is erősnek ítéljük meg, így fenntarjuk Kedvelt Részvényeink listánkon.
Áruk és nyersanyagok – technikai elemzés
Az arany és az ezüst árfolyamai az új swing mélypontok miatt maradtak eső trendben, trendfordulóra utaló jelzések egyelőre nem érkeztek. Az olaj árfolyama szintén új mélypont miatt folytatta a korrekcióját. A földgáz visszakapaszkodott egy olyan kulcsszint fölé, amely már ugródeszkaként szolgálhat az emelkedés irányába. A réz letörte az emelkedő trendjét, nem néz ki jól, még tovább is eshet. A búza és a kukorica árfolyamaifontostámaszszinteket értek el, ahol már megjelentek a vevők, ugyanakkor a vételi aktivitás egyelőre még nem eredményezett egyértelmű trendfordulót.
Ma reggel publikálta harmadik negyedéves gyorsjelentését a Masterplast, amely során az előző negyedévekkel ellentétben visszaesésről számolt be a társaság. A gyengébb eredmények mögött elsősorban a bázisidőszakban meghatározó HEM értékesítések hiánya, illetve az általánosan kedvezőtlen építőipari környezet állt. A vállalat ennek ellenére nyereséges negyedévet tudhat maga mögött a hatékonyságjavulásnak köszönhetően. Ugyanakkor a likviditási helyzet romlott, miután a társaság magasabb készletszinteket tartott az ellátásbiztonság érdekében. A vezetőség azonban a készletek jelentős csökkenésére számít az év végére, ami növeli a készpénzállományt és biztosíthatja a decemberi kötvénytörlesztés pénzügyi alapjait. A korábbi 2723 forintos 12-havi célárunkat és tartási ajánlásunkat egyelőre fenntartjuk.
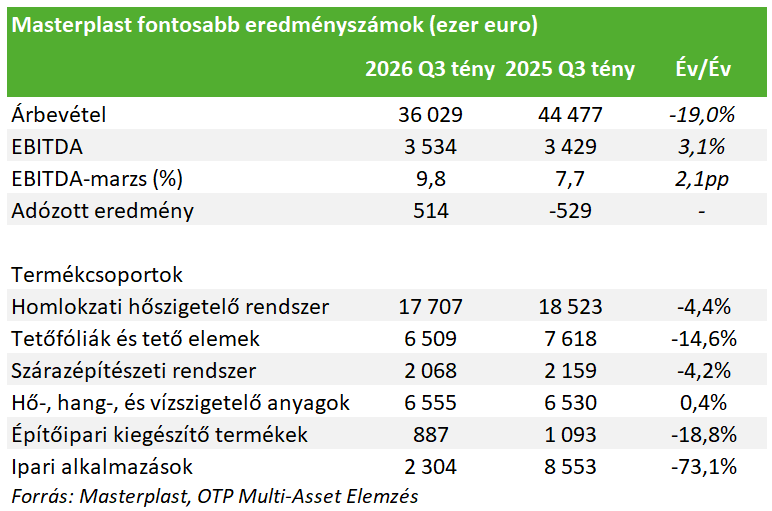
A Masterplast árbevétele 19%-kal 36 millió euróra csökkent év/év alapon a harmadik negyedévben. A visszaesést elsősorban a hitelesített energiamegtakarítások (HEM) és a hozzá köthető termékek értékesítésének elmaradása, valamint a gyenge európai építőipari kereslet okozta. Az ipari alkalmazások szegmens bevételei (ahol a HEM értékesítéseket is kimutatják) 73%-kal csökkentek éves szinten.
A hő-, hang- és vízszigetelő anyagok szegmensének értékesítései érdemben nem változtak éves szinten, nem úgy, mint a tetőfóliák és tetőelemek termékcsoportja, ahol 15%-kal csökkent a forgalom, a HEM-hez kapcsolódó fóliaértékesítések visszaesése, valamint a nyári hőség miatt mérséklődő tetőfedési aktivitás következtében. Az árbevételen belül a legnagyobb súlyt képviselő homlokzati hőszigetelő rendszerek termékcsoportjának értékesítése is 4,4%-kal elmaradt az előző év azonos időszakához képest, miután a vállalattal szemben indított antidömping-vizsgálat átmenetileg visszafogta az üvegszövet-értékesítést, mert a vásárlók óvatossá váltak.
A vállalat legnagyobb piacán, Magyarországon következett be a legnagyobb bevétel-visszaesés, éves összevetésben 43%-os csökkenéssel. A külföldi piacok vegyes teljesítményt mutattak: Romániában és Németországban, valamint az exportértékesítésben is kétszámjegyű visszaesés volt tapasztalható, miközben a második legnagyobb árbevételt generáló Lengyelországban mindössze 2%-kal csökkent a forgalom. A jelentősebb piacok közül ugyanakkor Szerbiában, Ukrajnában és Szlovákiában bevételnövekedést ért el a társaság.
A harmadik negyedévben az EBITDA 3,53 millió eurós eredményt ért el a vállalat (szemben az egy évvel korábbi 3,43 millió euróval), ami a bázisidőszakhoz képesti hatékonyságjavulásnak tudható be. Ugyanakkor a gyengébb kereslet miatt a gyártási kapacitások kihasználtsága csökkent az XPS-gyártás kivételével. Ennek ellenére az EBITDA-marzs 9,8%-ra nőtt. Ez az elmúlt 11 negyedévből a tizedik, amely során a vállalat pozitív EBITDA eredményt ér el, ugyanakkor 2024 vége óta az első negyedév, amikor negyedév/negyedév visszaesés tapasztalható. A személyi ráfordítások 12%-kal nőttek éves szinten, a munkavállalók száma 1138 fő volt a negyedév végén (+5% év/év).
Összességében a vállalat 0,51 millió eurós adózott nyereséggel zárta a harmadik negyedévet, szemben az egy évvel korábbi 0,53 millió eurós veszteséggel. Ugyanakkor a kedvező operatív eredmény nem tükröződött a likviditási helyzet alakulásában. A harmadik negyedév végén a készpénzállomány 6,1 millió eurót tett ki, ami éves összevetésben 54%-os csökkenést jelentett. Ennek oka, hogy a vállalat növelte készletszintjeit, hogy garantálni tudja az ellátásbiztonságot, miután az iráni háború következtében alapanyagellátási zavarok és jelentős áremelkedés következhet be.
Azonban a menedzsment az év végére a készletállomány jelentős csökkenését várja, ami növelheti a készpénzállományt, és megteremtheti az év végén lejáró kötvények visszafizetésének fedezetét. A kötvénytörlesztéshez mintegy 8,3 millió euróra lesz szükség, ami meghaladja a jelenleg rendelkezésre álló készpénzállományt. Emellett a vállalat vezetése arra számít, hogy a folyó negyedév eredményei a most lezárt harmadik negyedévhez hasonlóan alakulhatnak, ami éves összevetésben visszaesést vetít előre.
Összességében a harmadik negyedéves számok valamelyest gyengébbek lettek az előző negyedévekhez képest, és továbbra is kedvezőtlen építőipari aktivitásra utalnak. A helyzet javulását segítheti a kormány által az elmúlt hetekben bemutatott Wekerle Plusz energetikai felújítási program, ugyanakkor a HEM-értékesítések alacsony volumene fennmaradhat, amennyiben nem módosul az EKR-szabályozás. Ez nyomás alatt tarthatja a következő negyedévek eredményeit is, legalább addig, amíg az építőipari kereslet érdemben helyre nem áll. Ennek következtében korábbi 2723 forintos 12-havi célárunkat és tartási ajánlásunkat egyelőre fenntartjuk.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!