
Rekordbevétel után az építőipari fellendülés lenne a kulcs a Masterplastnak
Tetszett a cikk? Ezek is érdekelhetik
Az MNB kamatdöntő ülésére és a Q3-as kínai GDP-re figyelünk
Az MNB kamatdöntő ülést tart. Az eurózónából októberi beszerzésimenedzser-indexek érkeznek. Kínában szeptemberi konjunktúra indikátorokat és a harmadik negyedéves GDP első becslését publikálják.
Mit hoztak az elmúlt napok a piacokon?
Az amerikai nagybankok beszámolóival elindult a jelentési szezon, azonban a pozitív reakció elmaradt a tőzsdéken, mivel a felfokozott várakozásoknak már nem minden esetben tudtak megfelelni. A brazil részvénypiac nagyot ugrott az elnökválasztás első fordulója után, miután a piaci szereplők fiskális fordulatot várnak egy esetleges elnökváltás után. A kötvénypiac különösen forró témát adott az elmúlt hónapokban, de a vállalati kötvények egyelőre meglepően ellenállónak bizonyultak. A héten jelent meg az AutoWallis legújabb sales riportja, ami továbbra is nehéz iparági környezetre utal.
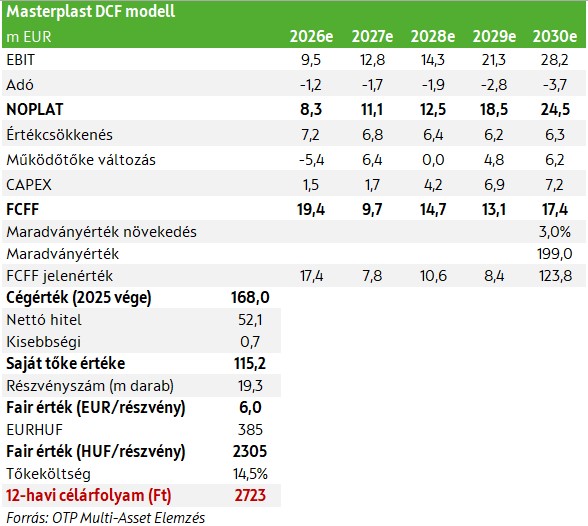
Frissítettük modellünket és 2723 forintra emeltük 12-havi Masterplast célárfolyamunkat a korábbi 2552 forintról, miközben fenntartjuk tartási ajánlásunkat. A magasabb célár elsősorban a visszafogott beruházási tevékenység következtében rövid távon kedvezőbb FCFF becsléseknek, valamint az alacsonyabb tőkeáttételes béta hatására csökkenő WACC értékeknek köszönhető.
A Masterplast erős negyedévvel zárta a 2025-ös évet, a rekord árbevétel mellett EBITDA-szinten is 2022 óta nem látott magasságokba emelkedett, illetve adózott eredmény tekintetében is nyereségessé vált a Q4-ben, amennyiben kiszűrjük az egyszeri tételeket. Ugyanakkor az emelkedés mögött elsősorban a Hitelesített Energiamegtakarítások (HEM) iránti erős kereslet állt, ami ugyan 2026 elején még támogathatja a növekedést, azonban az utolsó negyedéves számok megismétlésére kevés esélyt látunk. A HEM-től független szegmensekben a kereslet továbbra is visszafogott, az építőipar 2025-ben nem tudott érdemi fordulatot felmutatni. Az új lakásépítések száma évtizedes mélypontot ért el, ugyanakkor a visszaesés üteme már lassult a 2024-es évhez képest, miközben a kiadott építési engedélyek számában számottevő növekedés mutatkozott. Az Otthon Start program középtávon szintén támogathatja az új lakásépítések élénkülését, azonban ennek hatása legkorábban az év végéhez közeledve jelentkezhet. Ezzel szemben az Otthonfelújítási és a Vidéki Otthonfelújítási Programok várhatóan az év első felében kifutnak. Összességében az üzleti kilátásokat továbbra is jelentős bizonytalanság jellemzi.
A makrogazdasági kilátások vegyesek: a Masterplast piacain a bevételarányosan súlyozott GDP növekedési várakozások 2026-ban 2,2%-os emelkedést jeleznek a 2025-ös 1,2%-ot követően. Ez az előrejelzés azonban nyolc hónappal ezelőtt még 2,5% volt, és a későbbi évekre vonatkozó növekedési várakozások is enyhén alacsonyabbak. Emellett további bizonytalanságot és lefele mutató kockázatot eredményez az iráni háború esetleges elhúzódása.
Véleményünk szerint a Masterplast likviditási helyzete javult tavaly év közepe óta. A jelentősen nagyobb készpénzállomány mellett az idei évre várt operatív készpénztermelése a vállalatnak képes lehet fedezni a 2026-os nagyobb hitel- és kötvénytörlesztéseket, feltételezve, hogy a rövid lejáratú forgóeszközhiteleket sikeresen meghosszabbítják.
Tekintettel a lassabban helyreálló gazdasági növekedésre a korábban várthoz képest bevételi várakozásainkat lefelé módosítottuk hosszabb távon, amit 2026-ban még részben ellensúlyozhat a HEM értékesítések kedvező hatása. Összességében még így is mintegy 6%-os emelkedést várunk év/év alapon a 2026-ös árbevételek esetében, míg az EBITDA-marzs 9,2%-ra emelkedhet, bár így is némiképp elmarad a korábbi várakozásainktól.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!