
Magyar Telekom: Ez már nem növekedési sztori
Tetszett a cikk? Ezek is érdekelhetik
Hazai és amerikai inflációs mutatók érkeznek
A KSH közzéteszi az októberi inflációs mutatókat és az Egyesült Államokból is érkeznek az októberi inflációs adatok.
Mit hoztak az elmúlt napok a piacokon?
A nagy technológiai cégek közül a héten az Apple számaival folytatódott a jelentési szezon a tengerentúlon, ugyanakkor a társaság eredményei összességében vegyesek lettek. A hazai blue chipek közül elsőként a Magyar Telekom jelentett, bár a cég bevétele magasabb lett a vártnál, azonban a gyorsuló növekedés ellenére az operatív eredménye és a nettó profitja enyhén elmaradt az előzetes becslésektől. Ezután a Mol következett és a vállalat összességében kifejezetten erősnek mondható harmadik negyedéves gyorsjelentést tett közzé. A héten mindemellett a Lengyelországban kialakult helyzet mellett azt is megvizsgáltuk, hogy a kormányválság után mi várhat Romániára a későbbiek folyamán.
A távközlési pótadó megszűnése az eredménysorokon még kétszámjegyű növekedést hozott, de a várthoz képest már csak néhány százalékpontos a felülteljesítés. Az viszont egyelőre nem látszik, hogy a jövő évtől mi tarthatná fenn a magas növekedést. Mint osztalékfizető részvény viszont továbbra is vonzó lehet a befektetők számára a Magyar Telekom.
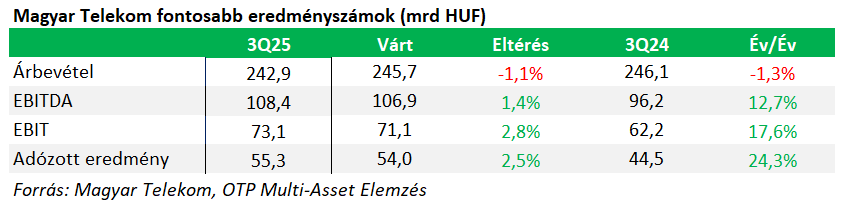
Az eredménysorokon még mindig sikerült kicsit megvernie a várakozásokat a Magyar Telekomnak, igaz a bevétel már elmaradt az elemzői konszenzustól. Ezekből számunkra úgy tűnik a növekedési sztori már véget ért a cégnél. Már az előző negyedéves eredményeket sem gondoltuk annyira erősnek, bár akkor rövid távon még pozitívan reagált az árfolyam, hogy aztán visszaessen az augusztus eleji szintekre.
A bevétel mérséklődését a visszafogottabb Rendszerintegrációs és Informatikai (RI/IT) bevételek (-13,3%) és a készülékértékesítés (-11,4%) alacsonyabb szintje okozta. Ezt csak részben tudta kompenzálni a továbbra is erős adatértékesítés (+7,9%) és a vezetékes szélessávú bevétel. A ViDaNet eladása szintén kedvezőtlen hatással volt a bevételekre.
Éves alapon az eredménysorokon még mindig kétszámjegyű növekedést láthatunk. A közvetlen költségek közel 6 százalékkal mérséklődtek, egyrészt az alacsonyabb RI/IT szolgáltatásokkal kapcsolatos kiadásoknak, valamint a készülékértékesítési költségek visszaesésének köszönhetően, de a távközlési adó is alacsonyabban alakult 2025Q3-ban. Az igazi katalizátor azonban a távközlési pótadó megszűnése volt tavalyhoz képest, ez önmagában 9,2 milliárd forinttal javította az eredményt. Ezek eredményeként az EBITDA 12,7%-kal lett jobb éves alapon, míg a várakozásokhoz képest 1,4 százalékponttal.
A nettó pénzügyi eredmény közel 3 milliárd forinttal javult, 5,5 milliárdos veszteségre. A nettó kamatköltség csökkenése elsősorban a hitelállomány mérséklődésének, valamint a likviditási egyenlegek után kapott magasabb kamatoknak köszönhető. Az adózott eredmény így összességében 24%-kal emelkedett (év/év), ami a konszenzushoz képest is jobb lett (+2,5%). A menedzsment megerősítette a korábbi, 2025-re vonatkozó céljait.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!