
Emelt éves célján a Magyar Telekom
Tetszett a cikk? Ezek is érdekelhetik
Az MNB kamatdöntő ülése mellett az eurózóna béreinek alakulására és az amerikai konjunktúra mutatókra figyelünk
Az MNB kedden tartja soron következő kamatdöntő ülését. Az eurózónából az EKB által publikált bérstatisztikára lesz érdemes figyelni. Az Egyesült Államokból októberi konjunktúra mutatók érkeznek.
Mit hoztak az elmúlt napok a piacokon?
A közelgő Anthropic IPO-val kapcsolatban fontos, új információk láttak napvilágot és a héten érkezett több fontos gyorsjelentés is: a Take-Two legfrissebb számait felfokozott várakozás előzte meg a hamarosan megérkező GTA VI előtt, míg a Gen Digital negyedéve ismét jobban sikerül a vártnál. Az Orsted projektfejlesztései szépen haladnak, azonban a dán megújuló energiatermelő vállalat harmadik negyedéve felemás lett. A Richternél az erős negyedéves számok után a menedzsment megemelte a várakozásait. Legfrissebb uránpiaci körképünkből továbbá az is kiderül, hogy miért vagyunk optimistábbak a fizikai urán kitettséggel kapcsolatban, emellett azt is megvizsgáltuk, hogy az elnökválasztástól távolodva mi várhat most Brazíliára.
A szokásoknak megfelelően többségében ismét verte a várakozásokat a Magyar Telekom, viszont a felülteljesítés már nem kiugró. A bevétel nem tudott nőni tavalyhoz képest, viszont az eredménysorokon még mindig kétszámjegyű a bővülés. A menedzsment meg is emelte az idei évre vonatkozó előrejelzését, ami pozitív, ugyanakkor nem gondoljuk, hogy ez elindíthat egy tartós árfolyamemelkedést.
Menetrendszerűen érkezett ismét egy vártnál jobb eredmény a Magyar Telekomtól, habár a felülteljesítés és az éves növekedési számok is alacsonyabbak már, mint korábban. A bevételek nagyjából a konszenzusnak megfelelően alakultak (+0,3% év/év), és továbbra is az adatbevételek húzzák, illetve még a szélessávú internet, viszont a többi részszegmens nagyrészt csökkenést mutat, ami nem túl pozitív. Ráadásul árat sem emelhetett idén a cég a kormány nyomására.
Mindenesetre az eredmény sorokon még kétszámjegyű az éves növekedés. A közvetett költségek közel 2%-kal csökkentek, főleg az alacsonyabb rendszerintegrációs és informatikai költségeknek, illetve a kisebb távközlési adónak köszönhetően. Még nagyobb volt a közvetlen költségek esése (-18% év/év), amit nagyrészt a távközlési pótadó kivezetése magyaráz. A személyi költségek pedig csak 6,7%-kal nőttek. Egy egyszeri tétel, a VidaNet eladása pedig 1,5 milliárd forintos nyereséget generált a cégnek. Ezek hatására az EBITDA 12,6 százalékkal lett magasabb a tavalyinál, és 3%-kal a konszenzust is verte.
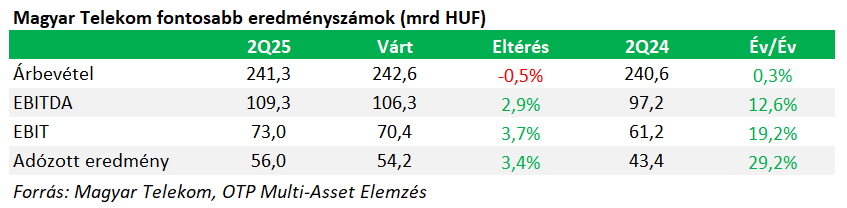
A Telekomnál különösen fontos az osztalék miatt a nettó eredmény alakulása, amit érdemben tud befolyásolni a nettó pénzügyi eredmény sor. Itt is javulást láthattunk éves alapon, az alacsonyabb hitelállomány, a kisebb kamatlábak és a magasabb kapott kamatok miatt. Az adózott eredmény így közel 30 százalékkal ugrott meg 2024Q2-höz képest.
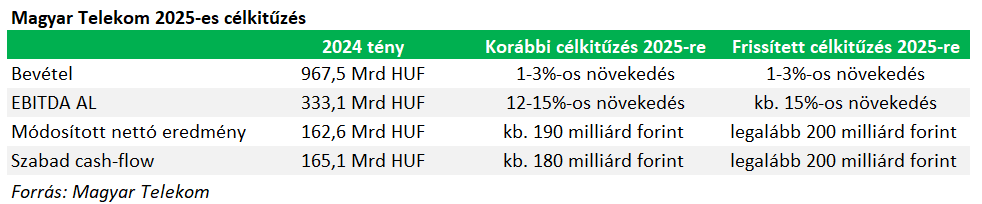
A menedzsment emelt is a 2025-ös céljain, így az EBITDA AL elérheti a korábban meghatározott célkitűzésben szereplő tartomány felső határát, míg a módosított nettó eredmény legalább 200 milliárd forint lehet. A vártnál jobb számok és a vezetőség kilátás javítása pozitív, viszont ettől az eredménytől mi nem várunk jelentős és tartós árfolyamemelkedést.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!