
Utódlási kérdések nyomasztják a Disney részvényeseket
Tetszett a cikk? Ezek is érdekelhetik
Ezúttal is kiemelkedő teljesítményt nyújtott a MOL
Összességében kifejezetten erősnek mondható harmadik negyedéves gyorsjelentést közölt a MOL a mai piacnyitás előtt. A fontosabb pénzügyi sorok tekintetében a társaság hozta vagy felülteljesítette az elemzői várakozásokat, és éves szinten is jelentős javulást mutatnak a számok. Ez továbbra is elsősorban a finomítás és kereskedelem üzletág kiemelkedő teljesítményének köszönhető, amely önmagában több EBITDA-t termelt, mint az összes többi szegmens együtt a rendkívül magas finomítói árrés miatt. Utóbbi értéke ugyan valamelyest már mérséklődött októberre, de a kilátások továbbra is kedvezőek, illetve a Dunai Finomító AV3-as üzeme is elindult újra október végén, ami szintén pozitív.
A vége felé közelít a tengerentúli jelentési szezon
Míg a tengerentúlon lassan a végéhez ér majd a gyorsjelentési szezon, addig Európában az előttünk álló két hét folyamán több fontos vállalati beszámoló is érkezik majd. A hazai blue chipek esetében pedig a jövő héten a Richter és az OTP is publikálja majd a harmadik negyedéves számait.
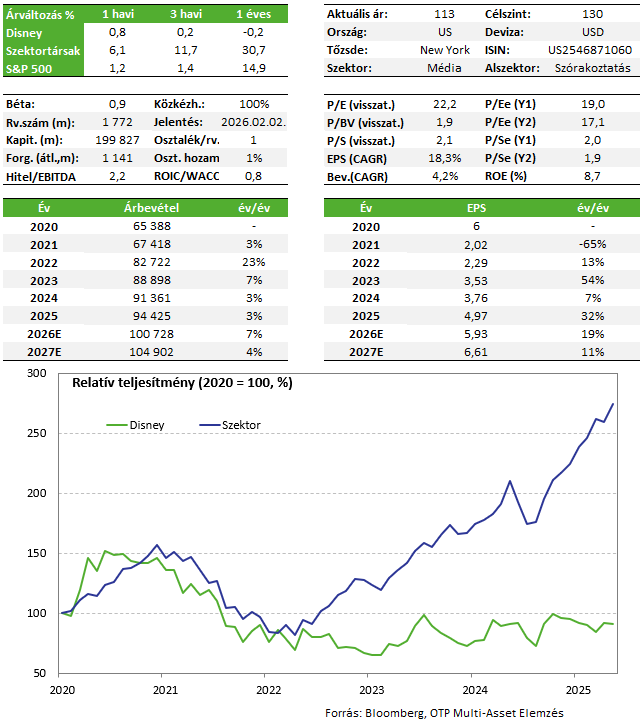
A Disney minden lényeges soron felülmúlta a várakozásokat a legutóbbi negyedévben. A streaming üzletág rekordszintű profitot termelt, a hagyományos TV divízió tovább gyengélkedett, és a YouTube-bal folytatott vita is terhelte a profitot. Ellenben a Disneylandek még mindig a cég nyereségtermelésének motorja. A befektetők figyelme azonban egyre inkább a közelgő vezérigazgató utódlásra irányul, amely a múltban okozott már fejfájást, így az árfolyam negatívan reagált piacnyitást követően.
A Disney részvénye szerepel Kedvelt Részvényeink listánkon.
A főbb sorokon verte a várakozásokat a Disney a legutóbbi negyedévre vonatkozóan. Közel 26 milliárd dolláros bevételt ért el a cég (+5%; év/év), míg a nettó profit 2,4 milliárd dollár lett (-6%; év/év).
Kimondottan jól teljesített a streaming üzletág, habár előfizetői számokat már nem közöl a társaság, hasonlóan a Netflixhez, hogy a befektetők inkább a bevételi és profitszámokra figyeljenek. A streaming rekordszintű, 450 millió dolláros operatív eredményt termelt (várt: 375 millió), 8,4 százalékos margin mellett. A menedzsment meg is erősítette az idei pénzügyi év végére várt 10%-os margin tervet.
A filmstúdió is erős negyedévet tudhat maga mögött, a Zootropolis 2 és az új Avatar is bőven 1 milliárd dollár felett hozott a mozikban. Viszont a szegmens profit számait a jelentős marketing költség visszahúzta, mivel az ünnepi szezonban indított filmek (különösen az Avatar) költségeit már decemberben elszámolták, de a jegybevételek egy jelentős része áthúzódott a következő évre.
A lineáris TV üzletág továbbra is gyengélkedik, a hirdetési bevételek 6 százalékkal csökkentek a tovább apadó nézettség miatt, ráadásul az egy évvel korábbi negyedév az akkori választási kampány miatt különösen erős volt. Ez nagy meglepetést ugyanakkor nem okozott a részvényeseknek, hiszen ez egy több éves negatív trend. Nem is szépítette az eredményeket a vezetőség, inkább a kiadások kordában tartására helyezi a hangsúlyt.
A sport üzletág eredményének nem tett jót a YouTube TV-vel folytatott huzavona, amikor 15 napig nem voltak elérhetőek a Disney csatornái a felületen. Emiatt a negyedéves operatív eredmény 23%-kal 191 millió dollárra esett vissza, ebből 110 millió dollár kapcsolódott a YouTube vitához.
A parkok és termékek divízió 10 milliárd dolláros bevételt ért el, és az operatív profit 72 százalékáért volt felelős, vagyis az ünnepi szezon kifejezetten erős volt a Disneylandekben. A most futó negyedévre viszont kevésbé erős számokat vár a menedzsment, csak „visszafogott” növekedés jöhet, elsősorban az alacsonyabb külföldi látogatószám miatt. És mivel ez szegmens felel elsősorban a profitnövekedésért, ezért látható egy jelentősebb negatív árfolyamreakció.
De a vezérigazgató utódlás is nyomaszthatja a részvényeseket, a következő napokban-hetekben dönthet az igazgatóság Bob Iger utódjáról. Legutóbb 2020-ban volt egy CEO-váltás, ami annyira nem volt sikeres, hogy 2022 végén vissza kellett hívni Igert. Most két belsős jelölt lehet a befutó. Josh D’Amaro a park üzletág első embere, vagy Dana Walden a szórakoztató üzletág társvezetője. Összességében a negyedéves eredmények nem lettek rosszak, és a visszafogott negyedéves kilátások miatti árfolyamesés túlzottnak tűnik, így a részvény továbbra is fent marad Kedvelt Részvényeink listánkon.
Befektetési sztori
- A Disney az egyik legerősebb brand a médiaszektorban, és diverzifikált eszközei hosszú távú versenyelőnyt nyújt számára. A streaming még csak most kezd igazán eredményt termelni, emellett a sport divízió jelentősebb átalakítása is segítheti a növekedést.
- A filmstúdió sikereire is szükség van, habár itt elég kiszámíthatatlan, hogyan alakul az adott év. A Disneylandek esetében nagy beruházási tervekkel számol a társaság a következő években, és ebben a szegmensben továbbra sem látszik, hogy visszaesett volna a költés a parkokban, igaz a most futó negyedévre hűtötte kicsit a várakozásokat a vezetőség. A hagyományos TV-üzletág, ahogy azt a mostani beszámolóból is láttuk nehézségekkel küzd, de költségcsökkentésekkel, vagy egy esetleges eladással lehet mérsékelni a negatív hatásokat.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!