
Broadcom: a hosszú távú sztori él, de a negyedév nem nyűgözte le a piacot
Tetszett a cikk? Ezek is érdekelhetik
Többet vártunk a Novo Nordisktól
A Novo Nordisk részvénye több mint 7 százalékot esett hétfőn, miután a tőkepiaci napján ismertette a következő évekre vonatkozó stratégiáját. A menedzsment több új gyógyszer bevezetését és a jelenleginél jóval szélesebb termékportfóliót ígért, a befektetőknek ez mégis kevésnek bizonyult, akik egy határozottabb, számszerűsíthető tervet vártak. Mi is csalódásként értékeljük a bemutatott stratégiát, így levesszük a papírt Kedvelt részvényeink listánkról.
FX - technikai elemzés
A dollár az euróval és a fonttal szemben folytatta trendszerű erősödését, ezért az újabb swing mélypontok kialakulása tovább késleltetheti a fordulat esélyét. A forint enyhe erősödése ugyanakkor képes volt ellensúlyozni főbb devizapárjai felértékelődését, így az árfolyamok továbbra is oldalazó mozgást mutatnak. Az USD/JPY árfolyama az elmúlt hetek esését követően erőteljes korrekciót hajt végre. A hosszabb távú trend azonban továbbra is csökkenő, így a jelenlegi mozgás akár a korábbi letörési szint visszatesztelését is jelentheti. Az EUR/CHF árfolyama szintén korrekcióba kezdett az elmúlt hetek emelkedése után, azonban a fő emelkedő trend egyelőre nincs veszélyben. Érdemi struktúraváltásról csak akkor beszélhetnénk, ha az árfolyam letörné az emelkedő trendvonalát.
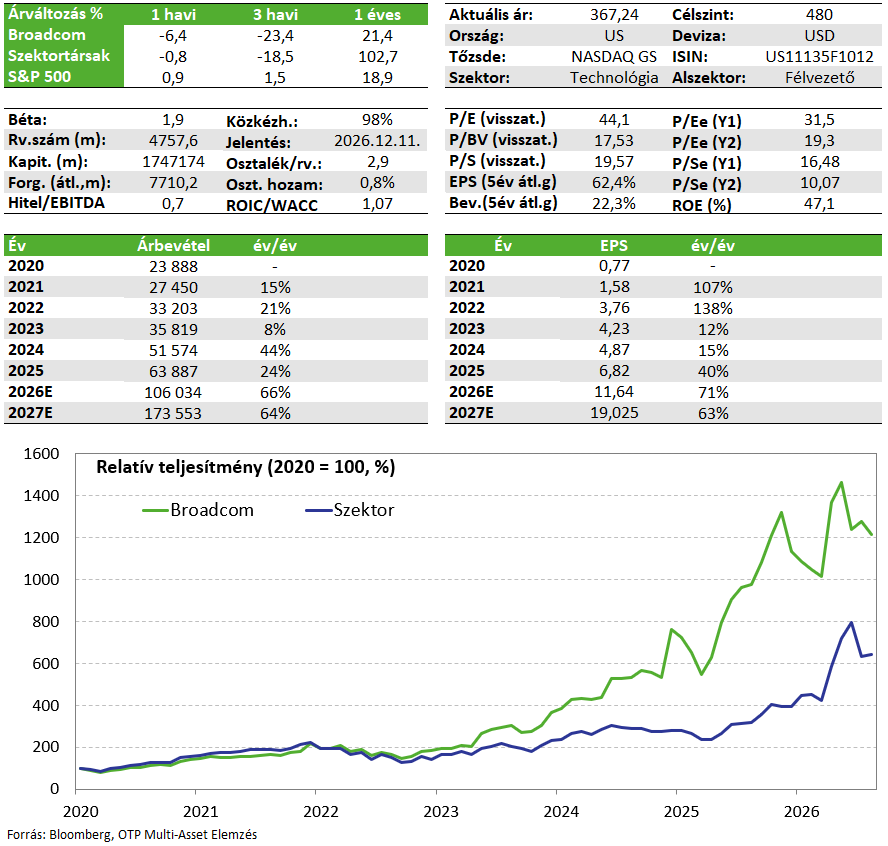
Szerdán publikálta negyedéves eredményeit a Broadcom, amely az egyedi tervezésű AI-chipek piacának egyik vezető szereplője. A vállalat számai többnyire megfeleltek a várakozásoknak vagy enyhén meg is haladták azokat, míg az aktuális negyedévre vonatkozó előrejelzés inkább visszafogottnak bizonyult, és csupán a konszenzus alsó sávját érte el. A pozitív meglepetések hiányát ugyanakkor részben ellensúlyozták a chipgyártó hosszabb távú kilátásai, amelyek az AI iránti kereslet további élénkülését vetítik előre, és 2027-re, illetve 2028-ra is az AI-chip üzletág bevételeinek megduplázódását valószínűsítik. Az erős hosszú távú növekedési kilátások továbbra is alátámasztják a vállalat kedvező fundamentumait, ezért a részvényt továbbra is fenntartjuk a Kedvelt Részvényeinket tartalmazó listánkon.
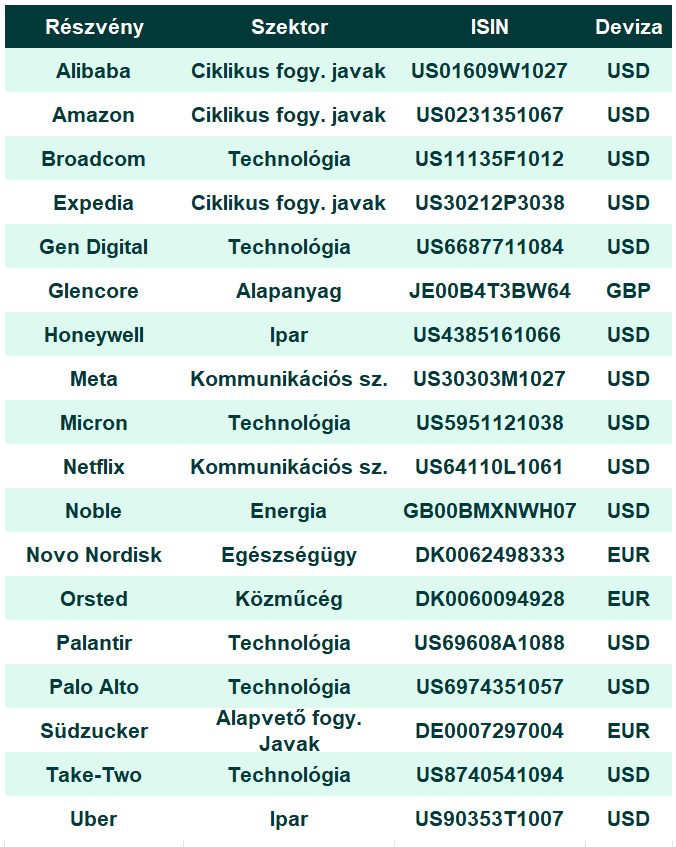
Kedvelt részvényeinket tartalmazó listánkon továbbra is fenntartjuk a Broadcom papírját.
Negyedéves gyorsjelentés
Az iparági versenytársakhoz képest idén alulteljesítő Broadcommal szemben magasak voltak az elvárások, miután az AI-chip piac meghatározó szereplői, az Nvidia és a Marvell a múlt héten lenyűgöző növekedési kilátásokat vázoltak fel a következő másfél évre. Bár a Broadcom hosszabb távú AI-kilátásai alapján tartani tudta a lépést riválisaival, az aktuális negyedévre vonatkozó eredmények és előrejelzés a nagyobb pozitív meglepetések hiányában összességében csalódást kelthetett a befektetők körében. Emiatt a részvény ma inkább kedvezőtlen piaci fogadtatásban részesülhet.
A társaság 29,59 milliárd dolláros árbevételről számolt be a lezárt negyedévben (+86% év/év), ami meghaladta a 29,45 milliárd dolláros elemzői várakozásokat. A növekedés fő hajtóerejét az AI-félvezető termékek jelentették, amelyek bevétele 221%-kal emelkedett, jelentősen felülmúlva a konszenzust. Ezzel szemben az infrastruktúra-szoftver szegmens teljesítménye elmaradt a várttól, és továbbra is visszafogott növekedési dinamika jellemzi. Az egy részvényre jutó eredmény 3,32 dollárra emelkedett a negyedév során (+96% év/év), meghaladva a 3,23 dolláros EPS-várakozásokat.
A chipgyártó az AI momentum gyorsulására számít a jövőben. A folyó negyedévre adott iránymutatás alapján a bevétel 93%-kal bővülhet éves összevetésben, ami ugyanakkor még így is hajszálnyival elmaradhat az elemzői várakozásoktól. A növekedés fő hajtóerejét továbbra is az AI-chip értékesítések adhatják, amelyekre vonatkozó idei bevételi előrejelzését a vállalat 56 milliárd dollárról 58 milliárd dollárra emelte. Emellett a korábban 2027-re jelzett, 100 milliárd dollár feletti AI-chip bevételi prognózist 115 milliárd dollárra növelte, míg 2028-ra már 230 milliárd dolláros bevétellel számol erről a területről. Ez jelentősen meghaladja a 180 milliárd dolláros elemzői konszenzust.
A kedvező kilátásokat az adatközponti hálózati megoldások iránti erős kereslet mellett az egyedi tervezésű AI-chip programok felgyorsulása is támogatja. Ennek köszönhetően a korábbi 3 gigawatt (GW) helyett már 5 GW számítási kapacitást szállíthatnak az Anthropic számára 2027-ben, amellyel a vállalat legnagyobb ügyfelévé léphet elő. Ezt követően a kapacitás 2028-tól akár 10 GW-ra is emelkedhet, míg az OpenAI esetében addigra elérheti az 5 GW-ot. A következő másfél év során három chipgenerációt szállíthatnak a Metának, miközben a Google továbbra is több tízmilliárd dolláros bevételi hozzájárulást jelenthet. Ezek a programok javítják a bevételek előrejelezhetőségét a következő évekre, és mérséklik a növekedés fenntarthatóságával kapcsolatos kockázatokat.
Emellett a vállalat menedzsmentje jelezte, hogy a chipek iránti kereslet továbbra is meghaladja a Broadcom szállítási kapacitását, elsősorban a kínálati korlátok miatt. Ennek enyhítése érdekében a társaság fokozza beruházásait a félvezető-gyártó kapacitások bővítésébe. Összességében a negyedéves jelentésből hiányzó érdemi pozitív meglepetések rövid távon nyomást gyakorolhatnak a részvény árfolyamára, ugyanakkor a hosszú távú növekedési kilátások továbbra is kedvezőek a jelenlegi, visszafogottabb értékeltség fényében.
Befektetési sztori
Az AI-infrastruktúra-építési hullám a Broadcom számára is kedvező strukturális hátszelet biztosíthat. Az AI-megatrenden belül, ahogy a betanításról fokozatosan a használatra helyeződhet át a hangsúly a következő években, a következtetési fázis felértékelődik, melynek nyertese az egyedi tervezésű AI-chipek (ASIC) lehetnek, mivel feladatokra optimalizálhatóak és energiahatékonyak. Ennek a piacnak a vezető szereplője a Broadcom.
A Google-lel közös tervezésű TPU-k a következtetési fázis során az Nvidia GPU-kal versenyképes termékek, míg jelen állás szerint energiahatékonyság szempontjából előzik a GPU-kat, így egy olyan szcenárióban, ahol az energia lesz az AI sztori szűk keresztmetszete a vállalat megoldása felértékelődhet. Továbbá egy Nvidia GPU közel ~3x annyiba kerül, mint egy TPU, így ha a hiperskálázók cash-flow szűkös állapotba kerülnek, kedvező alternatíva lehet a TPU, amelynek nem csak a beszerzése olcsóbb, de a használata is, mivel ~2x olyan jó teljesítmény/watt rátával bír, mint az Nvidia korábbi generációs terméke.
Rövid távon további katalizátor lehet a hiperskálázók 2026-os és 27-es capex tervezetének további emelése – különösen a Google és a Meta esetén, melyek a 6 nagy ügyfél között vannak, akik számára egyedi tervezésű AI-chipet szállít a Broadcom.
A Broadcom március elején jelezte, hogy a 2026-2028-as periódusra biztosította az ellátási láncot mind memória fronton, mind a TSMC csúcskategóriás gyártókapacitásait illetően. Továbbá az utóbbi hetekben hosszú távú megállapodásokat kötött az Anthropic-kal, Meta-val és a Google-lel ASIC-szállításra, utóbbival 2031-ig szóló megállapodásról számolt be, ami segítheti a vállalat bevételeinek láthatóságát hosszabb távra és mérsékli a növekedési ütem fenntarthatóságával kapcsolatos kockázatokat.
Értékeltség és eladósodottság
A vállalat profit marzsa 50% feletti, míg az EBITDA-margin megközelíti a 70%-ot, amihez hasonló értékekkel csak az Nvidia rendelkezik az iparágban. Továbbá a növekedés tekintetében is az egyik legjobb félvezető vállalat, a 2026-2028 közötti időszakra éves átlagos ~60% körüli árbevételnövekedést és >75%-os EPS-bővülést várnak az elemzők. Ennek ellenére a versenytársakhoz képest ~20% körüli diszkonton kereskedik a papírt. Mutatószám alapon a 480 dolláros árfolyamszint is fairnek tűnik. A társaság hitelállománya nem jelentős, mindössze 1,1-es nettó adósság / EBITDA szorzóval rendelkezik, ami az erős cash-flow termeléssel párosulva egészséges szintnek tekinthető.
Kockázatok
A Broadcommal kapcsolatos egyik kulcsfontosságú kockázat a potenciális marzskompresszió, amely abból fakad, hogy az AI-hoz kapcsolódó félvezető termékek értékesítésének aránya emelkedik a bevételi mixben. Ez lefelé hat a vállalat összesített bruttó árrésére, tekintettel arra, hogy az IT-infrastruktúra üzletág kiemelkedően magas, mintegy 93%-os bruttó marzzsal működik, szemben az AI-fókuszú félvezető termékek körülbelül 60%-os szintjével. Bár ezt árazta már a piac, itt inkább pozitív meglepetések jöhetnek, mint a március eleji gyorsjelentés során, ami alapján rövidtávon nem látszik nyomás a marzsokon.
Emellett a kínai értékesítés aránya továbbra is viszonylag magas, mintegy 17% (bár ez az arány évről évre csökken), ami geopolitikai kockázatot jelenthet. A félvezető üzletágban emellett jelentős az ügyfélkoncentráció: a bevételek döntő része hat nagy ügyféltől származik. Kockázatot jelenthet továbbá az erősödő verseny, különösen a Marvell Technology részéről, amely idővel piaci részesedést hódíthat el a Broadcomtól. Emellett az AI-infrastruktúrába irányuló beruházások finanszírozásával kapcsolatos kockázatok erősödése is negatívan érintheti a vállalatot, hasonlóan az egész félvezetőiparhoz.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!