
Nem tud hibázni az Nvidia
Tetszett a cikk? Ezek is érdekelhetik
Fordulós jeleket mutat a vegyipari óriás grafikonja
A főbb amerikai indexek esetében megtörtek a hosszabb távú emelkedő trendek, amelyek nyomán jelentős korrekció bontakozott ki a piacokon. Ennek ellenére mindig akadnak olyan részvények, amelyek relatív erőt mutatnak, és képesek lehetnek szembemenni az uralkodó piaci iránnyal. A héten az egyik ilyen papírként a Dow Inc. végzett az élen. A vállalat a világ egyik vezető vegyipari szereplője.
Nemzetközi indexek – technikai elemzés
A két amerikai vezető index megtörte hónapok óta tartó emelkedő trendjét, így a technikai kép alapján továbbra is trendszerű csökkenés látható. Az árfolyamokban még van tér lefelé, ezért a vételi pozíciók nyitása egyelőre korainak tűnik. A Russell 2000 már korábban is erőteljes gyengeséget jelzett. Jelenleg ugyan megfigyelhető némi vételi erő, ami korrekciós emelkedést eredményezhet, de ez inkább átmeneti felpattanásnak tűnik, mintsem egy tartós emelkedő trend kezdetének. A DAX és a Stoxx 600 indexek a korrekciójukat követően szintén ismét lefelé fordulni látszanak, így náluk új swing mélypontok kialakulása sem zárható ki. A fejlődő piacokat tömörítő index sem tudott egyelőre érdemi vételi erőt felmutatni, ezért itt is maradt még némi tér a további gyengülés előtt.
A világ legnagyobb vállalata, az AI-sztori zászlóshajója, az Nvidia ezúttal sem okozott csalódást a negyedéves eredményeinek publikálása során. A várakozásokat meghaladó számok és az előzetes becsléseknél jobb folyó negyedévre vonatkozó guidance már szokásosnak tekinthető. Ugyanakkor a 2028-as pénzügyi évre vonatkozó brutálisan erős bevételi előrejelzés segíthet eloszlatni a kételyeket az AI-beruházási ciklus tartósságával kapcsolatban, ami új lökést adhat az egész technológia szektornak. A vállalat papírja csaknem 7%-os pluszban készülnek nyitni a pozitív hosszabb távú kilátások hatására.
Az Nvidia 16. egymást követő negyedévben múlta felül a konszenzusos várakozásokat, az utóbbi időszakban azonban ez önmagában már nem bizonyult elegendőnek ahhoz, hogy érdemben javítsa a befektetői hangulatot. A vállalat részvényei idén jelentősen alulteljesítették a félvezetőipar egészét, miután a befektetők a fokozódó versenyt árazva inkább a szegmens kisebb szereplői felé rotáltak át, amelyeknél nagyobb piacszerzési lehetőséget és ebből fakadóan kedvezőbb növekedési kilátásokat láttak. Emellett az elmúlt évek rendkívüli növekedési ütemének fenntarthatóságával kapcsolatban is egyre több kérdés merült fel, így az Nvidiának volt mit bizonyítania a gyorsjelentés során.
A chipgyártó ezúttal is hozta a tőle megszokott erős számokat. Az árbevétel meghaladta 96,2 milliárd dollárt a lezárt negyedévben (+106% év/év) szemben a 92,4 milliárd dolláros várakozásokkal. A bevételeket elsősorban az adatközpont üzletág hajtotta, amelyen belül az értékesítések több mint fele továbbra is hiperskálázó ügyfelektől származik, ami jelentős ügyfélkoncentrációt eredményez. A korrigált bruttó árrés 75%-on alakult a negyedév során, ami továbbra is nagy árazási erőre utal. Ez nagyjából megfelel az előző negyedévekben látott szinteknek, és összhangban van az előzetes várakozásokkal.
Profit téren a vállalat 2,22 dolláros egy részvényre jutó eredményről számolt be (+128% év/év) meghaladva a 2,09 dolláros EPS-becsléseket. Az eredményt az Nvidia lényegében a kínai piac hozzájárulása nélkül érte el, mivel a szabályozói korlátozások miatt továbbra sem értékesíthet adatközpont megoldásokat az országban. A menedzsment ráadásul a közeljövőben sem számít érdemi változásra ezen a téren.
Az Nvidia vezetése az aktuális negyedévre 108 milliárd dolláros árbevételt prognosztizált, ami meghaladja a 105,2 milliárd dolláros piaci konszenzust. A bruttó árrés ugyanakkor a korábbi 75%-ról 74%-ra mérséklődhet a menedzsment várakozásai szerint, amit elsősorban a memóriachipek drágulása miatt jelentkező költségoldali nyomás magyaráz. Ez a hatás a következő negyedévekben is fennmaradhat, és 2027 végére akár 72% körüli szintre csökkentheti a bruttó árrést. Mindez annak ellenére történhet meg, hogy a vállalat már bejelentette, hogy jövő évtől átlagosan 17%-kal emeli termékei árát a növekvő költségek ellensúlyozása érdekében.
Az eredmények önmagukban inkább enyhén negatív piaci reakciót váltottak ki, azonban a menedzsment előretekintő kommentárjai jelentősen javították a befektetői hangulatot. Az Nvidia az elemzői konferenciahíváson 70%-os bevételnövekedést vetített előre a 2028-as pénzügyi évre, szemben a mindössze 45%-os elemzői konszenzussal. A prognózis arra utal, hogy az AI-beruházási ciklus a korábban vártnál tartósabb lehet, ami kedvező üzenet a teljes félvezetőszektor számára. Emellett a vállalat jelezte, hogy továbbra is aktívan fektet AI-startupokba, amelyek a menedzsment szerint generációs lehetőséget kínálnak. Továbbá a menedzsment próbálta eloszlatni a körkörös finanszírozással kapcsolatos befektetői aggodalmakat is.
Összességében a vállalat hosszabb távú bevételi kilátásai hozzájárulhatnak a növekedés fenntarthatóságával kapcsolatos piaci kételyek mérséklődéséhez. A továbbra is erőteljes profitbővülés fényében a részvény jelenlegi, 19-es előretekintő P/E-értékeltségét inkább kedvezőnek tartjuk, még az AI-infrastruktúra-beruházások finanszírozásával kapcsolatos kockázatok figyelembevételével is.
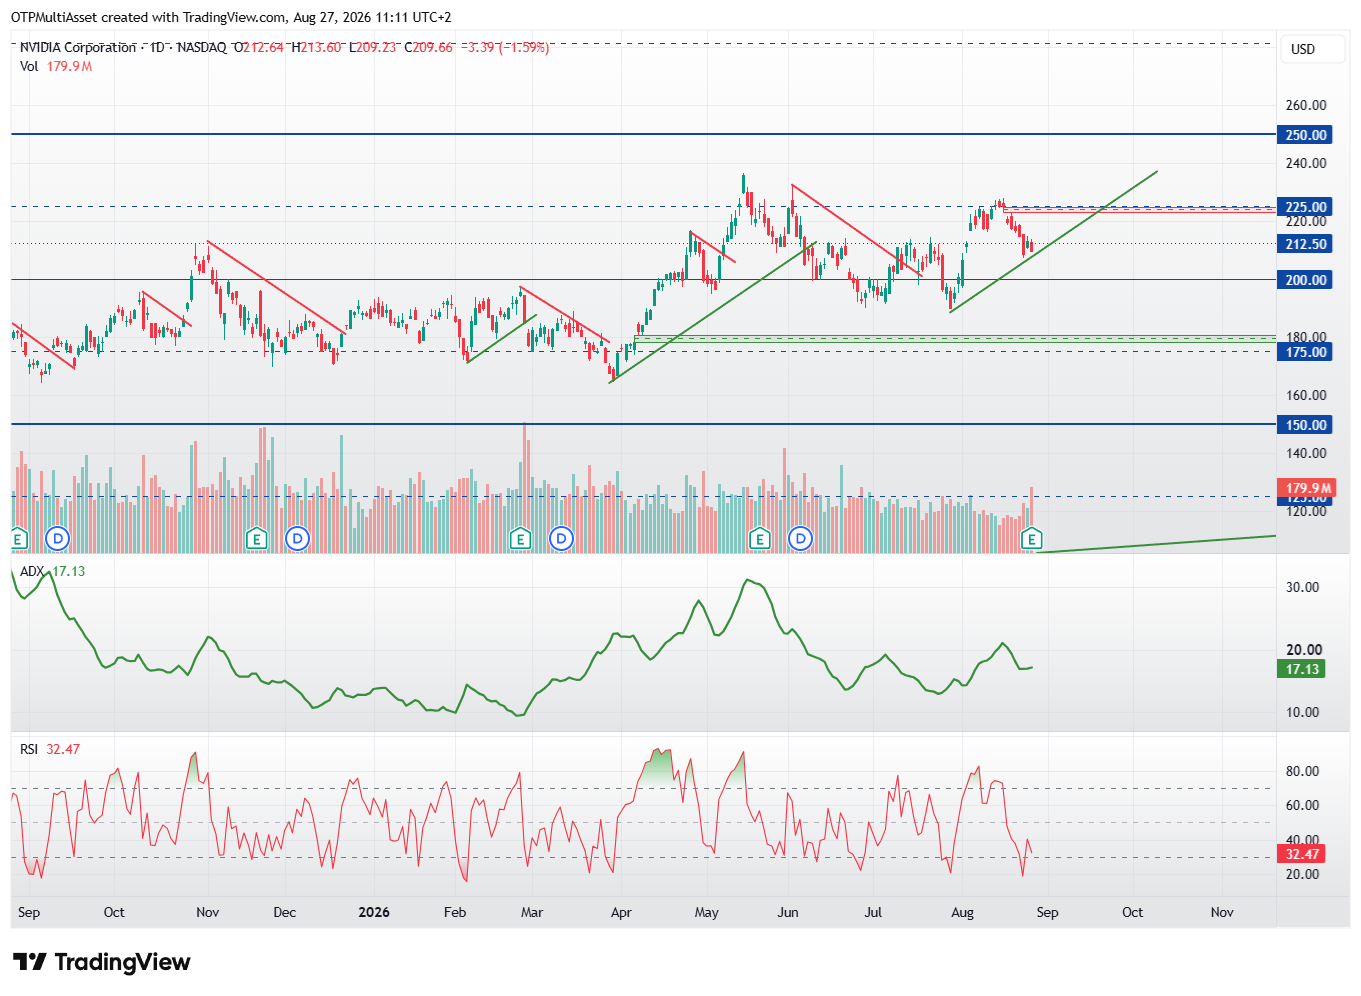
Nvidia technikai kép
Egy konszolidációs mozgást láthattunk az utóbbi hetekben. A 225 körül van egy fontos ellenállás, ezen szint fölé zárás új csúcsot eredményezhet. Tér még lenne felfele, az elmúlt hetek mozgását, mint trenderősítő mintát alapul véve a 265 környékére adódhat a célár.
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!