
AutoWallis: Emelkedő árbevétel mellett nyomott profitabilitás
Tetszett a cikk? Ezek is érdekelhetik
A Vistra az AI egyik energiapiaci nyertese lehet
A főbb amerikai indexek történelmi csúcsaik közelében mozognak, de újabb csúcsok irányába még nem törtek ki. Addig pedig csak elvétve találni konszolidációs, vagy korrekciós fázisok után kitörő, emelkedő részvényeket. A héten a közműszektorból a Vistra akadt fenn a szűrőn. A cég az USA egyik legnagyobb villamosenergia termelője, amely jelentős nukleáris kapacitással rendelkezik és profitál az AI-adatközpontok növekvő áramigényéből.
Egy lépéssel közelebb az új világhoz Brazília
Brazíliában október elején választásokat tartottak, ennek során a jelenlegi elnök, Lula kihívója Flávio Bolsonaro szerepelt jobban. Ezután október végén következik az elnökválasztás második fordulója, ahol eldől, hogy kettejük közül ki lesz Brazília következő elnöke. Jelenleg Flávio Bolsonaro tűnik esélyesebbnek a győzelemre, a piaci reakciók alapján a befektetők is ezt a forgatókönyvet árazhatják. Az ifjabb Bolsonaro elnökké választásával megnyílhat a tér a piaci szereplők által várt fiskális fordulat előtt, illetve Brazília és az Egyesült Államok kapcsolata is javulhat, ami idővel akár alacsonyabb brazil vámokat is maga után vonhat majd.
Az AutoWallis második negyedéves eredményei javulást mutatnak az év eleji gyenge teljesítmény után, ám egyelőre a számok mögé nézve vegyes kép rajzolódik ki. Miközben a kiskereskedelem és a mobilitási üzletág erőteljes növekedést produkált, a nagykereskedelem továbbra is nyomás alatt van, és a marginok szintjén még nem látszanak a korábbi akvizíciók szinergiái. A cég új márkákkal jelenik majd meg a közeljövőben, de a költségoldali kihívások és az autóipari környezet bizonytalanságai óvatosságra intenek.
A gyengébb első negyedévet követően javuló eredményekről számolt be az AutoWallis 2025Q2-re vonatkozólag. Az árbevétel 21 százalékkal emelkedett köszönhetően a tavalyi akvizícióknak, de a működési eredmény is minimálisan bővülni tudott a második negyedévben (+1,6% év/év), ami mindenképp pozitívum az első negyedév nagy visszaesését látva.
A nagykereskedelemben kevesebb autót értékesített a cég, viszont azokat magasabb átlagáron, így a bevétel közel 3 százalékkal lett nagyobb Q2-ben. Az Opel gyenge eladási számai lefelé húzták az eredményeket, míg a KGM (korábban SsangYong) korábbi tűzkáros autóinak egyszeri értékesítése pozitívan hatott, igaz ez utóbbiakat nulla margin mellett adta el a cég. Emellett még a KGM márka rebrandingje, a személyi jellegű költségek, a PR és marketing szolgáltatások emelkedése, valamint a koros gépjármű készletekre képzett értékvesztés is visszahúzta EBITDA-t.
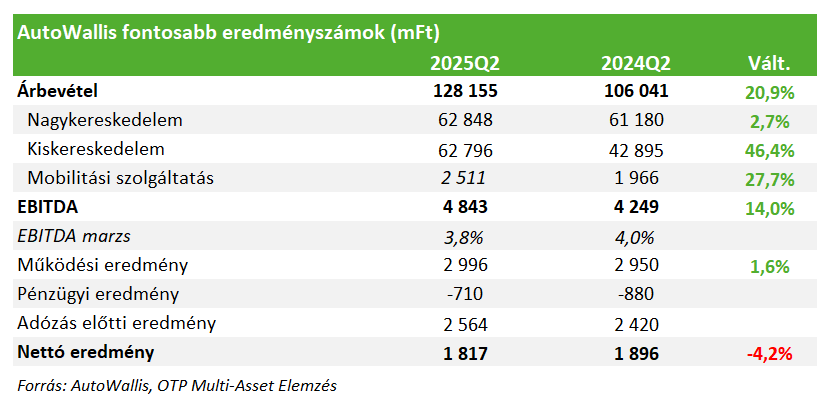
A szenvedő nagykereskedelem mellett a kiskereskedelem kiváló teljesítményt nyújtott, köszönhetően a cseh felvásárlásoknak (25Q2 árbevétel: +46% év/év). De még ezek nélkül is 4 százalékos organikus növekedést ért volna el a cég. Itt az EBITDA termelés is megugrott, és a margin is javult 2024Q2-höz képest.
A mobilitási üzletágban 28 százalékos árbevétel bővülést láthattunk főleg a Sixt jó teljesítménye és a bővülő flottaüzletág miatt. Az adózás előtti eredményben még veszteséget mutatott a divízió a teljes első félévet vizsgálva, viszont Q2-ben már kisebb nyereséget ért el a cég. Igaz a nagyfokú szezonalitás miatt nehéz tisztán látni a működés hosszú távú eredményességét.
A csoportszintű EBITDA éves alapon 14 százalékkal emelkedett Q2-ben, ami bizakodásra ad okot, igaz a margin még elmarad a tavalyitól, s ha lejjebb megyünk az eredmény sorokon ez akkor is igaz marad. A nettó eredmény 4 százalékkal csökkent éves szinten (1,4%-os nettó margin), de ha azt nézzük, hogy Q1-ben 57%-os volt a zuhanás, akkor ez inkább jó teljesítménynek számít.
A csoport további új márkák forgalmazásáról szóló megállapodásokat is kötött a második negyedév során. Portugál partnerével az XPeng kínai gyártó autóit Magyarországon, Szlovéniában és Horvátországban fogja forgalmazni várhatóan ősztől. A Nio márka kizárólagos importőri jogait pedig az AutoWallis szerezte meg Magyarország mellett Ausztriában, Csehországban, Lengyelországban és Romániában is. Az értékesítés várhatóan 2025 utolsó negyedévében indul Magyarországon és Ausztriában, 2026-tól pedig a többi országban.
Az autóipari környezet továbbra sem támogató, ami látszik az európai értékesítési számokban is. Igaz, az AutoWallis fontosabb piacain azért bővülés figyelhető meg Romániát leszámítva. A cég által végrehajtott felvásárlások nem csak az értékesítéseket, de a költségeket is emelték, a kérdés az, hogy mikor látjuk majd a szinergiákat, amikkel a marginok is javulásnak indulhatnak.
Egyelőre fenntartjuk korábbi vételi ajánlásunkat és 210 forintos célárunkat a részvényre.
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!