
Elképesztő összeget költ az Amazon
Tetszett a cikk? Ezek is érdekelhetik
Palo Alto: a fokozódó kiberkockázatok támogatják a növekedést
Tegnap zárás után publikálta negyedéves számait a kibervédelmi piac egyik vezető szereplője, a Palo Alto Networks. A vállalat árbevétel- és profitszámai egyaránt meghaladták az elemzői várakozásokat, miközben különösen erős kereslet mutatkozott a következő generációs AI-alapú biztonsági megoldások iránt. A menedzsment a továbbra is kedvező fenyegetettségi környezetre és az erős keresleti kilátásokra tekintettel megemelte teljes éves előrejelzését. Emellett bejelentette, hogy 4,5 milliárd dollárért felvásárolja az Applied Compute vállalatot, amellyel a nyílt forráskódú AI-modellek vállalati felhasználásának biztonságosabbá tételét célozza. A részvény fundamentális kilátásait továbbra is erősnek ítéljük meg, így fenntarjuk Kedvelt Részvényeink listánkon.
Áruk és nyersanyagok – technikai elemzés
Az arany és az ezüst árfolyamai az új swing mélypontok miatt maradtak eső trendben, trendfordulóra utaló jelzések egyelőre nem érkeztek. Az olaj árfolyama szintén új mélypont miatt folytatta a korrekcióját. A földgáz visszakapaszkodott egy olyan kulcsszint fölé, amely már ugródeszkaként szolgálhat az emelkedés irányába. A réz letörte az emelkedő trendjét, nem néz ki jól, még tovább is eshet. A búza és a kukorica árfolyamaifontostámaszszinteket értek el, ahol már megjelentek a vevők, ugyanakkor a vételi aktivitás egyelőre még nem eredményezett egyértelmű trendfordulót.
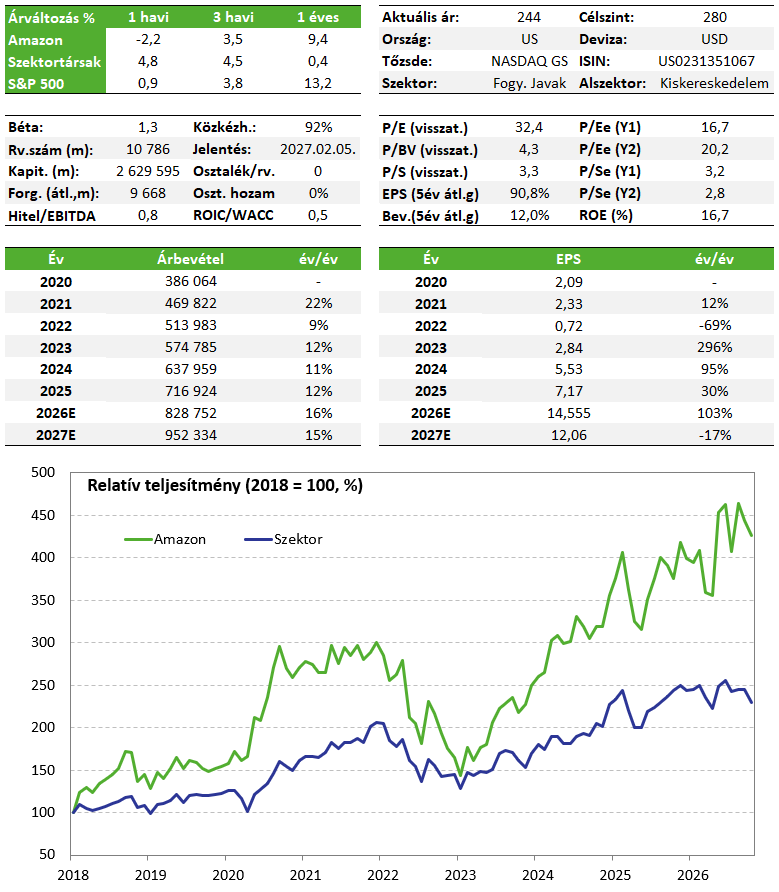
Óriási összeget költött el az Amazon a harmadik negyedévben beruházásokra, és ez most nagyon nem tetszik a részvényeseknek. Az árfolyam ezért 6 százalék körüli mínuszba csúszott a jelentés után. Pedig a működés rendben van, az AWS öt éve nem látott növekedést mutatott, a csoportszintű működési eredmény 60%-kal ugrott meg, és a marzs rekordmagasságokba emelkedett. Az óriási negatív cash flow és a jövőre várt még nagyobb beruházások elbizonytalanítják a befektetőket.
Az Amazon részvénye továbbra is szerepel Kedvelt Részvényeink listánkon.
Negyedéves jelentés
Kezdjük a legfontosabbal. Az AWS Q3-as bevétele elérte a 46 milliárd dollárt, ami 39%-os éves növekedést jelent, és öt éve nem látott gyorsaság. Ez jobb a konszenzusnál, de voltak olyan elemzők, akik még ennél is magasabb, 42% körüli bővülést vártak, ennek már nem tudott megfelelni a cég, ez is magyarázza részben a negatív árfolyamreakciót. Túl magasra lett téve a léc. Az AWS működési marzsa 28,7%-ra javult.
Pedig a menedzsment a következő két évben 40% feletti növekedést vár az AWS-től, és jelenleg már 578 milliárd dolláros szerződésállománnyal rendelkeznek. Az újonnan telepített gyorsítóchipek kapacitását az ügyfelek szinte azonnal lekötik, a növekedés ütemét részben az határozza meg, hogy mikor válik elérhetővé az adatközponti infrastruktúra és a számítási kapacitás. Jelenleg a korlátozó tényező inkább a kínálat és a rendelkezésre álló infrastruktúra, nem pedig a kereslet hiánya.
Az Amazon Bedrock (LLM-ekből építhetnek a cégek generatív AI-alkalmazásokat) egyre fontosabb AI-platformmá válik. A céges ügyfelek Bedrockra fordított kiadásai közel hétszeresükre emelkedtek, amivel a Bedrock az AWS történetének leggyorsabban növekvő, több milliárd dolláros szolgáltatása. Emellett már több tízezer ügyfél használja az AgentCore-t, és a harmadik negyedévben kétszer annyi ügynököt telepítettek a platformon, mint az előző három negyedévben összesen. A következtetési feladatok (inferencia) már most az AWS AI-bevételének jóval több mint felét adják. Az inferencia jellemzően ismétlődő, használatalapú bevételt termel, ami az agent-ök széleskörű terjedésével hosszú távon biztosíthatja a keresletet.
Azzal viszont kiverte a biztosítékot az Amazon, hogy csak a harmadik negyedévben 77 milliárd dollárt költött el beruházásokra. A cég megerősítette, hogy idén az összes capex-re fordított összeg 220 milliárd lesz, ráadásul jövőre várhatóan ennél is többet fognak elkölteni. A gördülő tizenkét havi működési cash flow ugyan 29 százalékkal, 168,3 milliárd dollárra nőtt, és mutatja az alaptevékenység erős készpénztermelő képességét, azonban a szabad cash flow az egy évvel korábbi pozitív 14,8 milliárd dollárról mínusz 42,4 milliárd dollárra romlott. Ezt most nagyon nem szereti a piac, mert még nincs róla meggyőződve, hogy ezek a beruházások megtérülnek.
Kiskereskedelem és hirdetések
Az észak-amerikai kiskereskedelmi árbevétel 6 százalékkal nőtt, miközben a működési marzs 7,7 százalékra javult. Az online bevétel mindössze 1,6 százalékkal, körülbelül 68,5 milliárd dollárra nőtt, elmaradva a 69,7 milliárd dolláros konszenzustól. A bevételnövekedést itt visszafogta a Prime Day időzítésének változása, mivel tavaly az esemény teljes egészében a harmadik negyedévre esett, idén viszont a legtöbb nagy piacon már a második negyedévben lezajlott.
A hirdetési bevétel körülbelül 11 százalékkal, 19,64 milliárd dollárra nőtt, elmaradva a 20,82 milliárd dolláros konszenzustól. Itt is negatív hatása volt a Prime Day-nek, a menedzsment becslése szerint 8,5 százalékponttal ronthatta ez a növekedési ütemet. A piac viszont egyelőre szkeptikus azzal kapcsolatban, hogy ez a lassulás tényleg csak egyedi hatásnak volt köszönhető. A hirdetési bevételek csökkenését a Google-nél és lehetett látni, és nagy kérdés, hogy az AI-alapú vásárlási ügynökök, hogyan alakíthatják át ezt a szegmenst.
Az Amazon negyedik negyedévre tett előrejelzései sem feleltek meg a várakozásoknak, a sáv középpontjai a konszenzusok alatt maradnak általában. Mi egyelőre nem látunk nagy problémát a cégnél. Igaz, hogy hatalmas mennyiségű pénzt költenek el beruházásokra, de azt gondoljuk, hogy ez szükséges ahhoz, hogy hosszú távon sikeres legyen a cég. Persze nehéz megmondani, hogy az AI melyik iparágat, hogyan alakítja át, és ez bizony akár negyedévről negyedévre is változhat, de az Amazont egy erős szereplőnek tartjuk.
Befektetési sztori
- Az AWS vezető szereplő a nagy felhőszolgáltatók között, és a mostani negyedévvel is megmutatta, hogy van még benne növekedési potenciál. A 2027-re és 2028-ra vonatkozó 40% körüli növekedési előrejelzés ezt alátámasztja.
- Az AI térhódítása még mindig csak az elején jár, a következő években még nagyobb növekedés jöhet ezen a téren, az Amazon pedig az egyik legjobb pozícióban van ahhoz, hogy ezt az expanziót kihasználja. Az AWS már most is olyan platformot kínál, amit például a generatív AI fejlesztésekhez és azok futtatásához is használhatnak az ügyfelei.
- A kiskereskedelmi üzletágban folyamatos a hatékonyságjavító megoldások keresése, ami a marginra a jövőben is kedvező hatással lehet. A robotizáció elterjedéséből szintén korán profitálhat a hatékonyságnövelésen keresztül. Emellett a gyors kiszállítások a keresletet is tovább dinamizálhatják.
- Kockázatok: Nagyon intenzív a verseny a felhőszegmensben és a mesterséges intelligencia terén. Ebben nem biztos, hogy az Amazon fog nyerni. A dollár százmilliárdok, amit AI-beruházásra költ a cég, nem tudni milyen időtávon és hozammal térül meg.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!