
Google: a hirdetési növekedés lassulása beárnyékolta a felhőüzletág szárnyalását
Tetszett a cikk? Ezek is érdekelhetik
Palo Alto: a fokozódó kiberkockázatok támogatják a növekedést
Tegnap zárás után publikálta negyedéves számait a kibervédelmi piac egyik vezető szereplője, a Palo Alto Networks. A vállalat árbevétel- és profitszámai egyaránt meghaladták az elemzői várakozásokat, miközben különösen erős kereslet mutatkozott a következő generációs AI-alapú biztonsági megoldások iránt. A menedzsment a továbbra is kedvező fenyegetettségi környezetre és az erős keresleti kilátásokra tekintettel megemelte teljes éves előrejelzését. Emellett bejelentette, hogy 4,5 milliárd dollárért felvásárolja az Applied Compute vállalatot, amellyel a nyílt forráskódú AI-modellek vállalati felhasználásának biztonságosabbá tételét célozza. A részvény fundamentális kilátásait továbbra is erősnek ítéljük meg, így fenntarjuk Kedvelt Részvényeink listánkon.
Áruk és nyersanyagok – technikai elemzés
Az arany és az ezüst árfolyamai az új swing mélypontok miatt maradtak eső trendben, trendfordulóra utaló jelzések egyelőre nem érkeztek. Az olaj árfolyama szintén új mélypont miatt folytatta a korrekcióját. A földgáz visszakapaszkodott egy olyan kulcsszint fölé, amely már ugródeszkaként szolgálhat az emelkedés irányába. A réz letörte az emelkedő trendjét, nem néz ki jól, még tovább is eshet. A búza és a kukorica árfolyamaifontostámaszszinteket értek el, ahol már megjelentek a vevők, ugyanakkor a vételi aktivitás egyelőre még nem eredményezett egyértelmű trendfordulót.
Csalódást keltő negyedéves számokat tett közzé a Google anyavállalata, az Alphabet. A keresőpiaci óriás árbevétele elsősorban a vártnál gyengébb hirdetési bevételek miatt elmaradt az elemzői várakozásoktól, ami felerősítheti a befektetők aggodalmait az AI által a vállalat alapvető üzleti modelljére jelentett kockázatokkal kapcsolatban. A profit szintén elmaradt a várttól, igaz, ebben jelentős szerepet játszottak a más vállalatokban meglévő részesedések átértékeléséből származó veszteségek is. A felhőüzletág kirobbanó teljesítménye üde színfoltja volt a jelentésnek, de nem tudta ellensúlyozni többi soron megmutatkozó csalódást keltő eredményeket, így a vállalat részvényei 10%-os esésben készülnek nyitni.
A Google az idei év során fokozatosan lemaradt versenytársaival szemben az AI-modellek fejlesztésében és az agent-alapú megoldások piacra dobásában. Kilenc hónapot kellett várni arra, hogy a vállalat új csúcskategóriás modellt mutasson be, miközben a Meta Muse-szal összemérhető, széles körben elérhető fogyasztói agent-megoldással továbbra sem rendelkezik.
Ennek következtében a részvények az utóbbi időszakban nyomás alá kerültek. A papírok a májusi csúcsukhoz képest közel 20%-ot estek tegnapi zárásig, mivel a versenytársakkal szembeni lemaradás felerősítheti a piacvesztés kockázatát. Ráadásul nemcsak az AI-szolgáltatások piacán, hanem akár a vállalat alapvető üzletágaiban is, amennyiben a webes forgalom egy része más platformokra terelődik a Google ökoszisztémájából.
A gyorsjelentés nem segített eloszlatni ezeket a félelmeket, miután a vállalat 127,6 milliárd dolláros árbevételről számolt be (+25% év/év), ami elmaradt az elemzők által várt 127,9 milliárd dollártól. A csalódást keltő eredmény hátterében elsősorban a hirdetési bevételek gyengébb teljesítménye állt. A szegmens árbevétele mindössze 11%-kal nőtt éves összevetésben, ami az elmúlt öt negyedév legalacsonyabb növekedési ütemét jelenti, miközben a keresések számának bővülése ötéves csúcsot ért el. Ez arra utalhat, hogy a növekvő forgalmat egyre nehezebb monetizálni. A Google Kereső AI Mode funkciójának növekvő népszerűsége részben magyarázhatja ezt a jelenséget, mivel az alacsonyabb átkattintási arány és a kevesebb hirdetésmegjelenés várhatóan kisebb bevételt eredményez, mint a hagyományos keresések esetében.
Ezen felül az eredmények arra is utalhatnak, hogy a lakossági AI agentek (például a Meta Muse) egyre nagyobb részesedést szereznek a magas konverziós potenciállal rendelkező keresésekből, ami hosszabb távon nyomást gyakorolhat a Google hirdetési üzleti modelljére. Ez felerősítheti az Alphabet hosszú távú versenyképességével kapcsolatos befektetői aggodalmakat.
Ugyanakkor az elmúlt hónapban a vállalat több új, vezető kategóriás AI-modellt is bemutatott, melyek közül a legutóbbi, a Gemini 4 Carbon, tegnap debütált, és a publikált benchmarkok alapján felülmúlhatja a GPT-6 Astrát és a Claude Opus 5.5-öt. Amennyiben a következő hónapokban egy széles körben használható agent-alapú megoldást is piacra dobna a Google, az hozzájárulhatna ahhoz, hogy a webes forgalom a saját ökoszisztémáján belül maradjon, igaz, ennek monetizálhatósága továbbra is kérdéses.
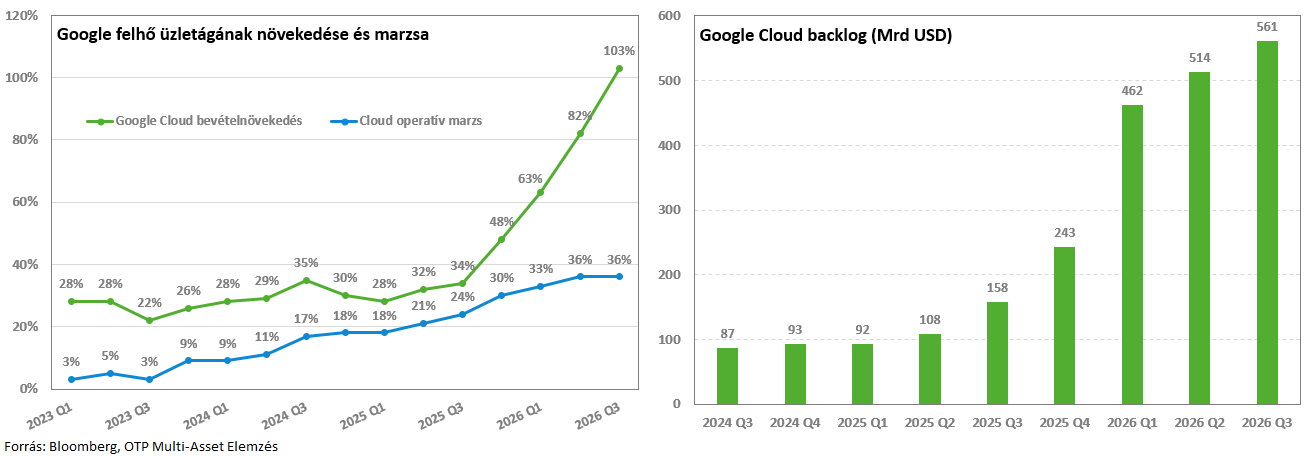
A vállalat gyorsjelentésének legnagyobb pozitívuma a felhőüzletág teljesítménye volt, amely a negyedév során 30,7 milliárd dolláros árbevételt ért el (+103% év/év), ezzel felülteljesítve a 29,1 milliárd dolláros elemzői várakozásokat. Az erőteljes növekedést a vállalati tokenfelhasználás dinamikus bővülése, valamint a TPU-értékesítések (a Google saját fejlesztésű chipje) növekedése hajtotta, ami továbbra is rendkívül erős keresletre utal a számítási kapacitások iránt.
A felhőüzletág kedvező növekedési trendje 2027-ben is folytatódhat, amelyet az 561 milliárd dollár értékű, leszerződött, de még nem realizált árbevétel, valamint a TPU-értékesítések további bővülése is támogathat. Emellett a vállalat közölte, hogy a Gemini AI alkalmazás felhasználóinak száma meghaladta az egymilliárdot, ami jelentős lakossági elterjedésre utal.
Összességében a Google 2,12 dolláros egy részvényre jutó eredményt (EPS) ért el az előző negyedévben, ami 26%-os éves visszaesést jelent, és elmaradt a 2,99 dolláros elemzői várakozásoktól. A profitcsökkenés elsősorban a más vállalatokban meglévő részesedések átértékelődésének volt betudható, amely mintegy 8,7 milliárd dollárral mérsékelte az eredményt, elsősorban a SpaceX befektetés értékváltozása miatt.
A beruházásokra fordított összeg (capex) 51,4 milliárd dollárt tett ki a negyedév során (+114% év/év), ami elmaradt az 55,8 milliárd dolláros várakozásoktól. Emellett a vállalat nem emelte éves capex-előrejelzését sem, ami pozitív üzenet lehet a befektetők számára. Ugyanakkor a társaság már a második egymást követő negyedévben termelt negatív szabad cash flow-t. Ezen felül a vállalat több mint 1000 milliárd dollárnyi jövőbeni kötelezettségvállalással rendelkezik, elsősorban az AI-infrastruktúrához kapcsolódó beruházások miatt, ami addig nyomás alatt tarthatja a részvényárfolyamot, amíg nem jelennek meg egyértelműen a beruházások megtérülésének jelei.
Hozzon ki többet befektetéseiből!

Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!