
Aggódnak a befektetők, mi vár most Brazíliára?
Tetszett a cikk? Ezek is érdekelhetik
FX - technikai elemzés
A dollár az elmúlt két hétben enyhe korrekciót mutatott, ami egyelőre inkább az erősödés megtorpanását jelentette, semmint érdemi trendfordulatot. Tartós gyengülésre utaló jelzés továbbra sem érkezett. Az EUR/HUF kereszt szűkülő mozgásban van. A forint ugyanakkor a dollárral szemben továbbra is emelkedő trendben maradt. Az USD/JPY árfolyama felfelé tört ki a beszűkülő sávból, de egyelőre nem tudott kellő távolságra eltávolodni a kitörési szinttől ahhoz, hogy egyértelműen megerősítse a mozgást. Az EUR/CHF esetében a fordulat első jelei már láthatók, azonban a tartós trendváltás megerősítéséhez magasabb mélypont kialakulására és a meghatározó csökkenő trend megtörésére is szükség lenne.
Példátlan keresletre számít a Take-Two a GTA VI iránt
Tegnap zárást követően publikálta negyedéves eredményeit a világ egyik legnagyobb videójáték-forgalmazója, a Take-Two. A vállalat bevételei valamelyest elmaradtak a várttól, miután az NBA 2K értékesítései az előzetes becslések alatt alakultak, részben a hamarosan érkező GTA VI iránti fokozott érdeklődés miatt. Bár a társaság a várakozásokat felülmúló keresletről számolt be a GTA VI előrendelései kapcsán, egyelőre nem emelte meg éves iránymutatását, amelyet továbbra is konzervatívnak tartunk. Véleményünk szerint a menedzsment óvatos előrejelzése miatt továbbra is jelentős felértékelődési potenciál rejlik a részvényben, ezért azt fenntartjuk a Kedvelt Részvényeink listánkon.
A brazil elnökválasztás második fordulóját nagy meglepetésre Lula nyerte meg, míg a piacok előzetesen Flávio Bolsonaro győzelmét valószínűsítették. Lula győzelme heves átárazódást hozott a brazil eszközökben, míg a hangulatot nem sokkal később egy unortodox javaslat is rontotta, ami a jegybanki alapkamat nagymértékű csökkentését javasolta. Egyelőre úgy tűnik, hogy hasonló terv nincs napirenden Brazíliában és az elnök megerősítette elkötelezettségét a fiskális fegyelem mellett, a befektetők azonban továbbra is inkább szkeptikusak. A piaci szereplők konkrét intézkedésekre várnak és rövid távon a legfontosabb kérdés az lehet Brazíliával kapcsolatban, hogy a várt fiskális intézkedések képesek lesznek-e stabilizálni az adósságpálya alakulását, és az elnök hogyan tudja majd mindezt összhangba hozni a választási ígéreteivel.
Történelmi elnökválasztás Brazíliában
Komoly felfordulást hozott az elnökválasztás a brazil eszközökben, miután annak második fordulójára Lula elnök az első forduló eredményét megfordítva nyert, ami korábban egy brazil elnök-jelöltnek sem sikerült előtte. A befektetők ugyanakkor előzetesen Flavio Bolsonaro győzelmét árazhatták, így a meglepetésszerű Lula győzelem és a várt fiskális fordulat újraértékelése a brazil eszközökben is évek óta nem látott elmozdulásokat okozott.
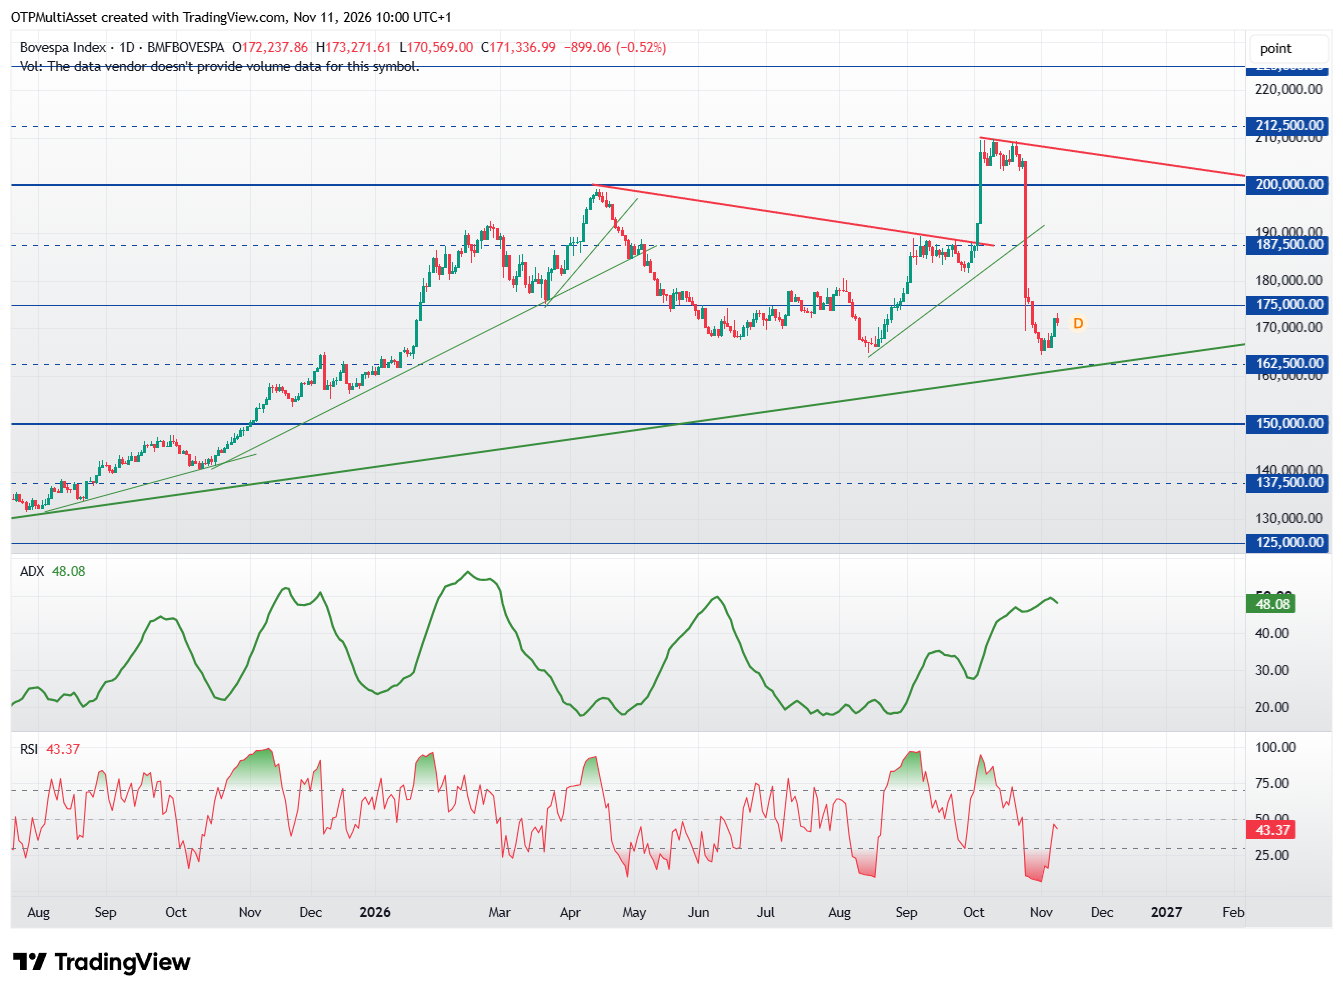
A brazil tőzsdeindex, a Bovespa az elnökválasztás második fordulója után közel 14%-ot zuhant, a real nagyot gyengült a dollárral szemben és a tízéves brazil kötvényhozam is valósággal kilőtt. Lula újraválasztása után a befektetők egyértelműen szerettek volna tisztábban látni az új elnöki ciklus alatt követni kívánt fiskális irányvonallal, illetve azzal kapcsolatban, hogy az elnök hogyan tudja majd kampányígéreteit összhangba hozni a piacok által szükségesnek tartott fiskális kiigazítással.
A brazil államadósság idén már meghaladta a GDP nyolcvan százalékát, emellett Brazíliában az idei kamatcsökkentések ellenére is globális összehasonlításban továbbra is magas szinten van a jegybanki alapkamat, míg az az államadósság kamatkiadásai a GDP-arányában meghaladják a nyolc százalékot. Mivel a helyi államadósság körülbelül fele változó kamatozású, a központi bank irányadó kamatlábának változásai közvetlen hatással vannak a brazil kamatköltségekre is.
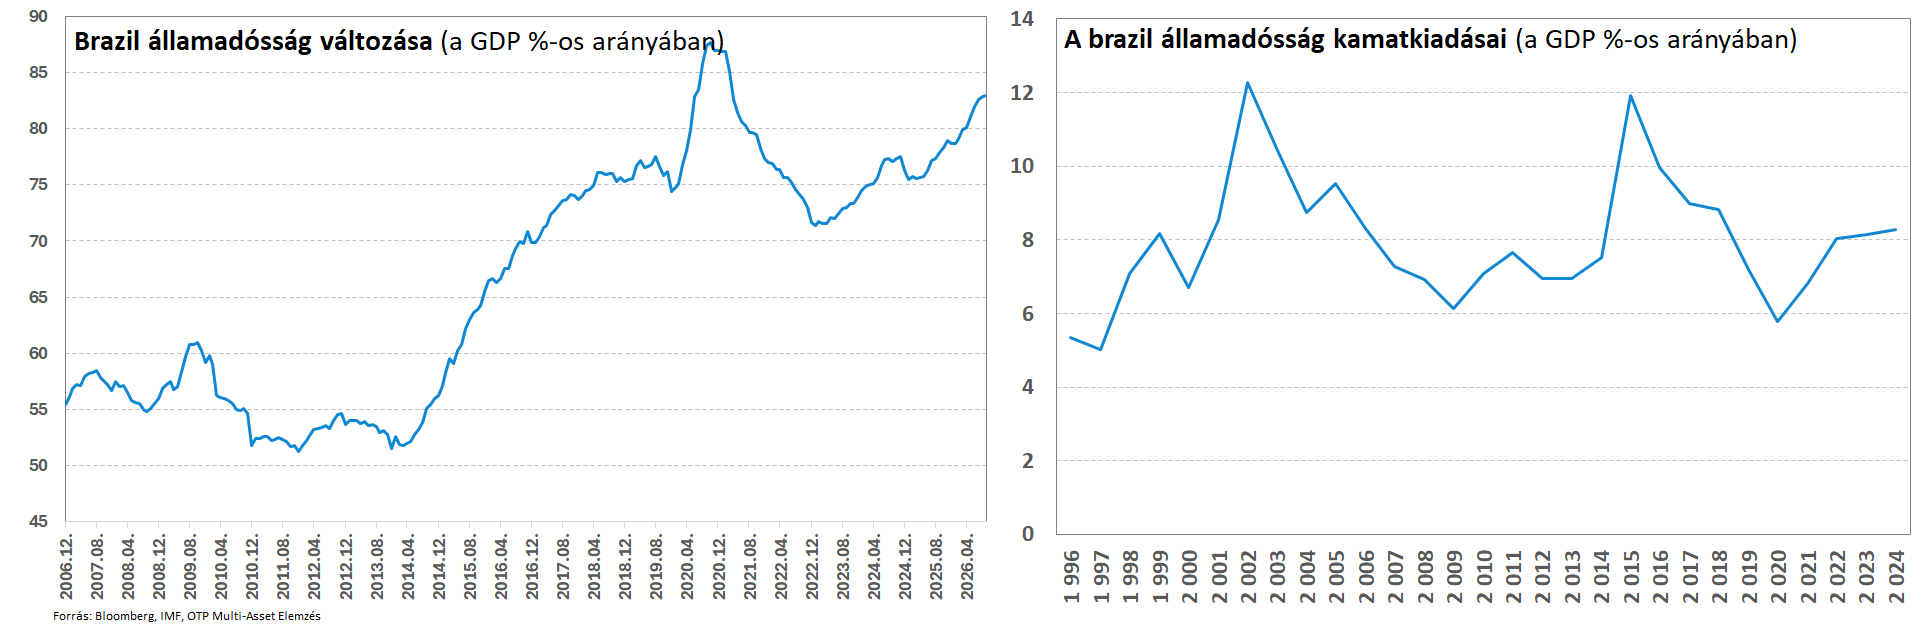
Meglepő terv fokozta az aggodalmakat
Az elnökválasztás után a piaci szereplők olyan konkrét támpontokra vártak, mint például a következő pénzügyminiszter személye, eközben azonban egy olyan narratíva látszott felépülni, ami ha lehet még inkább rányomta bélyegét a brazil piacok teljesítményére. Emögött nagyobb részben egy brazil közgazdász, André Lara Resende által még szeptemberben felvetett, unortodox javaslatok húzódhattak meg.
Annyit mindenképpen érdemes megemlíteni, hogy a többek között Lara Resende munkáját is felhasználó Plano Real volt az a stabilizációs program, amelynek segítségével Brazília képes volt legyőzni a hiperinflációt a kilencvenes években. A nemrég publikált értekezés szerint Brazília adósságproblémáját nem elsősorban a túlzott állami költekezés, hanem a rendkívül magas kamatok súlyosbítják.
Így az ismert közgazdász felvetései (és a javaslatok mögött felépülni látszó támogatás a baloldalon) komoly figyelmet kaptak Brazíliában. Anélkül, hogy elvesznénk a részletekben, Lara Resende szerint a magas kamatok jelentik a brazil államadósság növekedésének fő okát. Ezzel párhuzamosan egy fiskális és monetáris döntések összehangolására szolgáló új testület létrehozását vetette fel, ami négy-öt éves időtávon hangolná össze a költségvetési és monetáris célokat. A brazil jegybank továbbra is önállóan hajtaná végre a monetáris politikát, de a kamatokra, az inflációra és az adósság fenntarthatóságára közösen meghatározott iránymutatások vonatkoznának.
Ennek keretében hosszabb távon 3% és 5,5% közötti sávban korlátozná az alapkamatot: a sáv alsó széle a 3 százalékos inflációs célnak felelne meg, míg a kamatplafont a gazdaság potenciális nominális növekedési üteme határozná meg, amelyet az inflációs cél és a potenciális reál-GDP-növekedés összegeként számítanának ki. 2,5 százalékos potenciális növekedést feltételezve a kamatplafon 5,5 százalék lenne, így az irányadó kamat normál körülmények között a 3 és 5,5 százalék közötti sávban maradna.
A jegybank előre bejelentett módon vágná 12 hónap alatt fokozatosan 7,5%-ra a kamatszintet, ez a korábban már említett 5,5%-os felső határból és egy ideiglenes, 2%-os ideiglenes biztonsági tartalékból állna össze, utóbbit rendszeresen felülvizsgálnák és fokozatosan megszüntetnék. Lara Resende szerint így évente a GDP ~4%-ának megfelelő megtakarítást lehetne elérni. A felmerülő kockázatok között azonban maga a szerző is elismerte, hogy a kamatok hirtelen vágása csökkenthetné a brazil eszközök vonzerejét, a real gyengülése az import termékek és az üzemanyagok árában is jelentkezhetne, problémát okozva az infláció leszorításában. Ennek kezelésére pedig a javaslat a több mint háromszáz milliárd dollárnyi brazil devizatartalékot vetné be.
A pénzügyminiszter gyorsan cáfolt
A helyi média beszámolói azt valószínűsítették, hogy az adminisztráció egyelőre nem egységes a követendő gazdaságpolitikai iránnyal kapcsolatban: vannak, akik szerint a fiskális kiigazítások folytatása jelentené a legbiztonságosabb utat, míg mások ellenezték a költségvetési megszorításokat, mert szerintük ez a választási ígéretek elárulását jelentené. Emellett olyan hírek is megjelentek, hogy Lula megfontolná, hogy olyanokat jelöljön a jegybank igazgatótanácsának megüresedő helyeire, akik akár a további lazítás irányába mozdíthatnák el a monetáris politikát. Ez, a követendő politikai irányvonallal kapcsolatos befektetői bizonytalanság, valamit a Lara Resende javaslatainak térnyerésétől való félelem a befektetői hangulatra is rányomta a bélyegét az elnökválasztás második fordulójától távolodva.
A kommentárok egy része az unortodox javaslat nyomán a korábbi török helyzettel vont párhuzamot, amikor a török elnök tévesen úgy vélte, hogy a magas kamatok jelentik az infláció okát (nem pedig annak a megoldását), és a jegybanki kamatcsökkentések nyomán elszabaduló török inflációt csak fájdalmas lépések után tudták megregulázni. Később azonban maga André Lara Resende tagadta, hogy találkozott volna Lulával, majd a brazil pénzügyminiszter is cáfolta, hogy az adósságcsökkentés érdekében végrehajtott drasztikus kamatvágásokat fontolgatnának.
A meglepő terv diagnózisával egyet lehet érteni: a magas kamatkiadások a brazil államadósság dinamikájának egyik fő mozgatórugóját jelentik. Ugyanakkor a kamatszint leszorítása -amennyiben az nincs összhangban a fiskális és inflációs kilátásokkal- kockázatokkal jár és mindez a gyengülő devizaárfolyamban és vagy az egyes állampapírtípusok iránti kereslet változásában jelenhet meg. A tartós kamatcsökkentések előtt a hiteles fiskális kiigazítás, valamint az inflációs célja mellett elkötelezett jegybank nyithatja meg az utat, ha ezek a feltételek teljesülnek, csökkenhet a kockázati prémium és mérséklődhetnek a finanszírozási költségek.
Mi következhet most?
A brazil elnök vasárnap (november 8-án) televíziós beszédében megerősítette elkötelezettségét a fiskális fegyelem mellett, és arról is beszélt, hogy szeretné megteremteni a magas kamatok csökkentésének feltételeit. Bár Lula nem jelentett be új intézkedéseket a befektetői aggodalmak enyhítésére, de megemlítette egyik fontos célját, a GDP-arányos beruházási ráta emelését. Amihez olyan gazdasági és költségvetési feltételeket kíván teremteni, amelyek lehetővé teszik a kamatok csökkentését, miközben fenntartható szociálpolitikát és nagyobb beruházási aktivitást biztosítanak.
Egyelőre úgy tűnik, hogy a felvetett unortodox forgatókönyv jó eséllyel nincs napirenden, ezzel együtt Lulának meg kellene győznie a piaci szereplőket, hogy képes lesz az államadósság növekedését lassító fiskális kiigazítások végrehajtásra úgy, hogy közben a választási ígéreteit is be kellene váltania. A második forduló előtt tett ígéretek megvalósításához a következő éves költségvetést is módosítani kell: itt meg kell említeni például a Bolsa Família, az alacsony jövedelmű háztartásokat támogató szociális transzferprogram magasabb kifizetéseit, a diák-oktatási ösztönző program kiterjesztését és a mikrovállalkozók tartozásainak részbeni átvállalását, valamint a hétvégi ingyenes tömegközlekedést is, többek között. Fontos iránymutatást jelenthet, hogy ezekből mit valósítanak meg, illetve hogyan találnak ezekhez forrásokat.
Ennél is fontosabb üzenet lesz a piacok számára, hogy ki kerül a pénzügyi tárca élére. A miniszterre fontos szerep hárul abban is, hogy Lula milyen módon ütemezheti a fiskális intézkedéseket és a tárcavezető tárgyal majd ezekről a kongresszussal és figyel a befektetői üzenetekre is. Szintén üzenetértékű lesz majd az is, hogy az elnök kiket jelöl majd a jegybankban megüresedő döntéshozói helyekre.
Az elmúlt napok piaci reakciói alapján egy rosszabb politikai irányvonal kezdhetett el beárazódni, ugyanakkor az elnök a hét végi beszédében kiemelte, hogy aggódik az államadósság alakulása miatt és a fiskális felelősség mellett való elkötelezettségéről is beszélt. Ez kezdetnek jó, de a konkrétumok hiánya egyelőre kevés volt a befektetők megnyugtatásához.
A brazil kormányzati források szerint már az elkövetkező napokban bejelenthetnek lépéseket, amelyekkel 2027-ben a GDP 0,5%-ának megfelelő fiskális kiigazítást céloznának meg. A lépések célja a nagyobb mozgástér biztosítása a kiadások befagyasztására, ha a költségvetési célok veszélybe kerülnek, emellett a csomag részét képezheti még bizonyos adókedvezmények visszavágása is.
A brazil részvénypiac értékeltsége kedvező, de rövid távon nőttek a kockázatok is (az MSCI Brazil 7,7-es előretekintő P/E rátája alacsonyabb az MSCI feltörekvő piaci indexének 8,2-es értékeltségével összehasonlítva). A legfontosabb kérdés most az lehet, hogy mit lép a brazil elnök. A befektetők arra kíváncsiak, hogy a várt intézkedések képesek lesznek-e stabilizálni az adósságpálya alakulását, és hogy Lula hogyan tudja majd mindezt összhangba hozni a választási ígéreteivel.
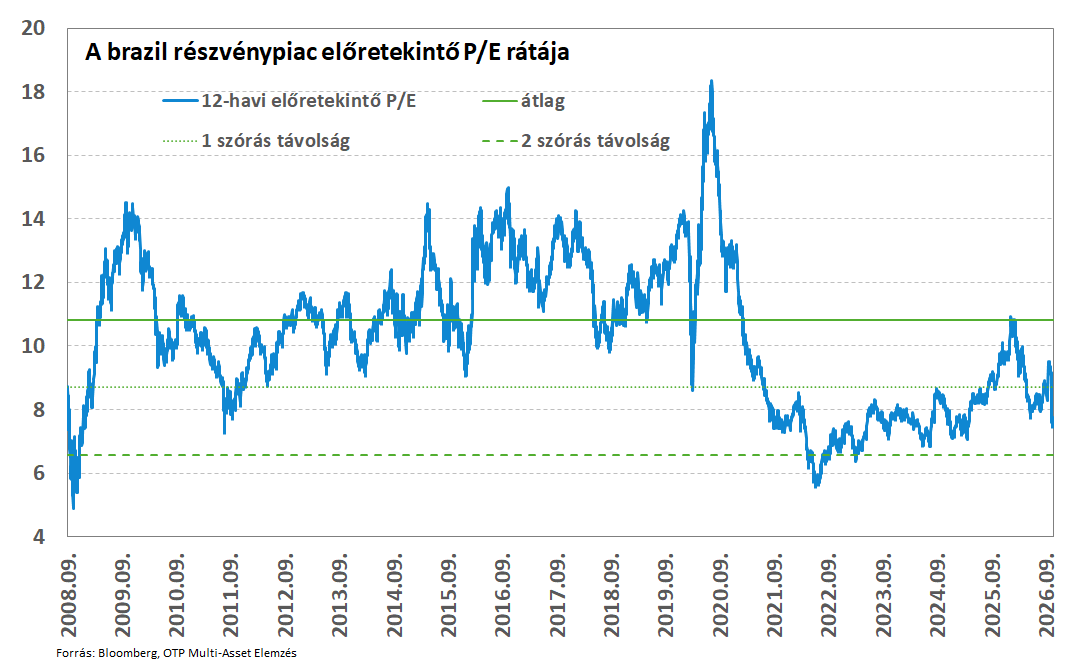
Bovespa index technikai kép
Az elnökválasztás utáni letörés nagyon intenzív és erős forgalmú eladása gyorsan átrendezte a görbe állását. Az emelkedő trendet letörte a 187 500-as szintnél. A hosszú emelkedő trend a 162 500-as szintnél húzódott, ami egyelőre megfogta. Jelenleg kisebb korrekció indult felfele, de ebben egyelőre se erőt se momentumot nem látni. A 187 500 már ellenállás, talán ez a szint visszatesztelhető lehetne, ami az utolsó szakasz felének a visszatesztelését jelenthetné, egyben ideális korrekciónak minősülhetne. Tartós trendszerű emelkedésre a jelenlegi minta nem utal.
Hozzon ki többet befektetéseiből!
Kereskedne az elemzésben említett termékekkel?
Az OTP SingleMarketen több ezer befektetési termék érhető el, sőt a budapesti és a frankfurti értéktőzsde papírjai mellett már amerikai részvényekkel is kereskedhet.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!