
Vegyesen indították a hónapot a tőkepiacok
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Részvénypiaci korrekciót és olajár-emelkedést hozott a csütörtöki kereskedés
Az európai részvénypiacok enyhe eséssel zártak, elsősorban a technológiai és védelmi szektor gyengélkedése miatt. Az amerikai tőzsdéken ugyanakkor jelentősebb korrekció bontakozott ki a technológiai részvényeket sújtó eladási hullám nyomán, miközben az olaj- és földgázárak az erősödő geopolitikai feszültségek hatására érdemben emelkedtek. A fokozódó befektetői óvatosság közepette az amerikai és a német állampapírhozamok is csökkentek, míg a dollár jelentős napon belüli ingadozást követően enyhén erősödött az euróval szemben. A hazai kötvénypiacon is mérséklődtek a hosszú lejáratú hozamok; a forint az euró és a dollár ellenében egyaránt gyengült. A negatív hangulat az amerikai piacokról Ázsiába is átgyűrűzött: a vezető ázsiai részvényindexek többsége mínuszban mozgott a reggeli órákban. A mai nap fókuszában az októberi amerikai munkaerőpiaci adatok állnak, amelyek érdemben befolyásolhatják a decemberi Fed-kamatdöntéssel kapcsolatos piaci várakozásokat. Emellett az eurózónából és hazánkból is érkeznek kiskereskedelmi adatok, Németországban pedig az ipari termelés szeptemberi adatait publikálják.
OTP Ébresztő: Javult a befektetői hangulat a demokrata kongresszusi győzelem és az olajárak esése nyomán
A Demokrata Párt várható kongresszusi többsége miatti alacsonyabb kötvényhozamok és olajárak javították a piaci hangulatot. A Brent jegyzése a hét eleje óta mintegy 20%-kal csökkent, miközben a 10 éves amerikai állampapír hozama 6 bázisponttal 4,89%-ra mérséklődött. A kedvező kockázati hangulat mellett a dollár gyengült, az EUR/USD árfolyam 1,123 közelébe emelkedett. Európában emellett a kedvező vállalati hírek is támogatták a piacokat, a STOXX600 index 1,8%-kal emelkedett, míg a Novo Nordisk részvényei 5,6%-kal erősödtek az éves előrejelzés megemelését követően. A mai napon a német ipari megrendelések, a francia ipari termelés és az euróövezeti termelői árindex mellett a Bank of England és a cseh jegybank kamatdöntése, az Egyesült Államokban pedig a heti friss munkanélküli-segélykérelmek, valamint a harmadik negyedéves termelékenységi és munkaerőköltség-adatok állhatnak a befektetők figyelmének középpontjában.
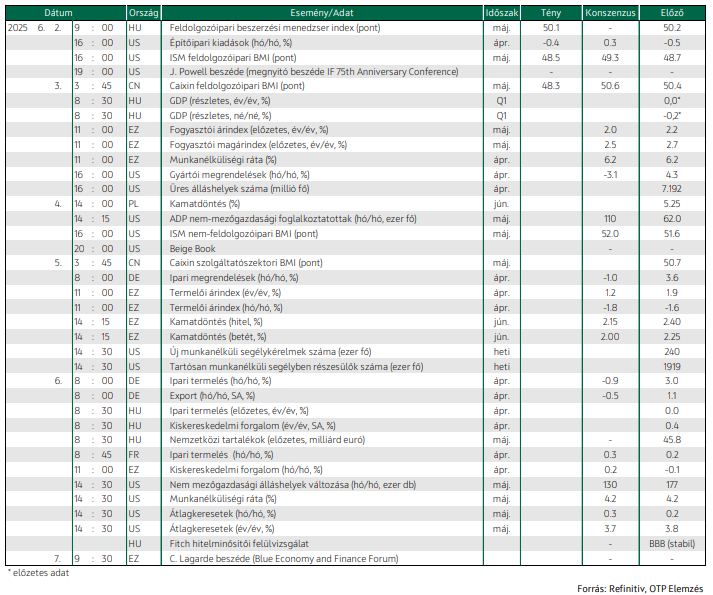
Csökkenéssel kezdték a hónapot a főbb európai indexek, míg a tengerentúlon enyhe pluszban zártak a tőzsdék. Újra emelkedtek a fejlett piaci hozamok, minimálisan erősödött a forint. A mai napon érkezik a részletes hazai első negyedéves GDP, az eurózóna inflációs adatai és munkanélküliségi rátája, valamint az Egyesült Államokból a gyártói megrendelések és üres álláshelyek száma is.
Csökkenéssel kezdték a hónapot a főbb európai indexek
Borús hangulatban indult a kereskedés a héten az európai tőzsdéken, miután Donald Trump amerikai elnök új vámemelési tervei ismét felerősítették a globális kereskedelmi feszültségeket. A pán-európai STOXX 600 index 0,1%-kal csökkent, miután májusban még közel 4%-os emelkedést mutatott. Az acélipari cégek – mint az ArcelorMittal és az Aperam – enyhébb veszteségekkel zárták a napot, de az autóipari szektor 2,1%-os eséssel a legnagyobb vesztes volt. A Stellantis részvényei 5%-kal, míg a Mercedes-Benz, a BMW és a Volkswagen papírjai 1,9–2,7% közötti mértékben estek. A globális exporttól függő luxusipari részvények is gyengültek, az STXLUXP index 0,8%-kal csökkent. A piaci volatilitást mérő V2TX index 4,3%-kal emelkedett, elérve egyhetes csúcsát. Bár a befektetők egyre inkább hozzászoktak a politikai retorikához, a kockázatkerülő hangulat továbbra is meghatározó maradt. Az olajipari részvények 1,4%-kal emelkedtek.
A magyar feldolgozóipari BMI májusi értéke 50,1 pont lett. A lengyel elnökválasztáson a konzervatív, euroszkeptikus Karol Nawrocki nyert; ennek hatására a WIG 20 és a zloty is bezuhant. A KKE-régió többi tőzsdeindexe növekedni tudott, a BUX 0,5%-kal került feljebb. A hazai blue chipek közül csak az MTelekom végzett a piros tartományban.
A zöld tartományban zárták a hétfői kereskedést a vezető Wall Street-i indexek
Trump elnök péntek este közölte, hogy szerdától 25%-ról 50%-ra emeli az importvámokat, miközben Kínát azzal vádolta, hogy megszegte a genfi tárgyalásokon elért megállapodást. Kína hétfőn visszautasította a vádakat, alaptalannak nevezve azokat, és határozott válaszlépéseket ígért érdekei védelmében. Az amerikai kormány szerdáig várja a kereskedelmi partnerek legjobb ajánlatait, hogy felgyorsítsa a tárgyalásokat az öthetes határidő előtt. A piacok a vámfenyegetéseket és a retorika fokozódását inkább a tárgyalások lezárására irányuló nyomásgyakorlásként értelmezik. Az amerikai acélipari részvények, élükön a Cleveland-Cliffs-szel, jelentősen emelkedtek, míg az autógyártók, mint a Ford és a General Motors, közel 4%-ot estek. A vámemelések kockázata újabb lendületet adhat a globális kereskedelmi háborúnak, ami veszélyeztetheti a májusi piaci fellendülést. A Dow Jones 0,1%-kal, az S&P 500 0,4%-kal, míg a Nasdaq 0,7%-kal emelkedett. Az energia- és technológiai részvények is jól teljesítettek, míg a Tesla 1,1%-ot csökkent az európai eladások visszaesése miatt.
Az olajárak közel 3%-kal emelkedtek hétfőn a kínálattal kapcsolatos aggodalmak miatt, mivel az OPEC+ termelői csoport úgy döntött, hogy nem gyorsítja fel a kitermelés növelésére vonatkozó terveket, és a kanadai olajtermelő tartományban pusztító erdőtüzek megzavarták a termelést.
Újra emelkedtek a fejlett piaci hozamok, minimálisan erősödött a forint
Bár az amerikai ISM feldolgozóipari bizalmi index a vártnál is mélyebbre süllyedt a recessziós, 50-es érték alatti tartományban és az építőipari kiadások is estek váratlanul, az amerikai kötvényhozamokat feljebb tolták a vámháború eszkalációjával kapcsolatos hírek. Donald Trump egyrészt 50%-os vámokat lebegtetett be az acélra és az alumíniumra, másrészt az USA és Kína kölcsönösen megvádolta egymást a vámegyezmény megsértésével. A tízéves amerikai hozam ismét közelíti 4,5%-ot. Az európai hozamok is pár bázisponttal feljebb tolódtak, a német tízéves ismét 2,5% felett jár. A dollár jelentősen – az euróval szemben közel 1%-kal – gyengült, az EUR/USD 1,15 felé közelít.
Bár több régiós piacon is eladási nyomással indult a kereskedés, miután a lengyel elnökválasztáson a konzervatív jelölt nyert, de végül a forint euróval szembeni árfolyama minimálisan erősödött, a 403-as szintig. A kötvényhozamok viszont 5 bázispont körüli mértékben emelkedtek, a tízéves hozam ismét elérte a 7%-ot. Az ÁKK tegnapi DKJ-csereaukcióján visszafogott érdeklődés mellett 15 milliárd forint értékű kincstárjegy cserélt gazdát, 6,37%-os átlag hozamon.
Mire lesz érdemes figyelni?
A kínai Caixin feldolgozóipari beszerzésimenedzser-index 48,3 lett, ami több mint két ponttal múlja alul a várakozásokat. Az adat ellenére az SSEC 0,5%-os emelkedéssel kezdte a napot, a Nikkei pedig oldalazik.
A mai napon érkezik a részletes hazai első negyedéves GDP, az eurózóna inflációs adatai és munkanélküliségi rátája is, valamint az Egyesült Államokban a gyártói megrendelések és üres álláshelyek száma jelenik meg.
Az ÁKK három hónapos DKJ-t kínál, a meghirdetett mennyiség 30 milliárd forint.

Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!