
OTP Ébresztő: Az Anthropic tőzsdei debütálása sem tudta visszahozni az AI-sztori lendületébe vetett hitet
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: A vártnál erőteljesebb érdeklődés övezte az Anthropic tőzsdei bevezetését
Estek tegnap a főbb európai indexek; a réz esését követően a bányavállalatok szerepeltek a leggyengébben; az EKB felől érkező hírek hatására nyomás alá került a bankszektor; a vártnál kissé kevésbé emelkedett a brit infláció. Vegyesen zártak tegnap a főbb tengerentúli indexek; az Nvidia árfolyama kedvező gyorsjelentése ellenére esett; a vártnál nagyobb befektetői érdeklődés övezte az Anthropic elsődleges részvénykibocsátását; vegyes adatok érkeztek az amerikai lakáspiacról. Többnyire csökkentek a fejlett piaci hosszú hozamok, miközben a Fed felől további szigorításra utaló üzenetek érkeztek; a vártnál magasabb készletek hatására csökkent az olaj ára; tovább gyengült a forint. A mai napon az Egyesült Államokból a szokásos csütörtöki amerikai új munkanélküli segélykérelmek száma mellett a leading index érkezik.
OTP Ébresztő: Erősödött a kockázatkerülés a piacokon az Nvidia gyorsjelentése előtt
Kedvezőtlen hangulat uralkodott a részvénypiacokon kedden: az európai tőzsdék több hónapja nem látott mértékű esést szenvedtek el, míg a Wall Streeten folytatódott a technológiai részvények által vezetett korrekció az Nvidia gyorsjelentése előtti kivárás közepette. Az Egyesült Államokban a Fed-döntéshozók nyilatkozatai tovább erősítették a decemberi kamatemeléssel kapcsolatos várakozásokat. Az MNB változatlanul hagyta az alapkamatot, a döntés ugyanakkor nem volt egyhangú. A fokozódó óvatosság a fejlett kötvénypiacokon hozamcsökkenést eredményezett, miközben az eurózónában felülteljesítettek a francia állampapírok. Magyarországon enyhén mérséklődtek a hozamok; a forint mind az euróval, mind a dollárral szemben gyengült. A mai napon az Egyesült Királyság októberi inflációs adatai, több fontos amerikai lakáspiaci statisztika, valamint szeptemberi magyar béradatok kerülnek publikálásra, míg az esti órákban a Fed legutóbbi kamatdöntő ülésének jegyzőkönyvét is közzéteszik. A vállalati gyorsjelentések közül a Tencent és a Palo Alto Networks negyedéves beszámolója emelhető ki.
Eséssel zárták a csütörtöki kereskedést a vezető európai és tengerentúli indexek. Az AI-beruházások megtérülésével és a technológiai részvények magas értékeltségével kapcsolatos bizonytalanság alapozta meg a kedvezőtlen hangulatot. A Claude fejlesztője az Anthropic a szerdai 81,3 milliárd dolláros forrásbevonást követően 1,5 ezer milliárd dolláros értékeltség mellett kezdte meg kereskedését. A tengerentúlon estek, Európában emelkedtek a hosszú hozamok. A dollár erősödött az euróval szemben. A forint tovább gyengült a vezető devizák ellenében. Ma az EKB harmadik negyedéves béradataira és az eurózóna novemberi fogyasztói bizalmi indexére figyelünk. Magyarországon a Moody’s hitelminősítői felülvizsgálata lesz a fókuszban.
Az AI-beruházások megtérülésével kapcsolatos bizonytalanság rontotta a befektetői kedvet a vezető európai tőzsdéken
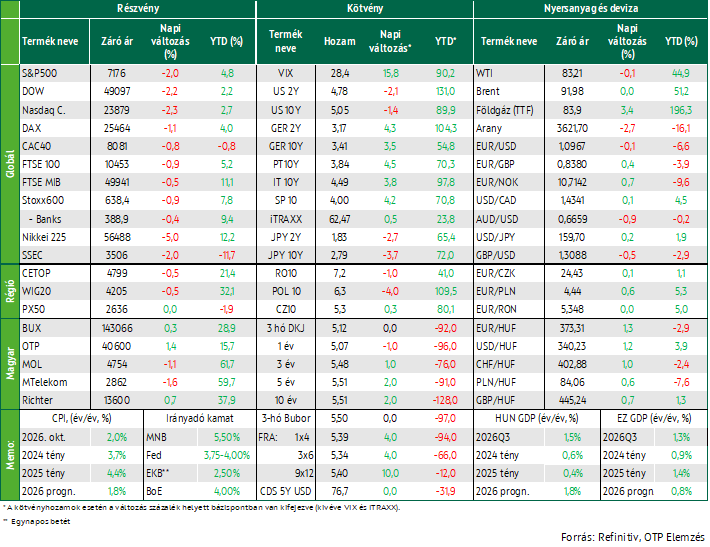
Negyedik egymást követő kereskedési napon kerültek lejjebb a vezető európai részvényindexek csütörtökön, ahogy a befektetők egyre óvatosabbak a mesterséges intelligenciához kapcsolódó részvények kilátásait illetően. A páneurópai Stoxx600 0,9%-kal esett, ezzel október 23. óta nem látott záróértéken búcsúzott. A negatív hangulat hátterében elsősorban az AI-beruházások megtérülésével és a technológiai részvények magas értékeltségével kapcsolatos bizonytalanság állt, amelyet tovább erősített az Anthropic rekordnak számító tőzsdei bevezetése körüli várakozás. Az európai technológiai beszállítók közül az ASML 2,2%-os, az STMicroelectronics pedig 1,6%-kal emelkedett.
Szektor szinten széles körű eladói nyomás uralta a kereskedést, különösen a defenzív részvények teljesítettek gyengén: az élelmiszeripari és italgyártó vállalatok, valamint az egészségügyi szektor papírjai 2,1, illetve 1,8%-kal kerültek lejjebb, miután az előző időszakban jelentős felülteljesítést mutattak. Az energiaárak hét eleje óta tartó mérséklődése szintén hozzájárult az európai indexek gyengélkedéséhez, hiszen az energiaszektor az elmúlt időszakban érdemben támogatta az európai részvénypiacok teljesítményét. Az egyedi vállalati hírek közül a Soitec 12%-os emelkedése emelhető ki, miután a félvezetőipari beszállító a vártnál kedvezőbb pénzügyi előrejelzést tett közzé, míg a Novartis 3,2%-kal esett, miután középtávú árbevétel-növekedési céljainak alsó sávját erősítette meg. A Commerzbank 1,2%-os gyengülése mögött az UniCredit (+0,2%) felvásárlási kísérletével kapcsolatos fejlemények álltak, miután a felek a tranzakció legfontosabb vitás kérdéseiben közeledtek egymáshoz. A Sanofi 2,9%-kal esett a Bloomberg értesülésére, miszerint a gyógyszergyártó az amerikai Insmed felvásárlását fontolgatja.
A BUX 0,3%-os emelkedésével felfelé lógott ki a KKE-régió tőzsdéi közül, a hazai nagypapírok vegyesen zártak, emelkedni közülük az OTP és a Richter tudott.
Az Anthropic tőzsdei debütálása sem tudta visszahozni az AI-sztori lendületébe vetett hitet
2% körüli mínuszokkal zárult a csütörtöki kereskedés a Wall Streeten, miután az Anthropic tőzsdei debütálása sem tudta érdemben javítani a mesterséges intelligenciához kapcsolódó részvények megítélését. A Dow 2,2%-kal, az S&P500 2,0%-kal, míg a technológiai túlsúlyos NASDAQ 2,3%-kal került lejjebb, utóbbi ezzel hatodik egymást követő napját zárta mínuszban. Az eladói nyomás kifejezetten széles körű volt, az S&P 500 komponenseinek több mint 90%-a mínuszban zárt. Az index ezzel hatodik egymást követő napján esett, ami 2024 óta a leghosszabb vesztes széria, és már 8,2%-kal marad el az októberben elért történelmi csúcsától. Heti összevetésben a vezető indexek 4,9–6,2%-os mínuszban jártak.
A Claude fejlesztője a szerdai, 81,3 milliárd dolláros forrásbevonást követően 1,5 ezer milliárd dolláros értékeltség mellett kezdte meg kereskedését, a piaci kapitalizáció rövid időre a 2 ezer milliárd dollárt is meghaladta. Az Anthropic részvényei a 83 dolláros kibocsátási ár után 111,5 dolláron nyitottak, napközben pedig 115 dollárig emelkedtek, ám a kezdeti lelkesedés fokozatosan alábbhagyott, de ezzel együtt is végül 17,1%-os pluszban zárt a papír. A technológiai szektoron belül különösen a félvezetőgyártók és az adatközpontok kiépítésében érdekelt vállalatok teljesítettek gyengén: az AMD 7,7%-ot, az Nvidia 3,3%-ot, a Micron és a Broadcom pedig egyaránt 2,1%-ot veszített értékéből, miközben a Philadelphia Semiconductor Index 2,4%-kal esett. A befektetők egyre inkább megkérdőjelezik az AI-beruházások várható megtérülését, illetve azt, hogy az adatközpontok kiépítése a magasabb költségek és az esetleges finanszírozási korlátok mellett milyen ütemben folytatódhat. Az egyedi vállalati hírek közül a Palo Alto Networks 6,4%-os emelkedése emelhető ki, miután a kiberbiztonsági vállalat megemelte 2027-es árbevétel-növekedési előrejelzését, míg a Walmart 1%-ot veszített értékéből a csalódást keltő éves értékesítési prognózis nyomán.
A részvénypiaci hangulatot tovább rontotta a Fed októberi kamatdöntő ülésének még szerdán publikált jegyzőkönyve, miszerint a döntéshozók többsége további monetáris szigorítást tart szükségesnek, amit, ha összevetünk az ülés óta publikált, a vártnál erősebb inflációs adatokkal csak erősödtek a decemberi kamatemelési várakozások: közel 100%-ig emelkedett a decemberi 25 bázispontos kamatemelés esélye, ráadásul az 50 bázispontos emelés lehetősége is felfelé mozdult.
Az Egyesült Államokban lefelé, Európában felfelé mozdultak a hosszú hozamok; gyengült a forint a vezető devizákkal szemben
Lefelé mozdultak az amerikai hosszú hozamok, amikor az új munkanélküli-segély kérelmek száma 203 ezerre emelkedett a várt 197 ezerrel szemben, enyhítve a kamatemelési várakozásokat azt követően, hogy szerdán még a piacok a Fed szigorítás irányába mutató jegyzőkönyvét és Christopher Waller Fed-kormányzó nyilatkozatát értékelték, miszerint akár 50 bázispontos kamatemelés is indokolt decemberben. A hosszú hozamok csütörtökön lefelé mozdultak, az amerikai 10 éves 5,05%-ig süllyedt. Európában a hosszú hozamok néhány bázisponttal feljebb kerültek, a német 10 éves 3,41%-ig emelkedett. Az EURUSD párharcot tegnap utóbbi nyerte.
Kisebb elmozdulásokat hozott a csütörtöki kereskedés a hazai kötvénypiacon az ÁKK kora délutáni benchmark jegyzései alapján; a hozamgörbe rövid vége stagnált, míg a hosszú végén 1-2 bázispontos emelkedést láthattunk. Az ÁKK 2,5 szeres lefedettség mellett, 5,09%-os átlaghozamon értékesített a meghirdetettnek megfelelő, 20 milliárd forint értékű, jövő októberben lejáró diszkontkincstárjegyet. A forint tovább gyengült a vezető devizákkal szemben; az EURHUF 373, az USDHUF 340 fölé emelkedett.
A nyersolaj jegyzése csütörtökön emelkedett, ám a nap egészét tekintve alig volt elmozdulás a szerdai záráshoz képest. A Hormuzi-szorosban történt incidensek erősítették a közel-keleti konfliktus okozta bizonytalanságot és fokozták az ellátási kockázatokkal kapcsolatos aggodalmakat: iráni jelentések szerint két olajszállító tartályhajó aknára futott, a húszik pedig rakétákat lőttek Rijádra. A piac vegyesen értékelte Donald Trump, Hszi Csin-ping és Vlagyimir Putyin találkozóját, ahol a vezetők a nemzetközi energiapiacok stabilitásának fontosságát hangsúlyozták.
Mire lesz érdemes figyelni?
A Wall Street felett tegnap összegyűlt felhők vetettek árnyékot az ázsiai-csendes-óceáni térség ma reggeli kereskedésére, amikor az AI-beruházásokhoz kapcsolódó részvényekben tapasztalható korrekció hagyta a legnagyobb nyomot a részvénypiacon. A dél-koreai Kospi 5,5%-os, a japán Nikkei közel 5%-os mínuszban várja a zárást, de a hongkongi Hang Seng és a kínai Shanghai Composite is látványos mínuszokat szedett össze. Különösen nagy nyomás nehezedett a félvezetőipari vállalatokra: a Samsung, az SK Hynix, a TSMC, a SoftBank, a Tokyo Electron és más chipipari szereplők részvényei 4-16% közötti mértékben zuhantak. Tajvan tőzsdeindexe (Taiex) ma reggel több mint 6%-os mínuszban van, amivel 15% körüli heti eséssel 1997 óta a legnagyobb heti veszteség felé tart. A régiós technológiai részvények közül egyedül az Alibaba tudott emelkedni, miután a vállalat a várakozásokat felülmúló eredményeket közölt. A kedvezőtlen hangulatot fokozta Japánban a vártnál magasabb infláció, amely erősítette a decemberi kamatemelési várakozásokat.
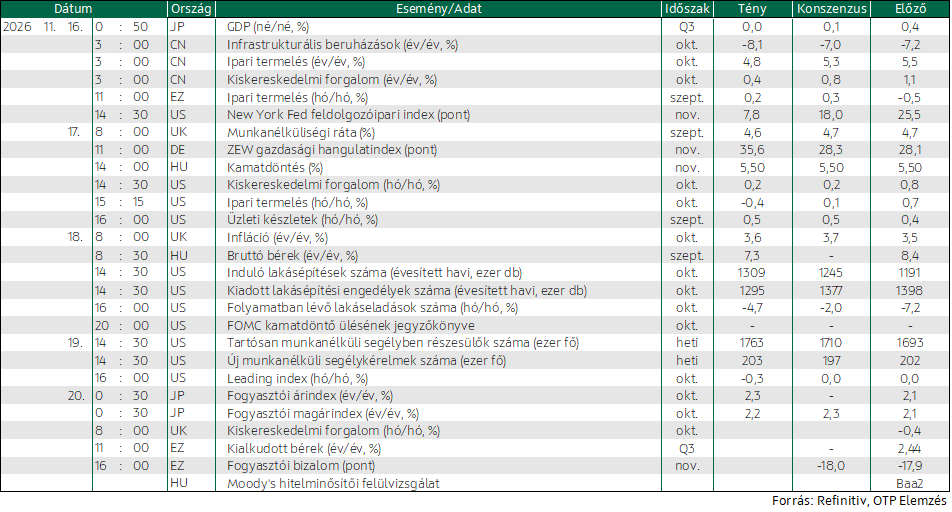
Ma az EKB harmadik negyedéves bérstatisztikájára és az eurózóna novemberi fogyasztói bizalmi indexére figyelünk.
Hazai vizeken a Moody’s piaczárást követően érkező hitelminősítői felülvizsgálata lesz a fókuszban.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!