
OTP Ébresztő: A vártnál erőteljesebb érdeklődés övezte az Anthropic tőzsdei bevezetését
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Erősödött a kockázatkerülés a piacokon az Nvidia gyorsjelentése előtt
Kedvezőtlen hangulat uralkodott a részvénypiacokon kedden: az európai tőzsdék több hónapja nem látott mértékű esést szenvedtek el, míg a Wall Streeten folytatódott a technológiai részvények által vezetett korrekció az Nvidia gyorsjelentése előtti kivárás közepette. Az Egyesült Államokban a Fed-döntéshozók nyilatkozatai tovább erősítették a decemberi kamatemeléssel kapcsolatos várakozásokat. Az MNB változatlanul hagyta az alapkamatot, a döntés ugyanakkor nem volt egyhangú. A fokozódó óvatosság a fejlett kötvénypiacokon hozamcsökkenést eredményezett, miközben az eurózónában felülteljesítettek a francia állampapírok. Magyarországon enyhén mérséklődtek a hozamok; a forint mind az euróval, mind a dollárral szemben gyengült. A mai napon az Egyesült Királyság októberi inflációs adatai, több fontos amerikai lakáspiaci statisztika, valamint szeptemberi magyar béradatok kerülnek publikálásra, míg az esti órákban a Fed legutóbbi kamatdöntő ülésének jegyzőkönyvét is közzéteszik. A vállalati gyorsjelentések közül a Tencent és a Palo Alto Networks negyedéves beszámolója emelhető ki.
OTP Ébresztő: Eséssel indult a hét a részvénypiacokon; ma érkezik az Nvidia gyorsjelentése
A részvénypiacok gyengüléssel zárták a hétfői kereskedést, miközben a dollár tovább erősödött, az EUR/USD árfolyam 1,10 alá süllyedt, az olajárak pedig jelentősen estek. Az eurózóna szeptemberi ipari termelése havi alapon 0,2%-kal bővült. Ma az Egyesült Királyság munkanélküliségi adata, a német ZEW index, az MNB kamatdöntése, valamint az amerikai kiskereskedelmi forgalmi és ipari termelési adatok kerülnek a figyelem középpontjába. A vállalati gyorsjelentések közül az Nvidia, a Home Depot és a Walt Disney eredményeire érdemes figyelni.
Estek tegnap a főbb európai indexek; a réz esését követően a bányavállalatok szerepeltek a leggyengébben; az EKB felől érkező hírek hatására nyomás alá került a bankszektor; a vártnál kissé kevésbé emelkedett a brit infláció. Vegyesen zártak tegnap a főbb tengerentúli indexek; az Nvidia árfolyama kedvező gyorsjelentése ellenére esett; a vártnál nagyobb befektetői érdeklődés övezte az Anthropic elsődleges részvénykibocsátását; vegyes adatok érkeztek az amerikai lakáspiacról. Többnyire csökkentek a fejlett piaci hosszú hozamok, miközben a Fed felől további szigorításra utaló üzenetek érkeztek; a vártnál magasabb készletek hatására csökkent az olaj ára; tovább gyengült a forint. A mai napon az Egyesült Államokból a szokásos csütörtöki amerikai új munkanélküli segélykérelmek száma mellett a leading index érkezik.
Estek tegnap a főbb európai indexek; a réz esését követően a bányavállalatok szerepeltek a leggyengébben; az EKB felől érkező hírek hatására nyomás alá került a bankszektor; a vártnál kissé kevésbé emelkedett a brit infláció
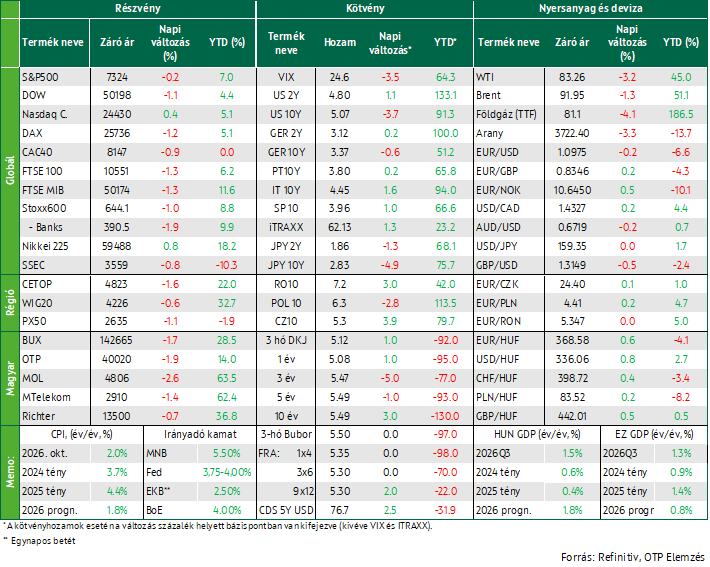
Sorozatban harmadik napja estek az európai részvénypiacok szerdán, a STOXX 600 index 1%-kal 644,1 pontra csökkent. A hangulatot elsősorban az Anthropic közelgő IPO-ja körüli kivárás árnyékolta be, mivel a piac attól tart, hogy a tranzakció jelentős likviditást vonhat el a részvényektől. A legnagyobb visszaesést a bányavállalatok szenvedték el a rézárak héthavi mélypontra esése miatt: a Glencore 6,1%-ot veszített értékéből. A technológiai szektor is gyengült, mivel az Nvidia kedvező előrejelzése sem oszlatta el az AI-szektor kilátásaival kapcsolatos aggodalmakat. Gyorsjelentését követően az Alstom 7,2%-ot esett 822 millió eurós nettó vesztesége után, míg a brit Experian 1,7%-kal emelkedett a vártnál jobb árbevétel és egy 500 millió dolláros részvény-visszavásárlási program bejelentését követően. A bankszektor jelentős nyomás alá került a Reuters értesülésének hatására, amely szerint az EKB jövő héten napirendre tűzheti a banki kötelező tartalékráta emelését: Az UniCredit 2,2, az ING 3,8%-ot veszített értékéből.
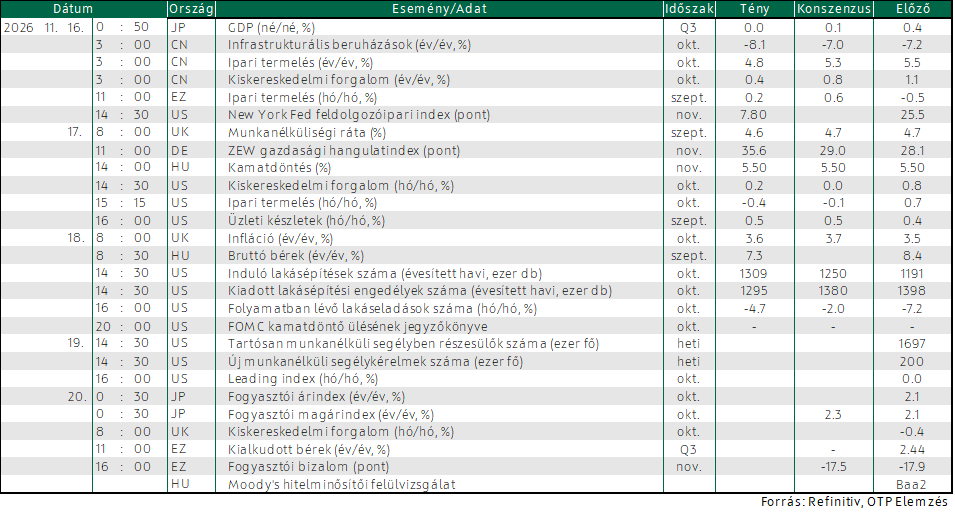
Az Egyesült Királyságban az éves infláció 3,6%-ra emelkedett októberben a szeptemberi 3,5%-ról, ami egyéves csúcsot jelentett, ugyanakkor kissé elmaradt a 3,7%-os piaci várakozástól. A gyorsulást elsősorban a közlekedési költségek okozták, mivel az üzemanyag-infláció 29,8%-ról 33,2%-ra ugrott. Ezzel szemben az élelmiszer-infláció 1,3%-ról 0,9%-ra, a vendéglátás és szállodák árindexe pedig 3,8%-ról 3,4%-ra mérséklődött. A maginfláció változatlanul 2,8% maradt, miközben az áruk inflációja 3,5%-ra gyorsult, a szolgáltatási infláció pedig 3,7%-on stagnált. Havi alapon a fogyasztói árak 0,5%-kal emelkedtek, ami megfelelt a piaci várakozásnak.
Csökkentek tegnap a KKE-régió főbb indexei, legnagyobb mértékben a BUX, amelyet többek között a MOL alacsonyabb olajárakkal párhuzamos esése húzott le, de a másik három hazai blue chip árfolyama is csökkent. Magyarországon a bruttó átlagkereset szeptemberben 7,3%-kal emelkedett éves alapon, ami lassulást jelent az augusztusi 8,4%-os növekedéshez képest. A lassulás mögött elsősorban a közszféra állt, ahol a bérnövekedés 9,2%-ról 5,5%-ra mérséklődött, miközben a versenyszférában a keresetek növekedési üteme 8,1%-ról 7,8%-ra lassult. A nettó reálbérek 7,3%-kal nőttek 1,6%-os infláció mellett.
Vegyesen zártak tegnap a főbb tengerentúli indexek; az Nvidia árfolyama kedvező gyorsjelentése ellenére esett; a vártnál nagyobb befektetői érdeklődés övezte az Anthropic elsődleges részvénykibocsátását; vegyes adatok érkeztek az amerikai lakáspiacról
Vegyesen zártak tegnap az amerikai részvénypiacok: a Dow és az S&P 500 csökkent, ezzel szemben a Nasdaq emelkedett. A piac figyelme elsősorban az Nvidia gyorsjelentésére összpontosult. A vállalat a várakozásokat meghaladó árbevételről és profitról számolt be, valamint a következő üzleti évre vonatkozó bevételi előrejelzését is megemelte, 75%-os éves növekedést prognosztizálva. Ennek ellenére a részvény árfolyama végül 2,9%-kal esett, mivel a befektetők továbbra is bizonytalanok a vállalat vezetésének jövőjével kapcsolatban Jensen Huang vezérigazgató távozását követően. Az AI-szektor megítélése továbbra is vegyes maradt. A befektetők egy része szerint a mesterséges intelligenciához kapcsolódó vállalatok esetében továbbra is kérdéses a jelentős beruházások és adósságfinanszírozás fenntarthatósága, ezért a szektorban a jövőben is fokozott volatilitás várható. A piac ugyanakkor optimistán tekintett az Anthropic tőzsdei bevezetésére, amely erős befektetői érdeklődés mellett valósulhat meg, olyannyira, hogy a korábban jelzett kibocsátási árat 83 dollárra emelték, így 81,3 milliárd dollárnyi tőkét vont be a vállalat. A papírokkal a mai napon indul a kereskedés a tőzsdén.
Az USA-ban az új lakásépítések száma októberben havi alapon 9,9%-kal, évesítve 1,309 millióra emelkedett a szeptemberi 1,191 millióról, jelentősen meghaladva az 1,25 milliós piaci várakozást. A növekedéssel három egymást követő havi visszaesés szakadt meg. Ugyanakkor az építési engedélyek száma 2020 májusa óta a legalacsonyabb szintre esett, a folyamatban lévő lakáseladások száma pedig októberben havi alapon 4,7%-kal esett, ami jelentősen rosszabb lett a piac által várt 2,0%-os visszaesésnél. Összességében az amerikai lakáspiacot továbbra is a tartósan magas jelzáloghitel-kamatok fékezik.
Többnyire csökkentek a fejlett piaci hosszú hozamok, miközben a Fed felől további szigorításra utaló üzenetek érkeztek; a vártnál magasabb készletek hatására csökkent az olaj ára; tovább gyengült a forint
Az amerikai állampapírpiacon csökkentek tegnap a hosszú hozamok, miközben a befektetők a Fed üzeneteit és a monetáris politika várható szigorítását értékelték. A piaci figyelem középpontjában Christopher Waller Fed-kormányzó nyilatkozata állt, aki arra figyelmeztetett, hogy az infláció a vártnál tartósabbnak bizonyul, ezért a jegybanknak határozottabb lépésekre lehet szüksége. Waller szerint akár 50 bázispontos kamatemelés is indokolt lehet a decemberi FOMC-ülésen, és úgy vélte, hogy a Fednek legalább a tavaly végrehajtott három kamatcsökkentést teljes mértékben vissza kell fordítania. A kamatemelési várakozásokat a Fed októberi ülésének jegyzőkönyve is erősítette, amely szerint a döntéshozók többsége további monetáris szigorítást tart szükségesnek ahhoz, hogy az infláció visszatérjen a 2%-os célhoz.
Az európai hosszú hozamok kis elmozdulásokat mutattak: a német 10 éves Bund és a francia 10 éves papír hozama enyhén csökkent, míg a brit 10 éves hozama enyhén emelkedett. A magyar 10 éves állampapír hozama a hétfői és keddi hozamcsökkenését ledolgozva 3 bázispontos emelkedéssel 5,49%-on zárt. A forint folytatta a keddi MNB kamatdöntést követő gyengülését és a 368-as szint felett zárt az euróval szemben.
Az olajárak jelentősen csökkentek, miután az amerikai készletadatok a vártnál jóval nagyobb növekedést mutattak. Az olajárak csökkenését részben ellensúlyozta, hogy továbbra is fennmaradtak a hajózási kockázatok a Hormuzi-szorosban. Újabb támadások értek több kereskedelmi hajót, illetve a jemeni húszik dróncsapásokat hajtottak végre a szaúdi energiaipari infrastruktúra ellen. A piaci szereplők ugyanakkor egyre inkább arra számítanak, hogy a közel-keleti export növekedése és az emelkedő készletszintek miatt a globális olajpiacon kínálati többlet alakulhat ki. A lefelé mutató tendencia folytatódása csökkentheti az inflációs nyomást, ami az alacsonyabb kamatok révén segítheti a gazdasági növekedést, bár a jelentős kockázatok miatt ez még nem tükröződik a kamatemelési várakozásokban.
Mire lesz érdemes figyelni?
Vegyesen álltak ma reggel az ázsiai indexek, miközben a piacok a Trump, Putyin, Xi találkozóra vártak. A háromoldalú találkozón várhatóan a kereskedelmi kapcsolatokkal, a félvezetőiparral, valamint az ukrajnai és iráni háborúval kapcsolatos kérdések kerülhetnek szóba. Az ausztrál munkanélküliségi ráta a várt stagnálás helyett 4,9%-ra emelkedett októberben, a jegybank idei meredek kamatemelési ciklusát követően.
A mai napon az Egyesült Államokból a szokásos csütörtöki amerikai új munkanélküli segélykérelmek száma mellett a leading index érkezik.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!