
OTP Ébresztő: Erősödött a kockázatkerülés a piacokon az Nvidia gyorsjelentése előtt
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Eséssel indult a hét a részvénypiacokon; ma érkezik az Nvidia gyorsjelentése
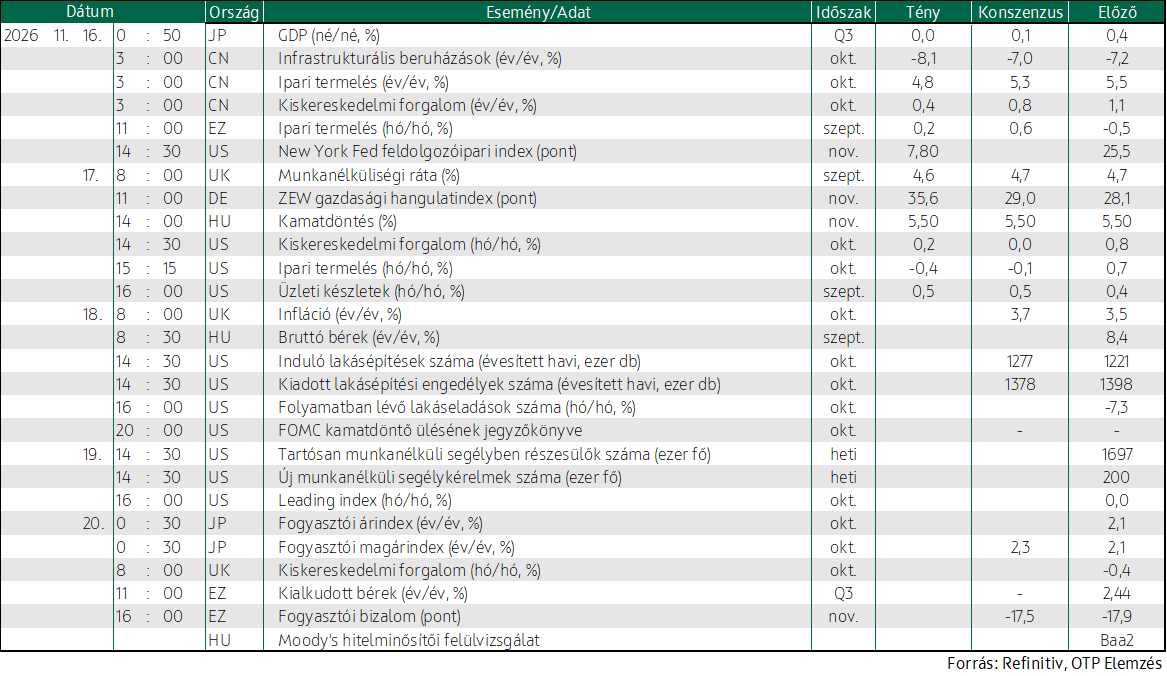
A részvénypiacok gyengüléssel zárták a hétfői kereskedést, miközben a dollár tovább erősödött, az EUR/USD árfolyam 1,10 alá süllyedt, az olajárak pedig jelentősen estek. Az eurózóna szeptemberi ipari termelése havi alapon 0,2%-kal bővült. Ma az Egyesült Királyság munkanélküliségi adata, a német ZEW index, az MNB kamatdöntése, valamint az amerikai kiskereskedelmi forgalmi és ipari termelési adatok kerülnek a figyelem középpontjába. A vállalati gyorsjelentések közül az Nvidia, a Home Depot és a Walt Disney eredményeire érdemes figyelni.
OTP Ébresztő: Ismét felfelé mozdultak a kamatvárakozások
2,4%-os heti emelkedéssel történelmi csúcson zárt a Stoxx 600. Mind novemberben, mind az ősz egészében felülteljesítő volt az amerikai indexekkel szemben. Bár a múlt hét második felében újra emelkedett, így is 2,5%-os mínuszban, 96 dollár körül zárta a hetet a Brent. Az Nvidia a Jensen Huang-botrány közepette csaknem 6%-kal csökkent a múlt héten, ugyanakkor az amerikai indexek így is 2% fölött tudtak emelkedni többek között a Broadcom és az AMD vezetésével. Pénteken az amerikai 10 éves hozam további 5 bázisponttal 5,15%-ra nőtt, ami heti szinten 29 bázispontos emelkedést jelent. Az USA-ban és Európában is feljebb tolódtak a kamatvárakozások, három emelést árazva a piacok a következő 12 hónapban. Az USA-ban ráadásul márciusig várják mindhárom emelést, ami tovább erősítette a dollárt. Szeptemberben is folytatódott a hazai ipar kilábalása. A héten amerikai konjunktúra mutatókra, az európai kialkudott bérekre, idehaza pedig az MNB kamatdöntésére és a Moody’s felülvizsgálatára lesz érdemes különösen figyelni.
Kedvezőtlen hangulat uralkodott a részvénypiacokon kedden: az európai tőzsdék több hónapja nem látott mértékű esést szenvedtek el, míg a Wall Streeten folytatódott a technológiai részvények által vezetett korrekció az Nvidia gyorsjelentése előtti kivárás közepette. Az Egyesült Államokban a Fed-döntéshozók nyilatkozatai tovább erősítették a decemberi kamatemeléssel kapcsolatos várakozásokat. Az MNB változatlanul hagyta az alapkamatot, a döntés ugyanakkor nem volt egyhangú. A fokozódó óvatosság a fejlett kötvénypiacokon hozamcsökkenést eredményezett, miközben az eurózónában felülteljesítettek a francia állampapírok. Magyarországon enyhén mérséklődtek a hozamok; a forint mind az euróval, mind a dollárral szemben gyengült. A mai napon az Egyesült Királyság októberi inflációs adatai, több fontos amerikai lakáspiaci statisztika, valamint szeptemberi magyar béradatok kerülnek publikálásra, míg az esti órákban a Fed legutóbbi kamatdöntő ülésének jegyzőkönyvét is közzéteszik. A vállalati gyorsjelentések közül a Tencent és a Palo Alto Networks negyedéves beszámolója emelhető ki.
Jelentős mínuszban zártak az európai tőzsdék, a technológiai szektor állt a visszaesés élén
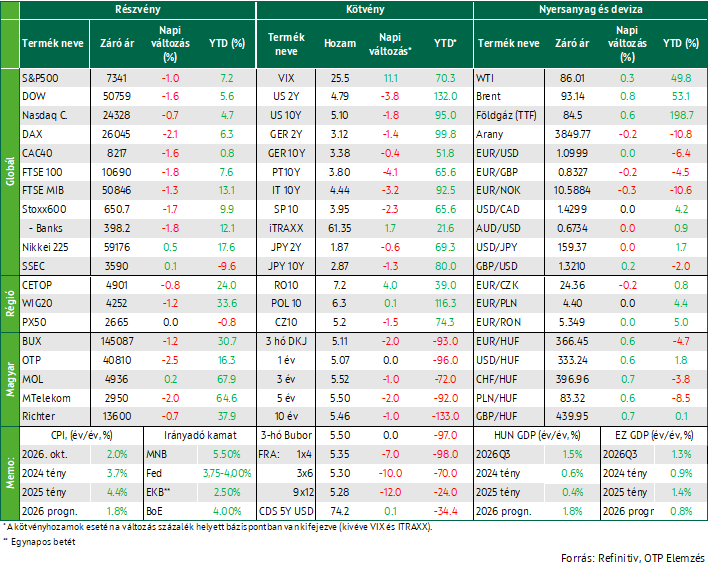
Tegnap számottevő esés bontakozott ki az európai részvénypiacokon: a STOXX 600 index 1,75%-kal került lejjebb, ami március óta a legnagyobb napi visszaesésnek számított. A befektetői hangulatot elsősorban a technológiai és a mesterséges intelligenciához kapcsolódó részvények további gyengülése, valamint az Nvidia gyorsjelentése előtti fokozott óvatosság befolyásolta.
A technológiai szektor 3,9%-kal csökkent, ami február eleje óta a legnagyobb napi visszaesésnek számított. Az ASML több mint 5%-kal gyengült, míg a Siemens Energy és a Legrand részvényei szintén jelentős mínuszban zártak. A bankszektorban a Deutsche Bank esése emelkedett ki, árfolyama 6%-kal csökkent, miután sajtóértesülések szerint kiszivárgott dokumentumok újabb részleteket tártak fel a bank egyes korábbi ügyfeleivel, köztük orosz oligarchákkal, Donald Trumppal és Jeffrey Epsteinnel fenntartott kapcsolatairól. Emellett a nyersanyagipari vállalatok részvényei is nyomás alá kerültek, miután a réz ára több mint négyhavi mélypontra süllyedt.
A nap egyik nyertese a német vegyipari vállalat, az Evonik volt: részvényei 4,2%-kal erősödtek, miután sajtóértesülések szerint a szintén német BASF új felvásárlási ajánlat előkészítésén dolgozik versenytársa számára. A legnagyobb vesztes ugyanakkor a lengyel online brókercég, az XTB volt, amely 17,5%-os árfolyamzuhanást szenvedett el, miután a lengyel pénzügyi felügyelet a CFD-piac szigorúbb szabályozását helyezte kilátásba.
A vezető nyugat-európai részvényindexek egyaránt jelentős mínuszban zártak: a német DAX több mint 2%-ot veszített értékéből, míg a francia CAC 40 és a brit FTSE 100 rendre 1,6%-os, illetve 1,8%-os csökkenést könyvelhetett el. A régiós részvénypiacok többsége szintén gyengén teljesített: a PX50 lényegében változatlan szinten zárta a kereskedést, míg a WIG20 és a BUX egyaránt 1,2%-kal csökkent. A hazai blue chipek közül egyedül a MOL tudott emelkedni (+0,2%), miközben az OTP 2,5%-kal, a Magyar Telekom 2,0%-kal, a Richter pedig 0,7%-kal került lejjebb.
A kedden publikált európai makrogazdasági adatok összességében kedvező képet festettek. A német ZEW gazdasági hangulatindex novemberben 35,6 pontra emelkedett az októberi 28,1 pontról, jelentősen meghaladva a 29,0 pontos piaci várakozást. A felmérés alapján a német gazdaság fokozatos kilábalása folytatódhat, amit a növekvő ipari megrendelések és az alacsonyabb olajárak is támogathatnak, miközben a jelenlegi gazdasági helyzet megítélése is javult. Az ágazati kép ugyanakkor vegyes maradt: a vegyiparban, a gyógyszeriparban és az elektromos berendezések gyártásában javultak a kilátások, míg a fémfeldolgozó ipar és az építőipar várható teljesítményének megítélése romlott.
Az Egyesült Királyságban a munkanélküliségi ráta 4,6%-ra csökkent július-szeptemberben az előző időszaki 4,7%-ról, miközben a piac stagnálásra számított. A kedvező adatot támogatta, hogy a foglalkoztatottak száma negyedéves alapon 155 ezer fővel emelkedett, miközben a munkanélküliek száma 88 ezer fővel mérséklődött.
Az MNB Monetáris Tanácsa a várakozásoknak megfelelően 5,5%-on hagyta az alapkamatot tegnap. A jegybankelnök tájékoztatása szerint a döntés nem volt egyhangú, az ülésen ugyanis kamatcsökkentésre vonatkozó javaslat is felmerült. A közlemény szerint a kedvező hazai kockázati megítélés és inflációs kilátások fennmaradása, valamint a külső bizonytalanság enyhülése növelné a monetáris politika mozgásterét, miközben a jegybank továbbra is körültekintő és adatvezérelt megközelítést tart indokoltnak a magas és volatilis energiaárak, a nemzetközi hozamkörnyezet és a külső feltételek bizonytalansága miatt.
Folytatódott a korrekció a Wall Streeten az Nvidia gyorsjelentése előtt; emelkedtek az olajárak
Az amerikai részvénypiacok kedden folytatták a technológiai részvények által vezetett korrekciót: a Dow Jones 1,6%-kal, az S&P 500 1,0%-kal, a Nasdaq pedig 0,7%-kal esett. Utóbbi két index ezzel szeptember óta először könyvelhetett el négy egymást követő veszteséges kereskedési napot. A befektetők az Nvidia gyorsjelentésére és az Anthropic várható tőzsdei debütálására fókuszáltak, ami az európai piacokhoz hasonlóan visszafogta a kockázatvállalási hajlandóságot.
A piaci gyengülés ugyanakkor nem korlátozódott kizárólag a technológiai részvényekre, valamennyi főbb szektor negatív tartományban zárta a napot. A legnagyobb nyomás a szoftvercégekre, a bankokra és a légitársaságokra nehezedett. Előbbiek közül a Salesforce, a Workday, az Intuit és az Adobe részvényei 4-10% közötti mértékben estek, míg a Microsoft 2,3%-kal került lejjebb. A bankszektorban a JPMorgan 2,4%-os árfolyamvesztesége emelkedett ki, miután a vállalat bejelentette pénzügyi igazgatói posztjának közelgő átadását. A kereskedés zárását követően ugyanakkor az Nvidia a várakozásokat meghaladó eredményeket tett közzé, amelyre a részvény árfolyama a zárás utáni kereskedésben közel 3%-os emelkedéssel reagált.
Mindeközben több Fed-döntéshozó nyilatkozata is erősítette a szigorúbb kamatpályával kapcsolatos várakozásokat: a piac jelenleg közel 95%-os valószínűséggel áraz egy decemberi, 25 bázispontos kamatemelést. A befektetők kiemelt figyelemmel várják a Fed októberi ülésének mai napon megjelenő jegyzőkönyvét, amely további támpontot adhat a monetáris politika várható irányát illetően.
Az olajárak kedden emelkedéssel zártak: a Brent hordónként 93,1 dollárra (+0,8%), a WTI pedig 86,0 dollárra (+0,3%) emelkedett. A jegyzéseket elsősorban a Közel-Keleten fokozódó geopolitikai feszültségek mozgatták, miután újabb incidensek történtek a Hormuzi-szorosban, valamint Irán és az Egyesült Államok között is folytatódtak a katonai műveletek. Az áremelkedést ugyanakkor mérsékelték a kínálati oldallal kapcsolatos várakozások: a Nemzetközi Energiaügynökség (IEA) szerint a globális olajpiac a negyedik negyedévben ismét többletkínálatossá válhat, mivel a közel-keleti export gyorsabban áll helyre, mint ahogy a kereslet növekszik. Erre utal a tengeri szállítási költségek csökkenése, valamint az, hogy az öböl menti exportőrök már a konfliktust megelőző szintekhez közeli mennyiségeket szállítanak.
A nap során publikált makrogazdasági adatok vegyesen alakultak. Az amerikai kiskereskedelmi forgalom októberben havi alapon 0,2%-kal emelkedett a szeptemberi 0,8%-os növekedést követően. A GDP szempontjából kiemelt jelentőségű tételek forgalma ugyanakkor a várakozásokat meghaladó ütemben, 0,6%-kal nőtt, ami arra utal, hogy a háztartások fogyasztása a negyedik negyedév elején is erős maradt. Ezzel szemben az ipari termelés kedvezőtlen meglepetést okozott: a szeptemberi 0,7%-os növekedés után októberben 0,4%-kal mérséklődött havi alapon, ezzel alulmúlva a piac által várt 0,1%-os csökkenést. A gyengébb adat elsősorban a bányászati és közüzemi kibocsátás visszaesésének volt köszönhető, miközben a feldolgozóipari termelés továbbra is mérsékelt növekedést mutatott. A kapacitáskihasználtság 76,4%-ra csökkent, ami továbbra is elmarad a hosszú távú átlagtól.
Az üzleti készletek a piaci várakozásokkal összhangban alakultak szeptemberben, 0,5%-kal emelkedtek az előző hónaphoz képest (+5,1% év/év). A készletállomány bővülése a nagykereskedőknél és a kiskereskedőknél gyorsult, miközben a feldolgozóipari készletek növekedési üteme enyhe lassulást mutatott.
Csökkentek a hozamok a fejlett kötvénypiacokon, felülteljesítettek a francia állampapírok
Mind az USA, mind az eurózóna állampapírpiacait hozamcsökkenés jellemezte kedden, mivel az Nvidia gyorsjelentése előtti fokozott óvatosság a menedékeszközök felé terelte a befektetőket. Az Egyesült Államokban a 2 éves államkötvény hozama 3,8 bázisponttal 4,79%-ra, a 10 éves referenciahozam pedig 1,8 bázisponttal 5,10%-ra csökkent. Az eurózónában a német 2 éves hozam 1,4 bázisponttal mérséklődött, míg a 10 éves Bund hozama 3,38%-on (-4 bp) zárt. A francia állampapírok eközben felülteljesítettek, miután Marine Le Pen ismertette költségvetési terveit, aminek hatására a francia és a német 10 éves kötvényhozamok közötti felár 7,2 bázisponttal szűkült. Az EUR/USD árfolyam nem változott az előző naphoz képest, továbbra is 1,100 közelében alakult.
A hazai kötvénypiacon mérsékelt hozammozgások voltak megfigyelhetők: a legrövidebb lejáraton, valamint az egy évnél hosszabb szegmensben 1-2 bázisponttal csökkentek a hozamok, míg a 6-12 hónapos lejáratokon nem történt érdemi elmozdulás. Az ÁKK kora délutáni jegyzése alapján a 10 éves referenciahozam 5,46%-on állt. A tegnapi DKJ-aukción erős kereslet mutatkozott; a meghirdetett mennyiség több mint kétszeresére érkezett ajánlat, az ÁKK pedig lényegében a teljes felkínált mennyiséget értékesítette. A forint mind az euróval, mind a dollárral szemben gyengült; az EUR/HUF árfolyam 0,6%-os emelkedést követően 366,45-ön, míg az USD/HUF szintén 0,6%-os növekedés után 333,24-en zárta a napot.
Mire lesz érdemes figyelni?
Az ázsiai kereskedést az Nvidia vártnál jobb eredménye támogatta, ugyanakkor a kínai technológiai részvényeket továbbra is nyomás alatt tartották az amerikai exportkorlátozások további szigorításával kapcsolatos várakozások. A záráshoz közeledve, magyar idő szerint reggel 7:30-kor a Nikkei és a Kospi enyhe emelkedést mutat, míg a Hang Seng és az SSEC mérsékelt mínuszban tartózkodik.
A mai napon az Egyesült Királyság októberi inflációs adatai, több fontos amerikai lakáspiaci statisztika, valamint szeptemberi magyar béradatok kerülnek publikálásra, míg az esti órákban a Fed legutóbbi kamatdöntő ülésének jegyzőkönyvét is közzéteszik. A vállalati gyorsjelentések közül a kínai technológiai óriás Tencent, valamint a kiberbiztonsági megoldásokat fejlesztő Palo Alto Networks negyedéves beszámolója emelhető ki. Emellett az ÁKK egy 20 milliárd forintos diszkontkincstárjegy-aukciót, valamint két, egyenként 15 milliárd forintos államkötvény-csereaukciót tart.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!