
OTP Ébresztő: Eséssel indult a hét a részvénypiacokon; ma érkezik az Nvidia gyorsjelentése
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Ismét felfelé mozdultak a kamatvárakozások
2,4%-os heti emelkedéssel történelmi csúcson zárt a Stoxx 600. Mind novemberben, mind az ősz egészében felülteljesítő volt az amerikai indexekkel szemben. Bár a múlt hét második felében újra emelkedett, így is 2,5%-os mínuszban, 96 dollár körül zárta a hetet a Brent. Az Nvidia a Jensen Huang-botrány közepette csaknem 6%-kal csökkent a múlt héten, ugyanakkor az amerikai indexek így is 2% fölött tudtak emelkedni többek között a Broadcom és az AMD vezetésével. Pénteken az amerikai 10 éves hozam további 5 bázisponttal 5,15%-ra nőtt, ami heti szinten 29 bázispontos emelkedést jelent. Az USA-ban és Európában is feljebb tolódtak a kamatvárakozások, három emelést árazva a piacok a következő 12 hónapban. Az USA-ban ráadásul márciusig várják mindhárom emelést, ami tovább erősítette a dollárt. Szeptemberben is folytatódott a hazai ipar kilábalása. A héten amerikai konjunktúra mutatókra, az európai kialkudott bérekre, idehaza pedig az MNB kamatdöntésére és a Moody’s felülvizsgálatára lesz érdemes különösen figyelni.
OTP Ébresztő: Az Nvidia igazgatójának lemondása után zuhant a cég árfolyama
Európa profitált az alacsonyabb AI kitettségéből, a Stoxx 600 rekordra emelkedett. A tengerentúli hírek Jensen Huang Nvidia igazgató lemondásával voltak tele, az AI boom legjelentősebb cégének árfolyama pedig élesen lefordult, ami a szélesebb részvénypiac hangulatát is beárnyékolta. Mindeközben a közel-keleti bizonytalanság fokozódott, miután Trump egyik napról a másikra álláspontot változtatott és ismét kevésbé tűnik valószínűnek a sikeres tárgyalás, eközben pedig nőnek az olajárak. Ez a kötvényhozamokat is megemelte az Egyesült Államokban, Európában viszont kisebb hatása volt csupán. Az Egyesült Királyság gazdasága dinamikus harmadik negyedévet zárt. A reggeli órákban vegyesen álltak az ázsiai piacok. Ma az eurózóna foglalkoztatottsági adataira és az amerikai termelői árindex megjelenésére lehet számítani.
A részvénypiacok gyengüléssel zárták a hétfői kereskedést, miközben a dollár tovább erősödött, az EUR/USD árfolyam 1,10 alá süllyedt, az olajárak pedig jelentősen estek. Az eurózóna szeptemberi ipari termelése havi alapon 0,2%-kal bővült. Ma az Egyesült Királyság munkanélküliségi adata, a német ZEW index, az MNB kamatdöntése, valamint az amerikai kiskereskedelmi forgalmi és ipari termelési adatok kerülnek a figyelem középpontjába. A vállalati gyorsjelentések közül az Nvidia, a Home Depot és a Walt Disney eredményeire érdemes figyelni.
Korrekció érkezett a rekordzárások után az európai piacokon
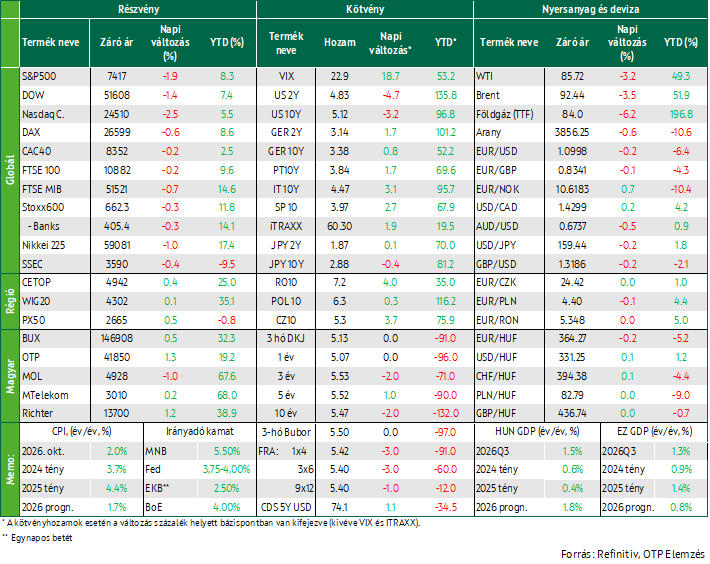
Az európai részvénypiacok gyengüléssel zárták a hét első kereskedési napját, miután a múlt heti emelkedést követően profitrealizálás indult a piacokon, miközben a mesterséges intelligenciához kapcsolódó részvények kilátásaival kapcsolatos bizonytalanság is rontotta a befektetői hangulatot. A STOXX600 index 0,3%-kal csökkent, miután pénteken történelmi csúcson zárt, míg a technológiai és alapanyagipari papírok alulteljesítettek. Az alapanyag-szektor 2,5%-ot esett a fémárak többhavi mélypontra történő visszaesésével párhuzamosan, míg az egészségügyi szektor 0,8%-kal emelkedett.
A vezető nyugat-európai indexek egyaránt mínuszban zártak: a DAX 0,6%-kal csökkent, miután pénteken új történelmi csúcsot ért el, míg a CAC40 és a FTSE100 egyaránt 0,2%-kal került lejjebb. A technológiai részvények gyengélkedtek, az AI-tematikához kapcsolódó Siemens Energy és Legrand is veszített értékéből, miközben a félvezetőipari vállalatok közül az Aixtron, a Technoprobe és az ASML is jelentős esést szenvedett el. A nap nyertesei között szerepelt a Novo Nordisk, amely 2,4%-kal emelkedett kedvező gyógyszerfejlesztési eredményeinek köszönhetően, míg az FLSmidth árfolyama 8,9%-kal esett a pénzügyi igazgató váratlan távozásának bejelentését követően.
A régiós piacok vegyesen teljesítettek, a BUX 0,5%-kal, a PX50 pedig 0,5%-kal emelkedett, miközben a lengyel WIG20 index 0,1%-os erősödéssel zárt. Vállalati fronton az UniCredit megszerezte az Európai Unió és az amerikai Federal Reserve jóváhagyását a Commerzbank felvásárlásához.
A hazai blue chipek közül az OTP 1,3%-kal, a Richter 1,2%-kal és a Magyar Telekom 0,2%-kal emelkedett, míg a MOL árfolyama 1,0%-kal csökkent. Az OTP és a Richter erős teljesítménye támogatta a magyar index felülteljesítését a nyugat-európai piacokhoz viszonyítva.
Az eurózóna szeptemberi ipari termelése havi alapon 0,2%-kal bővült, ami mérsékelt növekedést jelez az európai iparban.
A technológiai részvények húzták le a Wall Streetet; az Nvidia gyorsjelentésére figyel a piac
Negatív hangulat uralkodott az amerikai részvénypiacokon, elsősorban az AI- és félvezetőszektor körüli bizonytalanság miatt. A múlt heti erős teljesítményt követően korrekció bontakozott ki az amerikai részvénypiacokon: a Dow 1,4%-kal, az S&P 500 1,9%-kal, míg a Nasdaq 2,5%-kal került lejjebb. Az S&P 500 szektorai közül a technológia teljesített a leggyengébben, de a kommunikációs szolgáltatások (-2,8%), a fogyasztási ciklikus (-2,2%) és az energiaipari szektor (-2,0%) is jelentős veszteségeket könyvelt el. A Nasdaq ezzel több mint 10%-kal került történelmi csúcsa alá, technikai értelemben korrekciós tartományba süllyedve.
A befektetők az Nvidia keddi gyorsjelentése és az Anthropic héten esedékes tőzsdei bevezetése előtt csökkentették kitettségüket az AI-tematikához kapcsolódó részvényekben. Az Nvidia árfolyama 4,1%-kal csökkent, a félvezetőszektor pedig több mint 5%-ot esett, miközben az Intel 7,1%-kal, a Micron 7,6%-kal, az AI-infrastruktúrához kapcsolódó CoreWeave 6,1%-kal, a Nebius pedig 7,5%-kal került lejjebb. A nagy technológiai vállalatok közül az Alphabet 4,1%-kal, az Amazon 3,4%-kal, a Meta pedig 2,4%-kal gyengült. A szektort tovább terhelték az Egyesült Államok új AI-chip exportkorlátozásai és az Nvidia vezetésével kapcsolatos bizonytalanságok.
A makrogazdasági adatok vegyes képet mutattak: a New York-i Fed havi feldolgozóipari felmérésén alapuló Empire State konjunktúraindex novemberben 7,8 pontra csökkent az előző havi 25,5 pontról, és a várakozásokat is alulmúlta. A felmérés szerint az üzleti aktivitás továbbra is bővült, ugyanakkor az új megrendelések és a kiszállítások növekedési üteme lassult. Pozitív fejlemény volt, hogy a foglalkoztatás több mint négy éve nem látott ütemben emelkedett, a vállalati beruházási szándékok pedig javultak, miközben az árnyomás fokozatos mérséklődésére utaló jelek is megjelentek.
A befektetői hangulatot továbbra is az AI-szektor kilátásaival kapcsolatos bizonytalanság határozta meg. A piacok emellett a közel-keleti helyzetet is figyelemmel kísérték, miközben az olajárak érdemben csökkentek a Hormuzi-szoroson keresztül zajló olajexport fokozatos helyreállásával és a globális túlkínálattal kapcsolatos várakozások erősödésével.
A dollár erősödött az inflációs és kamatvárakozások hatására; az olajárak jelentősen csökkentek
Az amerikai állampapírpiacon enyhe hozamcsökkenés volt megfigyelhető hétfőn. A 2 éves amerikai államkötvény hozama 4 bázisponttal 4,83%-ra, a 10 éves referenciahozam 3 bázisponttal 5,12%-ra csökkent. A piac továbbra is teljes bizonyossággal árazza a decemberi 25 bázispontos Fed-kamatemelést, miközben a januári ülésen is 70% feletti valószínűséggel számít újabb szigorításra. A mai kereskedés során több Fed-döntéshozó megszólalása is iránymutatást adhat a kamatpályával kapcsolatban. Európában a 2 éves német államkötvény hozama 2 bázisponttal 3,14%-ra emelkedett.
A devizapiacon tovább erősödött a dollár, az EUR/USD árfolyam ismét 1,10 alá süllyedt, míg a font 0,2%-kal gyengült az amerikai devizával szemben. Az olajárak jelentősen estek, a Brent 92,44 dollárra, a WTI 85,72 dollárra csökkent annak ellenére, hogy a Hormuzi-szoros térségében több tanker is incidensbe keveredett. A piacot továbbra is az export helyreállásával kapcsolatos várakozások és a túlkínálati kilátások mozgatták. A holland TTF földgáz ára mintegy 6,8%-kal 84,13 EUR/MWh-ra csökkent.
A hazai kötvénypiacon visszafogott mozgások jellemezték a kereskedést. A rövid oldalon nem történt érdemi elmozdulás, a 3 hónapos DKJ referenciahozama 5,13%-on, az 1 éves referenciahozam pedig 5,07%-on zárt. A közepes lejáratokon vegyes kép rajzolódott ki: a 3 éves referenciahozam 2 bázisponttal 5,53%-ra csökkent, míg az 5 éves hozam 1 bázisponttal 5,52%-ra emelkedett. A hozamgörbe hosszú végén a 10 éves referenciahozam 2 bázisponttal 5,47%-ra mérséklődött. A forint stabilan teljesített, az euróval szemben 364,27-es, a dollárral szemben 331,25-ös árfolyam közelében mozgott.
Mire lesz érdemes figyelni?
Jelentős mínuszban mozogtak az ázsiai piacok a kedd reggeli kereskedés során. A dél-koreai Kospi és a tajvani tőzsde egyaránt 2%-ot esett, míg a japán Nikkei 1%-kal került lejjebb. A régiós MSCI Csendes-óceáni index 1,5%-os csökkent.
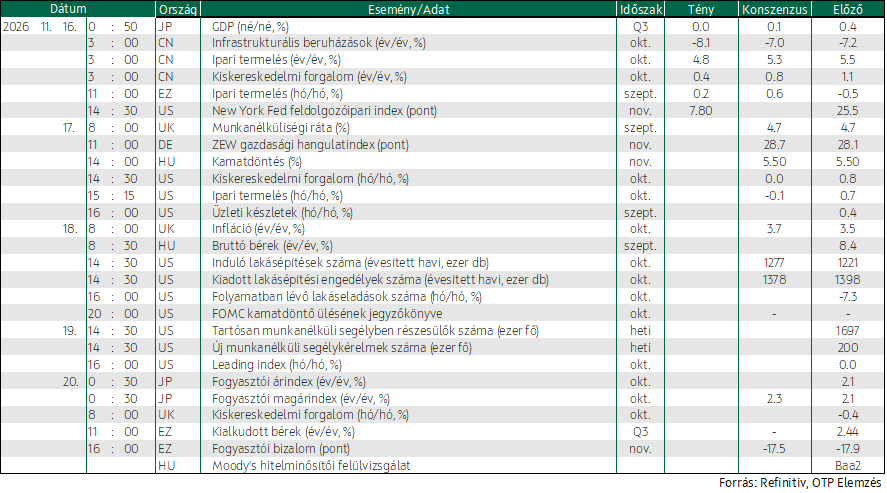
A mai makró adatok közül az Egyesült Királyságban a szeptemberi munkanélküliségi ráta, Németországban a novemberi ZEW gazdasági hangulatindex, Magyarországon az MNB kamatdöntése, míg az Egyesült Államokban az októberi kiskereskedelmi forgalom, az ipari termelés és a szeptemberi üzleti készletállomány adatai kerülnek publikálásra.
A mai vállalati események közül az Nvidia piaczárás után érkező gyorsjelentése emelhető ki, de a nyitás előtt teszi közzé negyedéves eredményeit a Home Depot és a Walt Disney is. A nap folyamán emellett több Fed-döntéshozó megszólalására is sor kerülhet.
Az ÁKK ma 20 milliárd forintértékben hirdet meg 3 hónapos dkj-aukciót.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!