
OTP Ébresztő: Ismét felfelé mozdultak a kamatvárakozások
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Az Nvidia igazgatójának lemondása után zuhant a cég árfolyama
Európa profitált az alacsonyabb AI kitettségéből, a Stoxx 600 rekordra emelkedett. A tengerentúli hírek Jensen Huang Nvidia igazgató lemondásával voltak tele, az AI boom legjelentősebb cégének árfolyama pedig élesen lefordult, ami a szélesebb részvénypiac hangulatát is beárnyékolta. Mindeközben a közel-keleti bizonytalanság fokozódott, miután Trump egyik napról a másikra álláspontot változtatott és ismét kevésbé tűnik valószínűnek a sikeres tárgyalás, eközben pedig nőnek az olajárak. Ez a kötvényhozamokat is megemelte az Egyesült Államokban, Európában viszont kisebb hatása volt csupán. Az Egyesült Királyság gazdasága dinamikus harmadik negyedévet zárt. A reggeli órákban vegyesen álltak az ázsiai piacok. Ma az eurózóna foglalkoztatottsági adataira és az amerikai termelői árindex megjelenésére lehet számítani.
OTP Ébresztő: Közel 25%-ot ugrott tegnap a CoreWeave árfolyama
Emelkedtek tegnap a főbb európai indexek; erősödött az AI cégekkel kapcsolatos optimizmus, miközben többnyire kedvező gyorsjelentések láttak napvilágot Európában; az emelkedő olajárak nyomán erősödtek az inflációs kockázatok. Kedvező vállalati hírek hatására emelkedtek tegnap a főbb tengerentúli indexek; közel 25%-kal ugrott a CoreWeave árfolyama; hírek szerint élénk az érdeklődés az Anthropic jövő heti tőzsdei bevezetése iránt. Az Egyesült Államokban kereskedési szünnap volt tegnap a kötvénypiacokon, míg Európában alig volt változás a hozamokban; az olajárak emelkedtek a geopolitikai feszültségek ismételt fokozódását követően. A mai napon az Egyesült Államokból a szokásos csütörtöki amerikai új munkanélküli segélykérelmek száma mellett, lakáspiaci és költségvetési adatok érkeznek, továbbá megismerhetjük a harmadik negyedéves brit GDP alakulását.
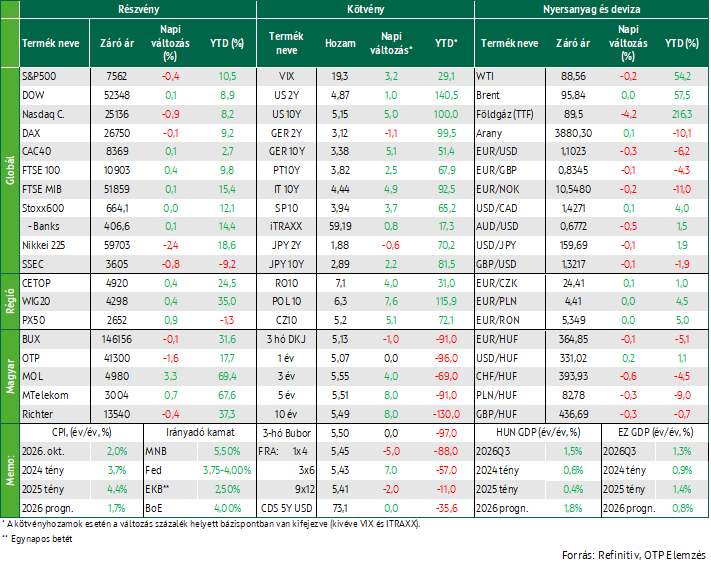
2,4%-os heti emelkedéssel történelmi csúcson zárt a Stoxx 600. Mind novemberben, mind az ősz egészében felülteljesítő volt az amerikai indexekkel szemben. Bár a múlt hét második felében újra emelkedett, így is 2,5%-os mínuszban, 96 dollár körül zárta a hetet a Brent. Az Nvidia a Jensen Huang-botrány közepette csaknem 6%-kal csökkent a múlt héten, ugyanakkor az amerikai indexek így is 2% fölött tudtak emelkedni többek között a Broadcom és az AMD vezetésével. Pénteken az amerikai 10 éves hozam további 5 bázisponttal 5,15%-ra nőtt, ami heti szinten 29 bázispontos emelkedést jelent. Az USA-ban és Európában is feljebb tolódtak a kamatvárakozások, három emelést árazva a piacok a következő 12 hónapban. Az USA-ban ráadásul márciusig várják mindhárom emelést, ami tovább erősítette a dollárt. Szeptemberben is folytatódott a hazai ipar kilábalása. A héten amerikai konjunktúra mutatókra, az európai kialkudott bérekre, idehaza pedig az MNB kamatdöntésére és a Moody’s felülvizsgálatára lesz érdemes különösen figyelni.
Novemberben és az ősz során is felülteljesítette a Stoxx 600 az amerikai részvényindexeket
Bár pénteken közel stagnált a Stoxx 600, 2,4%-os heti emelkedéssel történelmi csúcson zárt. Mind novemberben, mind az ősz egésze során a páneurópai index felülteljesítette az amerikai részvényindexeket, amiben a technológiai és az AI szektorban való kisebb érintettsége is szerepet játszik. A többnyire kedvező Q3-as vállalati eredményjelentések szintén támogatták az európai részvénypiacokat. A héten a kedvező jelentések hírére csaknem 10%-kal emelkedett a Siemens Energy, 15%-kal az Adecco, 5,4%-kal az UniCredit. A DAX 3,6%-kal, a CAC40 2,8%-kal emelkedett heti viszonylatban.
Az eurozóna foglalkoztatása enyhén elmaradva a várt 0,1%-os bővüléstől, a Q2-es szinten maradt a harmadik negyedévben.
Szeptemberben is folytatódott a hazai ipar kilábalása: a termelés volumene az első őszi hónapban 0,9%-kal haladta meg az augusztusi értéket, ezzel éves alapon 8,2%-os volt a bővülés. A feldolgozóipari alágak közül kiemelkedett a járműgyártás, ami több, mint 33%-os éves bővülést mutatott. A számítógép, elektronikai, optikai termék gyártása alágazat termelési volumene 11%-kal nőtt. Ezzel az ipari termelés volumene 2,5 év után ismét elérte a 2021-es szintet. A jóval volatilisebb építőipar termelés szeptemberben havi alapon 9,9%-kal esett vissza. A visszaesést az egyéb építmények (út, vasút, közmű) dinamikája okozta, míg az épületek kategória bővülést mutatott. A lengyel gazdaság né/né alapon 0,8%-kal bővült Q3-ban, miközben a Q2-es adatot 1,1%-ra felfelé revideálták. A régióban heti viszonylatban 4%-kal emelkedett a lengyel WIG20, 1,9%-kal a BUX és 0,8%-kal a cseh PX50.
Az európai jegyzésű TTF földgáz ára 4,1%-os heti emelkedéssel 90 Eur/MWh körül zárt pénteken. A Brent ugyanakkor csak részben adta vissza a hét eleji csökkenést, így heti összevetésben 2,5%-kal enyhén 96 dollár alá csökkent az árfolyama.
Heti relációban 2% fölött tudtak emelkedni a Wall Street-i indexek
Míg pénteken közel stagnált a Dow Jones, a Nasdaq Composite 0,9%-kal, az S&P 500 0,4%-kal csökkent. Heti relációban így is rendre 2,1%-kal, 2,3%-kal és 2,5%-kal tudott emelkedni a három Wall Street-i index. Az S&P 500 technológiai alindexe 1,7%-ot veszített pénteken, ezzel a 11 fő szektor közül a legrosszabb teljesítményt nyújtotta. Az Nvidia árfolyama - Jensen Huang csütörtöki lemondását követően is – tovább esett. Ezzel a hét során chiptervező óriás árfolyama csaknem 6%-kal csökkent. Bár pénteken 4,8%-kal esett a Broadcom és 8,8%-kal az AMD, heti összevetésben 13% feletti árfolyamemelkedéssel profitálni tudtak a részben versenytárs Nvidia gyengeségéből. Pénteken a Microsoft 0,2%-kal már emelkedni tudott, ahogy enyhült az Outlookot és a Teams-et érintő globális szolgáltatáskimaradás. Heti összevetésben így is 3,8%-ot veszített. A légitársaságok részvényei a kereskedés végén estek, miután az amerikai hatóságok országos felszállási tilalmat rendeltek el valamennyi induló járatra.
Miután múlt kedden a hó/hó maginfláció (core CPI) 0,3%-os októberi értéke magasabb lett a vártnál, a pénteki adatközlés szerint a termelőiár-index havi alapon a várt 0,4%-os emelkedéshez képest csak 0,3%-kal nőtt. Ez 6,5%-os év/év dinamikát jelentett októberben. A CPI és PPI adatokból már lehet arra következtetni, hogy a FED számára legfontosabb inflációs mutató, a core PCE 0,3% körüli hó/hó áremelkedést mutathat októberre.
A héten felfelé tolódtak a kamatvárakozások, az amerikai 10 éves hozam 29 bázisponttal zárt magasabban
A múlt hét második felére ismét gyengültek a közel-keleti konfliktus rendezésével kapcsolatos várakozások. Bár a Brent kedden 90 dollár alá is benézett, az amerikai 10 éves hozam pedig 4,9% alatt tartózkodott szerdáig, a hetet a Brent 95,8 dolláron, az amerikai 10 éves hozam pedig 5,15%-on zárta. Ez utóbbinál 29 bázispontos heti emelkedést jelent. A német 10 éves hozam mérsékeltebben, heti viszonylatban 12 bázisponttal emelkedett 3,38%-ig. A piaci alapkamatvárakozások érdemben felfelé tolódtak a héten, részben annak hatására is, hogy több Fed-tisztviselő arra utalt, hogy a jegybank nyitott lehet egy agresszívebb kamatemelési pályára. Pénteken ezt erősítette meg Mary Daly, a San Franciscó-i Fed elnöke. Az USA-ban a szinte biztosra árazott decemberi kamatemelést januárban és márciusban is egy-egy újabb emelés követhetné a piaci árazások alapján. Az EKB-tól 2027 végéig 3x25 bázispont emelést várnak a piacok, amire decemberben, márciusban, majd pedig a harmadik negyedévben kerülhet sor. A dollár több, mint 1%-kal csaknem az 1,1-es szintig erősödött az euróval szemben.
Mindeközben Magyarországon a 10 éves hozam pénteken 8 bázisponttal 5,49%-ig emelkedett. Ez heti összevetésben 12 bázispontos növekményt jelent. A forint 364,85-ön zárta a hetet, ami fél százalékos heti gyengülést hozott.
Mire lesz érdemes figyelni?
A záráshoz közeledve a Nikkei 2,4%-os, a KOSPI 3,7%-os esésben van, míg a SSEC 0,8%-kal csökken. Ezzel szemben a Hang Seng 0,7%-kal emelkedik.
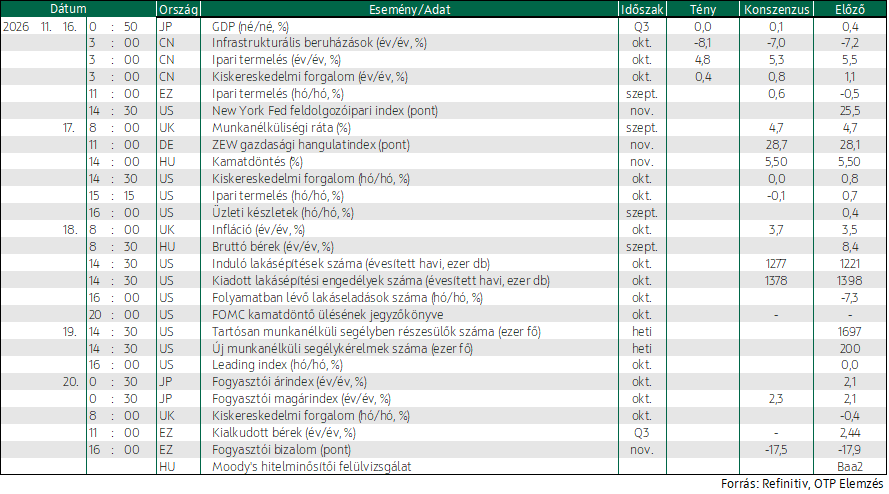
A harmadik negyedéves japán GDP negatív meglepetést okozott ma hajnalban. A várt 0,1%-os növekedés helyett Q2-höz képest stagnált a japán gazdaság, ami év/év alapon 0,1%-os visszaesést jelent az előzetes adatok alapján. Kínában októberre 4,8%-ra lassult az ipari termelés éves növekedése, ezzel szemben ugyanakkor továbbra is gyenge belső kereslet áll, ami 0,4%-os kiskereskedelmi forgalmi dinamikában tükröződött. A kínai állóeszköz-beruházások visszaesése az év első 10 hónapjában 8,1%-ra gyorsult év/év alapon.
Ma érkezik az eurozóna szeptemberi ipari termelése. Kedden kamatdöntő ülést tart az MNB, ahol a várakozásunk szerint 5,5%-on szinten tartja az irányadó kamatot a jegybank. A magyar kamatdöntés mellett az amerikai konjunktúra mutatókra, így az októberi ipari termelésre és kiskereskedelmi forgalomra lesz érdemes figyelni. Pénteken az eurozónában publikálnak Q3-as kialkudott bér és novemberi fogyasztói bizalom adatokat. Továbbá a Moody’s pénteken teszi közzé Magyarország hitelminősítői felülvizsgálatának eredményét. Legutóbbi, májusi értékelésekor a minősítő fenntartotta a Baa2-es besorolás negatív kilátását, de nem lenne meglepő, ha a kilátáson most javítanának. A héten várható az Anthropic tőzsdei bevezetése.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!