
OTP Ébresztő: Az Nvidia igazgatójának lemondása után zuhant a cég árfolyama
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Közel 25%-ot ugrott tegnap a CoreWeave árfolyama
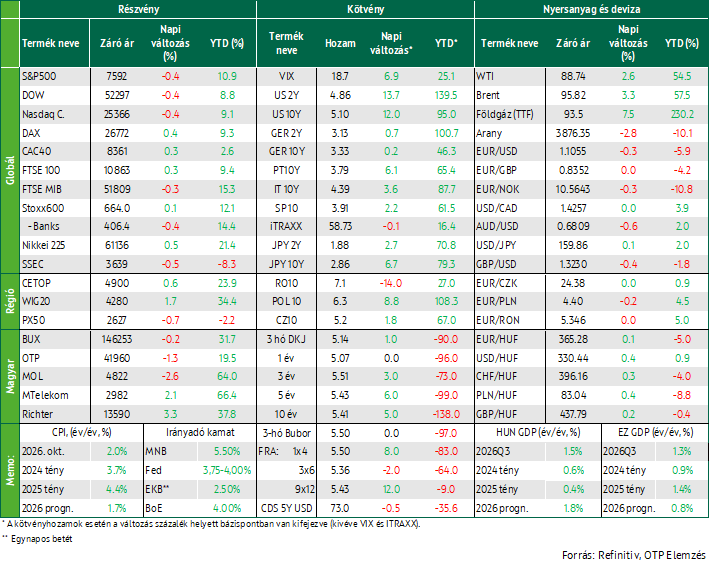
Emelkedtek tegnap a főbb európai indexek; erősödött az AI cégekkel kapcsolatos optimizmus, miközben többnyire kedvező gyorsjelentések láttak napvilágot Európában; az emelkedő olajárak nyomán erősödtek az inflációs kockázatok. Kedvező vállalati hírek hatására emelkedtek tegnap a főbb tengerentúli indexek; közel 25%-kal ugrott a CoreWeave árfolyama; hírek szerint élénk az érdeklődés az Anthropic jövő heti tőzsdei bevezetése iránt. Az Egyesült Államokban kereskedési szünnap volt tegnap a kötvénypiacokon, míg Európában alig volt változás a hozamokban; az olajárak emelkedtek a geopolitikai feszültségek ismételt fokozódását követően. A mai napon az Egyesült Államokból a szokásos csütörtöki amerikai új munkanélküli segélykérelmek száma mellett, lakáspiaci és költségvetési adatok érkeznek, továbbá megismerhetjük a harmadik negyedéves brit GDP alakulását.
OTP Ébresztő: Az elemzői várakozásokat meghaladó eredményről számolt be az OTP ma reggel
5% felett is járt az amerikai tízéves hozam kedden a vártnál magasabb inflációs adatok megjelenését követően. Erősödtek a Fed-kamatemelési várakozások, melyet a friss inflációs és a múlt heti rendkívül erős munkapiaci adatok mellett a jegybanki döntéshozók szigorú hangvételű megszólalásai is fűtöttek. Az emelkedő hozamkörnyezetben gyengültek a tengerentúli részvényindexek, a nap vesztese az IT-szektor lett. Európában a tovább csökkenő olajárak adtak lendületet a részvénypiacoknak. A dollár erősödött, az EUR/USD 1,116-ra süllyedt. Itthon 2%-ra gyorsult az infláció októberben, a maginfláció 2,1%-ra emelkedett. A hazai hosszú hozamok viszont mérséklődtek, a tízéves referencia-hozam 5,26%-ra, csaknem négyhónapos mélypontra süllyedt. A forint a régiós devizákkal párhuzamosan, ám azoknál nagyobb mértékben gyengült, az EUR/HUF 364,5-re kúszott. A befektetői figyelem középpontjában az OTP ma reggeli harmadik negyedéves gyorsjelentése állhat.
Európa profitált az alacsonyabb AI kitettségéből, a Stoxx 600 rekordra emelkedett. A tengerentúli hírek Jensen Huang Nvidia igazgató lemondásával voltak tele, az AI boom legjelentősebb cégének árfolyama pedig élesen lefordult, ami a szélesebb részvénypiac hangulatát is beárnyékolta. Mindeközben a közel-keleti bizonytalanság fokozódott, miután Trump egyik napról a másikra álláspontot változtatott és ismét kevésbé tűnik valószínűnek a sikeres tárgyalás, eközben pedig nőnek az olajárak. Ez a kötvényhozamokat is megemelte az Egyesült Államokban, Európában viszont kisebb hatása volt csupán. Az Egyesült Királyság gazdasága dinamikus harmadik negyedévet zárt. A reggeli órákban vegyesen álltak az ázsiai piacok. Ma az eurózóna foglalkoztatottsági adataira és az amerikai termelői árindex megjelenésére lehet számítani.
Rekordra emelkedett a Stoxx 600 csütörtökön, dinamikusan bővült az Egyesült Királyság gazdasága a harmadik negyedévben
Bár nap közbeni csúcsánál kicsit alacsonyabban, de így is rekordon zárt a pán-európai Stoxx 600 0,1%-os napi növekedéssel. Az európai piac számára kedvező az ázsiai és amerikai piacoknál alacsonyabb AI kitettség, így az európai indexek teljesítménye kedvezőbbnek bizonyult az elmúlt időszakban. A csütörtöki napon felülteljesítő volt a biztosítási (+1,3%) és kiskereskedelmi szektor (+1,1%), míg a technológiaszektor 0,4%-kal csökkent. A jelentősebb nemzeti indexeket tekintve, a Dax emelhető ki 0,4%-os növekedéssel, ráadásul a német cég szintén csúcson zárt. A francia CAC 40 és az angol FTSE 100 egyaránt 0,3%-kal zárt magasabban. Egyedi részvények közül a Siemens 1,7%-kal emelkedett, miután a német ipartechnológiai vállalat megemelte a középtávú növekedési kilátásait.
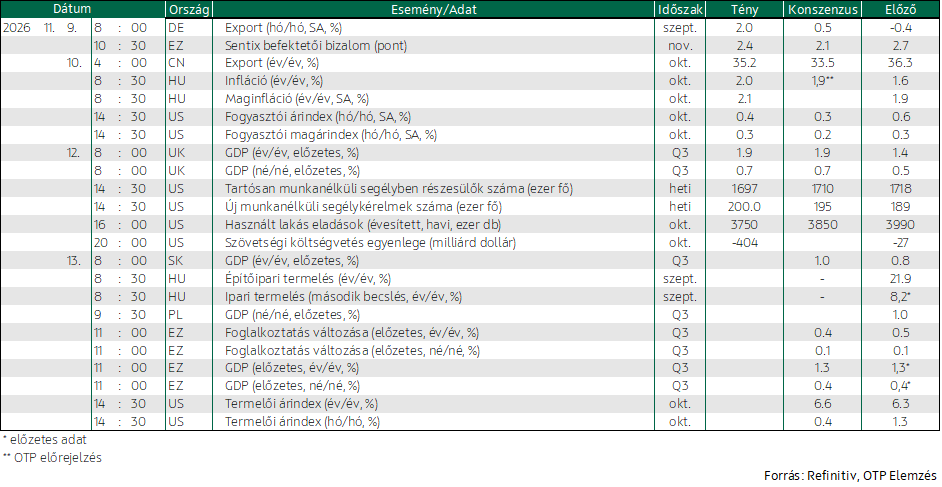
Az Egyesült Királyság gazdasága 2026 harmadik negyedévében 0,7%-kal bővült az előző periódushoz képest, ami 2024 első negyedéve óta a leggyorsabb növekedési ütemet jelenti. A gazdasági növekedés a második negyedévi 0,5%-ról gyorsult, és összhangban volt a piaci várakozásokkal. A beruházások 1,7%-kal nőttek, míg a háztartások fogyasztása és a kormányzati fogyasztás egyaránt 0,6%-kal emelkedett. Az export 1,6%-kal bővült, miközben az import 1,8%-kal nőtt. Éves összevetésben a GDP 1,9%-kal emelkedett, ami közel két éve a legerősebb növekedési ütem, és gyorsulást jelent a második negyedévi 1,4%-hoz képest.
A KKE régió felemás teljesítményt nyújtott, a Wig 20 1,7%-kal emelkedett, a PX 50 viszont 0,7%-kal, a Bux 0,2%-kal csökkent. A magyar piacot tekintve, a hazai blue chipek szintén vegyes képet festettek, a piac csökkenéséhez hozzájárult a Mol 2,6%-os és az OTP 1,3%-os esése, míg az MTelekom 2,1%-kal, a Richter 3,3%-kal került feljebb. Az utóbbi árfolyamát segítette, hogy a hazai gyógyszercég megállapodást kötött az amerikai Eli Lilly-vel, mely részvényfelvásárlást is tartalmaz.
Lemondott Jensen Huang az Nvidia elnök-vezérigazgatója, zuhant az AI boom legmeghatározóbb cégének árfolyama
Az amerikai részvénypiacok csütörtökön mérsékelt csökkenéssel zártak: az S&P 500, a Dow Jones és a Nasdaq egyaránt 0,4%-kal került lejjebb. A kereskedési nap meghatározó eseménye az volt, hogy Jensen Huang, az Nvidia vezérigazgatója bejelentette lemondását a hét korábbi felében kiderült kínai kémbotrány hatására. A befektetőket aggodalommal tölti el az AI boom meghatározó cégének élén történő változás, így ennek hatására az Nvidia részvényei napon belül több mint 14%-ot estek, ez viszont a nap végére korrigált, és a papír végül „csak” 4,3%-os mínuszban zárt. Az Nvidia versenytársai örülhettek a hírnek, az AMD árfolyama 5,9%-kal, a Broadcom 5,5%-kal emelkedett. Az Nvidia mellett csökkenést mutattak az Nvidia chipeket használó kínai cégek is, mint például az Alibaba (-7,1%), vagy a Tencent (-2,6%). Az ügyet a Fehér Ház is szorosan figyelemmel követi, némely Fehér Házi tisztségviselő szerint a Howard Lutnick kereskedelmi leváltása is szóba került, aki nem tett eleget a Kínába irányuló chipek redukálásában.
Mindeközben a Brent nyersolaj ára csütörtökön hordónként mintegy 96 dollárra emelkedett, ezzel sorozatban a második kereskedési napon is erősödött, és visszapattant a november 10-én elért, tízhetes mélypontnak számító 91,5 dolláros szintről. Az árfolyam emelkedését segítette, hogy Donald Trump amerikai elnök kijelentette: az Egyesült Államoknak már nincs szüksége megállapodásra Iránnal. Ez éles fordulatot jelentett a hétfői nyilatkozatához képest, amikor a katari miniszterelnökkel folytatott tárgyalásokat követően úgy fogalmazott, hogy a konfliktus „katonai értelemben gyakorlatilag véget ért”. Mindeközben Irán továbbra sem mutat hajlandóságot tárgyalási álláspontjának enyhítésére. Mohsen Rezaee, az Iráni Legfelsőbb Nemzetbiztonsági Tanács titkára kijelentette, hogy Teherán nem fog eltávolítani az országból semmilyen dúsított nukleáris anyagot.
A Közel-Keleti bizonytalanságok hatására ismét emelkedtek az amerikai hozamok
Az amerikai hozamok reagáltak a Közel-Keleten ismét fokozódó feszültségre és emelkedő energiaárakra, a kétéves kötvény hozama 4,88%-ra, a tízéves hozam 5,13%-ra kúszott, amely tizenhat, illetve tizennégy bázispontos emelkedést jelent. Ezzel szemben a német kötvények elhanyagolható mértékben emelkedtek csupán. A dollár 0,3%-kal erősödött az euróval szemben, miután a befektetők a kamatemelés esélyének növekedésével számolnak. A befektetők jelenleg 85,5%-os valószínűséggel áraznak emelést a következő, decemberi ülésre.
A hazai hozamok esetében a rövid hozamok esetében csak pár bázispontos emelkedést lehetett tapasztalni, míg a hosszabb hozamok 5-6 bázisponttal emelkedtek. A forint kis mértékben gyengült az euróhoz viszonyítva, így 365,25-ös szinten állt csütörtökön.
Mire lesz érdemes figyelni?
Vegyes képet festettek az ázsiai indexek reggel: a Nikkei fél százalékos pluszban volt, úton egy erős hét pozitív lezárása felé, a múlt heti visszaesést követően. A japán indexet segítették a kedvező vállalati jelentések és az AI cégekkel kapcsolatos optimizmus, az Nvidia viszontagságai ellenére. Ezzel szemben a SSEC fél, a Kospi egy százalékos mínuszban állt.
A mai napon a szeptemberi hazai építőipari termelési adatokat közli a KSH, illetve megjelenik a harmadik negyedéves lengyel GDP adat is. Az eurózónára vonatkozóan foglalkoztatottsági adatok jelennek meg, míg a tengerentúlon az októberi termelői árindexet lesz érdemes figyelni.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!