
OTP Ébresztő: Az elemzői várakozásokat meghaladó eredményről számolt be az OTP ma reggel
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Az olajárak mérséklődése alapozta meg a befektetők optimizmusát
Pluszban zárták a hétfői kereskedést a mértékadó európai és Wall Street-i indexek, az optimizmus szektorokon átívelő volt. A pozitív hangulatot az olajárak esése alapozta meg, miután Donald Trump úgy nyilatkozott, hogy rendkívül valószínűtlen egy újabb Irán elleni támadás, ha lesz előrelépés a tárgyalásokban. Az elmúlt héten nagyot eső technológia szektorban korrekciót láthattunk. A dollár gyengült az euró ellenében. 1,8%-kal került feljebb a BUX és a hazai nagypapírok is kivétel nélkül emelkedni tudtak. A forint erősödött a vezető devizákkal szemben. Ma érkeznek a hazai és az amerikai októberi inflációs adatok.
OTP Ébresztő: A csütörtöki bezuhanás után javítottak az amerikai tőzsdék, de továbbra is jelentős az idegesség
Az amerikai tőzsdék kis mértékben tudtak emelkedni pénteken a nagy csütörtöki zuhanás után, de a „félelemindexként” is ismert VIX továbbra is a szokásosnál nagyobb csapkodást valószínűsít az árfolyamokban a következő egy hónapban. Európában folytatták a tőzsdék a lecsúszást pénteken – igaz, olyan pánikszerű eladási hullámot, mint csütörtökön Amerikában, itt nem láthattuk a múlt hét egyetlen napján sem. Az energia és kötvénypiacok viszont inkább a megnyugvás jeleit mutatják: a gázárak különösen jelentősen csökkentek pénteken, de a hét egészét tekintve az olaj is sokkal olcsóbb lett, az állampapírhozamok pedig a hét egészét tekintve folytatták lassan egy hónapja tartó mérséklődésüket.
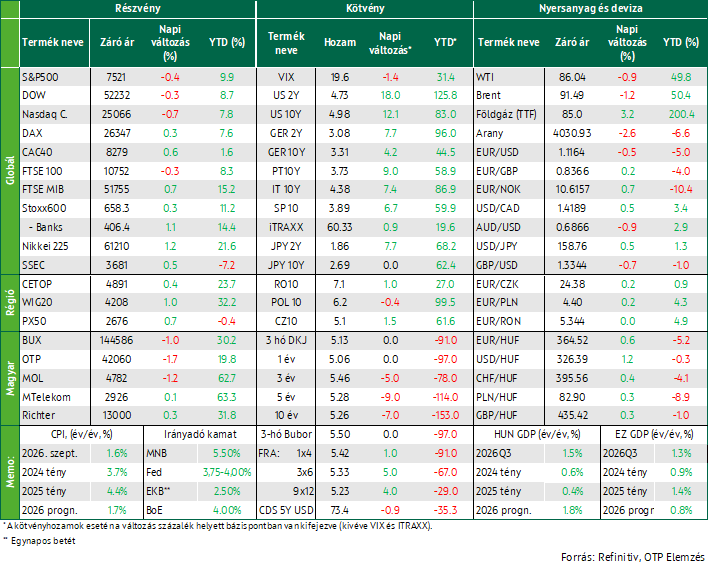
5% felett is járt az amerikai tízéves hozam kedden a vártnál magasabb inflációs adatok megjelenését követően. Erősödtek a Fed-kamatemelési várakozások, melyet a friss inflációs és a múlt heti rendkívül erős munkapiaci adatok mellett a jegybanki döntéshozók szigorú hangvételű megszólalásai is fűtöttek. Az emelkedő hozamkörnyezetben gyengültek a tengerentúli részvényindexek, a nap vesztese az IT-szektor lett. Európában a tovább csökkenő olajárak adtak lendületet a részvénypiacoknak. A dollár erősödött, az EUR/USD 1,116-ra süllyedt. Itthon 2%-ra gyorsult az infláció októberben, a maginfláció 2,1%-ra emelkedett. A hazai hosszú hozamok viszont mérséklődtek, a tízéves referencia-hozam 5,26%-ra, csaknem négyhónapos mélypontra süllyedt. A forint a régiós devizákkal párhuzamosan, ám azoknál nagyobb mértékben gyengült, az EUR/HUF 364,5-re kúszott. A befektetői figyelem középpontjában az OTP ma reggeli harmadik negyedéves gyorsjelentése állhat.
Tovább erősödtek a főbb európai részvényindexek
Kedden folytatódott az olajárak csökkenése a nemzetközi nyersanyagpiacokon, miután a piaci szereplők továbbra is derűlátóak az iráni konfliktus közeli lezárásával kapcsolatban. A mérséklődő energiaárak nyomán tovább emelkedtek a nyugat-európai részvényindexek, a Stoxx600-at, mely a DAX-szal karöltve 0,3%-kal lépett feljebb, csak néhány pont választja el korábbi csúcsától. A CAC40 0,6, az olasz FTSE/MIB 0,7, a spanyol IBEX 1%-kal kúszott feljebb. A kedvezőbb geopolitikai kilátások mellett a várakozásoknál jobb vállalati eredmények is hozzájárultak a részvénypiaci rallyhoz Európában, miközben a régió alacsonyabb AI kitettsége szintén támogatta az emelkedést a technológiai szektort övező bizonytalanság közepette. A Deutsche Bank elemzése szerint a mostani eredményjelentés szezonban az Európa és az Egyesült Államok közötti eredménynövekedési különbség több mint három éve nem látott szintre szűkült, miközben Európa hat szektorban felzárkózott az USA-hoz, vagy akár felül is múlta azt. Az LSEG adatai szerint a harmadik negyedévi eredmények várhatóan 25%-kal emelkednek, szemben a korábbi, körülbelül 16%-os becsléssel. Az egyedi részvények közül különösen jól teljesített az Edenred, mely bő 6%-ot ugrott és a Stoxx600 nyertese lett, miután egy bírósági ítéletből kiderült, hogy egy brazil bíró felfüggesztette az új étkezési utalványokra vonatkozó szabályok egy részét egy helyi lobbicsoportba tartozó vállalatok – többek között az Edenred Ticket – esetében. A megjelent eredményjelentések is mozgatták az árfolyamokat: A vegyipari gyártó K+S elveszítette korábbi nyereségét, és 4,5%-os csökkenéssel zárt, annak ellenére, hogy a harmadik negyedévi eredményei meghaladták a várakozásokat. A Sunrise Communications bő 4%-ot esett, miután a távközlési szolgáltató közzétette negyedéves eredményeit. A Stoxx600 szektorindexei közül a bankok erősödtek a legnagyobb mértékben, valamint a biztosítók és az utazás és szabadidő ágazat vezette a nyertesek sorát.
A leggyengébb teljesítményt az olajcégek nyújtották, szektorszinten 1,6%-ot estek. A Brent és a WTI a nap végére ugyan csak 0,5%-os mérséklődést mutatott, azonban napközben ennél nagyobb mínuszokat is lehetett látni. A Brent a hordónkénti 90 dolláros szintet közelítette, majd innen visszapattanva 92 dollár környékén zárt, míg a WTI a 96 dolláros szint közelében járt a nap végén. Trump elnök jelezte, nem lesz szükség további légicsapásokra Irán ellen, eközben a Kongresszusban a demokraták azt fontolgatják, hogy a következő kormányzati finanszírozási határidőt használják fel arra, hogy nyomást gyakoroljanak a kormányra a háború lezárása érdekében.
A KKE-régióban a lengyel és a cseh tőzsde is emelkedett, míg ezúttal a hazai piac lefelé lógott ki a BUX 1,0%-os csökkenésével. A hétfői rallyt követően lefelé korrigált az OTP, csaknem 1,2%-kal csökkent a Mol árfolyama is, miközben kisebb pluszban zárt a Richter és az MTelekom.
Az olajárak további csökkenése ellenére emelkedett kedden az európai földgáz ára; a TTF jegyzése 3,2%-kal 85 EUR/MWh-re növekedett.
Az OTP Csoport 2026. első kilenchavi eredménye
2026. harmadik negyedévében az OTP Csoport folytatta kiváló teljesítményét: az adózás utáni eredmény 306 milliárd forint, volt, ezzel a kilenc havi eredmény elérte a 887 milliárd forintot (ROE: 21,1%) az év elején a teljes év vonatkozásában egy összegben elkönyvelt speciális tételek időarányos figyelembevételével. A „jelentett” 355 milliárd forintos negyedéves adózott eredmény (9M: 839 milliárd) 8%-kal haladta meg az elemzői várakozások átlagát.
Az alapbanki tevékenységhez kapcsolódó bevételek kiválóan alakultak az elmúlt kilenc hónapban: az árfolyamszűrt konszolidált nettó kamateredmény éves összevetésben 19%-kal nőtt, amit az üzleti állományok folytatódó dinamikus bővülése és a kilenchavi nettó kamatmarzs javulása egyaránt támogatott. A díj- és jutalékbevételek árfolyamszűrten 3%-kal javultak y/y. A kilenchavi működési költségek y/y 10%-kal, az árfolyamváltozások kiszűrésével 15%-kal nőttek. A kilenchavi normalizált kiadás / bevétel arány 41,3%-ot tett ki. A Bankcsoport kilenc havi nettó kamatmarzsa 4,61%-ra javult és 31 bp-tal haladta meg a 2025 9M mértékét. A kedvező teljesítményből kiemelendő a változatlanul stabil kockázati profil, a Stage 3 hitelek aránya 3Q végén 3,2%, (-0,3%-pont ytd).
Folytatódott a hitelállományok dinamikus bővülése, az árfolyamszűrt teljesítő (Stage 1+2) hitelállomány az első negyedévi 3%-os bővülést követően 2Q-ban 5%-kal, míg 3Q-ban 4%-kal nőtt, ezzel az év első 9 hónapjában 12%-kal bővült. A ytd teljesítményből kiemelendő az ukrán teljesítmény, ahol a teljesítő hitelállományok 29%-kal nőttek. Emellett a magyar és bolgár operációknál ytd 14, illetve 15%-kal nőttek a teljesítő árfolyamszűrt állományok. Szintén kiemelendő az üzbég fogyasztási hitelek ytd 16%-os bővülése. Ami a főbb termékszegmenseket illeti, a magyar és bolgár jelzáloghitelek 20% fölötti dinamikát mutattak. Magyarországon döntően a 2025 szeptemberétől elérhető Otthon Start kamattámogatott lakáshitel konstrukció hatására negyedével bővült az állomány kilenc hónap alatt. A konszolidált fogyasztási hitelek ytd 12%-kal nőttek árfolyamszűrten, a konszolidált teljesítő vállalati (MSE + corporate) hitelek ytd 9%-kal, míg a lízing kitettségek 12%-kal bővültek 2025 végéhez képest.
Az árfolyamszűrt konszolidált betétállományok ytd 8%-kal emelkedtek. Ezen belül Magyarországon a kilenc havi állományi növekedés 8%-os volt. A nettó hitel/betét mutató 2026. szeptember végén 80%-on állt, 3%-ponttal meghaladva a 2025. év végi szintet.
A kibocsátott értékpapírok állománya ytd 38%-kal emelkedett. Ennek keretében idén az OTP Bank éves összehasonlításban rekord nagyságú, összesen 2,5 milliárd eurót meghaladó összegben bocsátott ki MREL-képest instrumentumokat EUR-ban, CHF-ben és CNY-ben, emellett az OTP Jelzálogbank szintén rekordösszegben 2 milliárd EUR-nyi jelzáloglevéllel jelent meg a piacon.
Az OTP Csoport IFRS szerinti konszolidált CET1 mutatója, ami megegyezik a Tier 1 mutatóval, 2026. szeptember végén 17,8% volt. A Bank a szanálási csoportra vonatkozó felügyeleti MREL-elvárást továbbra is biztonságosan teljesíti: az OTP Csoport MREL rátája 2026 szeptember végén 27%-on állt, szemben a 23,9%-os minimumkövetelménnyel.
A menedzsment a kilenchavi eredmények és folyamatok fényében nem változtatott a 2026-os évre vonatkozó, augusztusban módosított várakozásain.
A kamatemelési várakozások erősödése rontotta a hangulatot a tengerentúli tőzsdéken
Estek a tengerentúli tőzsdék, a vártnál erősebb inflációs adat nyomán felélénkülő kamatemelési várakozások nyomás alatt tartották a főbb részvényindexeket: a Dow 0,3, az S&P500 0,4, a Nasdaq Composite 0,7%-ot csúszott vissza. Az S&P500 szektorokat tekintve megint az IT-papíroktól siettek leginkább megválni a befektetők, de alulteljesítő volt még a benchmarkhoz képest az alapanyag szektor is. Ezzel szemben közel félszázalékos pluszban zártak a pénzügyi szolgáltatók és a ciklikus fogyasztási szektor. Folytatódott az Nvidia kálváriája, a kémügybe keveredett Nvidia-vezér esetét már az FBI is vizsgálja, a papír árfolyama 5,5%-ot esett tegnap, miközben a versenytárs chipgyártók vegyesen, kisebb-nagyobb veszteséggel, illetve nyereséggel zártak. A Micron (-1,1%) és a Broadcom (+3,9%) egyenként 1 milliárd dollárt tervez befektetni az Anthropic-ba; a küszöbön álló tőzsdei kibocsátásban való részvételre a Micron kötelezettséget is vállalt; míg a Broadcom egy párhuzamosan futó zártkörű kibocsátásban tervez részt venni. A tőzsdei kibocsátás 1,4 ezer milliárd dollárra emelheti az Anthropic piaci értékét. A Philadelphia SE félvezető indexe mindössze 0,4%-kal araszolt lejjebb. A CoreWeave neocloud-vállalat részvényei 0,5%-os csökkenéssel zárták a keddi kereskedést, de a zárás utáni szekcióban körülbelül 2%-kal emelkedtek, miután a felhőszolgáltatásai iránti erős keresletnek köszönhetően a vállalat felülmúlta az elemzői várakozásokat, ezzel némileg enyhítve a mesterséges intelligencia-boom fenntarthatóságával és a vállalat adósságterhével kapcsolatos legutóbbi aggodalmakat. A részvények az év során 32%-kal estek.
5% közelébe ugrott az amerikai 10 éves hozam a vártnál erősebb inflációs adat hatására, erősödtek a Fed kamatemelési várakozások, 2,0%-ra gyorsult a hazai infláció októberben
Az Egyesült Államokban az októberi fogyasztói árindex a vártnál nagyobb mértékben (+0,4% vs 0,3%) nőtt októberben, ami megerősítette a Fed decemberi kamatemelésével kapcsolatos várakozásokat. Az adatok közzétételét megelőzően Christopher Waller, Fed-döntéshozó kijelentette, hogy a Fednek decemberben még akkor is kamatot kellene emelnie, ha az adatok az infláció enyhülését jelzik, és ha az inflációs helyzet romlik, fontolóra kellene vennie egy fél százalékpontos kamatemelést. Waller mellett több kedden megszólaló Fed-tisztviselő is szigorú hangnemet ütött meg: Lorie Logan, a Dallas Fed elnöke kijelentette, hogy a Fednek legalább még két 25 bp-os kamatemelést kell végrehajtania az infláció visszaszorítása érdekében, és ezt mielőbb meg kell tennie, míg Jeff Schmid, a Kansas City Fed elnöke úgy vélte, hogy a jelenlegi irányadó kamatláb „meglehetősen támogató”. Michelle Bowman Fed alelnök ugyan nem szólított fel közvetlenül a kamatemelésre, de elismerte, hogy az infláció a központi bank legfőbb prioritása. A pénzpiacok már közel 90%-os valószínűséggel árazzák a decemberi 25bp-os szigorítást, és egy további, januári emelést is közel 70%-os valószínűséggel áraz a CME FedWatch Tool. Az inflációs adat megjelenését követően az amerikai hosszú hozamok megugrottak, a kétéves hozam a zárásra 18bp-tal 4,73%-ra emelkedett, míg a tízéves benchmark hozam 12bp-os menetelést követően valamivel 5% alatt állt meg, de napközben az 5% feletti régiókba is eljutott. A dollár erősödéssel zárta a napot, az EUR/USD 0,5%-kal 1,116-ra süllyedt.
Az euróövezeti kötvénypiacon a hosszú hozamok az amerikai piacot követve szintén felfelé mozdultak kedden, azonban mérsékeltebb volt az elmozdulás. A német 2 éves hozam csaknem 8, a 10 éves hozam 4 bp-ot emelkedett, ezzel az utóbbi 3,3%-ra került. Monetáris politikai fronton Philip Lane, az EKB vezető közgazdásza jelezte, hogy decemberben szükség lehet egy újabb kamatemelésre, ezzel csatlakozva az egyre növekvő számú döntéshozókhoz, akik támogatják az idei harmadik kamatemelést. A piaci árazások is a decemberi emelést valószínűsítik, illetve egy további emelést is áraznak a márciusra.
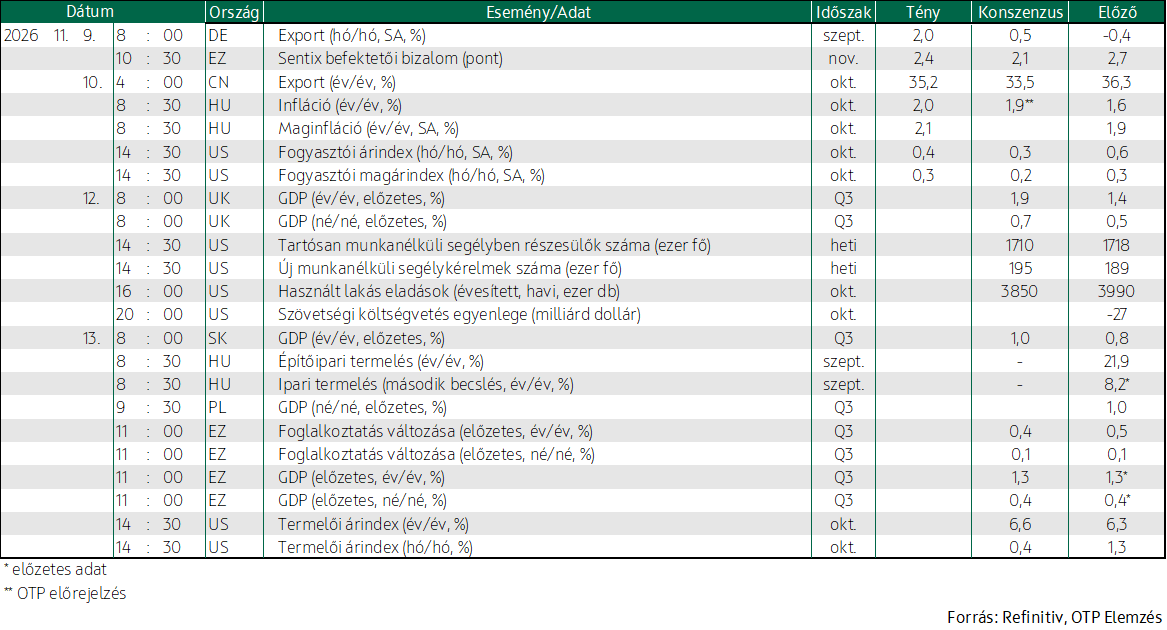
Idehaza, az októberi inflációs adat megjelenése állt a figyelem középpontjában kedden, mely a várakozásnknál enyhén magasabb, 2%-os év/év emelkedést mutatott szemben a szeptemberi 1,6%-os értékkel. Éves összevetésben a szolgáltatások, a szeszes ital, dohányáru és a háztartási energia áremelkedése játszott szerepet a headline infláció gyorsulásában. Az egyhavi emelkedés 0,4%-os volt. A maginfláció éves összevetésben 2,1%-ra növekedett. A 3,5 és 10 éves lejáratokon folytatódott a hozamesés, a tízéves hozam 7 bázisponttal 5,26%-ra süllyedt a koradélutáni benchmark-jegyzés alapján, ami július közepe óta nem látott szint.
A keddi 3 hónapos dkj-aukción 175%-os lefedettség mellett az adósságkezelő a meghirdetettnek megfelelő mennyiséget, 20 milliárd forintnyit értékesített, az átlaghozam 5,16% lett, ami enyhén magasabb a tegnapi másodpiaci referenciánál.
Kedden kismértékben gyengültek a régiós devizák, a forint azonban a többinél nagyobb mértékben értékelődött le az euró ellenében. Az EUR/HUF a 364,5-re, az USD/HUF bő 1%-kal 326,4-közelébe kúszott.
Mire lesz érdemes figyelni?
Emelkednek ma reggel az ázsiai-csendes-óceáni tőzsdék annak ellenére, hogy tegnap gyengülést mutattak a Wall Street-i indexek. A CoreWeave tegnapi kedvező eredményjelentése adott lendületet a technológiai szektornak, enyhítve az AI-szektorral kapcsolatos aggodalmakat. A Nikkei 1,3%-os pluszban áll a reggeli zárás előtt, a dél-koreai benchmarkok 3-6%-ot ugrottak. A kínai CSI300 0,4%-kal araszolt feljebb, míg a Hang Seng 0,8%-kal morzsolódott le.
A határidős részvényindexek pluszos nyitást vetítenek előre Európában és a tengerentúlon egyaránt.
Ma nem jelenik meg fontosabb makroadat sem a hazai, sem a nemzetközi színpadon. A hazai befektetők az OTP Q3-as gyorsjelentését értékelik, míg a nemzetközi részvénypiacokon a BAT, a Siemens Energy, az EON, az RWE és a Henkel negyedéves beszámolói állhatnak a figyelem középpontjában.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!