
OTP Ébresztő: Az olajárak mérséklődése alapozta meg a befektetők optimizmusát
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: A csütörtöki bezuhanás után javítottak az amerikai tőzsdék, de továbbra is jelentős az idegesség
Az amerikai tőzsdék kis mértékben tudtak emelkedni pénteken a nagy csütörtöki zuhanás után, de a „félelemindexként” is ismert VIX továbbra is a szokásosnál nagyobb csapkodást valószínűsít az árfolyamokban a következő egy hónapban. Európában folytatták a tőzsdék a lecsúszást pénteken – igaz, olyan pánikszerű eladási hullámot, mint csütörtökön Amerikában, itt nem láthattuk a múlt hét egyetlen napján sem. Az energia és kötvénypiacok viszont inkább a megnyugvás jeleit mutatják: a gázárak különösen jelentősen csökkentek pénteken, de a hét egészét tekintve az olaj is sokkal olcsóbb lett, az állampapírhozamok pedig a hét egészét tekintve folytatták lassan egy hónapja tartó mérséklődésüket.
OTP Ébresztő: Részvénypiaci korrekciót és olajár-emelkedést hozott a csütörtöki kereskedés
Az európai részvénypiacok enyhe eséssel zártak, elsősorban a technológiai és védelmi szektor gyengélkedése miatt. Az amerikai tőzsdéken ugyanakkor jelentősebb korrekció bontakozott ki a technológiai részvényeket sújtó eladási hullám nyomán, miközben az olaj- és földgázárak az erősödő geopolitikai feszültségek hatására érdemben emelkedtek. A fokozódó befektetői óvatosság közepette az amerikai és a német állampapírhozamok is csökkentek, míg a dollár jelentős napon belüli ingadozást követően enyhén erősödött az euróval szemben. A hazai kötvénypiacon is mérséklődtek a hosszú lejáratú hozamok; a forint az euró és a dollár ellenében egyaránt gyengült. A negatív hangulat az amerikai piacokról Ázsiába is átgyűrűzött: a vezető ázsiai részvényindexek többsége mínuszban mozgott a reggeli órákban. A mai nap fókuszában az októberi amerikai munkaerőpiaci adatok állnak, amelyek érdemben befolyásolhatják a decemberi Fed-kamatdöntéssel kapcsolatos piaci várakozásokat. Emellett az eurózónából és hazánkból is érkeznek kiskereskedelmi adatok, Németországban pedig az ipari termelés szeptemberi adatait publikálják.
Pluszban zárták a hétfői kereskedést a mértékadó európai és Wall Street-i indexek, az optimizmus szektorokon átívelő volt. A pozitív hangulatot az olajárak esése alapozta meg, miután Donald Trump úgy nyilatkozott, hogy rendkívül valószínűtlen egy újabb Irán elleni támadás, ha lesz előrelépés a tárgyalásokban. Az elmúlt héten nagyot eső technológia szektorban korrekciót láthattunk. A dollár gyengült az euró ellenében. 1,8%-kal került feljebb a BUX és a hazai nagypapírok is kivétel nélkül emelkedni tudtak. A forint erősödött a vezető devizákkal szemben. Ma érkeznek a hazai és az amerikai októberi inflációs adatok.
Emelkedéssel indították a hetet a mértékadó európai indexek
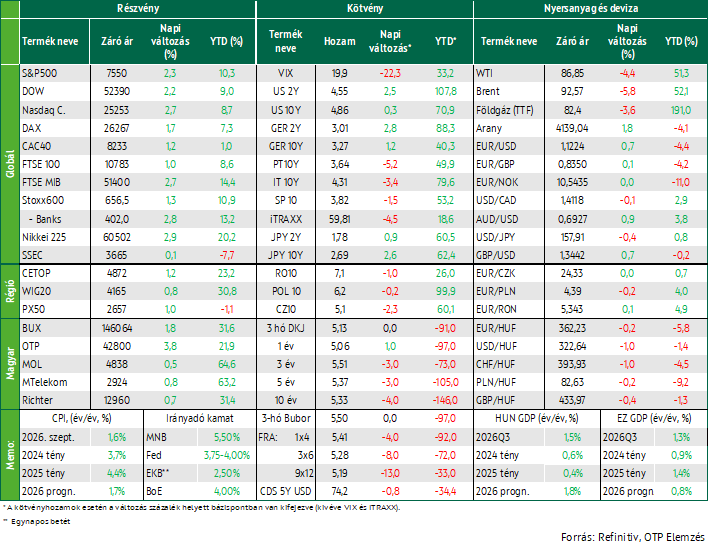
Pluszban zárták a hétfői kereskedést a vezető európai részvényindexek, a páneurópai Stoxx600 1,3%-kal kapaszkodott feljebb, a javuló befektetői hangulat a szektorok többségében érvényesült. Az optimizmust erősítette az olajárak csökkenése, miután Donald Trump úgy nyilatkozott, hogy rendkívül valószínűtlen egy újabb Irán elleni csapás, ha lesz előrelépés a tárgyalásokban. A WTI hordójának jegyzése 4,4%-kal, a Brenté 5,8%-kal esett.
Az energia kapcsolt vállalatok kisebb mínuszt könyvelhettek el az olajárak esése miatt. A legjobban a védelmi ipar (+4,2%) részvényei teljesítettek, de a bankszektorban sem volt ok a panaszra, ahol az optimizmust a Banco BPM (+10,7%) és a Crédit Agricole (-0,3%) olasz leányvállalatának egyesüléséhez kapcsolódó hírek, valamint az UniCredit vártnál kedvezőbb gyorsjelentése támogatta. A Banco BPM és a Crédit Agricole összeolvadásával Olaszország harmadik legnagyobb bankja jöhetne létre. Az UniCredit árfolyama 6,3%-kal emelkedett, miután a harmadik negyedévben éves összevetésben 24%-kal növelte nyereségét, jelentősen felülmúlva az elemzői várakozásokat, emellett az idei teljes éves profitcélját is megemelte. Az UniCredit a Commerzbank stratégiájának alakításában is meghatározó szerepet szeretne vállalni, ami 3,9%-os emelkedést hozott a Commerzbank konyhájára. A technológiai szektorban némi korrekciót, 2%-os emelkedést láthattunk az elmúlt hét nagy mínuszai után. A luxuscikkek gyártói gyengén szerepeltek és szektor szinten pirosba fordultak, miután a vártnál rosszabb októberi kínai keresletről érkeztek hírek.
A KKE-régió tőzsdéi is emelkedni tudtak, amelyek közül felfelé lógott ki a BUX 1,8%-os emelkedésével. A hazai nagypapírok kivétel nélkül pluszban zártak, melyek közül az OTP teljesített a legjobban 3,8%-os emelkedésével.
Az olajárak esésével együtt mérséklődött az európai földgáz ára is; a TTF jegyzése 3,7%-kal 82,25 EUR/MWh-ig süllyedt, ami október eleje óta nem látott szint.
2% feletti pluszokban zártak a vezető Wall Street-i indexek
Vaskos emelkedéssel zárták a hétfői kereskedést a vezető Wall Street-i indexek, miután az olajárak csökkenése enyhítette az inflációs aggodalmakat és segítette a részvénypiacokat, többek között az S&P500-at az előző heti, 2025 áprilisa óta legnagyobb heti visszaesésének ledolgozásában. Az optimizmus széles körű volt, az S&P500 mind a 11 szektorindexe emelkedni tudott, közülük kilenc több mint 1%-os pluszban zárt. A legjobban az ipari és a ciklikus fogyasztási cikkeket gyártó vállalatok teljesítettek, mindkét szektor több mint 3%-kal erősödött. A technológiai részvények szintén jelentős emelkedést mutattak, a félvezetőgyártókat tömörítő Philadelphia Semiconductor Index 6,9%-kal ugrott meg, miután az előző héten több mint 12%-ot veszített értékéből. A szektoron belül a Broadcom 8,8%-kal, az AMD pedig 13,3%-kal ralizott, miközben az Nvidia 4,3%-os eséssel zárta a napot, miután a vállalat vezérigazgatójával, Jensen Huanggal kapcsolatban egy külföldi hírszerzési művelet lehetősége merült fel.
A dollár gyengült az euró ellenében; a forint erősödött a vezető devizákkal szemben
Az amerikai kötvénypiacon kisebb elmozdulásokat hozott a hétfői kereskedés, amikor a befektetők fél szemmel már a ma érkező inflációs adatokra figyeltek a meglepően erős októberi munkaerő-piaci adatok után, amelyek együttesen eldönthetik a Fed decemberi ülésének kimenetelét. A piac jelenleg több mint 80%-os eséllyel áraz egy újabb 25 bázispontos emelést az év utolsó ülésére, amit a várakozásoknak megfelelő inflációs adatok csak megerősítenének. A 10 éves amerikai hozam 4,86%-on stagnált, amikor az energiaárak mérséklődése nem tudta elmosni a tartósan magasan ragadó infláció miatti aggodalmat. Európában a német 10 éves 2 bázisponttal 3,27%-ra emelkedett, miközben az eurózóna déli országaiban néhány bázispontos csökkenést láthattunk a hosszú hozamokban.
Az olajárak mérséklődésével a dollár gyengült az euróval szemben, az EURUSD 0,7%-kal 1,122-ig emelkedett.
A 3,5 és 10 éves lejáraton 3-4 bázispontos esést, míg a többi lejáraton gyakorlatilag stagnálást hozott a hétfői kereskedés a hazai állampapírpiacon az ÁKK délutáni benchmark jegyzései alapján. Az adósságkezelő tegnapi csereaukcióján idén novemberben és decemberben lejáró diszkontkincstárjegyet cserélt 2027 augusztusában lejáróra 10,4 milliárd forint értékben.
A kedvező nemzetközi környezetben a forint erősödött a vezető devizákkal szemben; az EURHUF a 362,225-ig, az USDHUF 322,64-ig süllyedt.
Mire lesz érdemes figyelni?
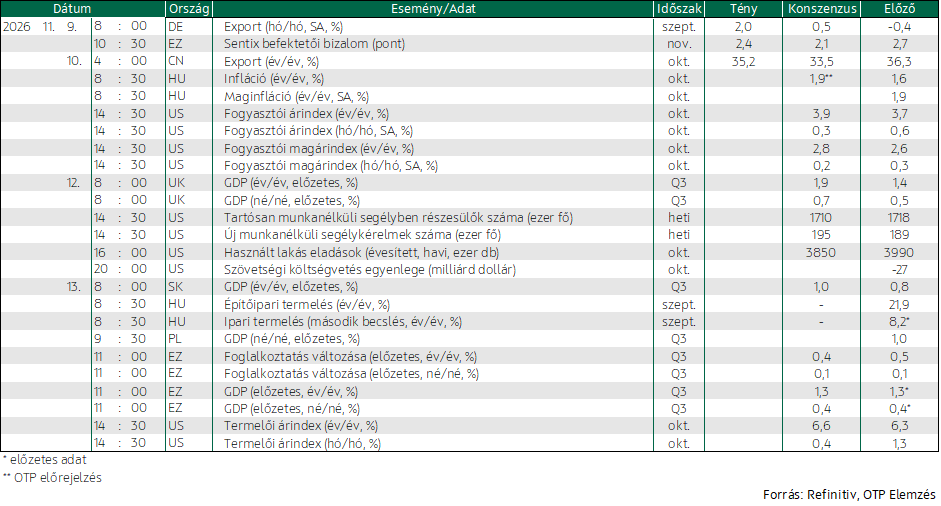
Emelkednek ma reggel az ázsiai-csendes-óceáni tőzsdék és a Wall Streeten tegnap jól teljesítő technológiai szektor a ma reggeli kereskedésben is kirobbanó formában van. A vártnál erősebb októberi exportadat érkezett ma reggel Kínából, de ezzel együtt az import is magasabb volt a vártnál, a külkereskedelmi többlet élesen csökkent.
A határidős részvényindexek pozitív nyitást ígérnek Európában és a tengerentúlon egyaránt.
Az ÁKK ma 20 milliárd forint értékben kínál eladásra 2027 márciusában lejáró diszkontkincstárjegyet.
A KSH ma teszi közzé az októberi inflációs mutatókat. Mi arra számítunk, hogy a szeptemberi 1,6%-ról októberben 1,9%-ra gyorsulhatott az áremelkedés üteme. A gyorsuláshoz legnagyobb mértékben az üzemanyagárak emelkedése, illetve az élelmiszerek deflációjának mérséklődése járulhatott hozzá, miközben a maginfláció esetében stagnálást várunk.
Az Egyesült Államokból is érkeznek az októberi inflációs mutatók, ahol arra számít a piac, hogy a hó/hó gyorsulás visszafogottabb lesz a szeptemberinél a headline és a magárindex esetében is. Az év/év indexhez bázisként szolgáló 2025 októberi adat nem került publikálásra, mert az adatgyűjtést csak részben tudták végrehajtani a kormányzati leállás miatt. A kérdés továbbra is az, hogy az energiaárak által hajtott gyorsulás az inflációban mennyire marad elszigetelt, vagy jelenik meg egyre szélesebb körben a fogyasztói árakban.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!