
OTP Ébresztő: A csütörtöki bezuhanás után javítottak az amerikai tőzsdék, de továbbra is jelentős az idegesség
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Részvénypiaci korrekciót és olajár-emelkedést hozott a csütörtöki kereskedés
Az európai részvénypiacok enyhe eséssel zártak, elsősorban a technológiai és védelmi szektor gyengélkedése miatt. Az amerikai tőzsdéken ugyanakkor jelentősebb korrekció bontakozott ki a technológiai részvényeket sújtó eladási hullám nyomán, miközben az olaj- és földgázárak az erősödő geopolitikai feszültségek hatására érdemben emelkedtek. A fokozódó befektetői óvatosság közepette az amerikai és a német állampapírhozamok is csökkentek, míg a dollár jelentős napon belüli ingadozást követően enyhén erősödött az euróval szemben. A hazai kötvénypiacon is mérséklődtek a hosszú lejáratú hozamok; a forint az euró és a dollár ellenében egyaránt gyengült. A negatív hangulat az amerikai piacokról Ázsiába is átgyűrűzött: a vezető ázsiai részvényindexek többsége mínuszban mozgott a reggeli órákban. A mai nap fókuszában az októberi amerikai munkaerőpiaci adatok állnak, amelyek érdemben befolyásolhatják a decemberi Fed-kamatdöntéssel kapcsolatos piaci várakozásokat. Emellett az eurózónából és hazánkból is érkeznek kiskereskedelmi adatok, Németországban pedig az ipari termelés szeptemberi adatait publikálják.
OTP Ébresztő: Javult a befektetői hangulat a demokrata kongresszusi győzelem és az olajárak esése nyomán
A Demokrata Párt várható kongresszusi többsége miatti alacsonyabb kötvényhozamok és olajárak javították a piaci hangulatot. A Brent jegyzése a hét eleje óta mintegy 20%-kal csökkent, miközben a 10 éves amerikai állampapír hozama 6 bázisponttal 4,89%-ra mérséklődött. A kedvező kockázati hangulat mellett a dollár gyengült, az EUR/USD árfolyam 1,123 közelébe emelkedett. Európában emellett a kedvező vállalati hírek is támogatták a piacokat, a STOXX600 index 1,8%-kal emelkedett, míg a Novo Nordisk részvényei 5,6%-kal erősödtek az éves előrejelzés megemelését követően. A mai napon a német ipari megrendelések, a francia ipari termelés és az euróövezeti termelői árindex mellett a Bank of England és a cseh jegybank kamatdöntése, az Egyesült Államokban pedig a heti friss munkanélküli-segélykérelmek, valamint a harmadik negyedéves termelékenységi és munkaerőköltség-adatok állhatnak a befektetők figyelmének középpontjában.
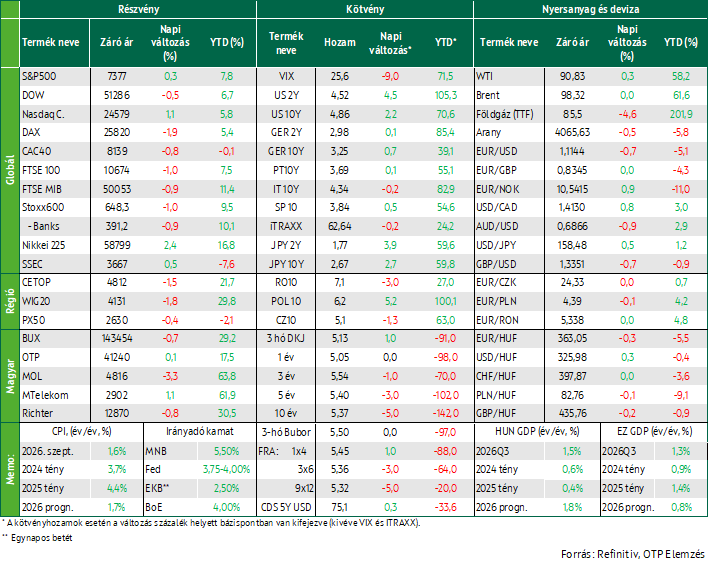
Az amerikai tőzsdék kis mértékben tudtak emelkedni pénteken a nagy csütörtöki zuhanás után, de a „félelemindexként” is ismert VIX továbbra is a szokásosnál nagyobb csapkodást valószínűsít az árfolyamokban a következő egy hónapban. Európában folytatták a tőzsdék a lecsúszást pénteken – igaz, olyan pánikszerű eladási hullámot, mint csütörtökön Amerikában, itt nem láthattuk a múlt hét egyetlen napján sem. Az energia és kötvénypiacok viszont inkább a megnyugvás jeleit mutatják: a gázárak különösen jelentősen csökkentek pénteken, de a hét egészét tekintve az olaj is sokkal olcsóbb lett, az állampapírhozamok pedig a hét egészét tekintve folytatták lassan egy hónapja tartó mérséklődésüket.
A csütörtöki nagy zuhanás után valamennyit visszaemelkedtek az amerikai tőzsdék
A csütörtöki nagy eladási hullám (Nasdaq: -5,5%, S&P: -4,4%, Dow: -3,4%) után pénteken minden szem az amerikai tőzsdékre szegeződött. Ezúttal azonban elmaradt a további esés, sőt, a Nasdaq 1,1%-kal, az S&P 500 0,3%-kal még emelkedni is tudott, egyedül a Dow Jones folytatta a lejtmenetet -0,5%-kal. A korrekciót nagyjából ugyanazok a cégek vezették, amelyek a – demokraták keddi választási győzelme után megnövekedett, az AI-fejlesztésekre és adatközpontokra vonatkozó szabályozási kockázatok által fűtött – csütörtöki zuhanást is előidézték: a technológiai szektor és az AI-jal kapcsolatos beruházási boom korábbi nyertesei (például: félvezetők).
A Nasdaq mérsékelt visszapattanása talán nem is volt olyan meglepő: az 1970-es évek óta összesen 50 olyan kereskedési nap volt, amikor az index több mint 5%-ot esett (az összes kereskedési nap 0,3%-a), de az ezek utáni másnapokon az árfolyamok átlagosan +1,0%-os emelkedést mutattak, és a Nasdaq végül is pontosan ezt hozta most pénteken is. Ugyanakkor az idegesség továbbra is fennmaradt, mivel a Nasdaq 5%-ot meghaladó esésével járó napok néhány kivételtől eltekintve többnyire olyan időszakokban (2000-2001, 2008 második fele, 2020 március) következtek be, amik utólag nagyobb tőkepiaci lejtmenetnek bizonyultak. Így a piac továbbra is azt találgatja, hogy a mostani korrekció az AI-jal kapcsolatos beruházási boom visszafordulásának bevezető eseménye, vagy csak a megnövekedett politikai (szabályozási) kockázatok miatti átmeneti félelmek lecsapódása.
Azt, hogy a kedélyek még nem nyugodtak meg teljesen a piacokon, a VIX index alakulása is mutatta. A VIX index az S&P 500 cégeire kötött opciós ügyletekből visszaszámolt mérőszám, ami azt mutatja meg, mekkora volatilitást (az árfolyamok változékonyságát) valószínűsítenek az opciós árak a következő 30 napban, ezért egyfajta „félelemindexnek” is nevezik. A VIX index általában 20 pont alatt szokott tartózkodni, csütörtökön azonban hirtelen több mint 10 ponttal 28,18 pontra emelkedett és még pénteken is 25,64 ponton zárt. Ha az index 20 fölötti értéken áll, azt már a fokozottabb piaci hullámzás jelének szokás tekinteni – ilyen egyébként utoljára tartósabban a közel-keleti feszültségek eszkalációja után fordult elő idén márciusban (illetve valójában már a keddi amerikai választások előtt is minimálisan 20 fölé került az index).
Pénteken jelentek meg amerikai konjunktúramutatók: a munkanélküliségi ráta októberben 4,1%-ra csökkent az előző havi 4,2%-ról, az álláshelyek száma ugyanebben a hónapban (nonfarm payrolls) pedig 165 ezerrel növekedett, és megjelent a Michigani Egyetem előzetes fogyasztói bizalmi indexe, ami novemberben 51 pontra emelkedett az október 48-ról. Ezek a mutatók arra engednek következtetni, hogy az amerikai gazdaság ereje a magas energiaárak ellenére is kitart.
Pénteken is folytatódott az európai tőzsdéken is a lecsúszás
Pénteken 1,0%-os mínuszban zárt a legnagyobb európai tőzsdei cégek teljesítményét tömörítő STOXX 600 index. A rossz hangulat általános volt és szinte az összes szektort érintette, 2% fölött estek a kiskereskedelmi és médiacégek, valamint a biztosítók is. Ugyanakkor a technológiai szektor csak 0,1%-kal került lejjebb, és az AI-üzlethez kapcsolódó vállalatok esetében jelentősebb visszapattanás volt megfigyelhető a csütörtöki, a Nasdaq 5,5%-os esésekor kialakult pánik után: az egyik legnagyobb félvezetőket gyártó cég, a holland ASML pénteken 5,0%-ot emelkedett, ezzel jelentős részben ledolgozva az egy nappal korábbi 6,5%-os bezuhanását. Összességében elmondható, hogy múlt héten a nyugat-európai tőzsdék a tengerentúli indexeknél sokkal ellenállóbbnak bizonyultak: eleve, a csütörtöki napot megúszták egy nagyságrenddel kisebb korrekcióval (STOXX 600: -0,4%) és a pénteki további esés ellenére még mindig valamivel az egy héttel korábbi szintek felett zártak.
A kelet-közép-európai régió már nem volt ennyire szerencsés: pénteken Varsó (-1,8%), Prága (-0,4%) és Budapest (-0,7%) is mínuszban zártak és az utóbbi kettőnél a teljes heti teljesítmény is negatív volt, a lengyel tőzsde azonban tartani tudta magát (+0,1% a megelőző héthez képest). A magyarországi blue chipek közül pénteken a Magyar Telekom (+1,1%) és az OTP (+0,1%) tudott emelkedni, a MOL különösen sokat (-3,3%) vesztett értékéből, vélhetően a mérséklődés jeleit mutató energiaárak miatt.
Fontosabb makroadatok is megjelentek: a német ipari termelés szeptemberben 0,7%-kal nőtt, ami az idei év második legerősebb havi adata (augusztus után). Ugyanakkor az eurózóna kiskereskedelmi forgalma szeptemberben 0,7%-kal csökkent az előző hónaphoz képest, ami nem csak a várakozásoknál volt rosszabb, de valójában 2 éve nem látott negatív rekordot jelentett. Mivel az eurózóna növekedésének gerincét aktuálisan a belső fogyasztás adja, ezért érdemes lesz figyelni, hogy a kiskereskedelemben a negatív tendenciák folytatódnak-e.
Magyarországról viszont pozitívabb kiskereskedelmi adatok érkeztek szeptemberre: +2,4% augusztushoz, +4,3% az előző év hasonló időszakához képest, ami alapvetően összhangban van a korábbi hónapok adataival, az előzetes várakozásokat pedig még felül is múlta.
Jelentős esés a gázárakban a hét utolsó napján, de az olajban is az egész hetet tekintve
A pénteki napon a Brent és a WTI olaj ára nem változott jelentősen (záró: 90,8 illetve 98,3 dollár / hordó), az egész hetet tekintve azonban előbbi ára 12,8%-kal, utóbbi 16,4%-kal csökkent, főleg még a szerdai napon, miután az amerikai midterm választásokat követően a közel-keleti feszültségek enyhülését árazta a piac.
Az európai gázárakban azonban a pénteki nap is a mérséklődésről szólt: a TTF azonnali ára 3,9%-kal 86,8 euró/MWh-ra, az 1 hónapos határidősé 4,6%-kal 85,5 euró/MWh-ra csökkent. A hét egészét tekintve az azonnali termék ára 12,9%-kal, az 1 havi határidősé 17,7%-ra csökkent. Múlt hét hétfői ébresztőnkben arra is felhívtuk a figyelmet, hogy az 1 hónapos határidős gáz ára az azt megelőző pénteken kiemelkedően, 4 euróval meghaladta az azonnaliét, de ez eltűnhet, mivel az EU országok tartalékmegfelelési céljaiba a december 1 után lejáró egy hónapos határidős kontraktusokkal megszerezhető mennyiségek már nem számíthatnak bele. Ez valóban be is következett: november első hetében az egy havi határidős gázár már többnyire az azonnali alatt maradt (pénteken is).
Általános hozamcsökkenés az állampapírpiacokon
A részvénypiaci turbulenciákkal éles kontrasztban a kötvények a nyugalom szigetei voltak: a legtöbb régióban és lejáraton a hozamok enyhe csökkenésére került sor a hét egészét tekintve, még ha pénteken volt is egy-két bázispontos visszamászás itt-ott. Az amerikai hozamok mind 2, mind 10 éves lejáraton immár ötödik hete csökkennek, pénteken 4,52%-on illetve 4,86%-on zártak (heti változás: -6/-7 bps, pénteki változás: +4/+2 bps). A német 2 és 10 éves hozamok negyedik hete mutatnak átlagosan heti 3-6 bázispontos mérséklődést, ez alól a múlt hét sem volt kivétel, pénteken az előző napi záróértékükön maradtak (2,98% illetve 3,25%). Az olasz, spanyol és portugál 10 éves hozamok múlt héten 10-15 bázisponttal csökkentek, pénteken nem mutattak változást, a francia 10 éves hozam múlt héten több mint 20 bázisponttal került lejjebb (egészen 4,77%-ra). Japánban pénteken láttunk nagyobb, 10 bázispontot meghaladó hozamcsökkenést mind a 2, mind a 10 éves lejáratokon, utóbbi pénteki zárószintje (2,64%) június vége óta nem látott alacsony érték.
A KKE-régióban is a hozamok csökkenése jellemezte a hetet: a cseh 10 éves 23 bázisponttal 5,13%-ra, a lengyel 20 bázisponttal 6,18%-ra, a magyar 8 bázisponttal 5,37%-ra csökkent.
A devizapiacon a dollár pénteken 0,7%-ot erősödött az euróval szemben, igaz, ez a teljes hetet tekintve alig 0,1%-os elmozdulásnak felelt meg. A forint erős hetet tudhat maga mögött: a magyar fizetőeszköz az euróval szemben pénteken 0,3%-kal drágult, az egész hetet, az elmúlt hetet tekintve pedig már 0,8%-kal. Összességében a forint az euróval szemben közel 1,5 hónapos csúcsokat ért el a múlt héten.
Mire lesz érdemes figyelni?
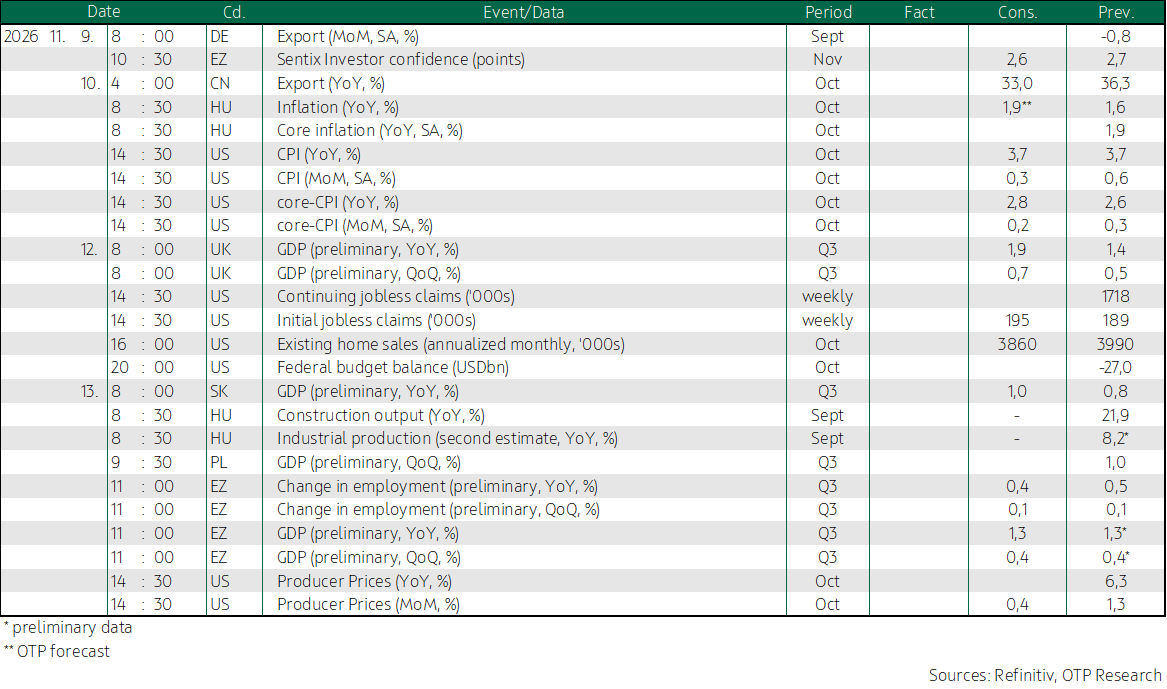
Hétfőn nem jelennek meg jelentősebb makroadatok sem a fejlett gazdaságokból, sem a régióból. A figyelem továbbra is a részvénypiacokra szegeződik. Ázsiában a kereskedés hétfő reggel még inkább óvatos optimizmust tükrözött: a Nikkei 225 reggel fél 8-kor 2,2% pluszban tartózkodott, a kínai SSEC és a Hang Seng is kisebb emelkedést mutatott (+0,3 illetve 0,4%), a koreai KOSPI viszont enyhe, 0,7%-os mínuszban állt. Az AI-jal kapcsolatos részvények mai teljesítményét beárnyékolhatja, hogy vasárnap megjelent hírek azzal vádolják az Nvidia vezérigazgatóját, Jensen Huangot, hogy egy olyan kínai nővel csalta a feleségét, aki állítólag a kínai titkosszolgálatokkal állhatott összefüggésben. A hírre az Nvidia premarketen közel 5%-ot esett. Bár egy ilyen hírnek elvileg nem lenne szabad nagy hatással lenni az érintett cégen kívüli vállalatokra, a jelenlegi felfokozott hangulatban bármi elképzelhető.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!