
OTP Ébresztő: Részvénypiaci korrekciót és olajár-emelkedést hozott a csütörtöki kereskedés
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Javult a befektetői hangulat a demokrata kongresszusi győzelem és az olajárak esése nyomán
A Demokrata Párt várható kongresszusi többsége miatti alacsonyabb kötvényhozamok és olajárak javították a piaci hangulatot. A Brent jegyzése a hét eleje óta mintegy 20%-kal csökkent, miközben a 10 éves amerikai állampapír hozama 6 bázisponttal 4,89%-ra mérséklődött. A kedvező kockázati hangulat mellett a dollár gyengült, az EUR/USD árfolyam 1,123 közelébe emelkedett. Európában emellett a kedvező vállalati hírek is támogatták a piacokat, a STOXX600 index 1,8%-kal emelkedett, míg a Novo Nordisk részvényei 5,6%-kal erősödtek az éves előrejelzés megemelését követően. A mai napon a német ipari megrendelések, a francia ipari termelés és az euróövezeti termelői árindex mellett a Bank of England és a cseh jegybank kamatdöntése, az Egyesült Államokban pedig a heti friss munkanélküli-segélykérelmek, valamint a harmadik negyedéves termelékenységi és munkaerőköltség-adatok állhatnak a befektetők figyelmének középpontjában.
OTP Ébresztő: Demokrata többséget hozhatnak a félidős választások a Kongresszus mindkét házában
Nyugat-Európában makrogazdasági szempontból csendes napon csúsztak lejjebb a tőzsdeindexek. Az USA-ban vegyesen zártak a piacok. A technológiai túlsúlyos Nasdaq emelkedett, miközben a memóriachipek árával kapcsolatos aggodalmak nyomás alatt tartották az Apple árfolyamát, és támogatták a Micron Technology és az Nvidia részvényeit. Nagyot emelkedett az üres álláshelyek száma az USA-ban. A kedvező makrogazdasági adatok kedden hozamemelkedést hoztak a kötvénypiacon. A figyelem fókuszában ugyanakkor a félidős választások voltak: a reggelig elérhető adatok alapján jelentős demokrata győzelem rajzolódott ki, amivel a demokraták a Kongresszus mindkét házában megszerezhetik a többséget. Ma érkezik az eurózóna októberi inflációs adata. Többek között a McDonald’s és a Novo Nordisk is jelentést tesz közzé.
Az európai részvénypiacok enyhe eséssel zártak, elsősorban a technológiai és védelmi szektor gyengélkedése miatt. Az amerikai tőzsdéken ugyanakkor jelentősebb korrekció bontakozott ki a technológiai részvényeket sújtó eladási hullám nyomán, miközben az olaj- és földgázárak az erősödő geopolitikai feszültségek hatására érdemben emelkedtek. A fokozódó befektetői óvatosság közepette az amerikai és a német állampapírhozamok is csökkentek, míg a dollár jelentős napon belüli ingadozást követően enyhén erősödött az euróval szemben. A hazai kötvénypiacon is mérséklődtek a hosszú lejáratú hozamok; a forint az euró és a dollár ellenében egyaránt gyengült. A negatív hangulat az amerikai piacokról Ázsiába is átgyűrűzött: a vezető ázsiai részvényindexek többsége mínuszban mozgott a reggeli órákban. A mai nap fókuszában az októberi amerikai munkaerőpiaci adatok állnak, amelyek érdemben befolyásolhatják a decemberi Fed-kamatdöntéssel kapcsolatos piaci várakozásokat. Emellett az eurózónából és hazánkból is érkeznek kiskereskedelmi adatok, Németországban pedig az ipari termelés szeptemberi adatait publikálják.
A technológiai és védelmi szektor gyengélkedése nyomás alatt tartotta az európai tőzsdéket
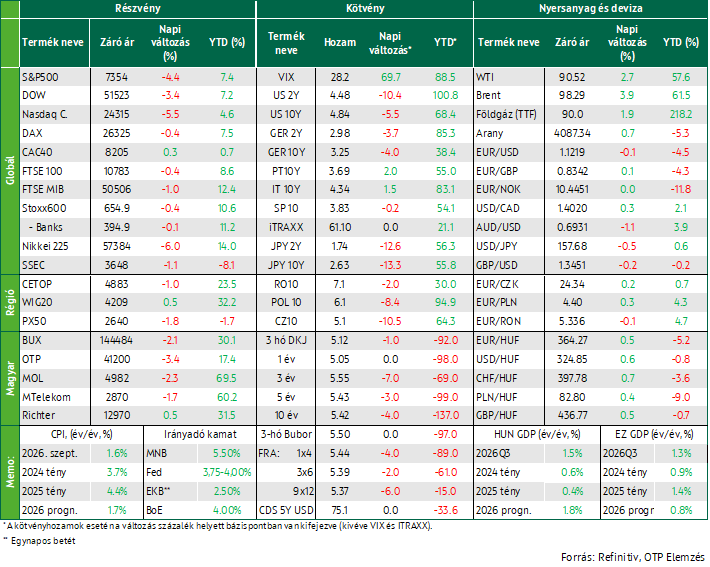
Az európai részvénypiacok enyhe eséssel zárták a csütörtöki kereskedést. A STOXX 600 index 0,4%-kal csökkent elsősorban a technológiai és védelmi részvények visszaesésének következtében, miközben az emelkedő olajárak is rontották a piaci hangulatot.
A technológiai szektort továbbra is nyomás alatt tartották azok a várakozások, hogy a félidős választások után a demokrata többség szigorúbb szabályozást vezethet be a mesterséges intelligenciához kapcsolódó beruházások és adatközpont-fejlesztések területén. Ennek hatására a félvezetőipari és AI-hoz kötődő európai vállalatok árfolyama jelentősen esett: az ASML 6,6%-kal, az Infineon 8,5%-kal, az Aixtron 9,8%-kal, a Siltronic 12,3%-kal, a Soitec pedig 16,7%-kal került lejjebb. A technológiai szektor indexe összességében 3,2%-ot veszített értékéből.
A védelmi szektor szintén gyengén teljesített: az ágazati index 2,6%-kal esett a tegnapi nap folyamán. A Rheinmetall 16,1%-ot zuhant, miután a német hadiipari vállalat három hónapon belül másodszor csökkentette 2026-os árbevétel előrejelzését, ami kérdéseket vetett fel a szektor rövid távú növekedési kilátásaival kapcsolatban.
A vállalati gyorsjelentési szezon ugyanakkor szolgált pozitív hírekkel is. Az Air France-KLM légitársaság árfolyama 12%-kal emelkedett, miután harmadik negyedéves eredménye meghaladta az elemzői várakozásokat. Emellett a dán megújulóenergia-vállalat, az Orsted is pluszban zárt erős negyedéves számainak köszönhetően.
A vezető nyugat-európai részvényindexek vegyesen teljesítettek a tegnapi kereskedés során. A CAC40 0,3%-kal emelkedett, míg a DAX és a FTSE100 egyaránt 0,4%-kal csökkent az előző napi záróértékéhez képest.
A régiós részvénypiacok közül a lengyel WIG20 0,5%-kal emelkedett, míg a cseh PX50 1,8%-kal, a BUX pedig 2,1%-kal esett. A hazai blue chipek esetében egyedül a Richter tudott erősödni (+0,5%), míg a legnagyobb vesztes az OTP volt, amely 3,4%-kal került lejjebb.
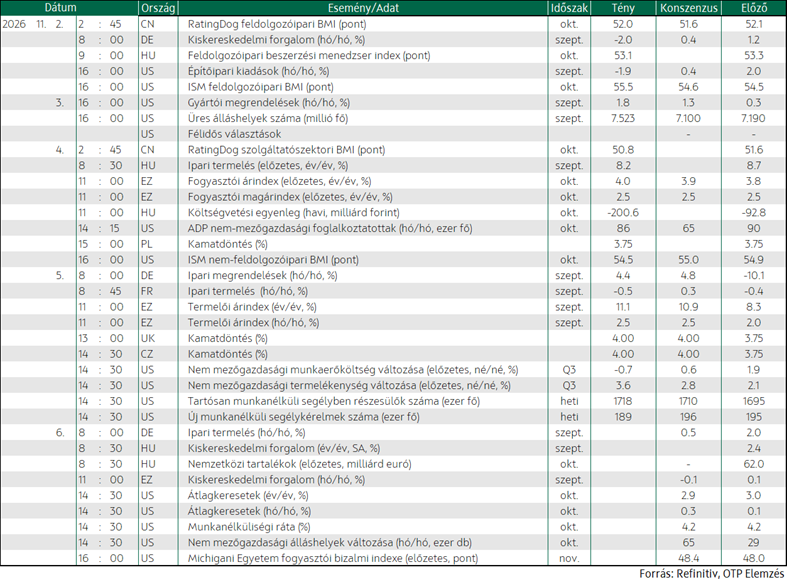
A csütörtökön publikált euróövezeti makroadatok összességében nem javítottak érdemben a régió gazdasági kilátásain. A német ipari megrendelések szeptemberben 4,4%-kal emelkedtek havi alapon, ami jelentős javulást jelent az augusztusi 10,1%-os visszaesés után, ugyanakkor kissé elmaradt a 4,8%-os piaci várakozástól. A növekedést elsősorban az autóipari és gépipari rendelések élénkülése támogatta, míg negyedéves alapon a megrendelések mindössze 0,2%-kal bővültek, ami továbbra is visszafogott ipari konjunktúrára utal Németországban.
A francia ipari termelés szeptemberben 0,5%-kal csökkent havi alapon, így a várt 0,3%-os növekedés helyett újabb visszaesést mutatott az augusztusi 0,4%-os csökkenés után. A gyenge adatot elsősorban az energiaipari termelés visszaesése okozta, miközben a feldolgozóipar teljesítménye 0,5%-kal nőtt, különösen az autógyártás élénkülésének köszönhetően. Éves alapon ugyanakkor 1,3%-kal csökkent a kibocsátás, ami 2025 áprilisa óta a legnagyobb visszaesés.
Az euróövezeti termelői árak szeptemberben 2,5%-kal emelkedtek havi alapon az augusztusi 2,0% után. A termelőiár-index éves növekedési üteme 2023 februárja óta nem látott szintre, 11,1%-ra emelkedett, meghaladva a piaci várakozásokat. A gyorsulás mögött elsősorban az energiaárak emelkedése állt.
A brit és a cseh jegybank is a várakozásoknak megfelelően 25 bázisponttal, 4,00%-ra emelte irányadó kamatát.
Meredeken estek az amerikai részvényindexek; jelentősen emelkedtek az olajárak
Az amerikai részvénypiacok a szerdai emelkedést követően jelentős eséssel zárták a tegnapi kereskedést: az S&P 500 4,4%-kal, a Dow Jones 3,4%-kal, míg a Nasdaq Composite 5,5%-kal gyengült. Utóbbi ezzel 2025 áprilisa óta a legnagyobb napi visszaesését szenvedte el, és több mint 10%-kal került október 6-i történelmi csúcsa alá.
Az európai piacokhoz hasonlóan az amerikai technológiai részvényekre is erős eladói nyomás nehezedett az AI-szektor szabályozásával kapcsolatos aggodalmak miatt. Jelentősen estek a félvezetőgyártók, köztük az Nvidia részvényei, miközben az AI-hoz kapcsolódó adatközpont-üzemeltetők és felhőszolgáltatók is a nap legnagyobb vesztesei közé tartoztak. Az érintett vállalatok között volt az IREN, az Applied Digital, a CoreWeave és a Nebius Group is.
A szerdai emelkedést követően a nagy technológiai vállalatok is gyengén teljesítettek: a Meta, az Amazon és az Alphabet árfolyama egyaránt csökkent. A Qualcomm részvényei szintén estek, miután a vállalat negyedik negyedéves okostelefon-chip értékesítése elmaradt a Wall Street várakozásaitól.
Az olajárak jelentős emelkedéssel zárták a csütörtöki kereskedést: a Brent ára 3,9%-kal, 98,3 dollár/hordóra, míg a WTI jegyzése 2,7%-kal, 90,5 dollár/hordóra emelkedett a szerdai, 8%-ot meghaladó visszaeséseiket követően. A fordulat hátterében az olajellátás biztonságával kapcsolatos aggodalmak újbóli felerősödése állt. A brit tengeri biztonsági hatóság (UKMTO) szerint vasárnap óta legalább öt hajó jelentett incidenseket a Perzsa-öböl térségében, miközben Irán két tankhajót és egy vontatóhajót érintő tűzesetről számolt be a Hormuzi-szorosban. A geopolitikai kockázatokat tovább növelték a jemeni húszik újabb szaúd-arábiai támadásai, valamint az orosz olajfinomítók ellen végrehajtott ukrán dróntámadások. A befektetők emellett egyre óvatosabban ítélik meg a konfliktus gyors diplomáciai rendeződésének esélyeit, ami továbbra is jelentős geopolitikai kockázati prémiumot tart fenn az olajárakban. Ezzel párhuzamosan az európai földgázpiacon is emelkedés volt megfigyelhető: a TTF jegyzése ismét 90 euró/MWh fölé emelkedett.
Az amerikai nem mezőgazdasági üzleti szektor termelékenysége a harmadik negyedévben évesítve 3,6%-os növekedést mutatott az előző negyedévhez képest, jelentősen meghaladva a 2,8%-os piaci várakozást és a második negyedévi 2,1%-os ütemet. Ezzel párhuzamosan a fajlagos munkaerőköltség 0,7%-kal csökkent a várt 0,6%-os emelkedés helyett, ami arra utal, hogy a bérköltség-oldali inflációs nyomás továbbra is mérsékelt maradt.
Az elmúlt héten az új munkanélküli segélykérelmek száma a vártnál kedvezőbben alakult (189 ezerre csökkent), a tartósan segélyben részesülők száma azonban enyhén meghaladta a piaci konszenzust.
A fokozódó befektetői óvatosság közepette csökkentek az amerikai és a német állampapírhozamok
A fejlett kötvénypiacokon az amerikai és a német államkötvények iránt erősödött a kereslet, amit támogatott, hogy a technológiai részvények meredek esése a befektetőket a biztonságosabb eszközök felé terelte. Az amerikai 10 éves 5,5 bázisponttal 4,84%-ra, a 2 éves pedig 10,4 bázisponttal 4,48%-ra csökkent. Európában a 10 éves Bund hozama 4 bázisponttal 3,25%-ra mérséklődött, a 2 éves hozam pedig közel 4 bázisponttal került lejjebb.
A német hozamok csökkenése mellett az euróövezeti kötvénypiacokon összességében vegyes mozgások voltak megfigyelhetők: a spanyol 10 éves hozam érdemben nem változott, míg az olasz és portugál hozamok enyhén emelkedtek. A francia 10 éves hozam az előző napi szint közelében zárt, ugyanakkor a nap során egyhavi mélypontra süllyedt. A francia kötvényeket egy sikeres állampapír-aukció is támogatta, így a piac nagyrészt figyelmen kívül hagyta a Macron-kormánnyal szembeni tiltakozásokat és sztrájkokat.
A devizapiacon a dollár árfolyama jelentős napon belüli ingadozás mellett végül enyhe (0,1%-os) erősödéssel zárta a kereskedést az euróval szemben. A hajnali dollárgyengülést követően az emelkedő olajárak támogatták az amerikai devizát, míg a technológiai részvények meredek esése később ismét nyomás alá helyezte. Az EUR/USD árfolyam végül 1,122 körül zárta a napot.
A hazai kötvénypiacon folytatódott a hozamcsökkenés a csütörtöki kereskedés során: a 3-10 éves szegmensben 3-7 bázisponttal kerültek lejjebb a hozamok. Az ÁKK kora délutáni jegyzése alapján a 10 éves referenciahozam 5,42%-ra mérséklődött. A csütörtöki aukciókon erőteljes befektetői érdeklődés volt tapasztalható. A 2033/C kötvény iránt közel ötszörös kereslet mutatkozott, így az ÁKK végül a meghirdetett mennyiség több mint kétszeresét értékesítette, míg a 2036/B kötvény és a diszkontkincstárjegy-aukció esetében is jelentős túljegyzés alakult ki. A forint az euróval szemben 0,5%-kal, a dollár ellenében pedig 0,6%-kal gyengült a tegnapi nap során, így az EUR/HUF árfolyam 364,27-en, míg az USD/HUF 324,85-ön zárt.
Mire lesz érdemes figyelni?
A negatív hangulat az amerikai piacokról Ázsiába is átgyűrűzött: a reggeli órákban a japán Nikkei 225, a dél-koreai Kospi, valamint a kínai SSEC és Hang Seng index is mínuszban mozgott. A záráshoz közeledve, magyar idő szerint reggel 6:30-kor a technológiai részvényeknek erősen kitett Nikkei több mint 6%-os esést mutat, miközben a Kospi vesztesége is meghaladja az 5%-ot.
A mai nap fókuszában az októberi amerikai munkaerőpiaci adatok állnak, amelyek érdemben befolyásolhatják a decemberi Fed-kamatdöntéssel kapcsolatos piaci várakozásokat. Emellett az eurózónából és hazánkból is érkeznek kiskereskedelmi adatok, Németországban pedig az ipari termelés szeptemberi adatait publikálják.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!