
OTP Ébresztő: Javult a befektetői hangulat a demokrata kongresszusi győzelem és az olajárak esése nyomán
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Demokrata többséget hozhatnak a félidős választások a Kongresszus mindkét házában
Nyugat-Európában makrogazdasági szempontból csendes napon csúsztak lejjebb a tőzsdeindexek. Az USA-ban vegyesen zártak a piacok. A technológiai túlsúlyos Nasdaq emelkedett, miközben a memóriachipek árával kapcsolatos aggodalmak nyomás alatt tartották az Apple árfolyamát, és támogatták a Micron Technology és az Nvidia részvényeit. Nagyot emelkedett az üres álláshelyek száma az USA-ban. A kedvező makrogazdasági adatok kedden hozamemelkedést hoztak a kötvénypiacon. A figyelem fókuszában ugyanakkor a félidős választások voltak: a reggelig elérhető adatok alapján jelentős demokrata győzelem rajzolódott ki, amivel a demokraták a Kongresszus mindkét házában megszerezhetik a többséget. Ma érkezik az eurózóna októberi inflációs adata. Többek között a McDonald’s és a Novo Nordisk is jelentést tesz közzé.
OTP Ébresztő: Az amerikai félidős választásokra figyel ma a piac
Emelkedtek tegnap a főbb európai indexek; havi alapon jelentősen visszaesett a német kiskereskedelmi forgalom; némileg csökkent a magyar feldolgozóipari BMI. Vegyesen zártak a főbb tengerentúli indexek; tovább erősödött az amerikai feldolgozóipari aktivitás, azonban az építőipari kiadások havi alapon csökkenést mutattak az előző havi emelkedést követően. Kismértékben mérséklődtek az amerikai hosszú hozamok, míg Európában alig volt változás; az elmúlt napok csökkenését követően kissé emelkedett a hazai 10 éves kötvényhozam. A mai napon rendezik meg az Egyesült Államokban a félidős választásokat, ahol eldől, hogy a Republikánus Párt meg tudja-e tartani többségét a Képviselőházban és a Szenátusban. Megismerhetjük továbbá az amerikai gyártói megrendelések mennyiségének és az üres álláshelyek számának alakulását.
A Demokrata Párt várható kongresszusi többsége miatti alacsonyabb kötvényhozamok és olajárak javították a piaci hangulatot. A Brent jegyzése a hét eleje óta mintegy 20%-kal csökkent, miközben a 10 éves amerikai állampapír hozama 6 bázisponttal 4,89%-ra mérséklődött. A kedvező kockázati hangulat mellett a dollár gyengült, az EUR/USD árfolyam 1,123 közelébe emelkedett. Európában emellett a kedvező vállalati hírek is támogatták a piacokat, a STOXX600 index 1,8%-kal emelkedett, míg a Novo Nordisk részvényei 5,6%-kal erősödtek az éves előrejelzés megemelését követően. A mai napon a német ipari megrendelések, a francia ipari termelés és az euróövezeti termelői árindex mellett a Bank of England és a cseh jegybank kamatdöntése, az Egyesült Államokban pedig a heti friss munkanélküli-segélykérelmek, valamint a harmadik negyedéves termelékenységi és munkaerőköltség-adatok állhatnak a befektetők figyelmének középpontjában.
Az amerikai választási eredmények miatti megnövekedett kockázati étvágy segítette a főbb európai indexeket
Kedvező hangulatban zajlott a kereskedés az európai részvénypiacokon, miután a Demokrata Párt megszerezte a többséget az amerikai Kongresszus mindkét házában, miközben számos vállalati gyorsjelentés is támogatta a piacokat. A STOXX600 index 1,8%-kal emelkedett. A bankszektor felülteljesítő volt, amit a kedvezőbb szabályozási kilátások támogattak, emellett a megújulóenergia-vállalatok is erősödtek. A vállalati hírek közül a Novo Nordisk 5,6%-os emelkedése emelhető ki, miután a társaság megemelte éves előrejelzését. Ezzel szemben a technológiai szektor alulteljesített az amerikai AI- és adatközponti szektort érintő szigorúbb szabályozási kilátások miatt.
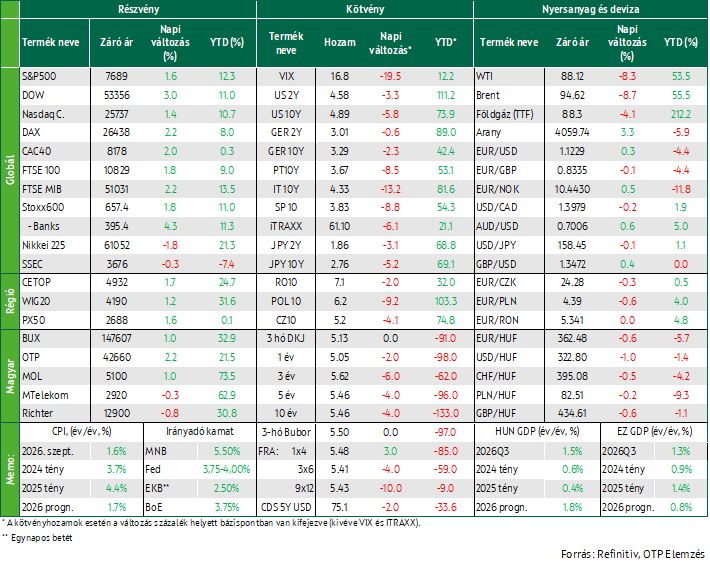
A vezető nyugat-európai részvényindexek egyaránt jelentős emelkedéssel zártak. A DAX 2,2%-kal, a CAC40 2,0%-kal, míg a FTSE100 index 1,8%-kal került feljebb az előző napi záróértékéhez képest. A legnagyobb emelkedést a német piac mutatta, amelyet a kedvező nemzetközi hangulat és több vállalati gyorsjelentés is támogatott.
A régiós részvénypiacok szintén pozitív teljesítményt nyújtottak: a BUX 1,0%-kal, a lengyel WIG20 1,2%-kal, míg a cseh PX50 index 1,6%-kal emelkedett.
A hazai blue chipek vegyes teljesítményt mutattak. Az OTP árfolyama 2,2%-kal, a MOL jegyzése 1,0%-kal emelkedett, míg a Magyar Telekom részvényei 0,3%-kal, a Richter papírjai pedig 0,8%-kal csökkentek.
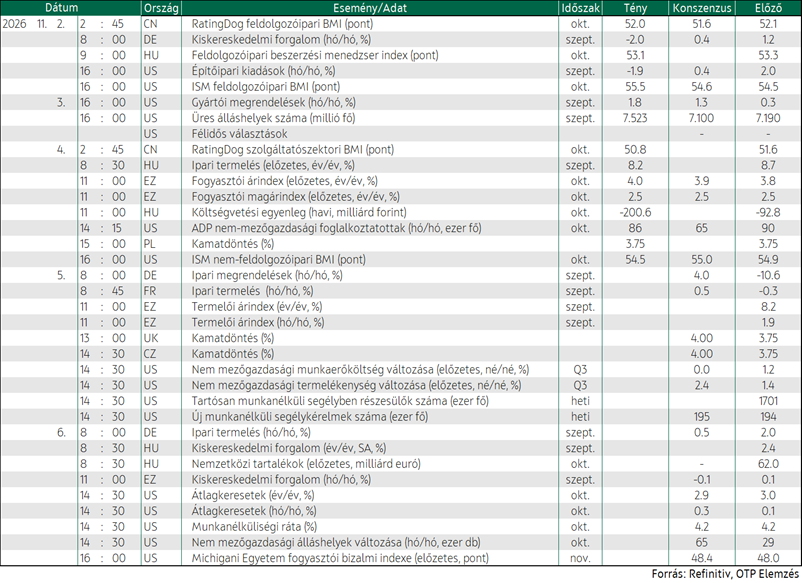
Az euróövezetben az infláció októberben 4,0%-ra gyorsult a szeptemberi 3,8%-ról, ami hároméves csúcsot jelentett, és továbbra is jelentősen meghaladja az Európai Központi Bank 2%-os célját. Az infláció emelkedését elsősorban az energiaárak gyorsuló növekedése okozta, miközben a maginfláció 2,5%-on maradt. Az adat növelte annak valószínűségét, hogy az EKB decemberben ismét kamatemelésről dönthet.
Magyarországon az ipari termelés szeptemberben éves alapon 8,2%-kal bővült az augusztusi 8,7%-os növekedést követően. A bővülést elsősorban a járműgyártás, valamint az elektronikai és elektromos berendezések gyártása támogatta, miközben az élelmiszer-, ital- és dohányipar kibocsátása csökkent. A költségvetés októberben 200,6 milliárd forintos hiánnyal zárt.
A lengyel jegybank a piaci várakozásokkal összhangban 3,75%-on hagyta irányadó kamatát, így sorozatban hetedik alkalommal nem változtatott a kamatszinten.
Emelkedtek a vezető amerikai indexek, a demokrata kongresszusi győzelem és az olajárak esése támogatták a hangulatot
A befektetői hangulatot elsősorban az amerikai félidős választások eredményei támogatták, miután a Demokrata Párt megszerezte az ellenőrzést a Kongresszus mindkét háza felett. A piacok kedvezően fogadták, hogy a megosztott politikai erőtér mérsékelheti a bizonytalan politikai lépések és volatilis katonai beavatkozások esélyét. Az olajpiacon jelentős korrekció bontakozott ki: a Brent jegyzése 8,4%-os esést követően hordónként 94,89 dolláron, míg a WTI 8,1%-os csökkenés után 88,30 dolláron zárt, mivel a befektetők növekvő esélyt láttak az iráni konfliktus rendezésére.
A vezető amerikai részvényindexek emelkedéssel zárták a kereskedést. A Dow 3,0%-kal került feljebb, míg az S&P 500 1,6%-kal, a Nasdaq pedig 1,4%-kal emelkedett. Szektorszinten a fogyasztási cikkeket gyártó vállalatok teljesítettek a legjobban, míg az energiaipari részvényekre nyomást helyezett a nyersolaj árának jelentős visszaesése. A technológiai és mesterséges intelligencia tematikájú részvények teljesítménye vegyes képet mutatott. A befektetők egy része arra számít, hogy a demokraták szigorúbb szabályozása lassíthatja az adatközponti beruházások felfutását. A nagy technológiai vállalatok közül a Microsoft 6,7%-kal, az Amazon 6,1%-kal, az Alphabet 3,2%-kal, míg a Meta Platforms 1,4%-kal emelkedett. Ezzel szemben az adatközpont-üzemeltetők jelentős esést szenvedtek el, az IREN 11%-kal, a Core Scientific pedig 10%-kal került lejjebb. A Philadelphia Semiconductor Index 3,1%-os mínuszban zárt, ugyanakkor az AMD 1%-kal emelkedett a vártnál kedvezőbb növekedési kilátásainak köszönhetően.
A makrogazdasági adatok vegyes képet festettek az amerikai gazdaságról. Az ISM nem-feldolgozóipari BMI októberben 54,5 pontra mérséklődött az előző havi 54,9 pontról, ami a szolgáltatószektor növekedésének lassulására utal. A felmérés szerint a vállalatok továbbra is a vámokkal és az üzemanyagköltségekkel kapcsolatos nyomást tekintik a legfontosabb kockázatnak. Ezzel párhuzamosan az ADP foglalkoztatási jelentése szerint a magánszektor 86 ezer új munkahelyet hozott létre októberben, meghaladva a 69 ezres piaci várakozást.
Amerikai hozamcsökkenés és dollárgyengülés a kedvező kockázati hangulat mellett
Az amerikai állampapírpiacon hozamcsökkenés volt megfigyelhető. A 2 éves állampapír hozama 3 bázisponttal 4,58%-ra, a 10 éves referenciahozam 6 bázisponttal 4,89%-ra csökkent, míg a 30 éves kötvényhozam 5 bázisponttal 5,28%-ra mérséklődött. Az olajárak jelentős visszaesése enyhítette az inflációs aggodalmakat, ami támogatta az állampapírok iránti keresletet és lefelé mozdította a hozamokat.
A devizapiacon a dollár veszített erejéből a vezető devizákkal szemben. A dollárindex 0,25%-kal csökkent, miközben az EUR/USD árfolyam 1,1229 közelébe emelkedett. A font szintén erősödött a dollárral szemben a Bank of England kamatdöntését megelőzően. Európában visszafogottabb kötvénypiaci mozgások voltak láthatók, a német 2 éves állampapír hozama 1 bázisponttal 3,01%-ra mérséklődött.
A nemzetközi kötvénypiaci hangulat a hazai piacot is támogatta. A magyar hozamgörbén mérsékelt hozamcsökkenés volt megfigyelhető: a 3 éves referenciahozam 6 bázisponttal 5,62%-ra, az 5 éves hozam 4 bázisponttal 5,46%-ra csökkent, miközben a 10 éves referenciahozam 4 bázisponttal alacsonyabban, 5,46%-on zárt. A forint árfolyama 0,6%-kal erősödött az euróval szemben, így a 362,5-ös szinten fejezte be a napot, míg az USD/HUF 322,8 körül alakult a kereskedés végén.
Mire lesz érdemes figyelni?
Ma reggel az ázsiai piacokon a technológiai részvények kerültek nyomás alá, miután a befektetők a demokraták kongresszusi győzelmét követően szigorúbb szabályozást áraznak az adatközponti és AI-szektorban. A dél-koreai KOSPI 4,0%-kal, a tajvani index és a japán Nikkei 1,8%-os mínuszban zárt. Az adatközponti beruházásokhoz kapcsolódó vállalatok és a félvezetőszektor gyengülése meghatározta a régiós kereskedést.
A mai napon a figyelem a német ipari megrendelésekre, a francia ipari termelésre és az euróövezeti termelői árindexre irányulhat, emellett kamatdöntést tart a Bank of England és a cseh jegybank, míg az Egyesült Államokban a heti friss munkanélküli-segélykérelmek mellett a harmadik negyedéves termelékenységi és munkaerőköltség-adatok érkeznek.
Ma érkezik többek között a Deutsche Telekom, a Rheinmetall, a Toyota és a ConocoPhillips negyedéves jelentése.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!