
OTP Ébresztő: Az amerikai félidős választásokra figyel ma a piac
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: További emelkedés az energiaárakban, tőzsdei korrekció Amerikában
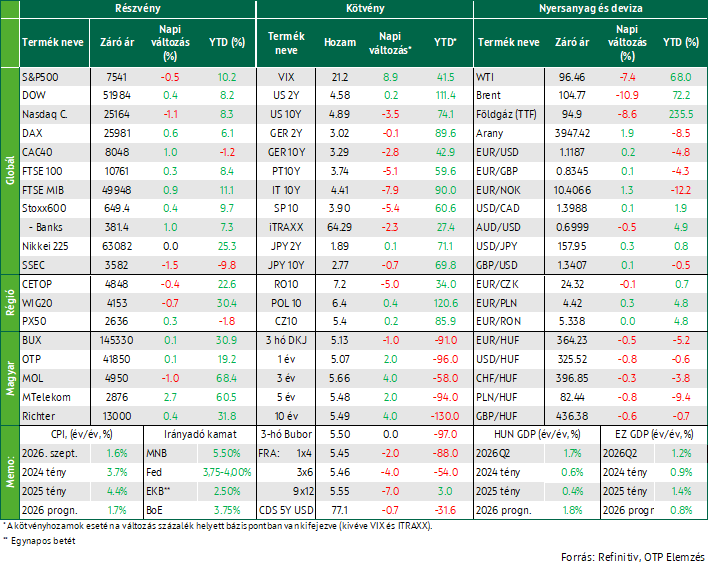
Pénteken és a múlt hét egészében is tovább emelkedtek mind az olaj, mind a gázárak. Ez a régebb óta tartó folyamat az eurózóna tagországaiból pénteken megjelent októberi inflációs adatokban is tükröződött, az árak emelkedése folytatódott – ugyanakkor az övezet gazdasági növekedéséről szintén napvilágot látott, a várakozásoknál jobb Q3-as GDP-adatok továbbra is erős ellenállóképességet mutatnak. A tőzsdei árfolyamok csökkentek Európában, és főleg Amerikában: a Nasdaq június óta a legnagyobb egynapi (3%-os) esést szenvedte el. A kötvénypiacokon enyhe hozamcsökkenést láttunk, de a magyar 10 éves hozamok jelentősen, közel 20 bázisponttal csökkentek.
OTP Ébresztő: A FED után az EKB és a BOJ sem változtatott az irányadó kamaton
A jó gyorsjelentéseknek köszönhetően emelkedtek tegnap az európai indexek. Az EKB a vártnak megfelelően változatlanul hagyta irányadó kamatát, miután Christine Lagarde közölte, hogy idő előtt távozik a bank éléről. Csökkent októberben az euróövezet gazdasági hangulatindexe, élénkült a hazai export szeptemberben. Estek a mértékadó Wall Street-i indexek. Az Alphabet csalódást keltő gyorsjelentése alapozta meg a technológiai szektor és a kommunikációs szolgáltatások gyenge teljesítményét. A vártnál erőteljesebb gazdasági növekedésről, ugyanakkor fokozódó inflációs nyomásról árulkodnak a tegnap publikált amerikai makro adatok. A nyersolaj jegyzése csütörtökön csökkent az iráni-amerikai béketárgyalások újraindítására tett diplomáciai kísérletekről szóló hírek nyomán. Az amerikai 10 éves hozam 6 bázisponttal ismét 5% alá csökkent. A forint 0,4%-kal erősödött tegnap. A japán jegybank 1,25%-on szinten tartotta irányadó kamatát. Ma többek között Magyarország és az eurozóna Q3-as GDP növekedésének első becslését publikálják.
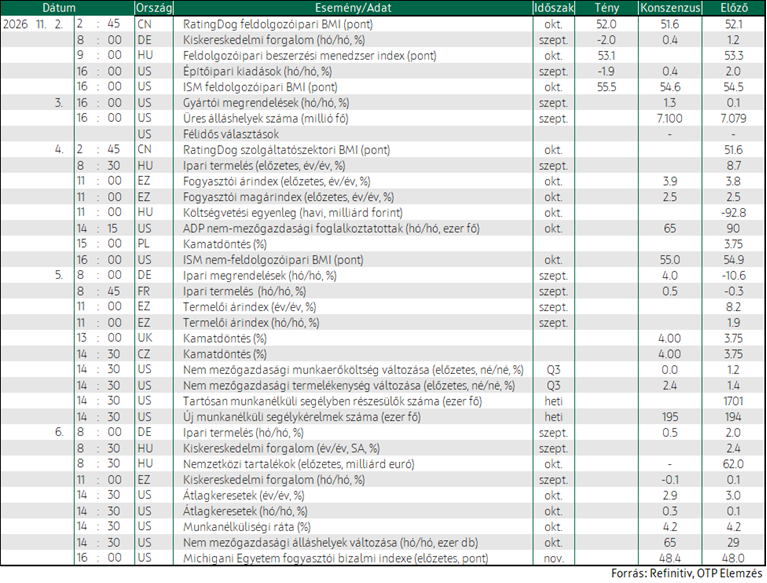
Emelkedtek tegnap a főbb európai indexek; havi alapon jelentősen visszaesett a német kiskereskedelmi forgalom; némileg csökkent a magyar feldolgozóipari BMI. Vegyesen zártak a főbb tengerentúli indexek; tovább erősödött az amerikai feldolgozóipari aktivitás, azonban az építőipari kiadások havi alapon csökkenést mutattak az előző havi emelkedést követően. Kismértékben mérséklődtek az amerikai hosszú hozamok, míg Európában alig volt változás; az elmúlt napok csökkenését követően kissé emelkedett a hazai 10 éves kötvényhozam. A mai napon rendezik meg az Egyesült Államokban a félidős választásokat, ahol eldől, hogy a Republikánus Párt meg tudja-e tartani többségét a Képviselőházban és a Szenátusban. Megismerhetjük továbbá az amerikai gyártói megrendelések mennyiségének és az üres álláshelyek számának alakulását.
Emelkedtek tegnap a főbb európai indexek; havi alapon jelentősen visszaesett a német kiskereskedelmi forgalom; némileg csökkent a magyar feldolgozóipari BMI
Emelkedéssel kezdték a hetet az európai részvénypiacok, a STOXX 600 0,4%-kal erősödött, ezzel nyolchetes csúcsra emelkedett. A befektetői hangulatot javította, hogy az Egyesült Államok és Irán között újabb diplomáciai egyeztetések körvonalazódtak, ami enyhítette a közel-keleti konfliktus további eszkalációjával kapcsolatos félelmeket. Ennek hatására az olajárak csökkentek, mérsékelve az inflációs kockázatokkal kapcsolatos aggodalmakat is. A főbb európai piacok közül a spanyol részvénypiac teljesített a legjobban, de a francia, olasz és német indexek is erősödtek. Ezzel szemben a brit FTSE 100 alulteljesített, amit elsősorban az energetikai vállalatok árfolyamcsökkenése magyarázott. Ágazati szinten az utazási és szabadidős cégek részvényei több mint 3%-kal emelkedtek, profitálva az alacsonyabb üzemanyagárakból. A bányatársaságok szintén jól teljesítettek, amit a nemesfém- és ipari nyersanyagárak emelkedése támogatott: az arany ára 1,9%-kal, az ezüsté pedig több mint 3%-kal nőtt. Az energetikai szektor ugyanakkor nyomás alatt maradt, miután a WTI típusú kőolaj ára 100 dollár alá süllyedt. Egyedi vállalati hírként az Alstom árfolyama több mint 25%-kal zuhant, miután a társaság ismét lefelé módosította előrejelzését.
Németországban a kiskereskedelmi forgalom szeptemberben havi alapon 2,0%-kal csökkent az előző havi 1,2%-os növekedés után és jelentősen elmaradt a 0,4%-os növekedésre vonatkozó piaci várakozástól. Az idei év során ez már a negyedik havi visszaesés volt. A csökkenés széles körű volt: az élelmiszer-kiskereskedelem forgalma és a nem élelmiszer jellegű termékek értékesítése, valamint az online és csomagküldő kereskedelem forgalma is visszaesett. Éves összevetésben a kiskereskedelmi forgalom 2,3%-kal csökkent, ami további romlást jelent az augusztusi 0,3%-os visszaeséshez képest.
Vegyesen alakultak a KKE-régió főbb indexei, a prágai és a budapesti tőzsde emelkedni tudott, miközben a varsói piac csökkent. A hazai blue chipek közül egyedül a MOL veszített értékéből, miközben a másik három blue chip árfolyama emelkedett. A magyar feldolgozóipari BMI októberben 53,1 pontra mérséklődött a szeptemberi 53,3 pontos kilenchavi csúcsról. A lassulás elsősorban a keresleti oldalon volt érzékelhető, amelyet a rendelésállomány növekedésének lassulása jelez. Ezt részben ellensúlyozta a termelés és a foglalkoztatás erősödése, miközben a beszerzési árindex növekedése arra utal, hogy a gyorsuló költségnyomás a következő hónapokban ismét inflációs kockázatot jelenthet a vállalatok számára, ami összhangban lehet a nemzetközi energiaárak emelkedésével és az utóbbi időszakban erősödő globális inflációs nyomással.
Vegyesen zártak a főbb tengerentúli indexek; tovább erősödött az amerikai feldolgozóipari aktivitás, azonban az építőipari kiadások havi alapon csökkenést mutattak az előző havi emelkedést követően
Az amerikai részvénypiacokon folytatódott a szektorrotáció, a technológiai részvények gyengélkedése miatt a Nasdaq és az S&P 500 csökkent, miközben a Dow Jones emelkedni tudott tegnap. Bár a kereskedés során kezdetben még emelkedtek az indexek, a nap végére a befektetők tovább csökkentették kitettségüket a mesterséges intelligenciához kapcsolódó részvényekben. A technológiai szektort több vállalati hír is nyomás alatt tartotta. Az Oracle árfolyama közel 9%-ot esett, miután bejelentette, hogy összesen 20 milliárd dollár értékben részvény- és kötvénykibocsátást tervez AI-fejlesztéseinek finanszírozására. A Marvell Technology mintegy 12%-kal, a Lumentum pedig 18,6%-kal gyengült azt követően, hogy a Marvell 115 milliárd dolláros felvásárlási ajánlatot tett a társaságra. A befektetők továbbra is az AI-beruházások megtérülésével kapcsolatos kérdéseket mérlegelték, ami októberben jelentős nyomást helyezett a technológiai részvényekre. A Nasdaq ezzel március 2025 óta a leggyengébb havi teljesítményét mutatta, miközben a befektetők egy része a defenzívebb szektorok felé fordult. A hangulatot ugyanakkor támogatta az olajárak jelentős korrekciója, miután ismét felerősödtek az Egyesült Államok és Irán közötti diplomáciai rendezés lehetőségéről szóló várakozások. Az Anthropic részvénykibocsátása előtt közzétette harmadik negyedéves számait is, amely során árbevételének növekedéséről számolt be, azonban a nyereséges második negyedév után ismét veszteséges lett a vállalat. Az Apple zárás után tette közzé gyorsjelentését, amely az árbevétel és a profit tekintetében is meghaladta a piaci várakozásokat, azonban a következő negyedévre csalódást keltő profitráta várakozást tett közzé, így a részvény árfolyama 2,8%-kal esett a zárás utáni szakaszban.
Az amerikai feldolgozóipari ISM BMI októberben 55,5 pontra emelkedett a szeptemberi 54,5 pontról, meghaladva az 54,6 pontos piaci várakozást. A javulást elsősorban a termelés gyorsulása és a továbbra is erős új megrendelések támogatták, miközben a vállalati beruházások és az AI-hoz, adatközpontokhoz, félvezetőkhöz kapcsolódó kereslet továbbra is élénk maradt. Az árindex ugyan mérséklődött 77,9 pontról 75,2 pontra, de továbbra is magas inflációs nyomást jelez. Az adat összességében az amerikai ipar vártnál erősebb teljesítményére és a gazdasági aktivitás fennmaradó erejére utal.
Az USA építőipari kiadásai szeptemberben havi alapon 1,9%-kal csökkentek az augusztusi 2%-os növekedést követően. Az adat jelentősen elmaradt a 0,4%-os piaci várakozástól, és 2020 áprilisa óta a legnagyobb havi visszaesést jelentette. A csökkenést elsősorban a magánberuházások 2,4%-os visszaesése okozta, ezen belül a lakóingatlan-építések 5,5%-kal estek vissza, miközben a nem lakóingatlanokhoz kapcsolódó kiadások 1,1%-kal nőttek. Az állami építési kiadások 0,1%-kal mérséklődtek, éves összevetésben pedig az összes építőipari kiadás 2,7%-kal csökkent.
Kismértékben mérséklődtek az amerikai hosszú hozamok, míg Európában alig volt változás; az elmúlt napok csökkenését követően kissé emelkedett a hazai 10 éves kötvényhozam
Az amerikai állampapírpiacon vegyes mozgások voltak megfigyelhetők, miközben a befektetők a hét során érkező fontos makrogazdasági adatokra, vállalati gyorsjelentésekre és a közelgő amerikai félidős választásokra készültek. A 10 éves amerikai állampapír hozama több mint 3 bázisponttal 4,90% alá csökkent, míg a Fed várható lépéseire érzékeny 2 éves hozam lényegében változatlan maradt 4,58% közelében. A piacokat támogatta az olajárak jelentős csökkenése, miután Marco Rubio külügyminiszter jelezte, hogy Donald Trump továbbra is diplomáciai úton szeretné rendezni az iráni konfliktust. A fejlemény enyhítette az inflációs kockázatokkal kapcsolatos aggodalmakat, ami a hosszabb lejáratú állampapírok iránti keresletet is támogatta. A piaci hangulatot továbbra is jelentősen befolyásolják a technológiai szektorról érkező hírek. Az előző hét végén a technológiai részvények vezetésével kibontakozó részvénypiaci korrekció növelte a biztonságos eszközök iránti keresletet. A politikai események közül a keddi félidős választások eredményét várták a befektetők, mivel annak jelentős hatása lehet a jövőbeni költségvetési politikára, az állami kiadásokra és ezáltal az amerikai állampapírpiac kilátásaira is.
Az európai kötvénypiacon a német és a francia 10 éves papírok hozama is csökkent, előbbi 3, utóbbi 7 bázisponttal. Az éven túli magyar hozamok 2-4 bázisponttal emelkedtek a tegnapi nap során, a 10 éves az elmúlt napok hozamcsökkenését követően 2 bázispontos emelkedéssel 5,48%-on zárt. A forint az euróval szemben 0,5%-kal erősödött tegnap.
Mire lesz érdemes figyelni?
Vegyes hangulat uralkodott ma reggel az ázsiai piacokon. A sanghaji index 1,5%-os csökkenésben állt miután úgy tűnt, hogy a kínai hatóságok részvénypiac megtámasztására irányuló erőfeszítései kudarcot vallottak.
A mai napon rendezik meg az Egyesült Államokban a félidős választásokat, ahol eldől, hogy a Republikánus Párt meg tudja-e tartani többségét a Képviselőházban és a Szenátusban. Megismerhetjük továbbá az amerikai gyártói megrendelések és az üres álláshelyek számának alakulását.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!