
OTP Ébresztő: További emelkedés az energiaárakban, tőzsdei korrekció Amerikában
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: A FED után az EKB és a BOJ sem változtatott az irányadó kamaton
A jó gyorsjelentéseknek köszönhetően emelkedtek tegnap az európai indexek. Az EKB a vártnak megfelelően változatlanul hagyta irányadó kamatát, miután Christine Lagarde közölte, hogy idő előtt távozik a bank éléről. Csökkent októberben az euróövezet gazdasági hangulatindexe, élénkült a hazai export szeptemberben. Estek a mértékadó Wall Street-i indexek. Az Alphabet csalódást keltő gyorsjelentése alapozta meg a technológiai szektor és a kommunikációs szolgáltatások gyenge teljesítményét. A vártnál erőteljesebb gazdasági növekedésről, ugyanakkor fokozódó inflációs nyomásról árulkodnak a tegnap publikált amerikai makro adatok. A nyersolaj jegyzése csütörtökön csökkent az iráni-amerikai béketárgyalások újraindítására tett diplomáciai kísérletekről szóló hírek nyomán. Az amerikai 10 éves hozam 6 bázisponttal ismét 5% alá csökkent. A forint 0,4%-kal erősödött tegnap. A japán jegybank 1,25%-on szinten tartotta irányadó kamatát. Ma többek között Magyarország és az eurozóna Q3-as GDP növekedésének első becslését publikálják.
OTP Ébresztő: A Fed változatlanul hagyta az irányadó kamatot, az EKB döntése felé fordul a piacok figyelme
Az EKB kamatdöntése előtti kiváró hangulat mérsékelt mozgásokat eredményezett az európai részvénypiacokon, miközben az egyedi részvényteljesítményeket elsősorban a gyorsjelentések alakították. A Wall Street enyhe emelkedéssel zárt, miután a Fed a várakozásoknak megfelelően változatlanul hagyta az irányadó kamatot. Az erősödő ellátási kockázatok tovább hajtották az energiaárakat, a TTF jegyzése a 2022-es energiaválság óta nem látott szintre emelkedett. Míg az amerikai és európai kötvénypiacokon emelkedtek a hozamok, a magyar állampapírpiacon folytatódott a csökkenés. A mai nap fókuszában az EKB kamatdöntése, valamint az amerikai GDP-adat és a Fed által kiemelten figyelt core PCE inflációs mutató áll. A makroadatok mellett a gyorsjelentési szezon is folytatódik, többek között az Amazon publikálja negyedéves eredményeit.
Pénteken és a múlt hét egészében is tovább emelkedtek mind az olaj, mind a gázárak. Ez a régebb óta tartó folyamat az eurózóna tagországaiból pénteken megjelent októberi inflációs adatokban is tükröződött, az árak emelkedése folytatódott – ugyanakkor az övezet gazdasági növekedéséről szintén napvilágot látott, a várakozásoknál jobb Q3-as GDP-adatok továbbra is erős ellenállóképességet mutatnak. A tőzsdei árfolyamok csökkentek Európában, és főleg Amerikában: a Nasdaq június óta a legnagyobb egynapi (3%-os) esést szenvedte el. A kötvénypiacokon enyhe hozamcsökkenést láttunk, de a magyar 10 éves hozamok jelentősen, közel 20 bázisponttal csökkentek.
Továbbra sincs megállás az energiaárakban
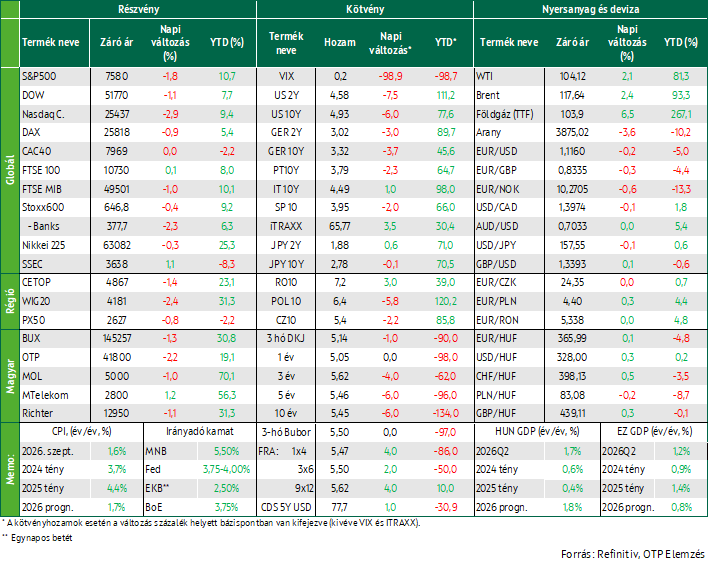
A múlt hét utolsó napján a WTI olaj hordónkénti ára 2,1%-kal 104,1 dollárra, a Brenté 2,4%-kal 117,6 dollárra drágult, az árak mindkét esetben meghaladták az egy héttel ezelőttit és még közelebb kerültek a március végi / április eleji csúcsaikhoz is. Az energiaárakat továbbra is az a félelem fűti, hogy a holnapi amerikai félidős választások után az Egyesült Államok és Izrael újraindítja a támadásokat Iránnal szemben. A téma korábban az izraeli választási kampányban is felmerült, Benjamin Netanjahu szinte tényként hivatkozott újabb támadásokra, amit fő kihívója, Gadi Eisenkot is inkább csak a bejelentés nyíltságáért kritizált.
Az amszterdami tőzsdén a TTF gáz ára is emelkedett: az azonnali lejáraté 99,9 euró/MWh-ra, az 1 hónapos határidősé 6,5%-kal idei éves csúcsára, 103,9 euró/MWh-ra. Ezzel a határidős gáz ára 4%-kal haladta meg az azonnaliét, ami ritkán fordul elő – a kettő ár többnyire jóval közelebb (1%-on belül) szokott lenni egymáshoz képest. Innentől azért lesz érdekes figyelni az azonnali és határidős gázárak közötti különbség alakulását, mivel az EU-s szabályozás szerint a tagállamoknak december 1-ig kellene teljesíteni a tározóik feltöltöttségére vonatkozó előírásokat – tehát a novemberben 1 hónapos határidőre vásárolt gáz ebbe a határidőbe már nem számíthat bele.
Európában felemás makroadatok megjelenése után enyhén estek a tőzsdék
A STOXX 600 pénteken 0,4%-kal 646,8 pontra esett, igaz, még így is 1%-kal haladta meg az egy héttel korábbi értékét. Pénteken az indexet egyértelműen a technológiai szektor húzta le (-2,7%), amelynek legnagyobb cége, az ASML 6,5%-ot zuhant, de szépen kivette az esésből a részét a bankszektor is (-2,3%). Más ágazatok (egészségügy, fogyasztási cikkek, élelmiszergyártók) viszont 2% körüli mértékben emelkedni tudtak.
A KKE-régió sem tudta kivonni magát az általános negatív tendenciák alól: Prága 0,8%-kal, a BUX 1,3%-kal csökkent múlt pénteken – igaz, még így is az egy héttel korábbi értékeik felett szerepeltek. A lengyel tőzsde a Varsóban kibontakozó alkotmányos válság közepette pénteken 2,4%-ot esett és ezzel már 0,4%-kal marad el az egy héttel korábbi teljesítményétől.
Európai makroadatokból igazi tűzijáték volt múlt pénteken, egy nappal az EKB – az euró-alapkamatot változatlanul, 2,50%-on hagyó – döntése után: megjelentek a Q3-as GDP-adatok az eurózónából, Németországból, Franciaországból, Spanyolországból és Olaszországból is. Ezek továbbra is alapvetően stabil – és a várakozásokkal összhangban lévő – növekedést mutattak. Az eurózóna egészére az év harmadik negyedévében a bővülés az előző év hasonló időszakához képest 1,3% volt (Q2: 1,2%, előzetes várakozás Q3-ra: 1,1%), és hasonló dinamikát láttunk az egyes tagállamokban is. Az egyetlen kivétel Franciaország volt, ahol Q3-ban a GDP 0,1%-kal maradt el az előző év hasonló időszakától, miközben Q2-ben még 0,5%-os növekedést láttunk és az elemzők most sem számítottak negatív előjelű adatra. A csökkenés hátterében a gyengébb beruházások és a légiforgalmi eszközök exportjának visszaesése állt.
Emellett kijöttek az inflációs adatok is az eurózóna fő tagállamaira (a zóna egészére majd csak most szerdán fognak): ezekből az látszódott, hogy októberben az áremelkedés éves alapon inkább gyorsult (Franciaországban, okt.: 3,4%, szept.: 3,1%, Olaszország, okt.: 5,4%, szept.: 4,2%), igaz, voltak kivételek is: Németország, ahol az éves infláció októberben 2,8%-ra csökkent a szeptemberi 3,3%-ról (YoY). Ugyanakkor ez a mérséklődés is csak annak köszönhető, hogy a német kormány október elejétől csökkentette az üzemanyagok adóterheit. Az eurózóna egészét tekintve meglepő lenne, ha a szerdán megjelenő októberi adatok nem mutatnák az inflációs nyomás fokozódását.
Kifejezetten erős korrekció az amerikai részvénypiacon
Pénteken mindhárom meghatározó amerikai részvénypiaci index csökkent: a Dow Jones 1,1%-kal, a S&P 500 1,8%-kal, a Nasdaq pedig 2,9%-kal. A hét egészét is nagyjából ekkora mértékű mínuszban zárta mindhárom index. Az esés leginkább a tech-szektornak volt betudható: a vezető hír az volt, hogy az Amazon és az Intel csütörtök este, tőzsdezárás után megjelent Q3-as jelentésében – a jó eredmények mellett – masszív, a cash-flow termelő képességüket meghaladó beruházási tervekről számolt be, amit a piac kockázatosnak ítélt meg. Az Intel esete különösen tanulságos: a vállalat részvénye a csütörtöki zárás után megjelent gyorsjelentés hatására pénteken 28,6%-ot esett, ami a részvény 70-es évek óta tapasztalt legnagyobb napi korrekciója, noha a csütörtök esti gyorsjelentése semmi különösen drámait nem tartalmazott. Sőt, valójában a cég Q3-as árbevétele és profitja mind a tavalyi szintet, mind az elemzői várakozásokat felülmúlta, azonban a menedzsment Q4-re az elemzői várakozásoktól 9%-kal elmaradó bevételt valószínűsített, és bár a személyi számítógépek piacán továbbra is elhúzódó keresletcsökkenésre számít, de közben az adatközpontok iránt továbbra is olyan erős keresletet érzékel, amivel a kapacitások alig tudnak lépést tartani. Az árfolyam mégis jelentősen csökkent – miközben az is igaz, hogy az Intel meglehetősen volatilis részvény: a pénteki 65,8 dolláros érték kevesebb mint fele az idén júniusi csúcsértékének, de így is 60%-kal több, mint az év elején volt. Az viszont a teljes piacra érvényes, hogy az erős Q3-as eredmények ellenére csökkennek az árfolyamok: míg az S&P 500-ból eddig jelentő 299 cég 82%-a a várakozásokat meghaladó negyedéves eredményekről számolt be, maga az S&P 500 index már 3%-ot esett a gyorsjelentési szezon megkezdődése óta.
Fontosabb makroadat nem jelent meg pénteken az Egyesült Államokból.
Kisebb mozgások a kötvénypiacon, de a magyar hosszú hozamok jelentősen csökkentek
A kötvénypiaci hozamokban nagyobb mozgások inkább a rövidebb lejáratokon voltak: az amerikai 2 éves hozam pénteken 8 bázisponttal 4,58%-ra mérséklődött, a megelőző héthez képest pedig 10 bázisponttal került lejjebb, a német 2 éves pedig 3 bázisponttal 3,02%-ra csökkent. A fejlett piaci hosszabb hozamokban nem volt nagyobb mozgás: az amerikai 10 éves 4,93%-on zárta a hetet (-6 bps csütörtökhöz és az egy héttel korábbihoz egyaránt), a német 3,32%-on (napi és heti változás: -4 ill. -2 bps). Az olasz, spanyol, portugál 10 éves hozamok kb. 10 bázispontot csökkentek a múlt héten, még a francia is esett 6-ot, így megint 5% alatt zárt (4,97%). A KKE-régió hosszú hozamaiban is néhány bázispontos elmozdulások voltak pénteken és a hét egészét tekintve is, itt egyetlen kivétel a magyar állampapír volt, amelynek hozama a 10 éves lejáraton jelentősebben, 16 bázisponttal 5,45%-ra csökkent egy hét alatt.
A devizapiacon sem voltak jelentősebb mozgások, itt is egyedül a forint euróval szembeni 0,4%-os erősödése volt a leginkább kiemelkedő változás az elmúlt héten.
Mire lesz érdemes figyelni?
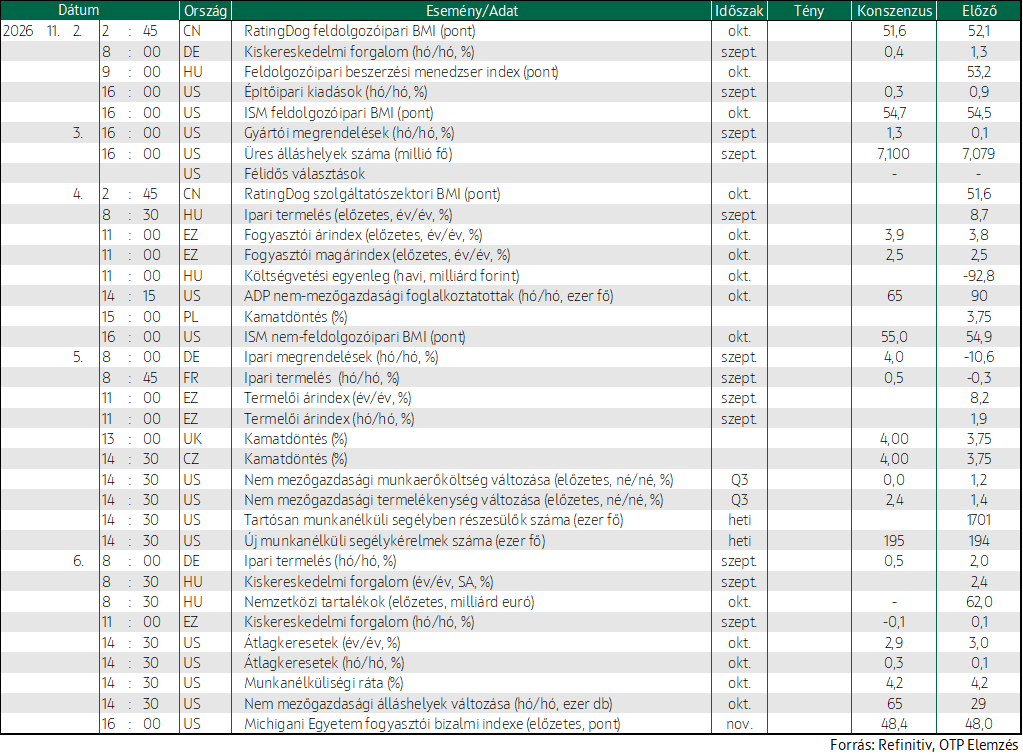
Hétfőn – néhány gazdaság hangulatindexet leszámítva – nem jelenik meg jelentősebb makroadat, de folytatódik a vállalati Q3-as jelentési szezon, az AI-sztori szempontjából érdekesebb cégek közül a Palantir és az Apple jelent – igaz, már csak piaczárás után.
Az ázsiai piacok reggel inkább optimista képet mutattak: magyar idő szerint reggel 8-kor a Nikkei ugyan enyhe mínuszban (-0,33%) tartózkodik, de a Hang Seng +0,5% pluszban áll, a sanghaji (SSE) kompozit index 1%-os emelkedésben van, a koreai KOSPI pedig 2,2%-ot nőtt.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!