
OTP Ébresztő: A FED után az EKB és a BOJ sem változtatott az irányadó kamaton
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: A vártnál erőteljesebb érdeklődés övezte az Anthropic tőzsdei bevezetését
Estek tegnap a főbb európai indexek; a réz esését követően a bányavállalatok szerepeltek a leggyengébben; az EKB felől érkező hírek hatására nyomás alá került a bankszektor; a vártnál kissé kevésbé emelkedett a brit infláció. Vegyesen zártak tegnap a főbb tengerentúli indexek; az Nvidia árfolyama kedvező gyorsjelentése ellenére esett; a vártnál nagyobb befektetői érdeklődés övezte az Anthropic elsődleges részvénykibocsátását; vegyes adatok érkeztek az amerikai lakáspiacról. Többnyire csökkentek a fejlett piaci hosszú hozamok, miközben a Fed felől további szigorításra utaló üzenetek érkeztek; a vártnál magasabb készletek hatására csökkent az olaj ára; tovább gyengült a forint. A mai napon az Egyesült Államokból a szokásos csütörtöki amerikai új munkanélküli segélykérelmek száma mellett a leading index érkezik.
OTP Ébresztő: Erősödött a kockázatkerülés a piacokon az Nvidia gyorsjelentése előtt
Kedvezőtlen hangulat uralkodott a részvénypiacokon kedden: az európai tőzsdék több hónapja nem látott mértékű esést szenvedtek el, míg a Wall Streeten folytatódott a technológiai részvények által vezetett korrekció az Nvidia gyorsjelentése előtti kivárás közepette. Az Egyesült Államokban a Fed-döntéshozók nyilatkozatai tovább erősítették a decemberi kamatemeléssel kapcsolatos várakozásokat. Az MNB változatlanul hagyta az alapkamatot, a döntés ugyanakkor nem volt egyhangú. A fokozódó óvatosság a fejlett kötvénypiacokon hozamcsökkenést eredményezett, miközben az eurózónában felülteljesítettek a francia állampapírok. Magyarországon enyhén mérséklődtek a hozamok; a forint mind az euróval, mind a dollárral szemben gyengült. A mai napon az Egyesült Királyság októberi inflációs adatai, több fontos amerikai lakáspiaci statisztika, valamint szeptemberi magyar béradatok kerülnek publikálásra, míg az esti órákban a Fed legutóbbi kamatdöntő ülésének jegyzőkönyvét is közzéteszik. A vállalati gyorsjelentések közül a Tencent és a Palo Alto Networks negyedéves beszámolója emelhető ki.
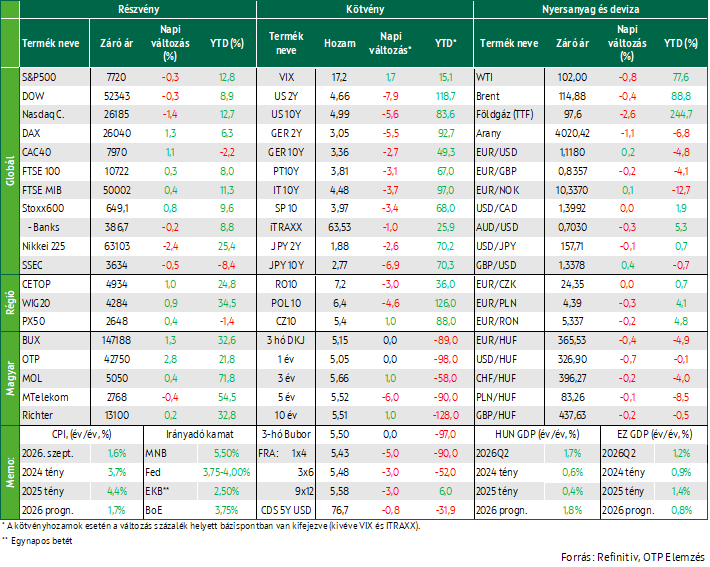
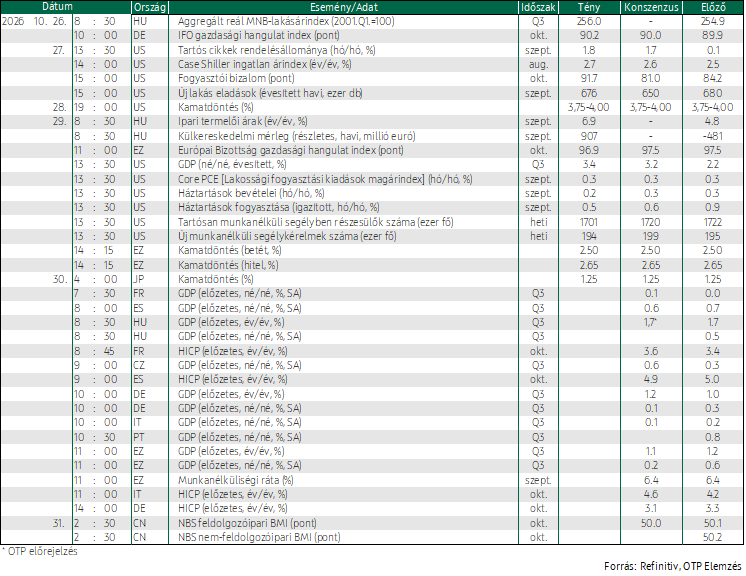
A jó gyorsjelentéseknek köszönhetően emelkedtek tegnap az európai indexek. Az EKB a vártnak megfelelően változatlanul hagyta irányadó kamatát, miután Christine Lagarde közölte, hogy idő előtt távozik a bank éléről. Csökkent októberben az euróövezet gazdasági hangulatindexe, élénkült a hazai export szeptemberben. Estek a mértékadó Wall Street-i indexek. Az Alphabet csalódást keltő gyorsjelentése alapozta meg a technológiai szektor és a kommunikációs szolgáltatások gyenge teljesítményét. A vártnál erőteljesebb gazdasági növekedésről, ugyanakkor fokozódó inflációs nyomásról árulkodnak a tegnap publikált amerikai makro adatok. A nyersolaj jegyzése csütörtökön csökkent az iráni-amerikai béketárgyalások újraindítására tett diplomáciai kísérletekről szóló hírek nyomán. Az amerikai 10 éves hozam 6 bázisponttal ismét 5% alá csökkent. A forint 0,4%-kal erősödött tegnap. A japán jegybank 1,25%-on szinten tartotta irányadó kamatát. Ma többek között Magyarország és az eurozóna Q3-as GDP növekedésének első becslését publikálják.
Az EKB a vártnak megfelelően változatlanul hagyta irányadó kamatát, Christine Lagarde idő előtt távozhat a bank éléről
Emelkedéssel zártak tegnap a vezető európai részvényindexek: a STOXX 600 0,8%-kal került feljebb, miután a kereskedés első felének visszafogott teljesítményét követően javult a befektetői hangulat. A piacok a vállalati gyorsjelentésekre, valamint az EKB kamatdöntésére figyeltek. Az Európai Központi Bank októberi ülésén a piaci várakozásoknak megfelelően változatlanul hagyta irányadó kamatlábait, így a betéti ráta 2,5%-on maradt. A döntéshozók ugyanakkor jelezték, hogy a magas energiaárak továbbra is felfelé mutató inflációs kockázatot jelentenek, miközben a gazdasági növekedést is fékezhetik, különösen akkor, ha az energiaársokk másodkörös hatásai is erősödnek. A jegybank értékelése szerint az inflációs alapfolyamatok egyelőre viszonylag stabilak maradtak, és továbbra sincs érdemi bizonyíték arra, hogy az energiaár-emelkedés jelentős béroldali hatásokat váltott volna ki. Az EKB ugyanakkor nem adott konkrét iránymutatást a jövőbeli kamatpályára vonatkozóan, ami összhangban van a korábban kommunikált, fokozott bizonytalanságot hangsúlyozó állásponttal, amely a jövőbeli lépéseket a beérkező adatoktól és a geopolitikai helyzet alakulásától teszi függővé. Lagarde a sajtótájékoztatón megerősítette, hogy a kamatemelés lehetősége is napirenden volt, ugyanakkor a kormányzótanács végül egyhangúlag a kamatok változatlanul hagyása mellett döntött. A döntés előtte nem sokkal derült fény arra, hogy Christine Lagarde idő előtt távozhat az EKB éléről, ami egy olyan érzékeny időszakban hozhat változást az EKB felsővezetésében, amikor a francia állampapírpiacokon fokozott volatilitás tapasztalható, miközben a magas energiaárak növelik az infláció kockázatát és a növekedésre is veszélyt jelentenek.
A vállalati hírek közül kiemelkedett a Shell, amely közel megduplázódó eredményről számolt be, részvényei 2,1%-kal emelkedtek. Az Adidas árfolyama 5,8%-kal ugrott meg, miután rekordnyereséget közölt és felfelé módosította éves várakozásait. A Renault közel 7%-kal erősödött, miután megerősítette idei kilátásait, míg a Volkswagen 1,7%-kal emelkedett annak ellenére, hogy jelentős negyedéves működési veszteségről számolt be. A bankszektorban a BBVA részvényei 2,6%-kal estek a belföldi piacon elért gyengébb eredmények miatt, míg a Lloyds árfolyama 5%-kal zuhant a vártnál gyengébb gyorsjelentés nyomán. Összességében azonban a kedvező vállalati eredmények ellensúlyozták a monetáris politikával kapcsolatos bizonytalanságokat.
Az euróövezet gazdasági hangulatindexe októberben 96,9 pontra csökkent a szeptemberi 97,5 pontról, immár második egymást követő hónapban romolva és elmaradt a 97,5 pontos piaci várakozástól. A fogyasztói bizalom -17,9 pontra romlott, ami május óta a legalacsonyabb érték. A háztartások pesszimistábbá váltak mind saját pénzügyi helyzetük múltbeli alakulásával, mind a jövőbeli kilátásokkal kapcsolatban. Az inflációs várakozások ugyan enyhén mérséklődtek, de továbbra is magas szinten maradtak. A vállalati szektorban is romlott a hangulat: a kiskereskedelmi, az építőipari és a szolgáltatószektor bizalmi indexe is csökkent. Ezzel szemben a feldolgozóiparban enyhe javulás volt megfigyelhető. Az adat összességében azt jelzi, hogy az euróövezet növekedési kilátásai továbbra is törékenyek, és megerősíti, hogy a geopolitikai feszültségek és a magas energiaárak továbbra is érdemi kockázatot jelentenek.
Emelkedtek tegnap a régiós részvénypiacok, a BUX 1,3%-os növekedéssel felülteljesítő volt, amelyben jelentős szerepet játszott az OTP 2,8%-os drágulása, miközben a hazai blue chipek közül csak az MTelekom árfolyama mutatott enyhe csökkenést. A magyar termék-külkereskedelmi forgalom szeptemberben 907 millió EUR többletet mutatott, miután némileg zárult az olló az export és az import volumenének növekedése között, amely elsősorban a gépek és szállítóeszközök megnövekedett exportjának köszönhető.
Az Alphabet csalódást keltő gyorsjelentése árnyékolta be a csütörtöki kereskedést; piros tartományban zártak a vezető Wall Street-i indexek
Piros tartományban zárták a csütörtöki kereskedést a vezető Wall Street-i indexek. A Dow Jones és az S&P500 0,30%-kal, míg a technológiai túlsúlyos NASDAQ 1,4%-kal került lejjebb, miután a befektetők a nagy technológiai vállalatok mesterséges intelligenciához kapcsolódó beruházásainak megtérülését, a gyorsjelentéseket és a friss inflációs adatokat értékelték. A technológiai szektor gyenge teljesítményét az Alphabet csalódást keltő negyedéves eredménye alapozta meg, ami a kommunikációs szolgáltatások szektorát is magával rántotta: a Google anyavállalatának bevétele elmaradt a várakozásoktól, miközben az AI-fejlesztésekhez kapcsolódó készpénzfelhasználás is gyorsult, így a részvényárfolyam 12,6%-kal esett, ami a Google 2004-es tőzsdei bevezetése óta nem látott léptékű zuhanás. A félvezetőipari részvényeket tömörítő Philadelphia Semiconductor Index 1,4%-kal esett, megszakítva négynapos emelkedő sorozatát, miközben a szoftvercégek körében is jelentős eladói nyomás mutatkozott. Ezzel szemben a kisebb kapitalizációjú vállalatokat tömörítő Russell 2000 1,0%-kal emelkedett.
A vállalati gyorsjelentések közül a Caterpillar 9,3%-os esése is kiemelkedett, miután a vállalat ugyan felülmúlta a profitvárakozásokat, de növekedési célkitűzésein nem változtatott. Ezzel szemben az Eli Lilly 6,6%-kal, a Ford 3,4%-kal, a Merck pedig 3,8%-kal erősödött a kedvező eredmények, illetve kilátások nyomán. A Marvell árfolyam 13,2%-kal zuhant a sajtóhírekre, miszerint a vállalat előrehaladott tárgyalásokat folytat a Lumentum (+0,6%) felvásárlásáról. Az Amazon árfolyama 4,3%-kal esett a zárásig, majd a zárás utáni kereskedésben több mint 7%-os mínuszt szedett össze, miután a vállalat a negyedik negyedévre vonatkozóan a vártnál gyengébb árbevétel-előrejelzést adott és a bevétel és az egy részvényre jutó eredmény soron is elmaradt a várakozásoktól. Az Intel ugyan a vártnál jobban szerepelt az árbevétel és az egy részvényre jutó eredmény tekintetében, de a gongszóig 3,6%-os esés, a zárás után csak mélyült 20% körüli mínuszokig, miután a vállalat nagyon gyenge negyedik negyedéves előrejelzést adott.
A vártnál erőteljesebb gazdasági növekedésről, ugyanakkor fokozódó inflációs nyomásról árulkodnak a tegnap publikált makro adatok. A harmadik negyedévben az amerikai GDP az első becslés adatai alapján a várakozásokat meghaladó mértékben, 3,4%-kal bővült (né/né, évesített); a kedvező adat érdemben javítja az eddig kevéssel 2% feletti idei növekedési várakozásokat. A Fed által preferált inflációs mutató, a „core PCE” szeptemberben 0,32%-kal emelkedett hó/hó; ez az érték a 2%-os éves cél csaknem kétszeresével konzisztens.
A nyersolaj jegyzése csütörtökön csökkent, mivel a piac a közel-keleti ellátási zavarok kockázatának mérséklődését árazta, miután hírek érkeztek az iráni-amerikai béketárgyalások újraindítására tett diplomáciai kísérletekről. A befektetői hangulatot javította, hogy az amerikai alelnök állítólag kapcsolatba lépett az iráni vezetéssel, miközben Katar is új békejavaslatot terjesztett elő.
Mérséklődtek csütörtökön a fejlett piaci kötvényhozamok
A várakozásokkal összhangban alakuló core PCE mutató publikálása mellett 6 bázisponttal 4,99%-ig esett a 10 éves amerikai hozam. A német 10 éves 2 bázisponttal 3,36%-ra mérséklődött tegnap. Az Alphabet szerdán, piaczárás után közzétett eredményei ismét felerősítették az AI-beruházásokkal kapcsolatos aggodalmakat, ami nyomás alá helyezte a részvényeket. A jelenség ismerős lehet. A múlt hét második felében szintén a részvénypiaci esés, és ezzel párhuzamosan a menedéknek számító állampapírok iránti kereslet erősödése adott lendületet a kötvénypiacoknak.
Az ÁKK a 2029/C, 2033/C és 2037/A kötvénysorozatokból, jelentős túljegyzés mellett rendre 24 Mrd, 86 Mrd és 40 Mrd Ft értékben értékesített. Miután a 10 éves magyar állampapírhozam kedd-szerdán összesen 19 bázisponttal csökkent, csütörtökön 1 bp-os emelkedéssel 5,51%-ot ért el. Mindezzel a költségvetési bejelentések utáni több, mint 30 bp-os hozamemelkedés közel felét ledolgozta a 10 éves magyar hozam. A forint tegnap 0,4%-kal 365,53-ig erősödött.
Mire lesz érdemes figyelni?
A záráshoz közeledve 2,4%-os esésben van a Nikkei, 4,2%-kal esik a KOSPI, a SSEC 0,5%-os mínuszban van, míg a Hang Seng 1,7%-kal emelkedik.
A japán jegybank a várakozásoknak megfelelően 1,25%-os szinten tartotta irányadó kamatát.
Ma Magyarország és az eurozóna Q3-as GDP növekedésének első becslését publikálják, számos további európai ország növekedési adatai mellett.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!