
OTP Ébresztő: A Fed változatlanul hagyta az irányadó kamatot, az EKB döntése felé fordul a piacok figyelme
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Erősödött a kockázatkerülés a piacokon az Nvidia gyorsjelentése előtt
Kedvezőtlen hangulat uralkodott a részvénypiacokon kedden: az európai tőzsdék több hónapja nem látott mértékű esést szenvedtek el, míg a Wall Streeten folytatódott a technológiai részvények által vezetett korrekció az Nvidia gyorsjelentése előtti kivárás közepette. Az Egyesült Államokban a Fed-döntéshozók nyilatkozatai tovább erősítették a decemberi kamatemeléssel kapcsolatos várakozásokat. Az MNB változatlanul hagyta az alapkamatot, a döntés ugyanakkor nem volt egyhangú. A fokozódó óvatosság a fejlett kötvénypiacokon hozamcsökkenést eredményezett, miközben az eurózónában felülteljesítettek a francia állampapírok. Magyarországon enyhén mérséklődtek a hozamok; a forint mind az euróval, mind a dollárral szemben gyengült. A mai napon az Egyesült Királyság októberi inflációs adatai, több fontos amerikai lakáspiaci statisztika, valamint szeptemberi magyar béradatok kerülnek publikálásra, míg az esti órákban a Fed legutóbbi kamatdöntő ülésének jegyzőkönyvét is közzéteszik. A vállalati gyorsjelentések közül a Tencent és a Palo Alto Networks negyedéves beszámolója emelhető ki.
OTP Ébresztő: Eséssel indult a hét a részvénypiacokon; ma érkezik az Nvidia gyorsjelentése
A részvénypiacok gyengüléssel zárták a hétfői kereskedést, miközben a dollár tovább erősödött, az EUR/USD árfolyam 1,10 alá süllyedt, az olajárak pedig jelentősen estek. Az eurózóna szeptemberi ipari termelése havi alapon 0,2%-kal bővült. Ma az Egyesült Királyság munkanélküliségi adata, a német ZEW index, az MNB kamatdöntése, valamint az amerikai kiskereskedelmi forgalmi és ipari termelési adatok kerülnek a figyelem középpontjába. A vállalati gyorsjelentések közül az Nvidia, a Home Depot és a Walt Disney eredményeire érdemes figyelni.
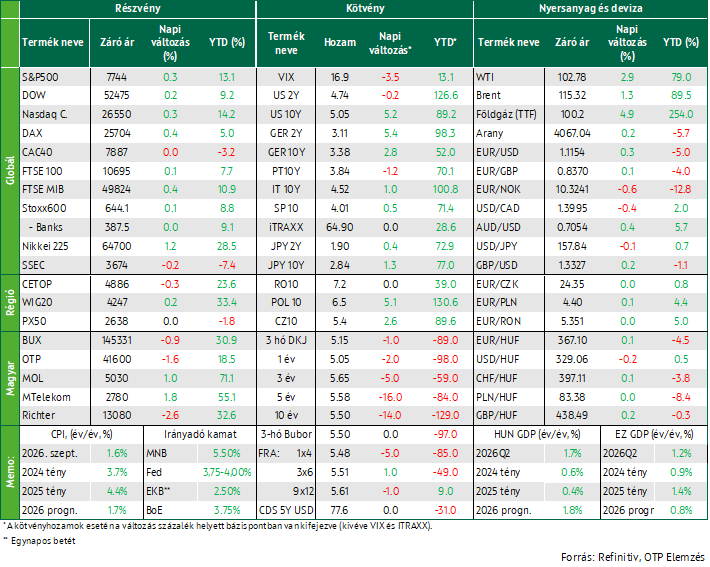
Az EKB kamatdöntése előtti kiváró hangulat mérsékelt mozgásokat eredményezett az európai részvénypiacokon, miközben az egyedi részvényteljesítményeket elsősorban a gyorsjelentések alakították. A Wall Street enyhe emelkedéssel zárt, miután a Fed a várakozásoknak megfelelően változatlanul hagyta az irányadó kamatot. Az erősödő ellátási kockázatok tovább hajtották az energiaárakat, a TTF jegyzése a 2022-es energiaválság óta nem látott szintre emelkedett. Míg az amerikai és európai kötvénypiacokon emelkedtek a hozamok, a magyar állampapírpiacon folytatódott a csökkenés. A mai nap fókuszában az EKB kamatdöntése, valamint az amerikai GDP-adat és a Fed által kiemelten figyelt core PCE inflációs mutató áll. A makroadatok mellett a gyorsjelentési szezon is folytatódik, többek között az Amazon publikálja negyedéves eredményeit.
Az EKB-döntés előtti kivárás mellett a vállalati gyorsjelentések mozgatták az európai részvénypiacokat
Az EKB csütörtöki kamatdöntése előtt kivárás jellemezte az európai részvénypiacokat: a STOXX 600 index mindössze 0,1%-kal emelkedett. Szektorális szinten az olaj- és gázipari részvények az emelkedő energiaárak nyomán, az autóipari papírok pedig kedvező vállalati hírek hatására felülteljesítettek, miközben a média- és vegyipari szektor gyengélkedett, a bányászati vállalatokra pedig a rézárak csökkenése helyezett nyomást.
Az egyedi részvénymozgásokat elsősorban a gyorsjelentések határozták meg. A bankszektorban a Deutsche Bank részvényei a vártnál jobb negyedéves eredményeknek, míg a Standard Chartered árfolyama az éves célkitűzések emelésének köszönhetően emelkedett, a Santander ugyanakkor több mint 5%-ot veszített értékéből a gyengébb brazíliai eredmények miatt, ami a spanyol részvénypiac teljesítményét is visszafogta. A nap legnagyobb vesztesei közé tartozott az Adyen, amely profitabilitási céljának csökkentését követően kétszámjegyű árfolyamveszteséget szenvedett el, valamint a Thyssenkrupp, amelynek részvényei meredeken estek, miután a piac kedvezőtlenül fogadta fém- és alapanyag-kereskedelmi üzletágának tőzsdei debütálását.
A vezető nyugat-európai részvényindexek is csak mérsékelt elmozdulásokat mutattak: a FTSE100 0,1%-kal, a DAX pedig 0,4%-kal emelkedett, míg a CAC40 lényegében stagnált.
A régiós részvénypiacok vegyesen teljesítettek: a lengyel WIG20 0,2%-kal került feljebb, a cseh PX50 gyakorlatilag változatlan szinten zárt, a BUX ugyanakkor közel 1%-kal csökkent. A magyar indexet elsősorban az OTP és a Richter árfolyamának rendre 1,6, illetve 2,6%-os gyengülése húzta le, míg a Magyar Telekom és a MOL emelkedéssel zárta a napot.
Mérsékelt emelkedéssel zárt a Wall Street a várakozásoknak megfelelő Fed-döntést követően
A Fed - a piaci konszenzussal összhangban - változatlanul, 3,75–4,00 százalékos célsávban tartotta az irányadó kamatot októberi ülésén. A jegybank közleményében a korábbinál kedvezőbben értékelte az amerikai gazdaság teljesítményét, miközben hangsúlyozta, hogy az infláció továbbra is magas, és nem zárta ki a további monetáris szigorítás lehetőségét sem. A CME FedWatch adatai alapján a piacok jelenleg több mint 80%-os valószínűséget tulajdonítanak egy decemberi 25 bázispontos kamatemelésnek.
A Wall Street vezető indexei a várakozásoknak megfelelő kamatdöntést követően mérsékelt emelkedéssel zárták a szerdai kereskedést. A Dow Jones 0,2%-kal, az S&P 500 és a Nasdaq pedig egyaránt 0,3%-kal emelkedett.
A gyorsjelentési szezon továbbra is kedvező képet fest: az eddig jelentő S&P 500 vállalatok 84%-a a konszenzust meghaladó eredményeket publikált. A technológiai szektor teljesítményét a félvezetőgyártók támogatták, miután a dél-koreai SK Hynix jelentős profitnövekedésről számolt be, ami pozitív jelzésnek bizonyult az AI-fejlesztésekhez kapcsolódó chipkereslet alakulása szempontjából. Piaczárás után a Microsoft árfolyama több mint 4%-kal emelkedett az erős negyedéves eredmények nyomán, különösen az Azure felhőszolgáltatás várakozásokat meghaladó teljesítményének köszönhetően, míg az Alphabet több mint 7%-ot esett a gyorsjelentés közzétételét követően.
Az olajárak tovább emelkedtek szerdán a közel-keleti ellátási kockázatok erősödése nyomán. A jemeni húszik az adeni repülőteret támadták, egy nappal azt követően, hogy közlésük szerint rakétacsapást mértek Szaúd-Arábia egyik legnagyobb olajfinomítójára. Az áremelkedést az amerikai készletadatok is erősítették: az Energiaügyi Információs Hivatal (EIA) adatai szerint az elmúlt héten 1,9 millió hordóval csökkentek a nyersolajkészletek, miközben az elemzők enyhe, 15 ezer hordós növekedésre számítottak. A Brent hordónkénti ára 1,3%-kal, 115,3 dollárra, míg a WTI jegyzése csaknem 3%-kal, 102,8 dollárra emelkedett.
A TTF jegyzése közel 5%-kal, 100 euró/MWh fölé kapaszkodott, amire a 2022-es energiaválság óta nem volt példa. Az árakat továbbra is a közel-keleti konfliktus miatt akadozó LNG-ellátás hajtja, miközben Európa az átlagosnál alacsonyabb töltöttségű gáztárolókkal lépett a fűtési szezonba.
Eltérő irányban mozogtak a nemzetközi és a hazai kötvénypiacok
A hosszabb lejáratú amerikai állampapírhozamok emelkedtek, miután a Fed javította a gazdasági helyzetértékelését; a 10 éves hozam 5,2 bázisponttal 5,05%-ra nőtt. Eközben a 2 éves érdemben nem mozdult el az előző naphoz képest, így a két lejárat közötti hozamkülönbség 31 bázispontra tágult, ami a piac javuló növekedési kilátásait tükrözheti.
Az európai állampapírpiacokon is felfelé mozdultak a hozamok szerdán, elsősorban az olajárak emelkedésének következtében. A német 10 éves referenciahozam közel 3 bázisponttal 3,38%-ra, míg a francia 10 éves hozam 4,93%-ra nőtt. A rövidebb lejáratokon is emelkedés volt megfigyelhető: a német 2 éves állampapír hozama 5,4 bázisponttal 3,11%-ra kúszott fel. A devizapiacon az euró mérsékelten (0,3%-kal) erősödött a dollárral szemben a Fed kamatdöntését követően, az EUR/USD árfolyam 1,115-ön zárt.
A nemzetközi kötvénypiaci folyamatokkal szemben a magyar hozamok tovább csökkentek szerdán: az 5-20 éves lejáratokon 10-16 bázispontos mérséklődés volt megfigyelhető az előző napi szintekhez képest. A 10 éves benchmarkhozam az ÁKK kora délutáni jegyzése alapján 5,50%-on állt. A forint stabilan teljesített: az euróval szemben enyhén gyengült, míg a dollárral szemben kis mértékben erősödött. Az EUR/HUF árfolyam 367,10-en, az USD/HUF pedig 329,06-on zárt.
Mire lesz érdemes figyelni?
Az Alphabet csalódást keltő gyorsjelentése megtörte az előző napi technológiai rali lendületét az ázsiai piacokon. Magyar idő szerint reggel 7 órakor a dél-koreai Kospi mintegy 1%-os csökkenést mutat, a kínai Shanghai Composite szintén negatív tartományban mozog, míg a Hang Seng lényegében stagnál. A japán Nikkei 225 ugyanakkor közel 1%-os emelkedésben van, miután az AI-chipgyártók által is széles körben használt tesztberendezéseket gyártó Advantest javította profitkilátásait.
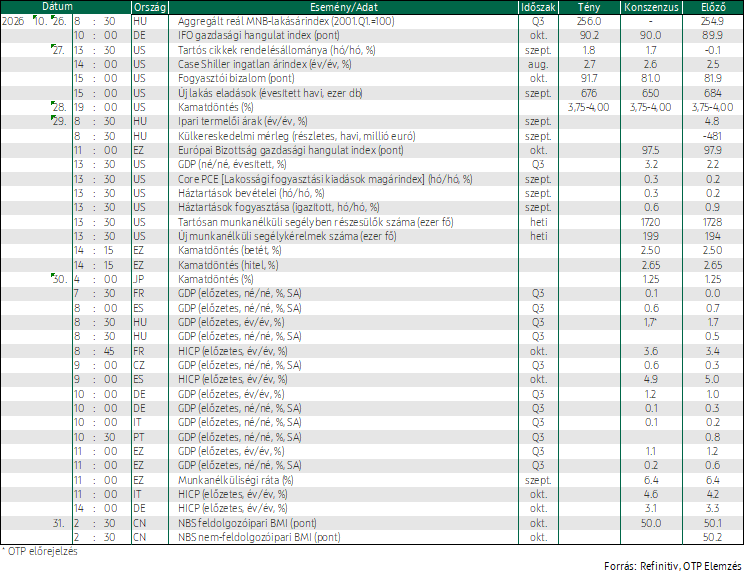
A befektetők figyelme a mai napon elsősorban az EKB kamatdöntésére irányul, amelyen a várakozások szerint változatlanok maradhatnak az irányadó kamatok. A piaci reakciók szempontjából így a döntést kísérő kommunikáció lehet a meghatározó. A nap kiemelt makrogazdasági publikációja az amerikai GDP harmadik negyedéves első becslése lesz, emellett közzéteszik a Fed által figyelt core PCE inflációs mutatót, az amerikai háztartások szeptemberi jövedelmi és fogyasztási adatait, valamint a heti munkanélküli-segélykérelmi statisztikákat is. A makroadatok mellett a gyorsjelentési szezon is folytatódik, többek között az Amazon publikálja negyedéves eredményeit.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!