
OTP Ébresztő: Javult a befektetői hangulat a Fed-döntés előtt; a kedvező gyorsjelentések támogatták a piacokat
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Az Anthropic tőzsdei bevezetéséhez kapcsolódó hírek fűtötték a technológiai szektor emelkedését
Emelkedtek a mértékadó európai és tengerentúli indexek. Európában a védelmi szektor, az Egyesült Államokban a technológia vezette az emelkedést. Az Anthropic tőzsdei bevezetéshez kapcsolódó dokumentumokat nyújtott be, ami újra az AI-beruházások felé terelte a befektetők figyelmét. Szaúd-Arábia és Irán tárgyalt a köztük lévő feszültség enyhítése érdekében; kevéssel mérséklődött a nyersolaj jegyzése. Nem volt nagy mozgás a fejlett kötvénypiacokon, ahol már minden szem az EKB és a Fed ezen a héten esedékes kamatdöntő ülésére szegeződik. A dollár tovább erősödött az euró ellenében. Több mint 1%-kal került feljebb tegnap a BUX. A forint tovább gyengült a vezető devizákkal szemben. A gyorsjelentési szezon ma is olyan nagy nevekkel folytatódik, mint a Coca-Cola vagy a Boeing.
OTP Ébresztő: Rég nem látott csúcsok az olaj és gázárakban, lecsúszó tőzsdék
A múlt hét végén az olaj ára a tavasz óta nem látott magasságokba, az európai gázárak pedig a 2022. végi szintek közelébe emelkedtek – e folyamatok mögött a közel-keleti feszültségek éleződése húzódott meg. A tőzsdék is lefordultak a hét végére: bár az energiaszektor profitált a magas energiaárakból és historikus csúcsokra hágott, az összes többi szektor szenvedett. A kötvénypiacon az amerikai 10 éves hozam újra benézett 5% alá, a német is másfél hónapos minimumon zárt. A francia, mediterrán és KKE-hozamok pénteken nem mozdultak el jelentősen, de a múlt hét egészét tekintve egyértelműen emelkedtek.
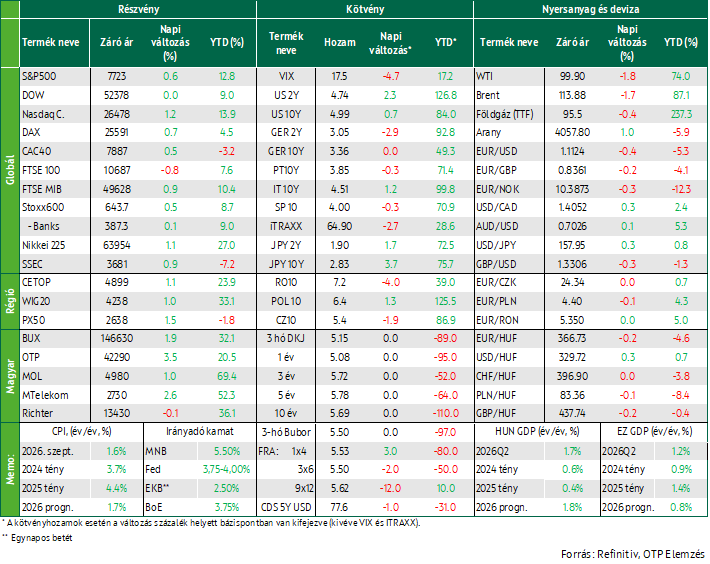
A kedvező vállalati gyorsjelentések és a technológiai szektorral kapcsolatos optimizmus az Atlanti-óceán mindkét partján támogatta a részvénypiacokat. Európában a STOXX600 0,5%-kal, az Egyesült Államokban pedig az S&P 500 0,6%-kal emelkedett, miközben a Nasdaq 1,2%-os pluszban zárt. A BUX 1,9%-kal került feljebb, elsősorban az OTP erős teljesítményének köszönhetően. A kötvénypiacokon az amerikai rövid hozamok enyhén emelkedtek, Európában ugyanakkor csökkentek a hozamok. A forint stabilan teljesített, míg a mai nap fókuszában a Fed kamatdöntése, valamint a Microsoft, az Alphabet, a Meta Platforms, az UBS, a Deutsche Börse és a Mercedes-Benz gyorsjelentései állnak.
Az eredményszezon és az olajárak mérséklődése javította a hangulatot Európában
Javult a befektetői hangulat az európai részvénypiacokon, amit a kedvező vállalati gyorsjelentések és a kőolajárak csökkenése támogatott. A páneurópai STOXX600 index 0,5%-kal emelkedett, miközben a technológiai és bányászati szektor felülteljesített. A legnagyobb nyertesek között a Besi és az AT&S szerepelt, előbbi árfolyamát az Applied Materials részesedésnövelési bejelentése támogatta. A részvényspecifikus hírek közül a Novartis-ról szóló is támogatta a hangulatot, miután a gyógyszergyártó a jelentős egyszeri leírások ellenére javította idei működési eredményére vonatkozó előrejelzését. A hangulatot ugyanakkor fékezte a HSBC gyenge bevételi teljesítménye.
A vezető nyugat-európai indexek vegyesen zártak. A DAX 0,7%-kal, a CAC40 pedig 0,5%-kal emelkedett, míg a HSBC jelentős esése nyomán a FTSE100 0,8%-kal csökkent. A piacok továbbra is a csütörtöki EKB-kamatdöntésre és a jegybank kommunikációjára figyelnek.
A régiós részvénypiacok kedvezően teljesítettek: a BUX 1,9%-kal, csaknem egyhavi csúcsra emelkedett, míg a lengyel WIG20 1,0%-kal, a cseh PX50 pedig 1,5%-kal került feljebb az előző napi záráshoz képest.
A hazai blue chipek többsége erős napot zárt, ami érdemben támogatta a BUX teljesítményét. Az OTP árfolyama 3,5%-kal emelkedett, a Magyar Telekom 2,6%-kal került feljebb, a MOL 1,0%-os pluszban zárt, míg a Richter 0,1%-kal csökkent.
Az AI-optimizmus és a kedvező gyorsjelentések támogatták a Wall Streetet
A vezető amerikai indexek közül a technológiai papírok erősödése elsősorban a Nasdaqot támogatta, amely 1,2%-kal emelkedett, míg az S&P 500 0,6%-kal került feljebb; a Dow eközben gyakorlatilag változatlan szinten zárt. Az Anthropic közelgő tőzsdei bevezetésével kapcsolatos hírek új lendületet adtak a félvezetőszektornak, miközben a piac a Fed kamatdöntését megelőzően is kedvezően fogadta, hogy a jegybank várhatóan változatlanul hagyja az irányadó kamatszintet. A szektorok közül a technológia teljesített a legerősebben, míg az energiaipar az olajárak korrekciója mellett alulteljesítőnek bizonyult.
A vállalati hírek közül kiemelkedett az Nvidia és a Meta együttműködésének elmélyítése, amelynek részeként az Nvidia 3 milliárd dolláros befektetést hajt végre a Meta tőkebevonásában. A Coca-Cola megemelte idei eredményvárakozását, miután a cukormentes üdítők és prémium termékei iránti kereslet továbbra is erős maradt; a társaság árbevétele és eredménye egyaránt meghaladta a várakozásokat. A Visa a vártnál magasabb profitnövekedésről számolt be, amit a stabil fogyasztói kereslet, valamint az utazási és szolgáltatási költések fennmaradó ereje támogatott. A UPS és a Royal Caribbean szintén javította éves kilátásait, míg a Boeing 10,7%-ot esett, miután a vártnál nagyobb negyedéves veszteségről számolt be, és lassabb gyártási felfutást jelzett a 737-es programban.
A geopolitikai fejlemények szintén a befektetők fókuszában maradtak. Izraelben a választások exit polljai politikai patthelyzetet jeleztek, ami elhúzódó koalíciós tárgyalások vagy akár egy újabb választás lehetőségét is felveti. Emellett a piacok figyelmét továbbra is a közel-keleti konfliktus és annak nyersanyagpiaci hatásai kötötték le, miközben Latin-Amerikában Luiz Inácio Lula da Silva újraválasztása és a Brazília, Kína, illetve az Egyesült Államok közötti geopolitikai egyensúly kérdése került előtérbe.
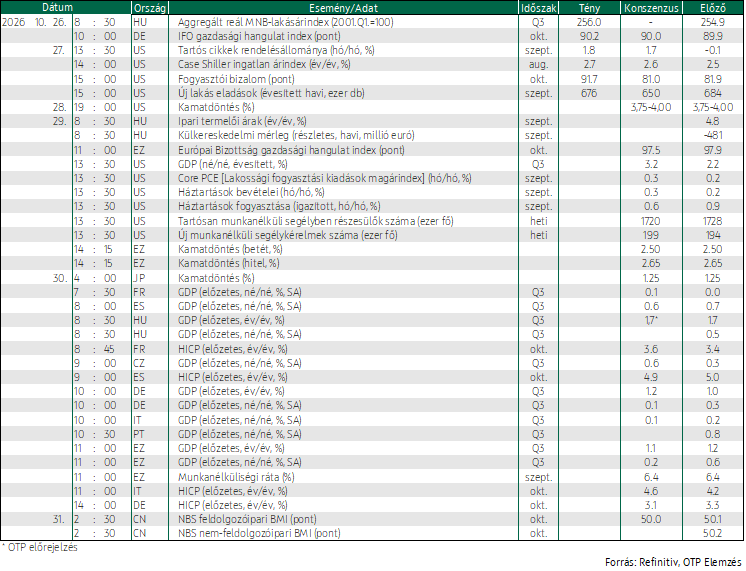
A makroadatok vegyes képet mutattak. A Conference Board fogyasztói bizalmi indexe 91,7 pontra emelkedett, jelentősen felülmúlva a várakozásokat, ami a háztartások hangulatának érdemi javulására utal. Ugyanakkor a tartós cikkek rendelésállományának fő mutatója ugyan 1,8%-kal nőtt szeptemberben, a volatilis szállítási tételektől szűrt mutatók gyengébb képet festettek. A lakáspiacon az új lakások értékesítése havi alapon csökkent, míg a lakásárindex havi változása szintén visszaesést jelzett. Az adatok összességében továbbra sem utalnak érdemi gazdasági lassulásra, ugyanakkor a gazdaság erejéről vegyes üzeneteket közvetítettek.
Enyhén emelkedtek az amerikai rövid hozamok, csökkentek a német kötvényhozamok; stabil maradt a forint
Az amerikai államkötvénypiacon vegyes mozgások voltak megfigyelhetők a Fed kamatdöntése előtt. A 2 éves hozam 3 bázisponttal 4,74%-ra emelkedett, miközben a 10 éves hozam változatlanul 4,99%-on zárt. A Conference Board fogyasztói bizalmi indexének vártnál nagyobb emelkedése mérsékelten felfelé tolta a rövid lejáratú hozamokat, miközben a befektetők továbbra is a Fed esetleges év végi lépéseit árazták. A piac továbbra is szinte biztosra veszi, hogy a jegybank változatlanul hagyja a kamatszintet, ugyanakkor az év végi szigorítás lehetősége továbbra sem került le napirendről. Emellett a befektetők figyelmét továbbra is a hosszabb távú inflációs kockázatok, a jelentős költségvetési hiány és az AI-beruházások által generált finanszírozási igény köti le.
Európában csökkentek a kötvényhozamok, a német 2 éves hozam 3 bázisponttal 3,05%-ra mérséklődött. A befektetők az EKB csütörtöki kamatdöntésére fókuszálnak, ahol a várakozások szerint változatlan maradhat az irányadó kamatszint. A közel-keleti helyzet ugyanakkor továbbra is meghatározó tényező maradt a piacokon. Az olajárak kedden korrigáltak, miután folytatódtak a diplomáciai egyeztetések Iránnal kapcsolatban: a Brent hordónként 113,88 dolláron, míg a WTI 99,90 dolláron zárt. Az EUR/USD árfolyama 1,1124-en alakult, a dollár pedig érdemben nem változott a vezető devizákkal szemben.
A nemzetközi kötvénypiaci hangulat a hazai állampapírpiacon is éreztette hatását, a hozamgörbe mentén jellemzően hozamcsökkenés volt megfigyelhető. A rövidebb lejáratokon mérsékelt elmozdulások alakultak ki, míg a hosszabb szegmensben nagyobb mértékben csökkentek a hozamok, a 10 éves referenciahozam 6 bázisponttal 5,69%-ra süllyedt. A forint stabilan teljesített, az euróval szemben 366,73, a dollárral szemben 329,72 körül alakult a jegyzés.
Mire lesz érdemes figyelni?
Az AI-hoz kapcsolódó optimizmus az ázsiai részvénypiacokat is támogatta, különösen a technológiai szektort. A dél-koreai SK Hynix erős gyorsjelentése nyomán a japán Nikkei 1,3%-kal, a kínai CSI300 pedig 0,7%-kal emelkedett, miközben a régiós részvénypiacok széles körben pluszban kereskedtek.
Indiában a távközlési vállalatként működő Reliance Jio részvényei 21%-os emelkedéssel debütáltak a tőzsdén az ország történetének legnagyobb IPO-ját követően, aminek eredményeként a cég mintegy 131,5 milliárd dolláros értékeltséggel India második legnagyobb piaci kapitalizációjú vállalatává vált.
A mai napon a Fed kamatdöntése mellett a vállalati gyorsjelentésekre figyelnek a befektetők. Az Egyesült Államokban a Microsoft, az Alphabet és várhatóan a Meta Platforms a piaczárást követően jelenik meg, míg Európában az UBS, a Deutsche Börse és a Mercedes-Benz még a kereskedési nap folyamán közzéteszi negyedéves eredményeit.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!