
OTP Ébresztő: Az Anthropic tőzsdei bevezetéséhez kapcsolódó hírek fűtötték a technológiai szektor emelkedését
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: A csütörtöki bezuhanás után javítottak az amerikai tőzsdék, de továbbra is jelentős az idegesség
Az amerikai tőzsdék kis mértékben tudtak emelkedni pénteken a nagy csütörtöki zuhanás után, de a „félelemindexként” is ismert VIX továbbra is a szokásosnál nagyobb csapkodást valószínűsít az árfolyamokban a következő egy hónapban. Európában folytatták a tőzsdék a lecsúszást pénteken – igaz, olyan pánikszerű eladási hullámot, mint csütörtökön Amerikában, itt nem láthattuk a múlt hét egyetlen napján sem. Az energia és kötvénypiacok viszont inkább a megnyugvás jeleit mutatják: a gázárak különösen jelentősen csökkentek pénteken, de a hét egészét tekintve az olaj is sokkal olcsóbb lett, az állampapírhozamok pedig a hét egészét tekintve folytatták lassan egy hónapja tartó mérséklődésüket.
OTP Ébresztő: Részvénypiaci korrekciót és olajár-emelkedést hozott a csütörtöki kereskedés
Az európai részvénypiacok enyhe eséssel zártak, elsősorban a technológiai és védelmi szektor gyengélkedése miatt. Az amerikai tőzsdéken ugyanakkor jelentősebb korrekció bontakozott ki a technológiai részvényeket sújtó eladási hullám nyomán, miközben az olaj- és földgázárak az erősödő geopolitikai feszültségek hatására érdemben emelkedtek. A fokozódó befektetői óvatosság közepette az amerikai és a német állampapírhozamok is csökkentek, míg a dollár jelentős napon belüli ingadozást követően enyhén erősödött az euróval szemben. A hazai kötvénypiacon is mérséklődtek a hosszú lejáratú hozamok; a forint az euró és a dollár ellenében egyaránt gyengült. A negatív hangulat az amerikai piacokról Ázsiába is átgyűrűzött: a vezető ázsiai részvényindexek többsége mínuszban mozgott a reggeli órákban. A mai nap fókuszában az októberi amerikai munkaerőpiaci adatok állnak, amelyek érdemben befolyásolhatják a decemberi Fed-kamatdöntéssel kapcsolatos piaci várakozásokat. Emellett az eurózónából és hazánkból is érkeznek kiskereskedelmi adatok, Németországban pedig az ipari termelés szeptemberi adatait publikálják.
Emelkedtek a mértékadó európai és tengerentúli indexek. Európában a védelmi szektor, az Egyesült Államokban a technológia vezette az emelkedést. Az Anthropic tőzsdei bevezetéshez kapcsolódó dokumentumokat nyújtott be, ami újra az AI-beruházások felé terelte a befektetők figyelmét. Szaúd-Arábia és Irán tárgyalt a köztük lévő feszültség enyhítése érdekében; kevéssel mérséklődött a nyersolaj jegyzése. Nem volt nagy mozgás a fejlett kötvénypiacokon, ahol már minden szem az EKB és a Fed ezen a héten esedékes kamatdöntő ülésére szegeződik. A dollár tovább erősödött az euró ellenében. Több mint 1%-kal került feljebb tegnap a BUX. A forint tovább gyengült a vezető devizákkal szemben. A gyorsjelentési szezon ma is olyan nagy nevekkel folytatódik, mint a Coca-Cola vagy a Boeing.
Emelkedtek a vezető európai indexek; pluszban zárt a BUX
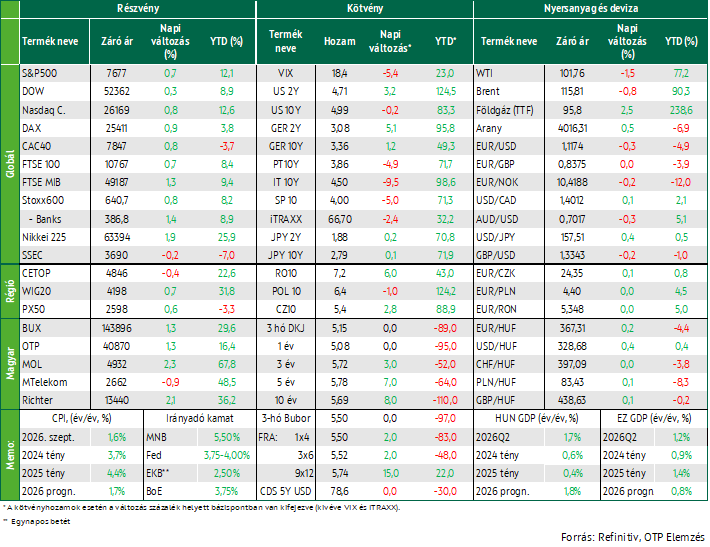
Emelkedéssel indították a hetet a vezető európai részvényindexek, amikor a kedvező vállalati hírek ellensúlyozni tudták a magas energiaárak és geopolitikai feszültségek okozta aggodalmakat. A páneurópai Stoxx600 0,8%-kal került feljebb, melyben szektor szinten a védelmi ipar részvényei vezették az emelkedést 2,6%-os pluszukkal, amikor az Európai Unió és az Egyesült Királyság is megerősítette hajlandóságát Ukrajna további támogatására és a befektetők arra számítanak, hogy a NATO-tagállamok tartósan magasabb védelmi kiadásokat tartanak majd fenn. Egyedi részvények közül a legjobban a technológiai szolgáltató Computacenter (+13,1%) és a biotechnológiai Genmab (+12,1%) teljesítettek, előbbi a várakozásokat meghaladó éves profitkilátásainak negyedik idei emelése, utóbbi pedig egy kísérleti daganatellenes kezelés kedvező vizsgálati eredményei nyomán.
Adatfronton az októberi német gazdasági hangulat index okozott pozitív meglepetést, de a befektetők már sokkal inkább a hét hátralevő részében esedékes kamatdöntő ülésekre és a harmadik negyedéves növekedési adatok publikálására várnak.
A KKE-régió tőzsdéi emelkedéssel zárták a hétfői kereskedést, melyek közül a BUX számított éllovasnak 1,3%-os emelkedésével. A hazai nagypapírok vegyesen zártak; közülük csak az MTelekom fordult mínuszba.
95 EUR/MWh fölé emelkedett a TTF jegyzése a holland gáztőzsdén, ami csak októberben több mint 30%-os emelkedést jelent.
Az Anthropic tőzsdei bevezetéséhez kapcsolódó hírek adták a Wall Street-i indexek lendületét; minimálisan mérséklődött a nyersolaj jegyzése
A mértékadó Wall Street-i indexek is pluszban zárták a hétfői kereskedést, amikor az Anthropic tőzsdei bevezetéshez kapcsolódó dokumentumainak benyújtása a mesterséges intelligenciához kötődő részvények felé terelte a befektetők figyelmét. A Dow 0,3%-kal, az S&P500 0,7%-kal, míg a technológiai túlsúlyú NASDAQ 0,8%-kal került feljebb, utóbbi két index ezzel megszakította a korábbi két egymást követő veszteséges hetét. Szektor szinten a technológia teljesített a legjobban, 1,5%-os emelkedéssel, miközben a félvezetőgyártók teljesítményét követő Philadelphia Semiconductor Index 2,8%-kal erősödött. Az AI-hoz kapcsolódó vállalatok közül a Lumentum 8,2%-kal, a Coherent 5,8%-kal került feljebb, míg a Tesla árfolyama 5,2%-kal emelkedett a Barclays felminősítését követően. Ezzel szemben a Meta 1,9%-ot esett, miután a vállalat akár 95 milliárd dollár értékű részvénykibocsátást tervez az AI-fejlesztésekhez kapcsolódó infrastruktúra finanszírozására.
A befektetők figyelme eközben az Anthropic tőzsdei bevezetése mellett már a hét további eseményeire irányul, amelyek közül meghatározónak ígérkezik a Fed szerdán záruló kamatdöntő ülése, a csütörtökön érkező növekedési és inflációs adatok, valamint a technológiai óriások gyorsjelentései. A héten az S&P500 vállalatainak több mint harmada teszi közzé eredményeit, köztük az Alphabet, a Microsoft és az Amazon.
A nyersolaj jegyzés 1% körül mérséklődött, miután a szaúdi védelmi miniszter Teheránban tárgyalt az iráni vezetéssel a két ország közötti feszültségek enyhítéséről. A Brent és a WTI hordójának jegyzése ezzel együtt is 100 USD felett van és csak októberben több mint 10%-os az emelkedés. A mostani tárgyalások azonban nem jelentenek enyhülést a jemeni húszi lázadók által hetek óta eszközölt, Szaúd-Arábiát érő támadásokban, hiszen a lázadók tegnap is rakéta- illetve dróntámadásokat jelentettek be szaúdi célpontok ellen. A befektetők attól tartanak, hogy a szaúdi olaj- és finomítói infrastruktúrát érő esetleges komolyabb csapások ellátási zavarokat okozhatnak akkor, amikor a globális készletek már amúgy is alacsonyak.
A Fed és az EKB kamatdöntő ülésére várnak a fejlett kötvény- és devizapiacok; tovább gyengült a forint a vezető devizákkal szemben
A fejlett kötvénypiacokon már minden szem az EKB és a Fed ezen a héten esedékes kamatdöntő ülései felé fordult. Az amerikai 10 éves hozam továbbra is 5% közelében táncol, míg a német 10 éves a szeptember végén látott 3,6% feletti szintről 3,35% környékére süllyedt. A francia 10 éves hozam az utcai zavargások és a magas költségvetési hiány okozta aggodalom közepette is esett, így újra kevéssel 5% alatt van.
A dollár tovább erősödött az euró ellenében, az EURUSD kereszt 1,117 környékén várja a Fed és az EKB ülését.
A hazai hozamgörbe rövid végén nem volt elmozdulás, míg a hosszú végén 3-8 bázispontos emelkedést hozott a hétfői kereskedés. Folytatódott a forint gyengülése a vezető devizákkal szemben, így az EURHUF kereszt 367, az USDHUF 328 fölé emelkedett, ami 3 hete nem látott szint.
Mire lesz érdemes figyelni?
Az ázsiai-csendes-óceáni tőzsdék ma reggel meg tudták lovagolni a technológiai szektor által tegnap vetett hullámokat. A határidős részvényindexek vegyes, többségében piros nyitást ígérnek Európában és a tengerentúlon. A nyersolaj jegyzése esett ma reggel.
A HSBC közzétette negyedéves gyorsjelentését, ami az egy részvényre jutó eredmény és a bevétel soron elmaradt a várakozásoktól, míg az adózás előtti nyereség nagyjából annak megfelelően alakult. A pénzintézet bejelentette, hogy az év végéig akár 1 milliárd dollár értékben is visszavásárolhat saját részvényeket.
Az ÁKK ma 30 milliárd forint értékben kínál eladásra diszkontkincstárjegyet.
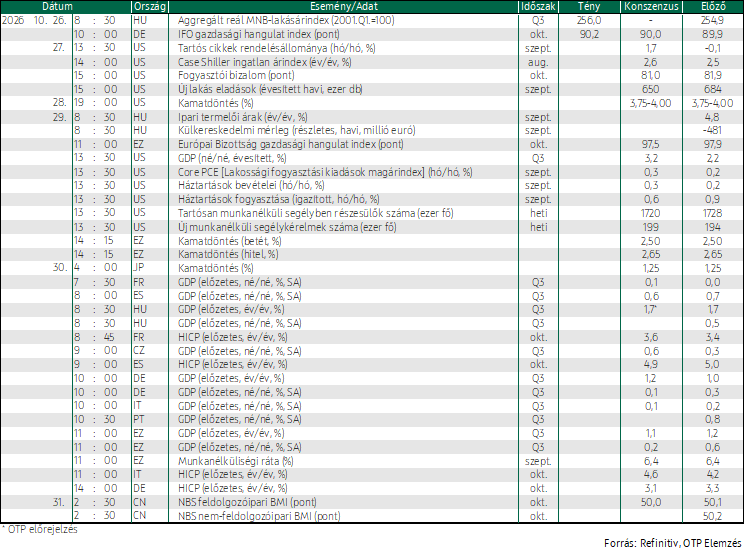
Az Egyesült Államokban a tartós cikkek rendelésállományának szeptemberi alakulását publikálják, ahol két havi erős bővülés után augusztusban gyakorlatilag stagnálást láttunk, míg a most érkező adatnál felpattanásra számít a piac hó/hó. A szállító és védelmi eszközöktől szűrt index augusztusban is emelkedést mutatott, ami szeptemberben folytatódhatott. A várakozások szerint októberben tovább romlott az amerikai fogyasztói bizalom a CB (Conference Board) ma érkező indikátora alapján, ami már szeptemberben is esett elsősorban a magas infláció, valamint a munkaerőpiaci és gazdasági kilátásokkal kapcsolatos aggodalmak nyomán.
Ma teszi közzé negyedéves számait többek között a Visa, a Coca-Cola, a Novartis és a Boeing.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!