
OTP Ébresztő: Rég nem látott csúcsok az olaj és gázárakban, lecsúszó tőzsdék
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: A gyorsjelentési szezon továbbra is felfelé hajtja a részvényeket, 5% fölött a francia 10 éves hozam
Tegnap emelkedni tudtak a részvénypiacok mind Európában, mind a tengeren túlon, az indexeket mindkét helyen a technológiai szektor húzta felfelé. A megjelent egyedi gyorsjelentésekből nem látszik, hogy az AI-beruházási boom lassítana a következő hónapokban. A francia pénzügyi indikátorokat viszont egyre jobban sújtják a társadalmi és politikai bizonytalanságok a vállalati és a közszférát tekintve egyaránt: míg a francia áruházlánc, a Carrefour profitfigyelmeztetést adott ki a zavargások miatt, addig a francia hosszú hozamok 2002 óta nem látott csúcsra emelkedtek. A hozamemelkedés más országokat is érintett, így a 10 éves lejáratú magyar állampapírok hozama is emelkedett.
OTP Ébresztő: Vártnál jobb gyorsjelentések segítették a tengerentúli indexeket
Enyhe csökkenéssel zártak tegnap a főbb európai indexek; a vártnál jobban csökkent a német ZEW index; kedvezően alakult a brit munkanélküliségi ráta; az MNB a várakozásnak megfelelően változatlanul hagyta alapkamatát. Többnyire emelkedéssel zártak a vezető indexek, miközben a kedvező gyorsjelentések támogatták a piacot; az elmúlt napok esését követően felfelé korrigált több AI kitettséggel rendelkező vállalat; a lakáspiaci adatok ugyanakkor gyenge aktivitásról tanúskodnak az Egyesült Államokban. Mérséklődtek az amerikai és az európai a hosszú hozamok is; az elmúlt napok csökkenését követően jelentősebben emelkedtek a hazai hosszú kötvényhozamok. A mai napon a brit infláció alakulása kerül a figyelem középpontjába.
A múlt hét végén az olaj ára a tavasz óta nem látott magasságokba, az európai gázárak pedig a 2022. végi szintek közelébe emelkedtek – e folyamatok mögött a közel-keleti feszültségek éleződése húzódott meg. A tőzsdék is lefordultak a hét végére: bár az energiaszektor profitált a magas energiaárakból és historikus csúcsokra hágott, az összes többi szektor szenvedett. A kötvénypiacon az amerikai 10 éves hozam újra benézett 5% alá, a német is másfél hónapos minimumon zárt. A francia, mediterrán és KKE-hozamok pénteken nem mozdultak el jelentősen, de a múlt hét egészét tekintve egyértelműen emelkedtek.
Az olaj a tavaszi lokális csúcsok közelében, a gáz 2022 óta nem látott magas árakon zárt
A múlt hét végén az olaj és a gáz ára is jelentős mértékben drágult a tovább éleződő geopolitikai feszültségek miatt.
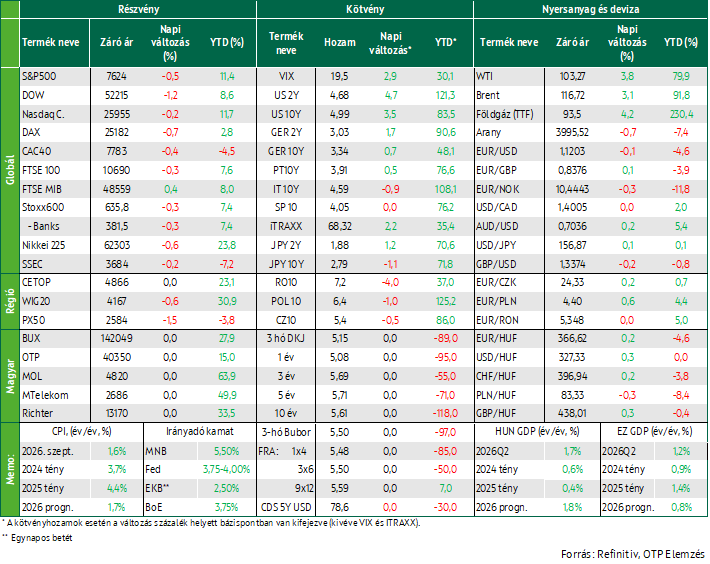
Pénteken a WTI olaj ára 3,8%-kal hordónként 103,3 dollárra, a Brenté 3,1%-kal 116,7 dollárra emelkedett. Az egy hetes áremelkedés a WTI esetében 1,8% volt, a Brentnél 6,2%, és ilyen magas árszinteket a WTI-nél május, a Brentnél április óta nem láttunk. A drágulás mögött továbbra is a közel-keleti helyzet fokozódása áll: a jemeni húszi lázadók tovább rakétázták a szaúdi olajlétesítményeket, és bár a hírek szerint komolyabb, ellátási nehézséget okozó találatot nem értek el, a piac a korábbiaknál magasabbnak látja annak valószínűségét, hogy előbb-utóbb fognak. Erre erősített rá, hogy a szaúdi állami olajvállalat, az Aramco csütörtökön kiürítette a Perzsa-öböl partján fekvő dzahráni központját és home office-ba küldte a dolgozóit. Mindezek mellett az Irán és az Egyesült Államok közötti kölcsönös fenyegetődzések is tovább folytatódtak.
A gázárak is jelentősen emelkedtek: az amszterdami tőzsdén a TTF azonnali (spot) ára pénteken 3,8%-kal 93,8 euró/MWh-ra drágult, a heti áremelkedés 5,9% volt. A TTF – mind az azonnali, mind a 1 hónapos határidős ár – négy hete folyamatosan emelkedik, a mostani árszinthez hasonlókat utoljára 2022 decemberében láthattunk. A gázárakat a közel-keleti feszültségek mellett – a piac jelenleg a katari LNG-szállítások teljes kimaradásával számol ezen a télen – az a tény is fűti, hogy Európában a gáztározók rekordalacsony töltöttségi szinttel vágnak neki a fűtési szezonnak: a tározók töltöttsége az október 22-i adatok alapján 75%-on áll, szemben az előző 5 év átlagosan 86%-ával. Fűtési szezon végére a tározók töltöttsége 30% közelébe szokott visszaesni, de például idén márciusban a töltöttség minimuma inkább a 25%-hoz volt közelebb – így a kb. 10%-pontnyi eltérés a tározók jelenlegi töltöttségében jelentős különbségnek számít.
Negatív hangulat az európai tőzsdéken csütörtökön és pénteken is
A STOXX 600 pénteken 0,3%-kal került lejjebb, előtte csütörtökön 1,0%-ot esett. Az olaj- és gázipari alindex történelmi csúcsra hágott, ezt és a vegyipart leszámítva azonban pénteken az összes többi ágazat mínuszban zárt. A hét egészét tekintve a STOXX 600 1,4%-kal csökkent, különösen a bankok (-3,0%), valamint az alapvető nyersanyagokban (-5,8%) és az ipari termékekben érdekelt cégek (-4,2%) teljesítettek rosszul. Az egészségügyi ágazat viszont jelentősen emelkedett (+4,6%). Az elmúlt egy hónapot tekintve az európai bankrészvények az összes többi ágazatot meghaladó mértékben, már több mint 10%-ot estek. Ebben közrejátszhatott az is, hogy a kötvényhozamok emelkedésével a bankszektor egyre nagyobb nem realizált veszteséget „szenved el” állampapírportfolióján – ugyanakkor a banki részvényekkel még így is 25%-kal drágábban kereskednek, mint egy éve.
Az általános múlt hét végi rosszhangulat alól Kelet-Közép-Európa sem tudta magát kivonni, Varsó pénteken 0,6%-ot, Prága 1,5%-ot esett, és előtte csütörtökön és az egész hetet tekintve is mínuszban zártak. Budapest pénteken a nemzeti ünnep miatt zárva volt, de előtte nap 0,9%-ot csúszott lejjebb a BUX. Az OTP és a MOL is jelentősen esett (2,9%-ot, illetve 1,8%-ot), a Richternek viszont jó napja volt, 4%-kal emelkedett az árfolyama, ami valószínűleg részben a vállalat saját részvény vásárlásainak, részben az európai egészségügyi ágazat általános jó teljesítményének volt köszönhető.
A makroadatok frontján pénteken jelentek meg az S&P októberi európai beszerzési menedzserindexei a főbb európai országok (beleértve magát az eurózónát is) főbb szektoraira. A német feldolgozóipari alindex kivételével az összes többi entitás összes többi ágazata romlást mutatott mind az előző hónaphoz (szeptember) képest, mind az előzetes konszenzussal összehasonlítva. Különösen nagyot csökkent a francia kompozit index: 51,1-ről 48,4 pontra, hasonlóan alacsony értéket utoljára márciusban mértek. Ugyanakkor az indexek jelenlegi értékei – és ez még a francia alindexekre is igaz – számottevően nem térnek el az elmúlt két év átlagától, tehát legutóbbi csökkenéseik önmagukban még semmi drámait nem mutatnak.
Amerikában is estek a tőzsdék
Pénteken mindhárom meghatározó amerikai részvénypiaci index csökkent: a Dow Jones 1,2%-kal, a S&P 500 0,5%-kal, a Nasdaq pedig 0,2%-kal. Előtte csütörtökön is mínuszban zártak a piacok, de a hét egészét tekintve már vegyesebb volt a kép: a Dow 0,5%-ot nőtt, az S&P és a Nasdaq viszont 0,5%-kal illetve 1,8%-kal lejjebb csúsztak. Az amerikai energiaszektor jól teljesített, 2,5%-os pénteki emelkedésével – hasonlóan európai társaihoz – történelmi csúcson zárt. A múlt hét végi általános negatív hangulat ellenére a folyamatban lévő Q3-as gyorsjelentési idény valójában eddig inkább kedvező képet mutat: noha még csak az érintett cégek kevesebb mint harmada jelentett, ezek nagyobb része az elemzői várakozásokat meghaladó eredményekről számolt be és profitjuk átlagosan 32%-kal nőtt a tavalyihoz képest.
Az S&P az Egyesült Államokra is pénteken jelentette meg beszerzési menedzserindexeit, ezek inkább romló hangulatot mutattak, de ennek mértéke enyhe, jóval elmarad az európai indexekben megfigyeltektől.
A pénteki kisebb emelkedés ellenére a hét egészét tekintve inkább csökkentek a kötvényhozamok
Az amerikai hozamok enyhén emelkedtek pénteken: a 2 éves 4 bázisponttal 4,68%-ra, a 10 éves szintén 4 bázisponttal 4,99%-ra, viszont utóbbi ezt megelőzően még csütörtökön 20 bázispontos eséssel bekúszott 5,00% alá, amire már egy hónapja nem volt példa. A német kötvények ára pénteken minimálisan változott, de itt is a 10 éves állampapír hozama másfél hónapos minimumon, 3,34%-on zárt pénteken. A mediterrán országok esetében a trend kevésbé tűnt pozitívnak: a spanyol, portugál és olasz hozamok pénteken nem mozdultak el érdemben, de az egy héttel korábbi értékeikhez képest 5-10 bázisponttal magasabban zártak, és a francia 10 éves hozam is 2002 óta nem látott szinten, 5% fölött ragadt (5,03%). A KKE-országok hosszú hozamai is a mediterránokhoz hasonló pályát jártak be: pénteken nem volt nagy elmozdulás, de az egy héttel korábbi értékeikhez képest a cseh 10 éves 9 bázisponttal 5,36%-ra emelkedett, a lengyel 10 bázisponttal 6,43%-ra. A magyar állampapír 10 éves hozama csütörtökig 30 bázisponttal 5,61%-ig emelkedett az azt megelőző hét végéhez képest, október 23-án a nemzeti ünnep miatt nem volt kereskedés.
A devizapiacon a kiemelendő esemény a forintnak az euróval szembeni múlt heti gyengülése volt (0,9%), ami pénteken is folytatódott (0,2%). A forint ugyanakkor nem volt egyedül ezzel a jelenséggel a régióban: a zloty szintén veszített értékéből péntektől-péntekig összesen 0,7%-ot, és a román lejért is 0,5%-kal kevesebb eurót kellett fizetni heti összehasonlításban – a korona/euró árfolyam viszont stabil volt.
Mire lesz érdemes figyelni?
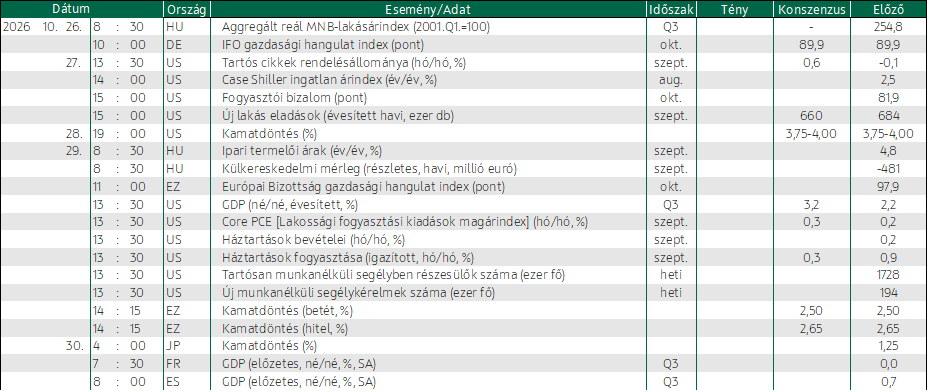
Hétfő délelőtt jelenik meg a német vállalatok üzleti hangulatát mutató Ifo index, érdekes lesz figyelni, hogy itt is látható lesz-e hasonló romlás, mint a múlt heti S&P beszerzési menedzserindexeknél.
Az ázsiai piacok reggel felemás képet mutattak: magyar idő szerint fél 8-kor a Hang Seng +0,5% pluszban áll, a sanghaji (SSE) kompozit index stagnálás körüli állapotban, a Nikkei viszont 0,7% mínuszban, a koreai KOSPI pedig -1,4%-on. Az olajárak valamelyest mérséklődni kezdtek.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!