
OTP Ébresztő: A gyorsjelentési szezon továbbra is felfelé hajtja a részvényeket, 5% fölött a francia 10 éves hozam
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Vártnál jobb gyorsjelentések segítették a tengerentúli indexeket
Enyhe csökkenéssel zártak tegnap a főbb európai indexek; a vártnál jobban csökkent a német ZEW index; kedvezően alakult a brit munkanélküliségi ráta; az MNB a várakozásnak megfelelően változatlanul hagyta alapkamatát. Többnyire emelkedéssel zártak a vezető indexek, miközben a kedvező gyorsjelentések támogatták a piacot; az elmúlt napok esését követően felfelé korrigált több AI kitettséggel rendelkező vállalat; a lakáspiaci adatok ugyanakkor gyenge aktivitásról tanúskodnak az Egyesült Államokban. Mérséklődtek az amerikai és az európai a hosszú hozamok is; az elmúlt napok csökkenését követően jelentősebben emelkedtek a hazai hosszú kötvényhozamok. A mai napon a brit infláció alakulása kerül a figyelem középpontjába.
OTP Ébresztő: Európában csökkenéssel, az Egyesült Államokban emelkedéssel kezdték a hetet a főbb indexek
A múlt hét gyenge teljesítményét követően javulással kezdte a hetet az Egyesült Államok részvénypiaca, míg Franciaországban és szélesebb körben az eurózónában visszafogta a hangulatot a bizonytalan belpolitikai helyzet, miközben a befektetők a héten esedékes jelentésekre (Meta, Tesla, SpaceX) készültek. A fejlett országok kötvénypiacain kis mértékben emelkedtek a hozamok. Itthon Magyar Péter fontos részleteket ismertetett a 2027-es költségvetéssel kapcsolatban. A reggeli órákban pirosban lehetett látni a legtöbb ázsiai részvénypiacot.
Tegnap emelkedni tudtak a részvénypiacok mind Európában, mind a tengeren túlon, az indexeket mindkét helyen a technológiai szektor húzta felfelé. A megjelent egyedi gyorsjelentésekből nem látszik, hogy az AI-beruházási boom lassítana a következő hónapokban. A francia pénzügyi indikátorokat viszont egyre jobban sújtják a társadalmi és politikai bizonytalanságok a vállalati és a közszférát tekintve egyaránt: míg a francia áruházlánc, a Carrefour profitfigyelmeztetést adott ki a zavargások miatt, addig a francia hosszú hozamok 2002 óta nem látott csúcsra emelkedtek. A hozamemelkedés más országokat is érintett, így a 10 éves lejáratú magyar állampapírok hozama is emelkedett.
Lendületes napot zártak az európai tőzsdék, a BÉT volt az egyetlen kivétel
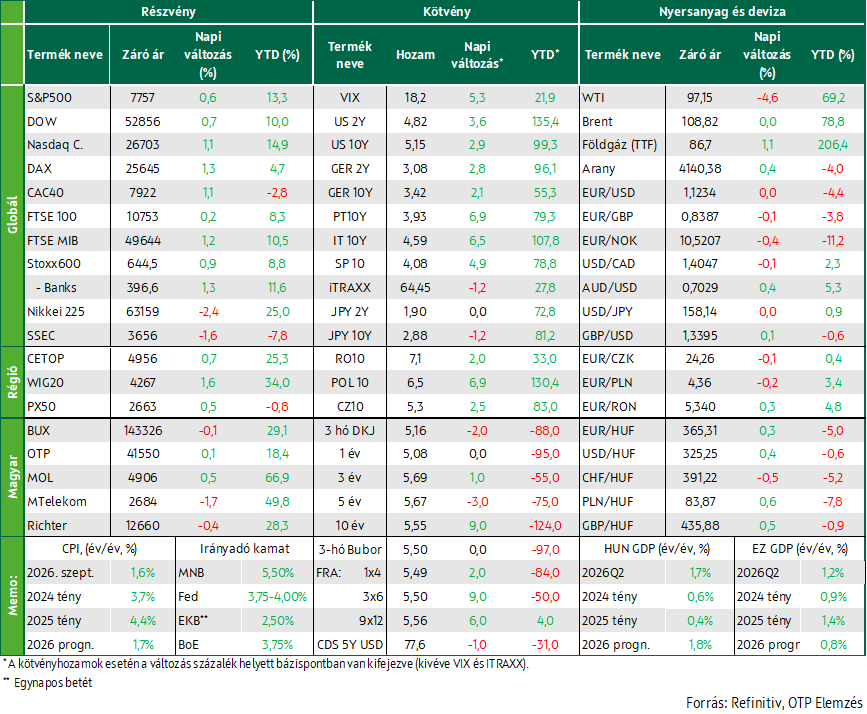
Az európai részvénypiacok szerdán ledolgozták a hét első két napján összeszedett veszteségeiket: a STOXX 600 0,9%-kal emelkedett, ezzel lényegében elérte a múlt pénteki záróértékét, ami egyébként másfél havi csúcsot jelentett. A legtöbb ágazat jól teljesített, ezek közül is a technológiai szektor emelkedett ki elsősorban (+2,1%), amit leginkább a félvezetőket gyártó holland ASML (+2,6%) és a német SAP (+1,6%) húzott felfelé. Utóbbi tegnap jelentette meg Q3-as gyorsjelentését is, amiben a várakozásokat meghaladó értékesítésről és profitról számolt be. Az autógyártók viszont 1,7%-kal estek, és a telekommunikációs cégek is – az ágazatot sújtó globális rosszhangulatban – átlagosan 0,5%-kal kerültek lejjebb. A nap vesztese kétségkívül a francia kiskereskedelmi áruházlánc, a Carrefour lett, amelynek árfolyama 13,8%-ot zuhant, miután a menedzsment a tegnap megjelent Q3-as gyorsjelentéshez profitfigyelmeztetést is fűzött: eszerint a cég idei üzemi eredménye 80-200 millió közötti értékben (a tavalyi éves volumen kb. 5-10%-a) eshet a franciaországi zavargások miatt, amelyek során eddig 50 üzletüket érte támadás.
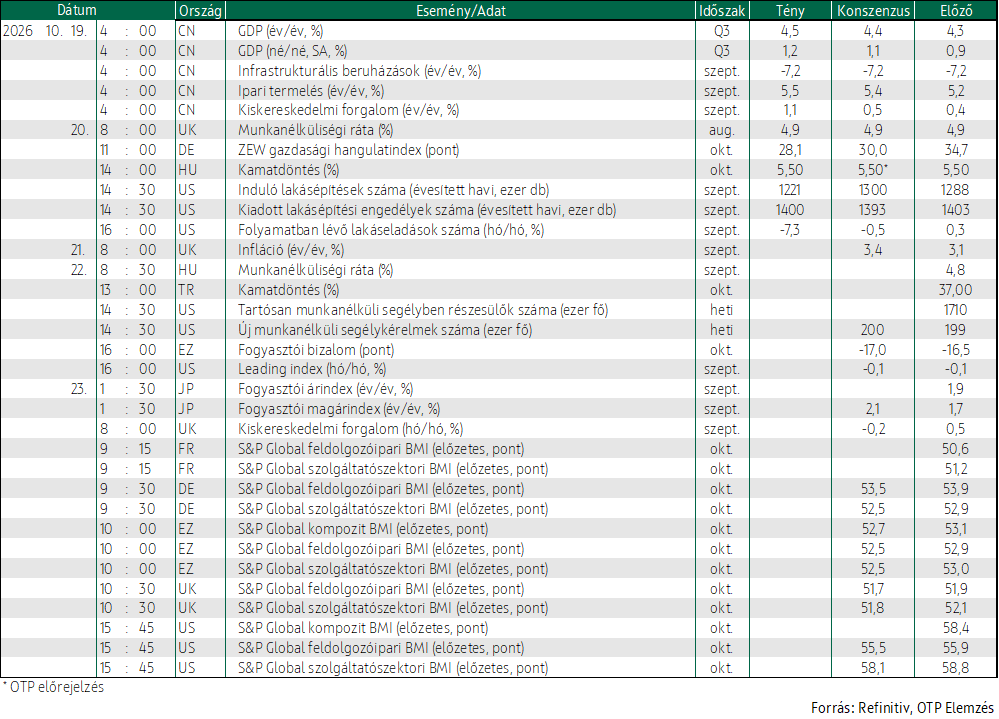
Jelentősebb makroadat tegnap nem látott napvilágot Nyugat-Európából talán a brit inflációt leszámítva, amely továbbra is gyorsulva emelkedő árakat mutatott (októberben YoY: 3,5% szemben az előző havi 3,1%-kal), de nem múlta felül jelentősen az előzetes várakozásokat.
A régiós tőzsdék nagyrészt emelkedni tudtak: a prágai tőzsde 0,5%-ot, a varsói 1,6%-ot haladt előre, utóbbi esetében ezzel ismét sikerült történelmi csúcsot beállítani. A BUX teljesítménye szerényebb volt, enyhe, 0,1%-os mínuszban zárta a szerdát. Az esést a Magyar Telekom vezette (-1,7%), összhangban európai és tengerentúli szektortársaival, a MOL és az OTP viszont kis mértékben (+0,5% és +0,1%) még emelkedni is tudott.
Amerikában is emelkedtek a piacok, erős gyorsjelentéssel jött ki a Tesla és a Meta is
Az amerikai indexek is feljebb kúsztak szerdán: a Dow 0,7%-kal, az S&P 500 0,6%-kal, a Nasdaq 1,1%-kal tudott erősödni. Az emelkedést itt is a technológiai szektor vezette: a SpaceX – részben még a keddi gyorsjelentése által keltett pozitív hullámokon lovagolva – 7,8%-ot drágult, valószínűleg attól sem teljesen függetlenül, hogy tegnap a Tesla is (+3,4%) a vártnál némileg erősebb negyedéves jelentést tett közzé és Elon Musk azt is felvetette, hogy nem lenne ördögtől való a két céget egyesíteni. Tőzsdezárás után jelentett a Meta, méghozzá szintén a várakozásokat meghaladó számokat: harmadik negyedéves árbevétele éves összevetésben 26%-kal emelkedett, és a nyereség is jelentősen javult a tavalyi év hasonló időszakához képest annak ellenére, hogy a cég körülbelül 10 milliárd dollárt különített el a fiatalok mentális egészségével kapcsolatos potenciális peren kívüli egyezségekre. A szervereket gyártó és szintén tegnap jelentő Super Micro árfolyama 9,6%-ot emelkedett, miután a cég az AI-infrastruktúrára vonatkozó élénkebb keresletet és magasabb várható árbevételt jelzett előre 2027 első negyedévére.
Fontosabb makroadat nem jelent meg szerdán Amerikából.
Kötvényhozamok: kisebb emelkedések, de a francia 10 éves hozam 24 éves csúcson, 5% fölött!
Az amerikai állampapírhozamok lényegében stagnáltak szerdán: a 2 éves 2 bázisponttal 4,81%-ra változott, a 10 éves maradt a keddi 5,12%-on. A német 10 éves hozamok is minimálisan nőttek (2 bázisponttal 3,42%-ra), a hasonló lejáratú olasz hozamok pedig 7 bázisponttal 4,59%-ra. Valójában a francia 10 éves lejáratú állampapíroknál is hasonló nagyságrendű, 9 bázispontos emelkedés következett be, de ez ebben az esetben már azt is jelentette, hogy a hozam átvitte a lélektani 5%-os határt, amihez hasonlót 2002 óta nem láttunk. Ez a fejlemény egyértelműen a franciaországi zavargásokkal, a költségvetési kihívásokkal és a jövő évi, a fősodorbeli jelöltek számára nem túl sok jóval kecsegtető elnökválasztással kapcsolatos bizonytalanságokat tükrözi. A francia hozamok nem csak a németekhez képest értek el régóta (2011) nem látott magasságokat (+157 bázispont), de az – egyébként 3-4 kategóriával rosszabb adósságbesorolású – Olaszországhoz képest is már több mint 40 bázispontos prémiummal kereskedik őket, amire korábban még soha nem volt példa. A régióban is emelkedtek tegnap a 10 éves hozamok: a lengyel (+7 bázispont, 6,48%-ra) és a magyar (9 bázisponttal 5,55%-ra) jobban, a cseh mérsékeltebben (+2 bázisponttal 5,33%-ra).
A Brent olaj ára tegnap 0,9%-kal emelkedett, a WTI viszont nem változott érdemben, a TTF földgáz 0,8%-kal drágult.
Nem voltak nagy mozgások a devizapiacon sem: a dollár euróval szembeni árfolyama változatlan maradt, a forint viszont gyengült 0,3%-ot az euróval szemben, miközben a zloty és a cseh korona is enyhén erősödni tudtak (0,2% illetve 0,1%-ot).
Mire lesz érdemes figyelni?
Az ázsiai piacok csütörtök reggel csúnya képet mutattak: a Hang Seng 3,1%-os, a Nikkei 2,4%-os, a koreai KOSPI pedig 3,9%-os mínuszban tartózkodik. Az esést a tech-részvények vezetik.
A mai napon nem jön ki jelentősebb makromutató, de pénteken, október 23-án megjelenik az S&P beszerzési menedzserindexei az eurózónára, Németországra és Franciaországra, illetve megismerhetjük a szeptemberi japán inflációs számokat is, a Moody’s pedig felülvizsgálja Franciaország adósságbesorolását.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!