
OTP Ébresztő: Vártnál jobb gyorsjelentések segítették a tengerentúli indexeket
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Az olajárak mérséklődése alapozta meg a befektetők optimizmusát
Pluszban zárták a hétfői kereskedést a mértékadó európai és Wall Street-i indexek, az optimizmus szektorokon átívelő volt. A pozitív hangulatot az olajárak esése alapozta meg, miután Donald Trump úgy nyilatkozott, hogy rendkívül valószínűtlen egy újabb Irán elleni támadás, ha lesz előrelépés a tárgyalásokban. Az elmúlt héten nagyot eső technológia szektorban korrekciót láthattunk. A dollár gyengült az euró ellenében. 1,8%-kal került feljebb a BUX és a hazai nagypapírok is kivétel nélkül emelkedni tudtak. A forint erősödött a vezető devizákkal szemben. Ma érkeznek a hazai és az amerikai októberi inflációs adatok.
OTP Ébresztő: A csütörtöki bezuhanás után javítottak az amerikai tőzsdék, de továbbra is jelentős az idegesség
Az amerikai tőzsdék kis mértékben tudtak emelkedni pénteken a nagy csütörtöki zuhanás után, de a „félelemindexként” is ismert VIX továbbra is a szokásosnál nagyobb csapkodást valószínűsít az árfolyamokban a következő egy hónapban. Európában folytatták a tőzsdék a lecsúszást pénteken – igaz, olyan pánikszerű eladási hullámot, mint csütörtökön Amerikában, itt nem láthattuk a múlt hét egyetlen napján sem. Az energia és kötvénypiacok viszont inkább a megnyugvás jeleit mutatják: a gázárak különösen jelentősen csökkentek pénteken, de a hét egészét tekintve az olaj is sokkal olcsóbb lett, az állampapírhozamok pedig a hét egészét tekintve folytatták lassan egy hónapja tartó mérséklődésüket.
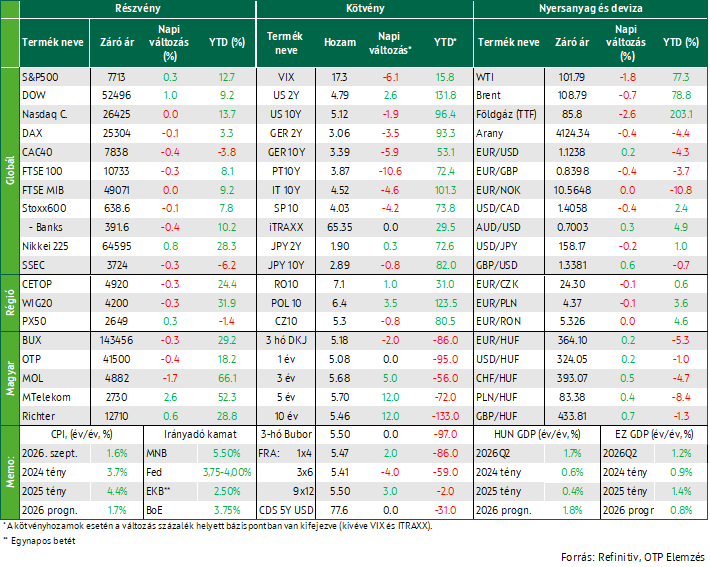
Enyhe csökkenéssel zártak tegnap a főbb európai indexek; a vártnál jobban csökkent a német ZEW index; kedvezően alakult a brit munkanélküliségi ráta; az MNB a várakozásnak megfelelően változatlanul hagyta alapkamatát. Többnyire emelkedéssel zártak a vezető indexek, miközben a kedvező gyorsjelentések támogatták a piacot; az elmúlt napok esését követően felfelé korrigált több AI kitettséggel rendelkező vállalat; a lakáspiaci adatok ugyanakkor gyenge aktivitásról tanúskodnak az Egyesült Államokban. Mérséklődtek az amerikai és az európai a hosszú hozamok is; az elmúlt napok csökkenését követően jelentősebben emelkedtek a hazai hosszú kötvényhozamok. A mai napon a brit infláció alakulása kerül a figyelem középpontjába.
Enyhe csökkenéssel zártak tegnap a főbb európai indexek; a vártnál jobban csökkent a német ZEW index; kedvezően alakult a brit munkanélküliségi ráta; az MNB a várakozásnak megfelelően változatlanul hagyta alapkamatát
Az európai részvénypiacok tegnap a napközbeni veszteségeik egy részét zárásra ledolgozták, azonban a vezető indexek így is enyhe mínuszban zártak, a STOXX 600 index végül 0,1%-kal csökkent. A piacot elsősorban a technológiai és ipari vállalatok részvényei húzták le. Az ASML árfolyama 2,2%-kal esett, miután az Elice mesterségesintelligencia-infrastruktúra-fejlesztő csalódást keltő dél-koreai tőzsdei bevezetése erősítette azokat az aggodalmakat, hogy a befektetők egyre óvatosabban viszonyulnak a mesterséges intelligenciához kapcsolódó vállalatok jelentős finanszírozási igényéhez. Gyengén teljesítettek az adatközpont beruházásokhoz kapcsolódó európai vállalatok is: a Siemens, a Schneider Electric és a Siemens Energy részvényei egyaránt estek. A negatív teljesítményt részben ellensúlyozta a gyógyszeripari szektor erősödése. A Sanofi árfolyama 3,6%-kal emelkedett, míg a belga biotechnológiai vállalat, az Argenx, 6,3%-os ugrással a nap egyik legjobban teljesítő európai részvényének bizonyult. Összességében a kereskedést továbbra is az AI-szektor értékeltségével és finanszírozási igényeivel kapcsolatos bizonytalanságok határozták meg, ami elsősorban a technológiai és ipari részvényeket húzta lefelé, miközben a defenzív gyógyszeripari szektor felülteljesítő volt.
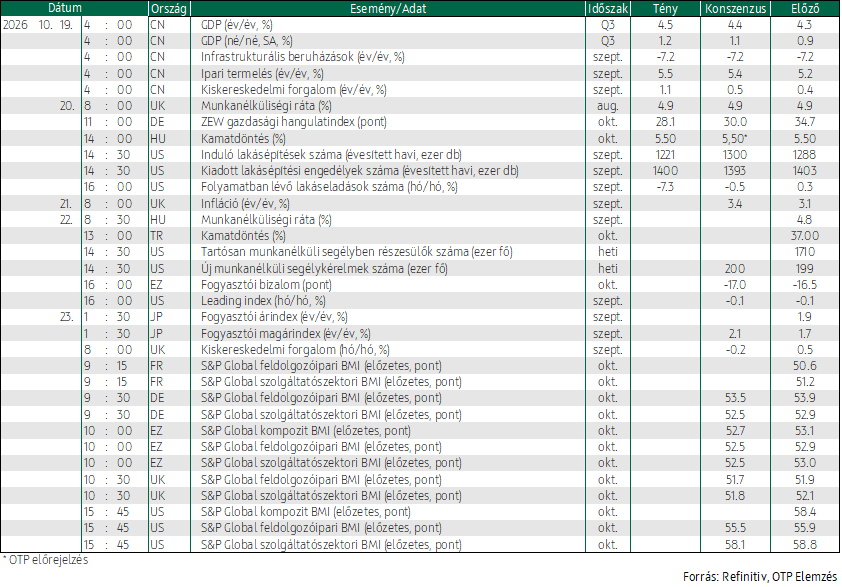
A német ZEW gazdasági hangulatindex októberben 28,1 pontra csökkent a szeptemberi 34,7 pontról, és elmaradt a 30,0 pontos piaci várakozástól. A mutató visszaesése arra utal, hogy az elemzők ismét óvatosabban ítélik meg a német gazdaság kilátásait, annak ellenére, hogy az elmúlt hónapokban javulás volt tapasztalható. A romlás hátterében az állhatott, hogy miközben a német fellendülés továbbra is törékeny, a magas energiaárak visszafogják a háztartások vásárlóerejét, növelik a vállalatok termelési költségeit, és továbbra is inflációs nyomást okoznak. A felmérés pozitív eleme volt, hogy a jelenlegi gazdasági helyzet megítélését mérő index emelkedett, és 2023 májusa óta a legmagasabb értéket érte el.
Az Egyesült Királyság munkanélküliségi rátája 4,7%-ra csökkent az augusztusban zárult három hónapos időszakban az előző 4,9%-ról, miközben a piac változatlan, 4,9%-os értékre számított. A mutató így 2025 júliusa óta a legalacsonyabb szintre süllyedt. A kedvező adat hátterében elsősorban a rövidebb ideje állást keresők számának mérséklődése állt. Éves összevetésben a munkanélküliek száma 26 ezer fővel volt alacsonyabb, miközben a foglalkoztatottak száma tovább emelkedett, a foglalkoztatási ráta negyedéves és éves összevetésben egyaránt 0,2 százalékponttal, 75,3%-ra emelkedett. Az adatok összességében a brit munkaerőpiac továbbra is ellenálló teljesítményét jelzik.
Vegyesen alakultak a KKE-régió főbb indexei, a prágai tőzsde emelkedni tudott, miközben a varsói és magyar piac csökkent. A hazai indexet az OTP és a MOL csökkenése húzta le, miközben a másik két blue chip árfolyama emelkedett. A Magyar Nemzeti Bank Monetáris Tanácsa októberi ülésén a várakozásoknak megfelelően 5,5%-on hagyta az alapkamatot, így az MNB idén összesen négy alkalommal enyhített a monetáris kondíciókon. Az infláció továbbra is visszafogott, az éves pénzromlás üteme szeptemberben a piac által vártnál visszafogottabb növekedést mutatva 1,6%-ra emelkedett az augusztusi 1,3%-ról, azonban a döntéshozók szerint a geopolitikai feszültségek fennmaradása továbbra is felfelé mutató kockázatot jelent az energiaárakra és ezen keresztül az inflációs folyamatokra, ami indokolja az óvatos monetáris politikai megközelítést. A hétfői bejelentések után újabb részletek láttak napvilágot a magyar költségvetési hiány alakulásáról. A kormány tervei szerint a 2027-es 4,9%-os deficitet követően a hiány 4, majd 3,4%-ra csökken és végül 2030-ra kerülhet a 3%-os maastrichti kritérium alá, amikorra 2,8%-ra mérséklődik.
Többnyire emelkedéssel zártak a vezető indexek, miközben a kedvező gyorsjelentések támogatták a piacot; az elmúlt napok esését követően felfelé korrigált több AI kitettséggel rendelkező vállalat; a lakáspiaci adatok ugyanakkor gyenge aktivitásról tanúskodnak az Egyesült Államokban
Többnyire emelkedéssel zártak tegnap a főbb amerikai indexek: a Dow és az S&P 500 felfelé mozdult, miközben a Nasdaq stagnált. A hangulatot javította, hogy több vállalati gyorsjelentés is kedvezőbb eredményt hozott a vártnál, miközben az olajárak csökkenése is támogatóan hatott. A piacot elsősorban a ciklikus részvények segítették. A 3M árfolyama több mint 5,8%-kal ugrott meg, miután a társaság a várakozásokat meghaladó negyedéves eredményt közölt és megemelte egész éves előrejelzését. Szintén jelentősen, 4,6%-kal erősödött a Northrop Grumman, amely kedvező gyorsjelentéssel lepte meg a befektetőket. A hangulatot javította, hogy az olajárak a nap során lefordultak a korábbi csúcsokról. A technológiai szektor teljesítménye vegyes maradt. A befektetőket továbbra is aggasztják a mesterséges intelligenciához kapcsolódó beruházások fenntarthatóságával, a növekvő eladósodottsággal és a jövőbeli kereslettel kapcsolatos kérdések. Ugyanakkor a nap végére több AI-kitettségű vállalat is magára talált: a Western Digital több mint 3%-kal, a CoreWeave 1,7%-kal, a Marvell Technology 1,4%-kal emelkedett. A befektetők a következő hetekben érkező technológiai gyorsjelentésektől várnak választ arra, hogy a nagy technológiai vállalatok adatközpont beruházásai és mesterséges intelligenciával kapcsolatos kiadásai milyen megtérülést ígérnek, illetve hogyan alakulhatnak a 2027-es beruházások. Zárás után jelentősen emelkedett a SpaceX árfolyama, miután a vállalat árbevétele és profitja is jelentősen meghaladta az elemzői várakozásokat. A nyereség nagy része továbbra is a Starlink részleghez köthető, azonban a tavalyi alacsony szintről az AI üzletág árbevétele kilencszeresére nőtt és a menedzsment további gyors bővülést vár ettől a szegmenstől. A beszámoló kapcsán rendezett tájékoztatón Elon Musk jelezte, hogy vizsgálják a SpaceX és a Tesla egyesülésének lehetőségét.
Az Egyesült Államokban a lakásépítések száma 5,2%-kal csökkent havi alapon szeptemberben, így a szezonálisan igazított évesített ráta 1,221 millió lakásra mérséklődött az augusztusra felfelé módosított 1,288 millióról. Az adat elmaradt az 1,30 milliós piaci várakozástól, és immár a harmadik egymást követő havi visszaesést jelentette. A lakásépítési aktivitás továbbra is a magas jelzáloghitel-kamatok és a visszafogott kereslet miatt gyengélkedik. Ennek hatására az építtetők óvatosabbá váltak, és mérséklik az új lakások kínálatát.
A kiadott építési engedélyek száma 0,2%-kal csökkent havi alapon szeptemberben, így a szezonálisan igazított évesített ráta 1,400 millió egységre mérséklődött. Az adat ugyan enyhe csökkenést mutatott az előző hónaphoz képest, de kissé meghaladta az 1,390 milliós piaci várakozást. A részletes adatok vegyes képet mutattak: a családi házak piacán továbbra is érzékelhető a magas kamatkörnyezet negatív hatása, miközben a többlakásos fejlesztések nagyobb ellenállóképességet mutatnak, utóbbiaknál 5,9%-kal, 503 ezerre emelkedett az engedélyek száma.
Mérséklődtek az amerikai és az európai hosszú hozamok is; az elmúlt napok csökkenését követően jelentősebben emelkedtek a hazai hosszú kötvényhozamok
Az amerikai állampapírpiacon mérséklődtek tegnap a hosszú hozamok, miután a befektetők a vártnál gyengébb lakásépítési adatra és a jövő heti Fed-kamatdöntés kilátásaira koncentráltak. A 10 éves hozam 2 bázisponttal, 5,12%-ra, csökkent, ezzel szemben a monetáris politikai várakozásokra érzékeny 2 éves hozam közel 3 bázisponttal, 4,79%-ra emelkedett. A befektetők figyelme továbbra is a jövő heti Fed-ülésre irányult. A piaci árazások alapján a szereplők 83%-os valószínűséget tulajdonítottak annak, hogy a jegybank változatlanul hagyja irányadó kamatát, szemben az egy hónappal korábbi 42,4%-kal. A következő héten emellett a Fed által kiemelten figyelt PCE inflációs mutató is megjelenik, amely fontos iránymutatást adhat a monetáris politika további alakulásáról. Az inflációs kilátásokat illetően némi megkönnyebbülést hozott, hogy az olajárak korrigáltak. A WTI nyersolaj ára 1,8%-kal, 102 dollár alá, míg a Brent ára 0,7%-kal, 109 dollár alá csökkent. Bár a közel-keleti konfliktus továbbra is felfelé mutató kockázatot jelent az energiaárakra és az inflációra nézve, a tegnapi olajár-esés hozzájárult a hosszú lejáratú kötvényhozamok mérséklődéséhez.
Az európai kötvénypiacon is csökkentek a hosszú hozamok, a német 6, a francia papírok hozama végül 4 bázisponttal került lejjebb. Az éven túli magyar hozamok 5-12 bázisponttal emelkedtek a tegnapi nap során, a 10 éves az elmúlt napok hozamcsökkenését követően 12 bázispontos emelkedéssel 5,46%-on zárt. A forint az euróval és a dollárral szemben is 0,2%-kal gyengült tegnap.
Mire lesz érdemes figyelni?
Vegyes hangulat uralkodott ma reggel az ázsiai piacokon. A japán részvénypiac emelkedett, amelyet elsősorban a mesterséges intelligenciához kapcsolódó technológiai részvények vezettek, miután a szervergyártó Super Micro Computer várakozásokat meghaladó eredményeket közölt. A hangulatot támogatta a SpaceX erős eredménye is. Makrogazdasági fronton ugyanakkor a japán export 16,7%-kal nőtt éves alapon szeptemberben, ami elmaradt a 20,1%-os piaci várakozástól, és egyben április óta a leglassabb növekedési ütemet jelentette. Mindazonáltal az export immár 13 egymást követő hónapja bővül, amit továbbra is a félvezetők és a mesterséges intelligenciához kapcsolódó termékek iránti erős külső kereslet támogat.
A mai napon a brit infláció alakulása kerül a figyelem középpontjába.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!