
OTP Ébresztő: Európában csökkenéssel, az Egyesült Államokban emelkedéssel kezdték a hetet a főbb indexek
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: A csütörtöki bezuhanás után javítottak az amerikai tőzsdék, de továbbra is jelentős az idegesség
Az amerikai tőzsdék kis mértékben tudtak emelkedni pénteken a nagy csütörtöki zuhanás után, de a „félelemindexként” is ismert VIX továbbra is a szokásosnál nagyobb csapkodást valószínűsít az árfolyamokban a következő egy hónapban. Európában folytatták a tőzsdék a lecsúszást pénteken – igaz, olyan pánikszerű eladási hullámot, mint csütörtökön Amerikában, itt nem láthattuk a múlt hét egyetlen napján sem. Az energia és kötvénypiacok viszont inkább a megnyugvás jeleit mutatják: a gázárak különösen jelentősen csökkentek pénteken, de a hét egészét tekintve az olaj is sokkal olcsóbb lett, az állampapírhozamok pedig a hét egészét tekintve folytatták lassan egy hónapja tartó mérséklődésüket.
OTP Ébresztő: Részvénypiaci korrekciót és olajár-emelkedést hozott a csütörtöki kereskedés
Az európai részvénypiacok enyhe eséssel zártak, elsősorban a technológiai és védelmi szektor gyengélkedése miatt. Az amerikai tőzsdéken ugyanakkor jelentősebb korrekció bontakozott ki a technológiai részvényeket sújtó eladási hullám nyomán, miközben az olaj- és földgázárak az erősödő geopolitikai feszültségek hatására érdemben emelkedtek. A fokozódó befektetői óvatosság közepette az amerikai és a német állampapírhozamok is csökkentek, míg a dollár jelentős napon belüli ingadozást követően enyhén erősödött az euróval szemben. A hazai kötvénypiacon is mérséklődtek a hosszú lejáratú hozamok; a forint az euró és a dollár ellenében egyaránt gyengült. A negatív hangulat az amerikai piacokról Ázsiába is átgyűrűzött: a vezető ázsiai részvényindexek többsége mínuszban mozgott a reggeli órákban. A mai nap fókuszában az októberi amerikai munkaerőpiaci adatok állnak, amelyek érdemben befolyásolhatják a decemberi Fed-kamatdöntéssel kapcsolatos piaci várakozásokat. Emellett az eurózónából és hazánkból is érkeznek kiskereskedelmi adatok, Németországban pedig az ipari termelés szeptemberi adatait publikálják.
A múlt hét gyenge teljesítményét követően javulással kezdte a hetet az Egyesült Államok részvénypiaca, míg Franciaországban és szélesebb körben az eurózónában visszafogta a hangulatot a bizonytalan belpolitikai helyzet, miközben a befektetők a héten esedékes jelentésekre (Meta, Tesla, SpaceX) készültek. A fejlett országok kötvénypiacain kis mértékben emelkedtek a hozamok. Itthon Magyar Péter fontos részleteket ismertetett a 2027-es költségvetéssel kapcsolatban. A reggeli órákban pirosban lehetett látni a legtöbb ázsiai részvénypiacot.
Gyengén kezdték a hetet a főbb európai indexek, 4,9%-os hiányt jelölt ki jövőre Magyar Péter
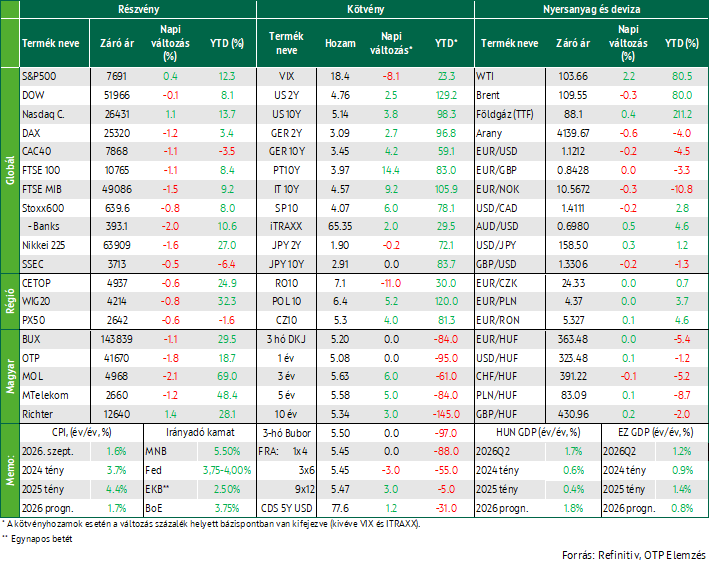
Erős mínuszokban kezdték a hetet a főbb európai indexek: a CAC 40 és a FTSE 1,1%-kal, a Dax 1,2%-kal csökkent hétfőn, így a Stoxx 600 0,8%-os mínuszt mutatott a nap végén. A francia részvényeket és közvetve az egész eurozónát negatívan befolyásolta a hétvégén tovább súlyosbodó tüntetéssorozat, mely kétségessé teszi az amúgy is gyenge növekedéssel és magas adóssággal rendelkező ország kilátásait. A francia bankok, a BNP Paribas, a Société Générale és a Crédit Agricole részvényei 2,5% és 3,4% közötti mértékben estek. A Carrefour kiskereskedelmi vállalat árfolyama 2,2%-kal csökkent, míg a bevásárlóközpontokat üzemeltető Unibail-Rodamco-Westfield részvényei 2%-ot veszítettek értékükből. Az európai részvénypiacokon a ciklikus szektorok vezették a csökkenést, ezen belül a bankpapírok teljesítettek a leggyengébben. Az európai bankszektor indexe 2,2%-kal esett. Utóbbit visszafogta többek között a Barclays 3,5%-os esése is. Nyomás alá kerültek a védelmi ipari részvények is, amelyek átlagosan 1,5%-os visszaesést szenvedtek el. Ezzel szemben a technológiai szektor 0,7%-os emelkedéssel pozitív tartományban zárt.
A negatív hangulat térségünkre is átragadt, a PX 50 0,6%-kal, a Wig 20 0,8%-kal, a Bux pedig 1,1%-kal csökkent. A Richter 1,4%-os növekedését leszámítva a hazai blue chipek jelentős mínuszokat szenvedtek el, a Mol 2,1%-kal, az OTP 1,8%-kal esett. Tegnap Magyar Péter a Parlament előtt ismertette a jövő évi költségvetés főbb irányait, és elmondta, hogy kormánya 4,9%-os hiánycélt jelölt ki 2027-re.
Erősen veszteséges hetet követően erősödéssel nyitotta a hetet az S&P, 110 dollár közelében a Brent jegyzése
Európával ellentétben a vezető amerikai részvényindexek emelkedéssel kezdték a hetet, amit elsősorban a technológiai papírok erősödése támogatott a múltheti éles lefordulásukat követően, a mesterséges intelligenciához kapcsolódó vállalati gyorsjelentési szezon kiemelten fontos hete előtt. A befektetői hangulat javulásával a Nasdaq 1,1%-kal az S&P 500 pedig 0,4%-kal került feljebb, míg a Dow kis mértékben visszaesett. A hét további felében olyan vállalatok jelentései mozgathatják a piacot, mint a Meta, SpaceX vagy a Tesla.
A Brent típusú kőolaj ára hétfőn hordónként 109 dollár fölé emelkedett, ami több mint egy hónapos csúcsot jelent, miután az árfolyam az előző héten közel 5%-kal ugrott meg. Az emelkedést elsősorban a Közel-Keleten kiújuló geopolitikai feszültségek hajtották, amelyek felerősítették az ellátási zavarokkal kapcsolatos piaci aggodalmakat. Egy magas rangú iráni biztonsági tisztviselő vasárnap arról beszélt, hogy Teherán új válaszlépési tervet készített elő arra az esetre, ha az Egyesült Államok és Izrael ismét támadást hajtana végre. Eközben Szaúd-Arábia pénteken több rakétát is elfogott a Vörös-tenger felett, köztük egyet, amely a yanbui olajexport-terminál irányába tartott, azt követően hogy a jemeni húszi felkelők a múlt héten több támadást is intéztek Szaúd-Arábia ellen.
Kisebb emelkedést mutattak az amerikai, nagyobbat a francia hozamok
Az amerikai államkötvényhozamok hétfőn enyhén emelkedtek, miután a 10 éves hozam az előző héten hét hónapja nem látott mértékben csökkent. A piaci hangulatot támogatta, hogy mérséklődtek az aggodalmak a magasabb kamatkörnyezet mesterséges intelligenciához kapcsolódó részvényekre gyakorolt negatív hatása miatt. A Federal Reserve döntéshozóinak, köztük Kevin Warsh jegybankelnöknek a közelmúltbeli nyilatkozatai alapján a piac úgy értékeli, hogy a jegybank nem siet újabb kamatemelésekkel. Warsh pénteken optimistán nyilatkozott az amerikai gazdaság erejéről, ugyanakkor nem adott egyértelmű jelzést arra vonatkozóan, hogy szükség lesz-e további kamatemelésekre, illetve azok mikor következhetnek be. Európában szintén emelkedtek a hosszú hozamok, a francia 10 éves államkötvényhozam 13 bázisponttal 4,9%-ra nőtt, miközben az eurózóna referenciahozamának tekintett német 10 éves hozam is magasabbra került. A franciaországi politikai és piaci bizonytalanság közepette az euró gyengült a dollárral szemben.
A hazai hozamok esetében a rövidebb lejáraton nem lehetett érdemi mozgást tapasztalni, míg a hosszabb kötvények hozamai 3-6 bázisponttal emelkedtek. A költségvetéssel kapcsolatos fontos bejelentésekre nem reagált jelentősen egyik irányba sem a forint, mely a 363-as szint körül mozgott a nap folyamán.
Mire lesz érdemes figyelni?
Széles körben lehetett csökkenést látni az ázsiai piacokon kedden, a Nikkei 1,6%-os, a Hang Seng 1,3%-os, a SSEC 0,5%-os mínuszban volt reggel, miközben a befektetők a ma megjelenő jelentésekre vártak.
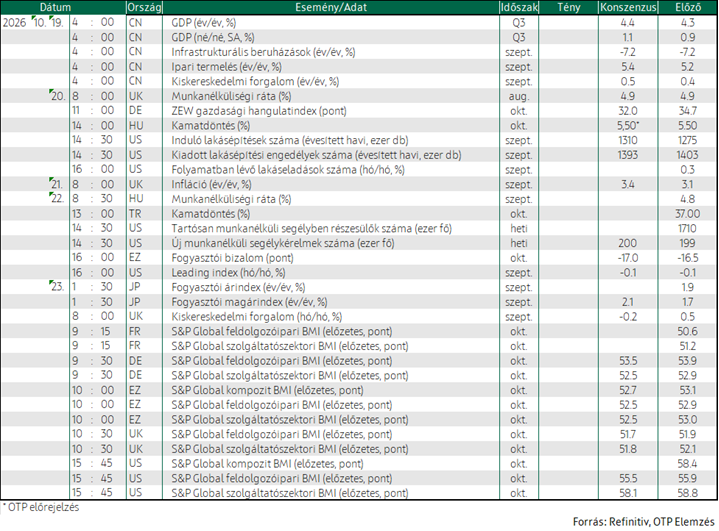
Ma elsősorban a hazai kamatdöntés lehet érdekes, amely során várhatóan nem mozdítja el az MNB az irányadó kamatrátát. Ezen kívül a német Zew hangulatindex jön, a tengerentúlon pedig lakáspiaci adatok.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!