
OTP Ébresztő: Tovább estek pénteken az amerikai technológiai szektor vállalatai
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Részvénypiaci korrekciót és olajár-emelkedést hozott a csütörtöki kereskedés
Az európai részvénypiacok enyhe eséssel zártak, elsősorban a technológiai és védelmi szektor gyengélkedése miatt. Az amerikai tőzsdéken ugyanakkor jelentősebb korrekció bontakozott ki a technológiai részvényeket sújtó eladási hullám nyomán, miközben az olaj- és földgázárak az erősödő geopolitikai feszültségek hatására érdemben emelkedtek. A fokozódó befektetői óvatosság közepette az amerikai és a német állampapírhozamok is csökkentek, míg a dollár jelentős napon belüli ingadozást követően enyhén erősödött az euróval szemben. A hazai kötvénypiacon is mérséklődtek a hosszú lejáratú hozamok; a forint az euró és a dollár ellenében egyaránt gyengült. A negatív hangulat az amerikai piacokról Ázsiába is átgyűrűzött: a vezető ázsiai részvényindexek többsége mínuszban mozgott a reggeli órákban. A mai nap fókuszában az októberi amerikai munkaerőpiaci adatok állnak, amelyek érdemben befolyásolhatják a decemberi Fed-kamatdöntéssel kapcsolatos piaci várakozásokat. Emellett az eurózónából és hazánkból is érkeznek kiskereskedelmi adatok, Németországban pedig az ipari termelés szeptemberi adatait publikálják.
OTP Ébresztő: Javult a befektetői hangulat a demokrata kongresszusi győzelem és az olajárak esése nyomán
A Demokrata Párt várható kongresszusi többsége miatti alacsonyabb kötvényhozamok és olajárak javították a piaci hangulatot. A Brent jegyzése a hét eleje óta mintegy 20%-kal csökkent, miközben a 10 éves amerikai állampapír hozama 6 bázisponttal 4,89%-ra mérséklődött. A kedvező kockázati hangulat mellett a dollár gyengült, az EUR/USD árfolyam 1,123 közelébe emelkedett. Európában emellett a kedvező vállalati hírek is támogatták a piacokat, a STOXX600 index 1,8%-kal emelkedett, míg a Novo Nordisk részvényei 5,6%-kal erősödtek az éves előrejelzés megemelését követően. A mai napon a német ipari megrendelések, a francia ipari termelés és az euróövezeti termelői árindex mellett a Bank of England és a cseh jegybank kamatdöntése, az Egyesült Államokban pedig a heti friss munkanélküli-segélykérelmek, valamint a harmadik negyedéves termelékenységi és munkaerőköltség-adatok állhatnak a befektetők figyelmének középpontjában.
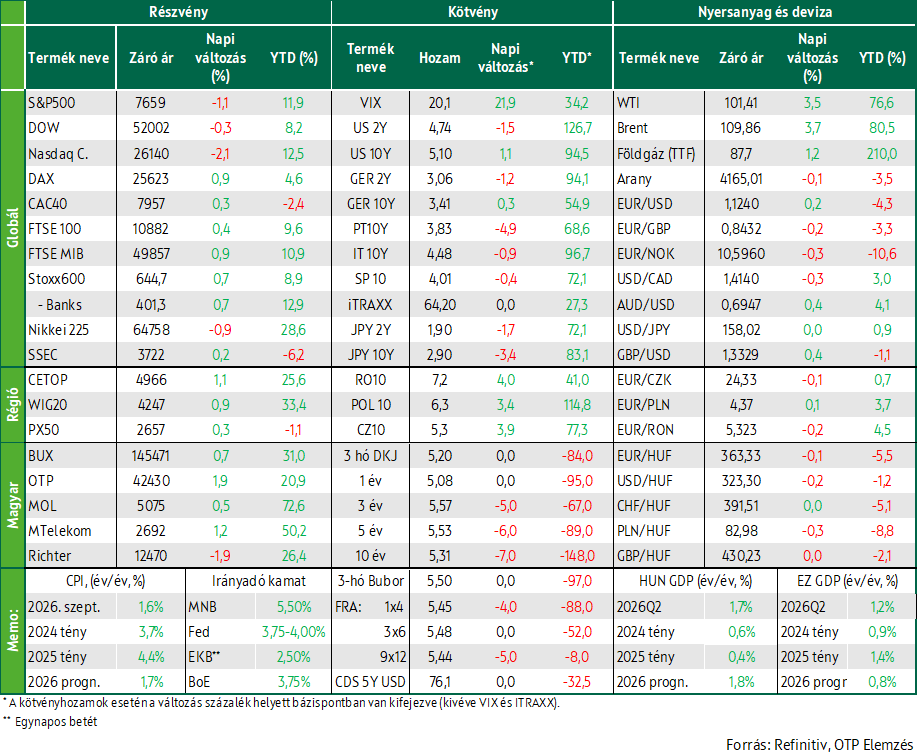
A technológiai szektorra nehezedő eladói nyomás pénteken sem enyhült a fejlett gazdaságok részvénypiacain. Ennek ellenére, a kedvező vállalati beszámolók ellensúlyozták Európában az IT-szektor lemorzsolódását. Az európai részvénypiacok heti szinten is emelkedni tudtak, legnagyobb mértékben június óta. Az USA-ban folytatódott a részvényindexek lejtmenete, az AI-kapcsolt vállalkozások körüli aggodalmakat a CoreWeave esete tovább fokozta. A részvénypiacot érintő eladási hullám a biztonságosabb befektetések felé terelte a piaci szereplőket, tovább estek a hosszú hozamok. Az amerikai 10 éves hozam az elmúlt héten 15bp-ot esett, 5,1%-on zárta a pénteki kereskedést, melyhez a kamatemelési várakozások enyhülése is hozzájárult. A határidős kamatlábak alapján a Fed várhatóan a kamatszint tartásáról határoz jövő heti ülésén. Az euróövezeti hozamok a tengerentúli kötvénypiaci mozgásokat követve szintén lemorzsolódtak. 1,124-re erősödött az euró a dollárral szemben. A hazai állampapírpiacon is meredeken estek a hosszú hozamok az elmúlt héten, a tízéves hozam 29bp-tal háromhónapos mélypontra, 5,31%-ra esett. Tovább emelkedett a nyersolaj ára a közel-keleti helyzet megoldatlansága nyomán. Az európai gázár határidők közel 4 éves csúcsra szöktek az elmúlt héten. A héten a hazai piacon a ma kijövő 2027-es költségvetésre és az MNB keddi kamatdöntő ülésére lesz érdemes figyelni
Kedvező vállalati eredményjelentéseknek köszönhetően pénteken tovább emelkedtek az európai indexek
Pénteken folytatódott a lejtmenet a technológiai szektor számára a fejlett piacokon, ennek ellenére az európai részvényindexek feljebb tudtak kapaszkodni: a Stoxx600 0,6%-os pluszban zárt, a DAX 1,0, a FTSE100 0,4, a CAC40 pedig 0,3%-os nyereséget könyvelhetett el a nap végén. A lendületet a megjelenő eredményjelentések biztosították, az Aixtron 6%-ot rallizott, miután megrendelései immár sorban a harmadik negyedévben növekedtek a várakozásokat meghaladó mértékben. Az Ericsson árfolyama 11%-ot ugrott pénteken azt követően, hogy a társaság a piaci előrejelzéseket számottevő mértékben meghaladó negyedéves számokat tett közzé. A Nordex-részvények bő 12%-kal szárnyaltak, miután a szárazföldi szélturbina-gyártó a várakozásokat meghaladó harmadik negyedévi nyereséget jelentett be, és emelte az egész évre vonatkozó árrés-előrejelzését. A várakozások szerint a harmadik negyedévben összességében 20%-kal emelkedhetett az eredmény a Stoxx600-as cégek körében. A Stoxx600 szektorindexei közül az egészségügyet nem számítva mindegyik pluszban zárt, 1% feletti mértékben emelkedett az autógyártás, a kiskereskedelem, az élelmiszeripar, a távközlés, a pénzügy, a közművek, illetve az olaj- és gázipar is. A sort a média és az utazás/szabadidő ágazat zárja. A Nestlé 1,7%-ot emelkedett, miután a JPMorgan túlsúlyozásra ajánlotta a svájci élelmiszeripari óriás papírjait. A Schneider Electric iparvállalat a kezdeti emelkedést követően 1,8%-ot esett azután, hogy már másodszorra megemelte 2026-ra vonatkozó bevételi és eredményvárakozását a főtevékenységét illetően.
A heti teljesítményeket vizsgálva számottevő emelkedést láthattunk Nyugat-Európában, melyre a nyár óta nem volt példa. A Stoxx600 és a DAX 2,1%-kal, a CAC40 2,0%-kal került feljebb, a FTSE100 3%-os felértékelődést mutatott be. Az elmúlt hét egészét tekintve az élelmiszeripar, a fogyasztási cikkek, a kiskereskedelem, a média és az egészségügy teljesített a legjobban 5–8%-os emelkedéssel. A leggyengébb heti teljesítményt a technológia (-3%) és az alapanyag szektor (-2%) mutatta.
A pénteken megjelent végleges szeptemberi inflációs adatok szerint a fogyasztói árindex az előzetes közzétételnek megfelelően alakult az euróövezetben, 0,6%-ra gyorsult a hó/hó és 3,8%-ra az év/év index, a magárindex 2,5%-ra emelkedett éves összevetésben.
A KKE-régió tőzsdéin is kedvező volt a hangulat pénteken: a WIG20 0,9, a BUX 0,7%-os pluszban zárt, a PX 0,3%-kal araszolt feljebb. A hét egészében a cseh és a hazai benchmark volt az éllovas 3%-körüli növekedéssel. A hazai blue chipek közül pénteken az OTP közel 2%-os emelkedéssel tűnt ki, az MTelekom 1,2%-os pluszban zárt, a MOL 0,5%-ot erősödött. Heti teljesítmény tekintetében az OTP és az MTelekom egyaránt 5% feletti rallit mutatott be.
Tovább estek a technológiai cégek pénteken, a CoreWeave esete rávilágított a befektetőket leginkább aggasztó problémákra az AI-beruházások kapcsán
Pénteken folytatódott a technológiai szektort mélybe rántó eladási hullám, a Nasdaq Composite 2,1, az S&P500 1,1%-ot esett, a Dow 0,3%-ot süllyedt. A Nasdaq bő egyhónapos, az S&P kéthetes mélypontra esett. Ezzel heti összevetésben számottevő veszteségek halmozódtak fel a Nasdaq és az S&P esetében, az előbbi 4,5, az utóbbi csaknem 2%-os mínuszt mutat. A Dow 0,7%-ot emelkedett a hét folyamán, ahogy előtérbe kerültek a hagyományos iparágak a technológiai szektort érintő heves eladási roham közepette.
A piacokat az elmúlt héten a kamatemeléssel és az AI-boom mögött álló, adósságon alapuló finanszírozással kapcsolatos aggodalmak mozgatták, ami eladási hullámot váltott ki a technológiai és chipgyártó vállalatok részvényeinek körében. Erősödtek az amerikai kamatemelési várakozások, miután szerdán a vártnál magasabb inflációs adatok jelentek meg, a befektetők pedig tömegesen fordultak az amerikai kincstárjegyek és más állampapírok felé.
Az S&P szektorindexeit tekintve a pénteki nap vesztesei az IT és távközlési cégek lettek 2,5% körüli lemorzsolódással. A Philadelphia SE félvezető indexe pénteken közel 4, az elmúlt hét folyamán pedig csaknem 9%-ot esett. Az AI-szegmensben működő CoreWeave 12%-ot zuhant pénteken, a hét folyamán pedig értékének 25%-át veszítette el. A CoreWeave esete megtestesíti mindazt, amitől mostanában a befektetők tartanak az AI-kapcsolt vállalkozások kapcsán. A cég a legnagyobb „neocloud” szolgáltató – egy speciális felhőalapú vállalat, amely Nvidia AI-gyorsítókat vásárol, azokat adatközpontokban helyezi el, és hosszú távú szerződések keretében hatalmas számítási teljesítményt ad bérbe. A 2025 elején meglévő bő 11 milliárd dolláros hitelállománya idén nyáron már meghaladta az 51 milliárdot, miközben a finanszírozás ezzel párhuzamosan drágult. A drága kölcsönöket ugyanakkor a közeljövőben biztos nem lehet a profitból fedezni, mivel az elemzői várakozások szerint a 2026-ban várható 13 milliárd dolláros forgalomból több mint 2,1 milliárdnyi veszteséget termelhet.
Pénteken a chipgyártók, köztük a Micron, az AMD és az Intel 5–6%-ot estek, a Broadcom 4,5%-kal csúszott vissza. A szoftver-infrastruktúra szegmens cégei 2–8%-os veszteséget könyvelhettek el, a Microsoft 1,9, az Oracle 4,6, a Palantir 7,2%-ot esett. A visszaesést a hagyományos szektorok erősödése fékezte pénteken, a sort az energiaszektor vezette, melyhez a nem ciklikus fogyasztási szektor, a közművek, az alapanyag-gyártók és az ingatlanszektor csatlakozott. A Deutsche Bank vételi ajánlást adott ki a WalMartra a korábbi tartás helyett, a célárat kb. 20%-kal emelve meg. A CostCo szintén egy céláremelést zsebelhetett be a vételi ajánlás megtartása mellett. 2%-kal emelkedett a Coca-Cola, miután partneri megállapodást kötött az étteremlánc KFC-vel, mely évtizedek után a Pepsico-t cseréli le.
Az energiaszektor papírjait az emelkedő olajár támogatta, a WTI is a hordónkénti 100 dollár fölé került pénteken, sőt végül 101 dollár felett zárt, a Brent pedig a 110 dolláros szintet közelítette, ami 3,5, illetve 3,7%-os áremelkedést tükröz. A hét egészét tekintve 10 és 5%-kal drágult a WTI és a Brent, miközben semmit sem sikerült előrelépni a Perzsa-öbölbeli konfliktus megoldása érdekében.
A jemeni hútik szaúdi célpontok elleni támadásai nem enyhültek: egy Yanbu nevű, kulcsfontosságú olajexport-központot vettek célba. A hétvégén három tartályhajó is megrongálódott a Hormuzi-szorosban, miközben az iráni Forradalmi Gárda haditengerészete továbbra is azt kommunikálja, hogy a vízi út zárva marad, és a hajók csak az ő engedélyükkel haladhatnak át rajta. Európában vasárnap ukrán támadások tüzet okoztak egy olajexport-terminálon és egy szentpétervári tárolóban, miközben Kijev több mint 1000 drónt indított Oroszország felé a háború egyik legnagyobb légi támadásaként. Donald Trump amerikai elnök korábban bejelentette, hogy megállapodást kötött Oroszországgal a dízelexportról, és elhalasztotta a további szankciókat. Az európai gázhatáridők tovább lépdeltek felfelé, ezzel pénteken már megközelítették a 88 EUR/MWh-s szintet, ami 2022 vége óta a legmagasabb. A hét folyamán közel 8%-os volt az áremelkedés az LNG piacán.
Pénteken a várakozásoknál erősebb ipari termelési adat jelent meg az USA-ban, míg a feldolgozóipari termelés az előrejelzéseknek megfelelően alakult. Mindkét mutató esetében némileg javítottak az augusztusi adatokon is.
Számottevő hozamesés a fejlett gazdaságok kötvénypiacain, meredeken estek a hazai hosszú hozamok is; az EUR/USD 1,124-re kúszott pénteken, a forint 0,5%-ot erősödött az euróval szemben az elmúlt héten
Az amerikai 10 éves hozam 5,1%-on zárt pénteken mérsékelt emelkedést követően, azonban így is kb. négyhetes mélypont közelében ingadozott azután, hogy Kevin Warsh Fed elnök pénteken a Bangkokban tartott éves IMF-közgyűlésen előadott beszédében nem utalt a hónap végi FOMC-ülés kimenetelére, de megjegyezte, hogy a vártnál magasabb infláció nem változtatta meg az amerikai gazdaságról alkotott véleményét. Ezt a piacok úgy értékelték, hogy várhatóan nem lesz októberben emelés, és erre utalt korábban Mary Daly, a San Franciscó-i Fed elnöke is, aki azt hangsúlyozta, hogy bár további kamatemelésre még szükség lehet, de ez nem októberben lenne időszerű. Pénteken a határidős kamatlábak 85%-os valószínűséggel árazták, hogy a Fed október végi ülésén nem emelnek kamatot, ugyanakkor lassan 80% felé kúszik a decemberi 25bp-os kamatemelés valószínűsége a piaci árazásokban. A kamatemelési várakozások enyhülése és a technológia szektort érintő eladási hullám, mely a piaci szereplőket a biztonságosabb befektetések felé terelték számottevő hozamesést eredményezett az elmúlt héten a fejlett gazdaságok kötvénypiacain, az amerikai 10 éves hozam a hét egészét tekintve 15, a kétéves hozam 6bp-ot csökkent. Az euróövezeti hozamok az amerikai piac mozgásait követték, a német 10 éves 8, a francia benchmark 7bp-ot süllyedt, az olasz, portugál, spanyol hozamok 9-11bp-ot estek az elmúlt hét folyamán. Az EKB esetében még egy 25bp-os szigorítást áraz a piac decemberben. Az EUR/USD 1,124-re szökött pénteken, ezzel az elmúlt hét folyamán 0,3%-os erősödést tudhat magáénak az euró több heti lemorzsolódást követően.
Folytatódott a hozamcsökkenés a hazai állampapírpiacon is az egy évnél hosszabb lejáratokon: 5-11 bázispontos mérséklődéseket láthattunk a 3-20 éves szegmensben. A 10 éves benchmark hozam az ÁKK koradélutáni jegyzése alapján 5,31%-ra süllyedt pénteken, ami július közepe óta a legalacsonyabb szint. A 3–10 éves szegmensben 20–30bp-tal estek a hozamok az elmúlt hét során. A forint 0,1%-kal a 363-as szint közelébe erősödött az euróval szemben pénteken, a hét folyamán 0,5%-os volt a forinterősödés mértéke az euróval és 0,7% a dollárral szemben. Az ÁKK ma csereukciót tart, melynek keretében idén novemberben lejáró dkj-t lehet 2027. júniusi lejáratú papírra cserélni.
Mire lesz érdemes figyelni?
A záráshoz közeledve Ázsiában többnyire pluszban állnak a vezető tőzsdeindexek. A Nikkei ugyan 0,6%-os csökkenést mutat, azonban a TOPIX csekély emelkedést, Shanghai Composite és Hang Seng pedig mérsékelt pluszokat mutat, a KOSPI pedig lendületesen kúszik felfelé ma reggel. Meredeken esik az indonéz tőzsde az elmúlt napokhoz hasonlóan, mióta az MSCI bejelentette, hogy az indonéz papírok kikerülnek az ázsiai benchmark-indexeikből.
A határidős részvényindexek pluszos nyitást vetítenek előre az USA-ban.
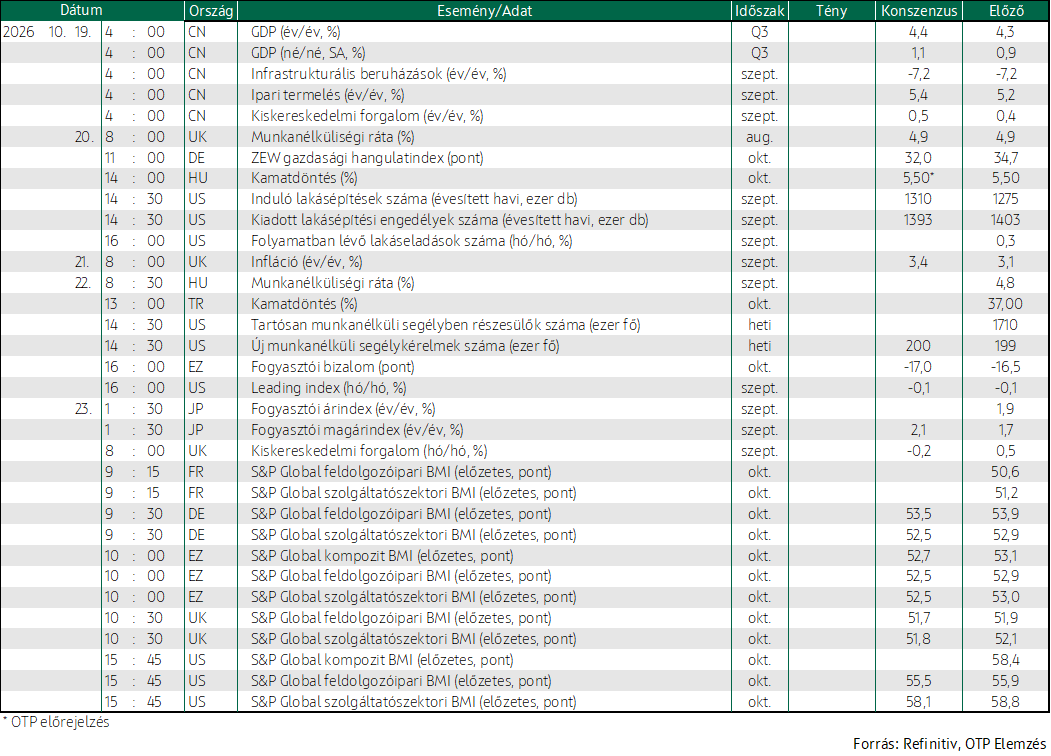
Kínában ma számos konjunktúra adat jelent meg: a harmadik negyedéves GDP a vártnál enyhén erősebb lett, és gyorsult az ipari termelés és a kiskereskedelmi forgalom is szeptemberben. Az infrastruktúrális beruházások a szeptemberben az eddigi ütemben estek tovább.
A héten előretekintve a ma megjelenő hazai 2027-es költségvetési tervezet áll a figyelem középpontjában, illetve a keddi MNB kamatdöntő ülésre lesz érdemes figyelni, ahol várhatóan a kamatszint tartásáról határoznak. Az eurózóna esetében konjunktúra-adatokra lesz érdemes figyelni, közülük elsőként a kedden megjelenő ZEW-index lehet érdekes.
Az USA-ban a héten nem jelenik meg nagyon piacmozgató hatású adat, bár a pénteken megjelenő BMI-kre érdemes lehet figyelni. A Fed belépett az október 27–28-i kamatdöntő ülés előtti „blackout” időszakba, így további nyilatkozatok nem várhatók a héten a döntéshozóktól. A piacok hétfőn már közel 90%-os valószínűséggel árazzák be a kamatok változatlanságát az októberi ülést követően.
Nyakunkon a harmadik negyedéves jelentési szezon, a hét folyamán érkezik az USA-ból többek között a SpaceX, a Tesla, a Meta és a Netflix eredményjelentése, míg Európában az SAP, az ABB, a Barclays és a BHP beszámolóira lesz érdemes figyelni.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!