
OTP Ébresztő: Az amerikai termelőiár-index a várakozások felett alakult, de így is esett az amerikai 10 éves hozam
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Javult a befektetői hangulat a demokrata kongresszusi győzelem és az olajárak esése nyomán
A Demokrata Párt várható kongresszusi többsége miatti alacsonyabb kötvényhozamok és olajárak javították a piaci hangulatot. A Brent jegyzése a hét eleje óta mintegy 20%-kal csökkent, miközben a 10 éves amerikai állampapír hozama 6 bázisponttal 4,89%-ra mérséklődött. A kedvező kockázati hangulat mellett a dollár gyengült, az EUR/USD árfolyam 1,123 közelébe emelkedett. Európában emellett a kedvező vállalati hírek is támogatták a piacokat, a STOXX600 index 1,8%-kal emelkedett, míg a Novo Nordisk részvényei 5,6%-kal erősödtek az éves előrejelzés megemelését követően. A mai napon a német ipari megrendelések, a francia ipari termelés és az euróövezeti termelői árindex mellett a Bank of England és a cseh jegybank kamatdöntése, az Egyesült Államokban pedig a heti friss munkanélküli-segélykérelmek, valamint a harmadik negyedéves termelékenységi és munkaerőköltség-adatok állhatnak a befektetők figyelmének középpontjában.
OTP Ébresztő: Demokrata többséget hozhatnak a félidős választások a Kongresszus mindkét házában
Nyugat-Európában makrogazdasági szempontból csendes napon csúsztak lejjebb a tőzsdeindexek. Az USA-ban vegyesen zártak a piacok. A technológiai túlsúlyos Nasdaq emelkedett, miközben a memóriachipek árával kapcsolatos aggodalmak nyomás alatt tartották az Apple árfolyamát, és támogatták a Micron Technology és az Nvidia részvényeit. Nagyot emelkedett az üres álláshelyek száma az USA-ban. A kedvező makrogazdasági adatok kedden hozamemelkedést hoztak a kötvénypiacon. A figyelem fókuszában ugyanakkor a félidős választások voltak: a reggelig elérhető adatok alapján jelentős demokrata győzelem rajzolódott ki, amivel a demokraták a Kongresszus mindkét házában megszerezhetik a többséget. Ma érkezik az eurózóna októberi inflációs adata. Többek között a McDonald’s és a Novo Nordisk is jelentést tesz közzé.
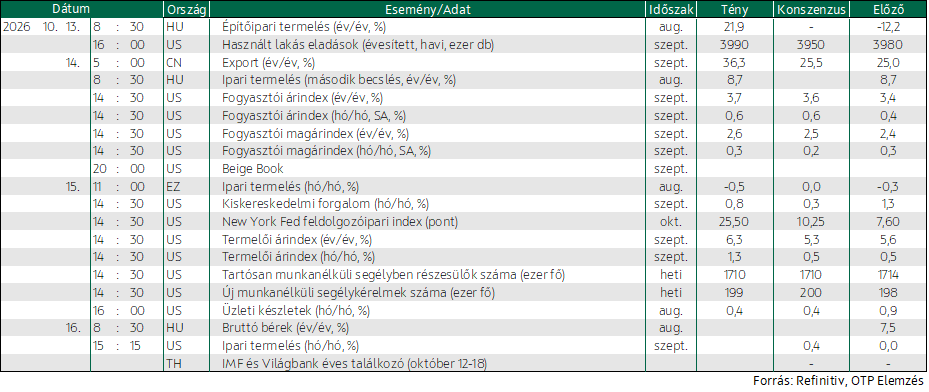
A technológiai szektorra nehezedő nyomás ellenére tovább emelkedtek a nyugat-európai tőzsdék. A Wall Street-i indexek is felfelé korrigáltak a szerdai esést követően. Az óceán mindkét felén az egészségügyi szektor teljesítménye emelkedett ki. Az eurozóna ipari termelése augusztusban 0,5%-ot esett havi alapon. Az Egyesült Államokban a 6,3%-ra gyorsuló termelőiár-index újabb felfelé mutató meglepetést hozott az inflációs folyamatokkal kapcsolatban. Az amerikai kiskereskedelmi forgalom 0,8%-kal bővült augusztushoz képest. Az amerikai 10 éves hozam több, mint 10 bázisponttal mérséklődött. A hazai állampapírpiacon is 7-9 bázisponttal esett a hozamgörbe hosszú oldala. Ma Magyarországról augusztusi béradatok, az USA-ból szeptemberi ipari termelési adat érkezik.
A gyengélkedő technológiai szektor ellenére is tovább emelkedtek az európai indexek
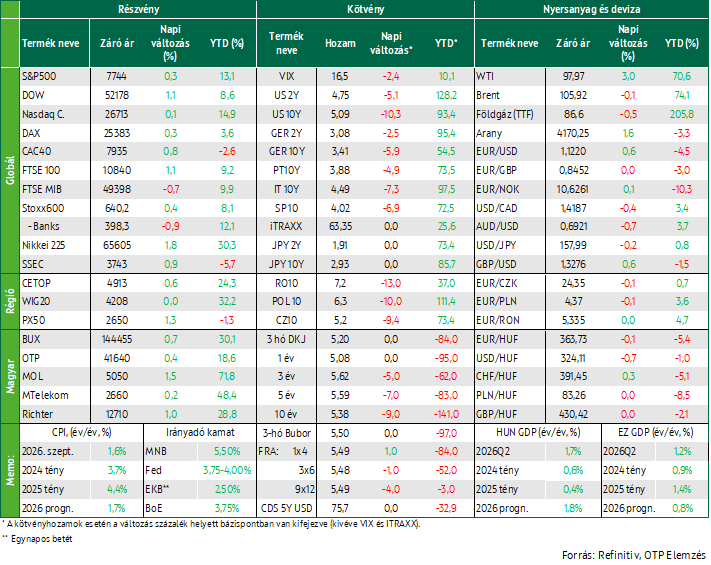
A vezető nyugat-európai indexek csütörtökön is tovább emelkedtek. A STOXX 600 0,4%-kal, a DAX 0,3%-kal, a CAC 40 0,8%-kal, az FTSE 100 1,1%-kal került feljebb. Az Ericsson részvényei 6,8%-kal emelkedtek, miután a svéd távközlési berendezésgyártó a várakozásokat meghaladó harmadik negyedéves eredményekről számolt be. Az egészségügyi szektor indexe 2,4%-kal emelkedett, és a nap egyik legjobban teljesítő ágazata volt. Ezzel szemben a technológiai szektor 1,5%-ot veszített értékéből, elsősorban a német félvezetőipari berendezésgyártó Aixtron részvényeinek 13%-os zuhanása miatt. A chipgyártó vállalatok közül az Infineon 5,2%-kal, a Soitec 7,7%-kal esett, míg a félvezetőipari berendezéseket gyártó ASML árfolyama 4,2%-kal csökkent. A Mondi papírjai 7,9%-ot estek, miután a papír- és csomagolóanyag-gyártó közölte, hogy a harmadik negyedévben több papírtermékének árát is emelte az energia- és nyersanyagköltségek ellensúlyozása érdekében. Az Antofagasta árfolyama 4,1%-kal csökkent, miután a bányatársaság bejelentette, hogy az év eleje óta 8,3%-kal esett vissza a réztermelése a 2025 azonos időszakában regisztrált szinttől.
Az eurozóna ipari termelése augusztusban a stagnálásra számító konszenzustól elmaradva 0,5%-kal esett hó/hó alapon.
A régióban a BUX 0,7%-kal emelkedett. A lengyel WIG20 közel stagnált, míg a cseh PX50 1,3%-ot erősödött. A TTF földgáz árfolyama 0,5%-os csökkenés után továbbra is 86 euró/MWh fölött tartózkodik.
Az amerikai termelőiár-index is a várakozások felett alakult
A szerdai jelentős esés után tegnap korrigáltak az amerikai indexek. Az S&P 500 0,3%-kal, Nasdaq Composite 0,1%-kal, a Dow Jones 1,1%-kal emelkedett. A gyógyszergyártó Eli Lilly több mint 3%-kal emelkedett, a UnitedHealth 2,8%-ot, míg a Walmart 1,4%-ot erősödött a Deutsche Bank felminősítéseit követően. Ez a három vállalat jelentősen hozzájárult az S&P 500 napi emelkedéséhez. Az Nvidia 1,8%-ot veszített értékéből, miután a chipgyártó TSMC óvatos hangot ütött meg a 2027-es kilátásokat illetően, annak ellenére, hogy az AI-vezérelt keresletnek köszönhetően sorozatban hatodik rekordnegyedéves profitjáról számolt be. A Dell Technologies árfolyama 6,9%-kal, a Hewlett Packard Enterprise pedig 7,1%-kal esett. A két szervergyártó ezzel tovább növelte az előző napi jelentős veszteségeit, amelyek hátterében a magasabb hozamoknak és hitelköltségeknek kitett AI-vállalatokkal kapcsolatos aggodalmak álltak. Az S&P 500 tizenegy szektorából nyolc emelkedett. Az élen a defenzív szektorok álltak, az egészségügy 1,8%-ot erősödött, amelyet az alapanyagipar követett 1,7%-os emelkedéssel.
A makrogazdasági adatok szempontjából sűrű napot zártunk csütörtökön az Egyesült Államokban. A szerdán közölt – a várakozásokat meghaladó – szeptemberi fogyasztóiár-indexet követően a termelői árak is felfelé irányuló meglepetést okoztak. Havi alapon 1,3%-kal, éves alapon 6,3%-kal emelkedtek a termelői árak, ami érdemi gyorsulás az augusztusi 5,6%-hoz képest. Az amerikai kiskereskedelmi forgalom – amiből nem szűrik ki az infláció hatását, tehát nem tisztán volumenadat – a 0,3%-os várakozást meghaladva, 0,8%-kal bővült augusztushoz képest. A kiskereskedelmi adatban a magasabb üzemanyagárak is tükröződnek. A heti munkanélküliségi adatok továbbra is a munkaerőpiac stabilitását tükrözték.
10 bázispont felett esett az amerikai 10 éves hozam
Az AI szektorral, és a részvénypiacokkal kapcsolatos aggodalmak is segítették a 10 éves amerikai hozam mérséklődését, ami több, mint 10 bázispontos eséssel 5,09%-on zárt. A csökkenést a vártnál magasabb termelőiár-index sem tudta visszafordítani. A döntéshozók közül utoljára nyilatkozó Mary Daly, a San Franciscó-i Fed elnöke is azt hangsúlyozta, hogy bár további kamatemelésre még szükség lehet, de ez nem októberben lenne időszerű. A 10 éves inflációkövető államkötvények (TIPS) breakeven inflációs rátája legutóbb 2,34% volt, ami arra utal, hogy a piac a következő évtizedben átlagosan évi nagyjából 2,3%-os inflációval számol. A német 10 éves hozam 6 bázisponttal 3,41%-ra mérséklődött.
A hazai állampapírpiacon az egy évnél hosszabb lejáratokon folytatódott a csökkenő tendencia: 7-9 bázispontos mérséklődéseket láthattunk az 5-20 éves szegmensben. A 10 éves benchmark hozam az ÁKK koradélutáni jegyzése alapján 5,38%-on alakult, ami augusztus eleje óta a legalacsonyabb szint. A forint 0,1%-kal a 364-es szint alá erősödött az euróval szemben. Az ÁKK mindhárom lejáraton jelentős túljegyzés mellett rendre 23,5, 20 és 90 milliárd forintot értékesített a 2029/C, 2033/C és 2037/A kötvénysorozatokból.
Mire lesz érdemes figyelni?
A záráshoz közeledve Ázsiában erőteljes emelkedésben vannak a vezető tőzsdeindexek. A Nikkei 1,8%-os, a KOSPI 3,6%-os, a SSEC 0,9%, míg a Hang Seng 1,2%-os erősödésben van.
Ma Magyarországról augusztusi béradatok, az USA-ból szeptemberi ipari termelési adat érkezik.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!