
OTP Ébresztő: A várakozásokat meghaladó inflációs adatok érkeztek az Egyesült Államokból
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: A chipgyártók gyengülése tartotta nyomás alatt a részvénypiacokat
Visszafogott, kockázatkerülő hangulat jellemezte a globális piacokat kedden. Európában a kínai CXMT chipgyártó technológiai előrelépéseivel kapcsolatos aggodalmak nyomták a technológiai részvényeket, így a STOXX600 0,1%-kal csökkent, miközben a DAX, a CAC40 és a FTSE100 szintén 0,1%-os mínuszban zárt. Az amerikai piacokon a félvezetőszektor gyengesége és a gyorsjelentési szezon első vegyes vállalati reakciói határozták meg a kereskedést: a Dow 0,3%-kal, a Nasdaq 0,2%-kal esett, az S&P 500 stagnált. A kötvénypiacokon a szerdai amerikai inflációs adat előtti kivárás és a biztonságos eszközök iránti kereslet a hosszú hozamok csökkenését eredményezte, a 10 éves amerikai hozam 5,22%-ra, a német Bund hozama 3,46%-ra mérséklődött. A dollár gyengült a vezető devizákkal szemben, az EUR/USD 1,1199-ra emelkedett, miközben a forint stabil maradt. A mai makronaptárból a szeptemberi amerikai inflációs adatok, a kínai exportstatisztika és az esti Fed Beige Book emelhető ki.
OTP Ébresztő: Emelkedtek a nyersolaj árak, gyengélkedett a technológiai szektor, felpörög a gyorsjelentési szezon
Pozitív tartományban zárták a hétfői kereskedést a vezető európai részvényindexek, a bankok és a közművek vezették az emelkedést. 0,9%-kal került feljebb a BUX; a hazai nagypapírok vegyesen zártak. 84 EUR/MWh felett a TTF jegyzése. Vegyesen teljesítettek tegnap a Wall Street-i indexek; gyengélkedett a technológiai szektor, estek a félvezető gyártók. 2% körüli emelkedést láttunk a nyersolaj piacán. Az euró gyengült a dollár ellenében; a francia költségvetés helyzete és a jövő évi elnökválasztás kilátásai miatt aggódnak a befektetők. 365 alá süllyedt az EURHUF kereszt. Nagy nevekkel folytatódik ma gyorsjelentési szezon.
Emelkedtek az európai részvénypiacok, amit az ASML kedvező eredménye és az egészségügyi szektor kiemelkedő teljesítménye is támogatott. Az amerikai tőzsdéket nyomás alá helyezte a vártnál magasabb szeptemberi inflációs adat. A fogyasztói árindex éves növekedési üteme 3,7%-ra gyorsult, elsősorban a benzinárak megugrása miatt, míg a maginfláció havi alapon 0,3%-kal nőtt, amihez a lakhatási költségek emelkedése és a közlekedési szolgáltatások drágulása is hozzájárult. A közel-keleti feszültségek és az IEA olajpiaci jelentésének hatására emelkedtek az olajárak. Az amerikai kötvényhozamok a kezdeti növekedést követően a Fed-nyilatkozatok hatására mérséklődtek, míg Európában jellemzően emelkedés volt megfigyelhető. Az Egyesült Államokban sűrű lesz a mai makronaptár: a szeptemberi kiskereskedelmi forgalmi és termelői árindex adatok mellett a New York Fed feldolgozóipari indexére, valamint a munkanélküli segélykérelmek és az üzleti készletek alakulására figyelnek a befektetők. Az euróövezetből augusztusi ipari termelési adat érkezik.
Emelkedtek az európai részvények az ASML kedvező eredménye és az egészségügyi szektor kiemelkedő teljesítménye nyomán
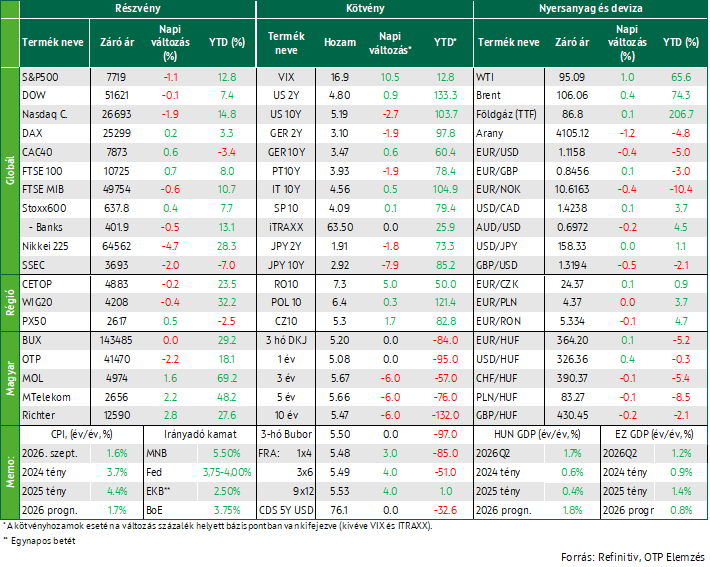
Az európai részvénypiacok mérsékelt emelkedéssel zárták a szerdai kereskedést, amit az ASML várakozásokat felülmúló eredménye és a mesterséges intelligenciához kapcsolódó beruházási kereslet tartósságába vetett bizalom erősödése támogatott. A holland technológiai vállalat arról számolt be, hogy ügyfelei már a 2029-2030-as időszakra is érdeklődést mutatnak a legfejlettebb chipgyártó berendezések iránt; részvényei 1,2%-os árfolyamnyereséggel zárták a napot. A páneurópai STOXX 600 index összességében 0,4%-kal került feljebb. A pozitív piaci teljesítményhez az egészségügyi szektor is jelentősen hozzájárult, amely 2,3%-os emelkedésével több mint öt hete nem látott csúcsra kapaszkodott, így a nap legjobban teljesítő ágazatának bizonyult.
A nyugat-európai részvénypiacokon összességében pozitív hangulat uralkodott; a londoni FTSE 100 0,7%-kal, a párizsi CAC 40 0,6%-kal, míg a frankfurti DAX 0,2%-kal emelkedett. A KKE-régióban ugyanakkor vegyes teljesítmény volt megfigyelhető: a prágai PX50 0,5%-kal erősödött, a lengyel WIG20 0,4%-kal csökkent, míg a BUX érdemben nem változott, mivel a Richter, a Magyar Telekom és a MOL emelkedését nagyrészt ellensúlyozta az OTP árfolyamának 2,2%-os csökkenése.
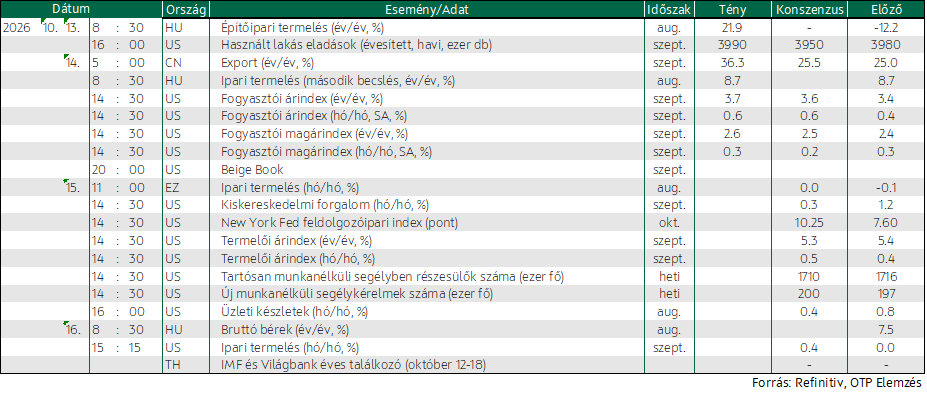
A magyar ipari termelés az előzetes adatoknak megfelelően éves alapon 8,7%-kal, havi alapon pedig 1,0%-kal nőtt augusztusban. A bővülés döntő részét azonban továbbra is két exportorientált húzóágazat, a járműgyártás (+43%) és a számítógép-, elektronikai és optikai termék gyártása (+30%) adta. A kedvező teljesítmény mögött részben a debreceni BMW-gyár termelésének felfutása, illetve a komáromi Foxconn gyár globális MI-boom által támogatott termelés- és exportbővülése állhat. A feldolgozóipari alágak többségében ugyanakkor továbbra is csökkent a kibocsátás.
A vártnál magasabb infláció nyomás alá helyezte az amerikai részvénypiacokat
Az amerikai részvénypiacok jelentős eséssel zárták a szerdai kereskedést, miután a vártnál magasabb szeptemberi inflációs adat átmenetileg felerősítette az októberi Fed-kamatemeléssel kapcsolatos várakozásokat. Bár a piaci árazások a nap második felében részben korrigáltak, a kamatérzékeny technológiai és mesterséges intelligenciához kötődő részvényekre nehezedő nyomás így is jelentős maradt.
A vezető amerikai indexek közül a Nasdaq 1,9%-kal, az S&P 500 1,1%-kal, a Dow Jones pedig 0,1%-kal került lejjebb. Az S&P 500 tizenegy szektorából nyolc negatív tartományban zárt. A legnagyobb vesztes a technológiai szektor volt 2,6%-os visszaeséssel, amelyet a kommunikációs szolgáltatások szektora követett 1,8%-os csökkenéssel.
A Bank of America 4,8%-ot esett, miután harmadik negyedéves nyeresége csökkent, részben azért, mert 1,2 milliárd dollárt különített el pénzmosás-megelőzési hiányosságokkal kapcsolatos szabályozói bírságok fedezésére. A Morgan Stanley közel 3%-kal gyengült annak ellenére, hogy negyedéves profitja emelkedett.
Az amerikai infláció szeptemberben a vártnál kedvezőtlenebbül alakult: a fogyasztói árindex éves alapon – a piaci konszenzust meghaladó mértékben – 3,7%-kal emelkedett az augusztusi 3,4% után, elsősorban a benzinárak emelkedésének következtében. A mögöttes inflációs folyamatok sem mutattak enyhülést; a maginfláció havi alapon 0,3%-kal nőtt, felülmúlva a 0,2%-os piaci várakozást. A lakhatási költségek növekedése gyorsult, emellett a közlekedési szolgáltatások ára fél éve nem látott ütemben, 0,6%-kal emelkedett, ami a magas energiaárak másodkörös inflációs hatásainak erősödésére utalhat.
A fogyasztói árindex alakulásáról kirajzolódó képet a Fed által kiadott „Beige Book” is megerősítette: a jelentés szerint az amerikai gazdaság továbbra is mérsékelt növekedést mutat, miközben több régióban erősödött az inflációs nyomás. A munkaerőpiacot alacsony felvételi és elbocsátási aktivitás jellemzi, a lakáspiaci keresletet pedig a magas jelzáloghitel-kamatok korlátozzák.
A Brent jegyzése 0,4%-kal, 106,1 dollárra, míg a WTI ára 1,0%-kal, 95,1 dollárra emelkedett szerdán, miután ismét fokozódtak a közel-keleti feszültségek, valamint a Nemzetközi Energiaügynökség (IEA) közzétette legfrissebb olajpiaci értékelését. A szaúdi energiaügyi minisztérium közlése szerint támadás érte a szaúdi állami olajvállalat, a Saudi Aramco egyik adminisztratív épületét, amelyre válaszul a szaúdi vezetésű koalíció a hírek szerint húszi ellenőrzés alatt álló jemeni energialétesítményeket és üzemanyag-tárolókat vett célba. Az IEA októberi jelentése arra figyelmeztetett, hogy a dízelpiacon tapasztalható szűk kínálat akár 2027-ig is fennmaradhat, miközben a Szaúd-Arábiát érő újabb támadások veszélyeztethetik a globális olajkínálat helyreállását.
Bár a TTF jegyzése szerdán 87 euró/MWh körül zárt, érdemben nem változva az előző napi szinthez képest, az árak továbbra is 2022 óta nem látott szintek közelében mozognak. A közel-keleti LNG-szállítások korlátozottsága, az átlag alatti európai tárolói készletszintek és a hidegebb tél lehetősége jelentős felfelé mutató kockázatot jelent a gázárak szempontjából.
Az amerikai inflációs adat és a Fed-nyilatkozatok formálták a kötvénypiaci mozgásokat
Az amerikai állampapírpiacon jelentős ingadozás volt megfigyelhető szerdán. A vártnál magasabb szeptemberi inflációs adat hatására kezdetben emelkedtek a hozamok, a nap második felében azonban fordulat következett be, miután több Fed-tisztviselő, köztük Michelle Bowman alelnök is arra utalt, hogy a jegybanknak van ideje felmérni a szeptemberi kamatemelés gazdasági hatásait, mielőtt újabb szigorító lépésről döntene. A kétéves amerikai állampapír hozama a kereskedés során 4,95%-ig emelkedett, végül azonban 4,80% közelében zárt, míg a tízéves hozam 5,19%-ra csökkent a nap végére.
Európában ezzel szemben jellemzően emelkedéssel zártak az állampapírhozamok, a német 10 éves a nap végén 3,47%-on állt. A francia költségvetési helyzettel és a jövő évi elnökválasztással kapcsolatos bizonytalanságok továbbra is éreztetik hatásukat a kötvénypiacon, ugyanakkor a francia 10 éves kötvények német papírokkal szembeni felára az október eleji 158 bázispont feletti szintről 141 bázispont környékére mérséklődött.
Az euró 0,4%-kal, 1,1158 dollárra gyengült, az emelkedő energiaárak és a francia költségvetési helyzettel kapcsolatos aggodalmak egyaránt nyomás alatt tartották az európai közös valutát.
A hazai állampapírpiacon az egy évnél hosszabb lejáratokon folytatódott a csökkenő tendencia: 6-9 bázispontos mérséklődéseket láthattunk a 3-20 éves szegmensben, míg a hozamgörbe rövid vége nem mutatott érdemi elmozdulást keddhez képest. A 10 éves benchmark hozam az ÁKK koradélutáni jegyzése alapján 5,47%-on alakult. A forint 0,1%-kal gyengült az euróval szemben, 0,4%-kal a dollár ellenében.
Mire lesz érdemes figyelni?
Ázsiában kedvezőtlen hangulat uralkodik a piacokon: a reggeli órákban a japán Nikkei 225, a dél-koreai Kospi, valamint a kínai SSEC és Hang Seng index is pirosan villog. A legnagyobb veszteséget a dél-koreai piac szenvedte el, ahol a Kospi közel 8%-kal esett, ezzel sorozatban a hetedik veszteséges kereskedési napja felé halad.
Kína exportja a várakozásokat jelentősen meghaladó mértékben, éves alapon 36,3%-kal bővült szeptemberben, elsősorban az elektronikai és félvezetőipari termékek, valamint a járműexport kedvező teljesítményének köszönhetően. A kivitel növekedését a mesterséges intelligenciához kapcsolódó globális beruházási hullám, valamint az Egyesült Államokkal fennálló kereskedelmi feszültségek enyhülése is támogatta. A kínai export gyors bővülése ugyanakkor egyre erőteljesebb ellenállást vált ki kereskedelmi partnerei részéről. Ezzel összhangban az EU és Kína az elmúlt héten megállapodást kötött a kínai hibrid járművek uniós exportjának korlátozásáról az európai gyártók védelme érdekében.
Az Egyesült Államokban sűrű lesz a mai makronaptár: a szeptemberi kiskereskedelmi forgalmi és termelői árindex adatok mellett a New York Fed feldolgozóipari indexére, valamint a munkanélküli segélykérelmek és az üzleti készletek alakulására figyelnek a befektetők. Az euróövezetből augusztusi ipari termelési adat érkezik.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!