
OTP Ébresztő: A chipgyártók gyengülése tartotta nyomás alatt a részvénypiacokat
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Emelkedtek a nyersolaj árak, gyengélkedett a technológiai szektor, felpörög a gyorsjelentési szezon
Pozitív tartományban zárták a hétfői kereskedést a vezető európai részvényindexek, a bankok és a közművek vezették az emelkedést. 0,9%-kal került feljebb a BUX; a hazai nagypapírok vegyesen zártak. 84 EUR/MWh felett a TTF jegyzése. Vegyesen teljesítettek tegnap a Wall Street-i indexek; gyengélkedett a technológiai szektor, estek a félvezető gyártók. 2% körüli emelkedést láttunk a nyersolaj piacán. Az euró gyengült a dollár ellenében; a francia költségvetés helyzete és a jövő évi elnökválasztás kilátásai miatt aggódnak a befektetők. 365 alá süllyedt az EURHUF kereszt. Nagy nevekkel folytatódik ma gyorsjelentési szezon.
OTP Ébresztő: A részvényekben mérsékelt, az energiaárakban nagyobb emelkedés
Múlt pénteken az amerikai és az európai tőzsdék is enyhén emelkedni tudtak. A BUX nagyjából ledolgozta az előző hét során összeszedett veszteségét. Az energiaárakban azonban nem jött pozitív fordulat: az olaj ára a hét utolsó napján és a hét egészét tekintve is emelkedett, az európai gázárak pedig 2022 óta alig látott csúcsra, 82 euró/MWh fölé ugrottak. Várhatóan a hét végén bejelentett amerikai-orosz dízelalku sem hoz jelentősebb enyhülést a piacra, mivel a szóban forgó mennyiségek eltörpülnek a világpiaci kereslet mellett. A kötvénypiacokon a meredek hozamemelkedést produkáló szeptember után az október továbbra is az iránykeresés jegyében telik.
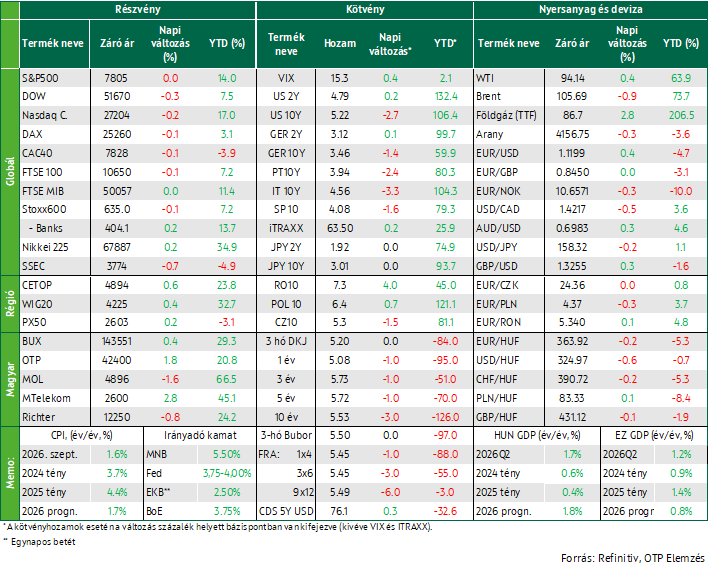
Visszafogott, kockázatkerülő hangulat jellemezte a globális piacokat kedden. Európában a kínai CXMT chipgyártó technológiai előrelépéseivel kapcsolatos aggodalmak nyomták a technológiai részvényeket, így a STOXX600 0,1%-kal csökkent, miközben a DAX, a CAC40 és a FTSE100 szintén 0,1%-os mínuszban zárt. Az amerikai piacokon a félvezetőszektor gyengesége és a gyorsjelentési szezon első vegyes vállalati reakciói határozták meg a kereskedést: a Dow 0,3%-kal, a Nasdaq 0,2%-kal esett, az S&P 500 stagnált. A kötvénypiacokon a szerdai amerikai inflációs adat előtti kivárás és a biztonságos eszközök iránti kereslet a hosszú hozamok csökkenését eredményezte, a 10 éves amerikai hozam 5,22%-ra, a német Bund hozama 3,46%-ra mérséklődött. A dollár gyengült a vezető devizákkal szemben, az EUR/USD 1,1199-ra emelkedett, miközben a forint stabil maradt. A mai makronaptárból a szeptemberi amerikai inflációs adatok, a kínai exportstatisztika és az esti Fed Beige Book emelhető ki.
Megszakadt a STOXX600 kétnapos emelkedése; a kínai chipipari előrelépések nyomták a technológiai részvényeket
A vezető nyugat-európai részvénypiacokon visszafogott, inkább kockázatkerülő hangulat uralkodott. A STOXX600 index 0,1%-kal csökkent, megszakítva kétnapos emelkedő sorozatát. A technológiai és félvezetőipari részvények kerültek nyomás alá, miután a kínai CXMT memóriachip-gyártó technológiai előrelépéséről szóló hírek előtérbe helyezték a kínai verseny erősödésével kapcsolatos aggodalmakat az AI-hoz kapcsolódó szegmensben. Ennek hatására a holland ASM International 6,3%-ot, míg a francia Soitec közel 6%-ot veszített értékéből. A technológiai szektor 1,6%-kal, a védelmi és légiközlekedési vállalatokat tömörítő index pedig 1,7%-kal csökkent, míg a luxuscikkgyártó cégek teljesítményét a vártnál gyengébb LVMH-eredmények fogták vissza. Ezzel szemben a vegyipari szektor 2,0%-kal emelkedett, amit a svájci Givaudan 9,2%-os árfolyam-emelkedése is támogatott a várakozásokat meghaladó negyedéves értékesítési adatok nyomán.
A fő nyugat-európai indexek egyaránt mérsékelt csökkenéssel zártak. A FTSE100, a DAX és a CAC40 egyaránt 0,1%-kal került lejjebb az előző napi záróértékéhez képest. A befektetői figyelem a gyorsjelentési szezonra és különösen az ASML szerdai eredményközlésére irányul, amely fontos visszajelzést adhat a technológiai szektor kilátásairól.
A közép-kelet-európai részvénypiacok ugyanakkor pozitívan teljesítettek: a BUX 0,4%-kal, a lengyel WIG20 0,4%-kal, míg a prágai PX50 0,2%-kal emelkedett.
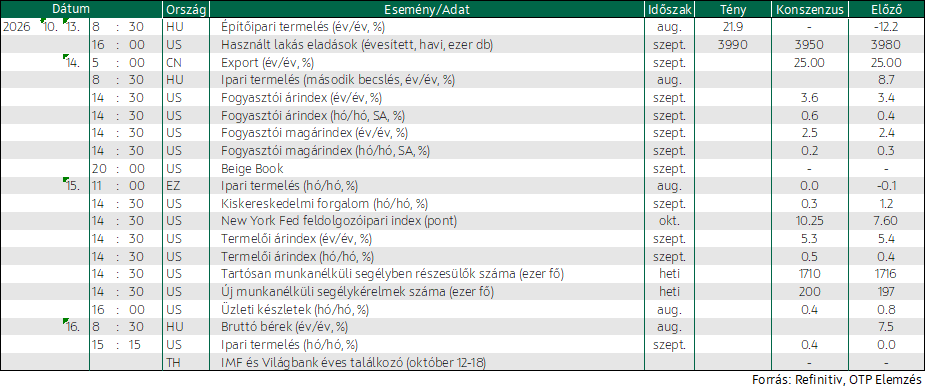
A hazai blue chipek vegyes teljesítményt nyújtottak, ugyanakkor az OTP erősödése támogatta a magyar piacot. Az OTP 1,8%-kal, a Magyar Telekom 2,8%-kal emelkedett, míg a MOL 1,6%-kal, a Richter pedig 0,8%-kal csökkent. A nap egyetlen jelentősebb régiós makróadataként a magyar építőipari termelés augusztusban 21,9%-kal nőtt éves alapon, elsősorban az infrastruktúra- és közműépítések erőteljes bővülésének köszönhetően.
A technológiai részvények húzták le a Wall Streetet; a befektetők az AI-költések fenntarthatóságát és a gyorsjelentési szezont értékelték
A befektetői hangulatot továbbra is a geopolitikai kockázatok és az energiaellátással kapcsolatos bizonytalanságok befolyásolták. Az olajpiacon vegyes mozgások alakultak ki: a Brent 0,9%-kal, 105,69 dollárra csökkent, miközben a WTI 0,4%-kal, 94,14 dolláron zárt. A piac egyszerre értékelte a Szaúd-Arábiát és Jement érintő támadások okozta kínálati kockázatokat, illetve annak lehetőségét, hogy az Egyesült Államok és Oroszország közötti dízelmegállapodás növelheti a globális üzemanyagkínálatot.
Az amerikai részvénypiacok negatív tartományban zártak. A Dow 0,3%-kal, a Nasdaq 0,2%-kal csökkent, míg az S&P 500 lényegében változatlan szinten zárt. A kereskedést elsősorban a félvezetőszektor gyengesége és a gyorsjelentési szezon első eredményeinek értékelése határozta meg. Nyomás alatt maradtak a félvezetőipari, egészségügyi és pénzügyi részvények. A félvezetőket tömörítő PHLX Semiconductor Index immár ötödik egymást követő napon esett.
A vállalati hírek közül a banki gyorsjelentések kapták a legnagyobb figyelmet. Bár a Goldman Sachs és a Citigroup profitja felülmúlta a piaci várakozásokat, részvényeik gyengültek, míg a Wells Fargo árfolyamára a vártnál alacsonyabb kamatbevétel helyezett nyomást. A JPMorgan eredménye szintén vegyes fogadtatásban részesült. Az Applied Materials és a Micron szintén gyengült, miközben a Broadcom vezetője a szektor egyes részein túlzott spekulációra figyelmeztetett. Az Apple ugyanakkor napközben új 348,15 dolláros történelmi csúcsot ért el, valamint a Google, Microsoft és a Meta papírjai is emelkedtek.
Az amerikai használtlakás-eladások szeptemberben havi összevetésben 1,5%-kal, évesítve 3,99 millió darabra emelkedtek, enyhén meghaladva az előző havi szintet. A lakáspiac ugyanakkor továbbra is visszafogott maradt, mivel a magas jelzáloghitel-kamatok fékezik a keresletet és szűkítik a hitelfelvételi lehetőségeket.
Csökkentek az amerikai és német hosszú hozamok; a dollár veszített erejéből a vezető devizákkal szemben
Az amerikai állampapírpiacon a hosszú hozamok mérséklődtek a szerdai inflációs adat publikálása előtt. A 10 éves amerikai államkötvény hozama közel 3 bp-tal 5,22%-ra csökkent, míg a 30 éves lejáraté 3 bp-tal 5,57%-ra süllyedt. A 2 éves hozam ugyanakkor érdemben nem változott, 4,8%-on zárt, jelezve, hogy a piac továbbra is kivár a Fed következő lépésével kapcsolatban. A FedWatch szerint az októberi kamatemelés valószínűsége 22% körül alakult, míg decemberre a befektetők továbbra is egy újabb 25 bázispontos szigorítást áraznak.
Az eurózónában szintén csökkentek a hosszabb lejáratú állampapírhozamok. A 10 éves német Bund hozama 1 bp-tal 3,46%-ra mérséklődött, miközben a 2 éves német hozam változatlanul 3,12%-on maradt. A devizapiacon a dollár gyengült, az EUR/USD árfolyam 1,1199-ig emelkedett.
A kedvező nemzetközi kötvénypiaci hangulat a magyar piacra is begyűrűzött, így elsősorban a hozamgörbe közép- és hosszú szakaszán láthattunk hozamcsökkenést. A 10 éves referenciahozam 3 bp-tal 5,53%-ra, az 5 éves hozam 1 bp-tal 5,72%-ra, míg a 3 éves hozam 1 bp-tal 5,73%-ra mérséklődött. A forint stabilan teljesített, az EUR/HUF 363,92, míg az USD/HUF 324,97 közelében alakult, amit a dollár nemzetközi gyengülése is támogatott.
Mire lesz érdemes figyelni?
Ma reggel vegyesen álltak az ázsiai részvénypiacok: a japán Nikkei 0,2%-kal került feljebb, miközben a chipgyártó részvények a keddi gyengélkedést követően korrigáltak. Dél-Koreában a Samsung Electronics és az SK Hynix egyaránt több mint 2%-ot erősödött, így az MSCI Asia Pacific ex-Japan index 0,5%-kal emelkedett.
A mai makronaptárból kiemelkedik a szeptemberi amerikai inflációs jelentés, amelynek keretében a fő CPI- és maginflációs adatok egyaránt 14:30-kor érkeznek. Emellett publikálják a magyar ipari termelés augusztusi második becslését, a kínai szeptemberi exportadatot, míg az esti órákban a Fed Beige Bookja is megjelenik.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!