
OTP Ébresztő: Emelkedtek a nyersolaj árak, gyengélkedett a technológiai szektor, felpörög a gyorsjelentési szezon
Tetszett a cikk? Ezek is érdekelhetik
OTP Ébresztő: Az Anthropic tőzsdei debütálása sem tudta visszahozni az AI-sztori lendületébe vetett hitet
Eséssel zárták a csütörtöki kereskedést a vezető európai és tengerentúli indexek. Az AI-beruházások megtérülésével és a technológiai részvények magas értékeltségével kapcsolatos bizonytalanság alapozta meg a kedvezőtlen hangulatot. A Claude fejlesztője az Anthropic a szerdai 81,3 milliárd dolláros forrásbevonást követően 1,5 ezer milliárd dolláros értékeltség mellett kezdte meg kereskedését. A tengerentúlon estek, Európában emelkedtek a hosszú hozamok. A dollár erősödött az euróval szemben. A forint tovább gyengült a vezető devizák ellenében. Ma az EKB harmadik negyedéves béradataira és az eurózóna novemberi fogyasztói bizalmi indexére figyelünk. Magyarországon a Moody’s hitelminősítői felülvizsgálata lesz a fókuszban.
OTP Ébresztő: A vártnál erőteljesebb érdeklődés övezte az Anthropic tőzsdei bevezetését
Estek tegnap a főbb európai indexek; a réz esését követően a bányavállalatok szerepeltek a leggyengébben; az EKB felől érkező hírek hatására nyomás alá került a bankszektor; a vártnál kissé kevésbé emelkedett a brit infláció. Vegyesen zártak tegnap a főbb tengerentúli indexek; az Nvidia árfolyama kedvező gyorsjelentése ellenére esett; a vártnál nagyobb befektetői érdeklődés övezte az Anthropic elsődleges részvénykibocsátását; vegyes adatok érkeztek az amerikai lakáspiacról. Többnyire csökkentek a fejlett piaci hosszú hozamok, miközben a Fed felől további szigorításra utaló üzenetek érkeztek; a vártnál magasabb készletek hatására csökkent az olaj ára; tovább gyengült a forint. A mai napon az Egyesült Államokból a szokásos csütörtöki amerikai új munkanélküli segélykérelmek száma mellett a leading index érkezik.
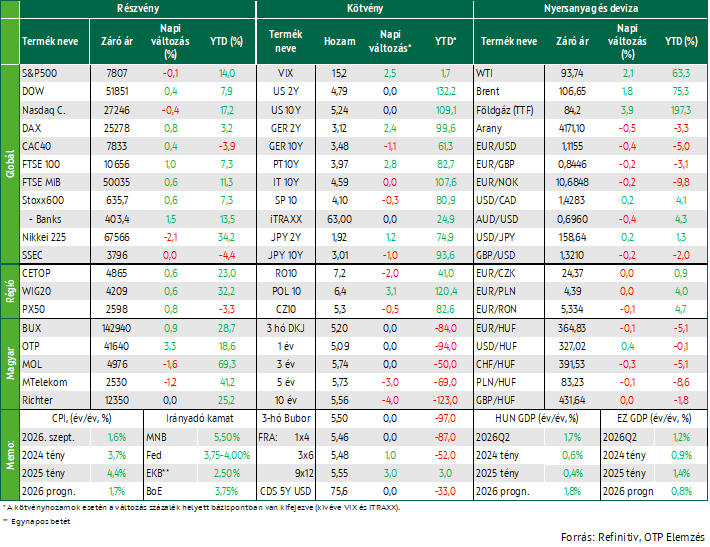
Pozitív tartományban zárták a hétfői kereskedést a vezető európai részvényindexek, a bankok és a közművek vezették az emelkedést. 0,9%-kal került feljebb a BUX; a hazai nagypapírok vegyesen zártak. 84 EUR/MWh felett a TTF jegyzése. Vegyesen teljesítettek tegnap a Wall Street-i indexek; gyengélkedett a technológiai szektor, estek a félvezető gyártók. 2% körüli emelkedést láttunk a nyersolaj piacán. Az euró gyengült a dollár ellenében; a francia költségvetés helyzete és a jövő évi elnökválasztás kilátásai miatt aggódnak a befektetők. 365 alá süllyedt az EURHUF kereszt. Nagy nevekkel folytatódik ma gyorsjelentési szezon.
Pozitív tartományban zárták a hétfői kereskedést a vezető európai részvényindexek; 0,9%-kal kapaszkodott feljebb a BUX; tovább emelkedett a TTF jegyzése
Felfelé kapaszkodtak a vezető európai részvényindexek a hét első kereskedési napján, amikor a befektetők figyelme a közel-keleti konfliktus szélesedéséről és az olajárak, valamint a kötvényhozamok emelkedéséről az induló gyorsjelentési szezon felé fordult. A páneurópai Stoxx600 0,7%-kal került feljebb, melynek többségében erősödni tudó komponensei közül a bankok és a közművek teljesítettek a legjobban, míg a sereghajtók a telekommunikáció és a technológia voltak. Ezzel összhangban a mértékadó európai részvényindexek közül a bankpapír túlsúlyos spanyol IBEX teljesített a legjobban 1,3%-os emelkedésével.
A zárás után jelentő francia LVMH (+1,2%) a vártnál gyengébb harmadik negyedéves organikus árbevétel-növekedésről számolt be, a divatcikkek és bőráruk iránti gyenge kereslet miatt.
A KKE-régió tőzsdéi mérsékelt pluszokban zárták a hétfői kereskedést. A hazai nagypapírok vegyesen teljesítettek, emelkedni közülük csak az OTP tudott.
Az európai TTF földgáz jegyzése több mint 4%-kal 84 EUR/MWh fölé emelkedett, ezzel csak októberben már több mint 15%-os a drágulás.
Vegyesen zártak a Wall Street-i indexek; emelkedett a nyersolaj jegyzése
Vegyesen zárták a hétfői kereskedést a vezető Wall Street-i indexek: a Dow 0,4%-kal emelkedett, az S&P500 gyakorlatilag stagnált, míg a technológiai túlsúlyú NASDAQ 0,4%-kal esett. A befektetői hangulatot a közel-keleti konfliktus kedvezőtlen hétvégi hírei és az emelkedő olajárak alakították, miközben a befektetők fél szemmel már itt a gyorsjelentési szezon híreire figyelnek. A héten több nagybank, köztük a Goldman Sachs, a Citigroup és a JPMorgan teszi közzé eredmény jelentését, ami mellett a szeptemberi inflációs és konjunktúra adatok is érkeznek.
Szektor szinten az olajárakkal együtt emelkedő energia teljesített a legjobban (+1,5%), míg a technológiai szektor 0,9%-os esésével a legnagyobb vesztesek közé tartozott. Különösen rosszul teljesítettek a félvezetőgyártók, a Philadelphia Semiconductor Index 2,7%-kal esett. A Microsoft 1,1%-kal került feljebb, melynek piaci kapitalizációja egy év után most először lépte át a 4000 milliárd dollárt - miután a vállalat bejelentette terveit saját fejlesztésű mesterségesintelligencia-chipjeinek széles körű bevezetésére vonatkozóan. A Chipotle (-3,8%) részvényeinek árfolyama esett, miután a Starbucks (+1,7%) bejelentette, hogy nem vásárolja fel a gyorsétteremláncot.
2% körüli emelkedést láthattunk a Brent és a WTI jegyzésében, miután az Irán által támogatott jemeni huszik hétvégén fokozták a Szaúd-Arábia elleni támadásokat; találat ért olajszállító hajókat és a szaúdi főváros repterét.
A Donald Trump által vasárnap bejelentett orosz-ukrán energetikai tűzszünetet Ukrajna szerint Oroszország már az első napon megsértette.
Gyengült az euró a dollár ellenében; a forint a 365-ös szint alá erősödött az euróval szemben
Továbbra is többéves csúcsok közelében mozognak a hosszú hozamok az eurózónában; a tegnapi kereskedés nem hozott jelentős elmozdulásokat. A francia kötvénypiacon továbbra is nagyon feszült a hangulat, ahol a befektetők a költségvetés fenntarthatóságával kapcsolatos aggodalmakat és a közelgő elnökválasztás kilátásait mérlegelik, így a francia 10 éves hozam már több mint 140 bázisponttal haladja meg a német 10 évest.
Az euró tegnap gyengült a dollár ellenében, amihez szintén hozzájárult a Franciaország jövőjével kapcsolatos bizonytalanság, az EURUSD kereszt 1,1155-ig süllyedt.
Az amerikai államkötvény-piac tegnap Columbus Day miatt zárva tartott.
A hazai hozamgörbe rövid vége nem mozdult, míg a leghosszabb lejáratokon 3-4 bázispontos csökkenést láttunk. A hazai 10 éves hozam 5,56%-ig süllyedt. Az EURHUF kereszt 365 alá csúszott.
Mire lesz érdemes figyelni?
Az ázsiai-csendes-óceáni tőzsdéken borús a hangulat ma reggel; a Wall Streeten tegnap látott gyengélkedés után ma itt is rosszul teljesít a technológiai szektor. A dél-koreai Kospi index esetében a kereskedést egy időre fel kellett függeszteni az éles esés miatt; az index 6% feletti mínuszban várja a zárást. A határidős részvényindexek vegyes nyitást ígérnek Európában és a tengerentúlon.
Az ÁKK ma 30 milliárd forint értékben kínál eladásra diszkontkincstárjegyet.
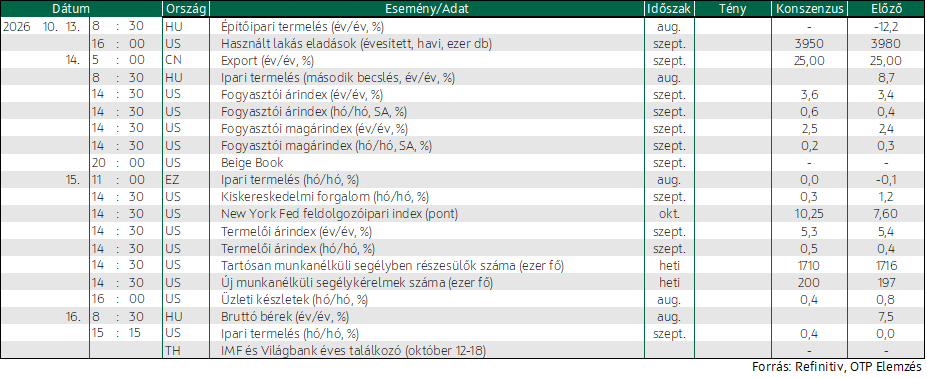
A KSH ma az augusztusi építőipari statisztikát teszi közzé. Az Egyesült Államokban lakáspiaci statisztikát publikálnak.
A gyorsjelentési szezon ma többek között olyan nagy neveket hoz, mint a JPMorgan, a J&J, a UnitedHealth, a Goldman Sachs, a Wells Fargo, a Citigroup és a Rio Tinto.
Hozzon ki többet befektetéseiből!
Személyre szabott megoldásokért keresse szakértőinket!
Az OTP Global Markets szakértői személyre szabott tanácsadással segítenek önnek megtalálni a befektetési céljaihoz szükséges eszközöket és stratégiákat.
SzakértőinkÉrtékpapírszámla
Első lépés, hogy gondoskodjon a jövőjéről.
RészletekElemzői hírlevél
Ne maradjon le friss elemzéseinkről!